


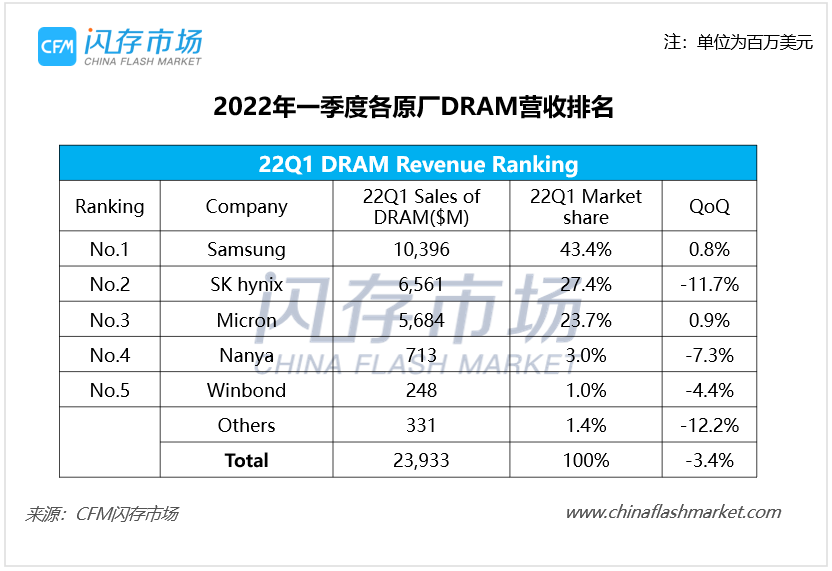
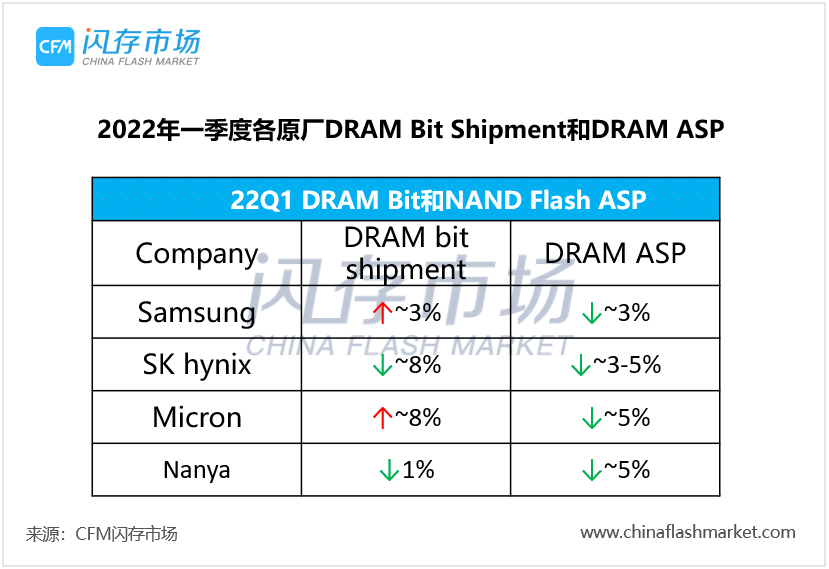
受制于手机PC两大消费终端需求疲软,2022年一季度全球DRAM市场规模下滑3.4%至239.3亿美元。DRAM ASP普遍下滑3%至5%不等,DRAM Bit出货量仅三星和美光实现环比增长。
今年以来,通胀高企、可支配收入降低、消费情绪低迷造成的需求低迷持续冲击着全球经济,导致近期经济低迷风险警讯频传。
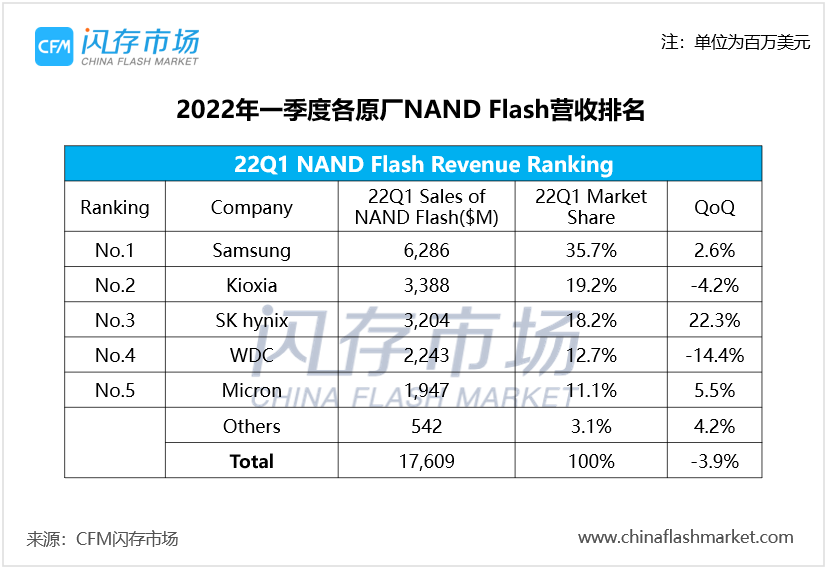
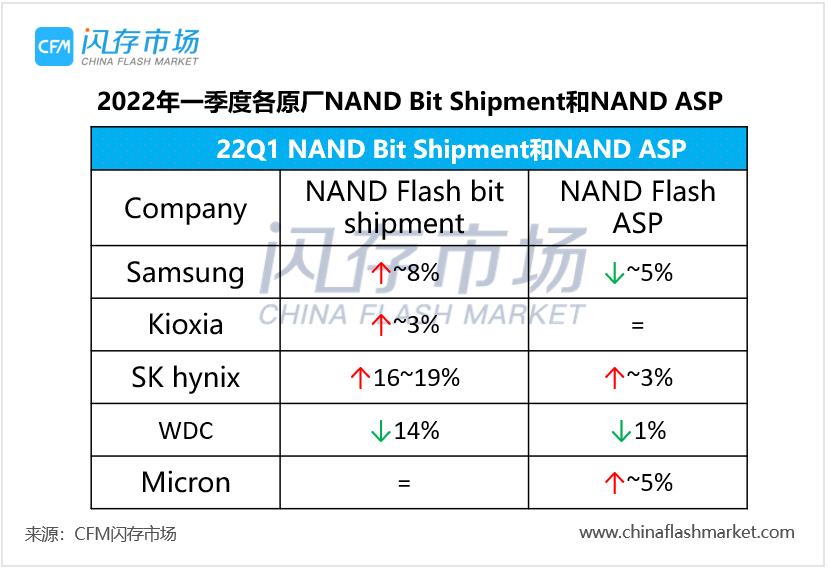
据CFM闪存市场数据显示,2022年第一季度全球NAND Flash市场规模达176.1亿美元,环比下降3.9%。
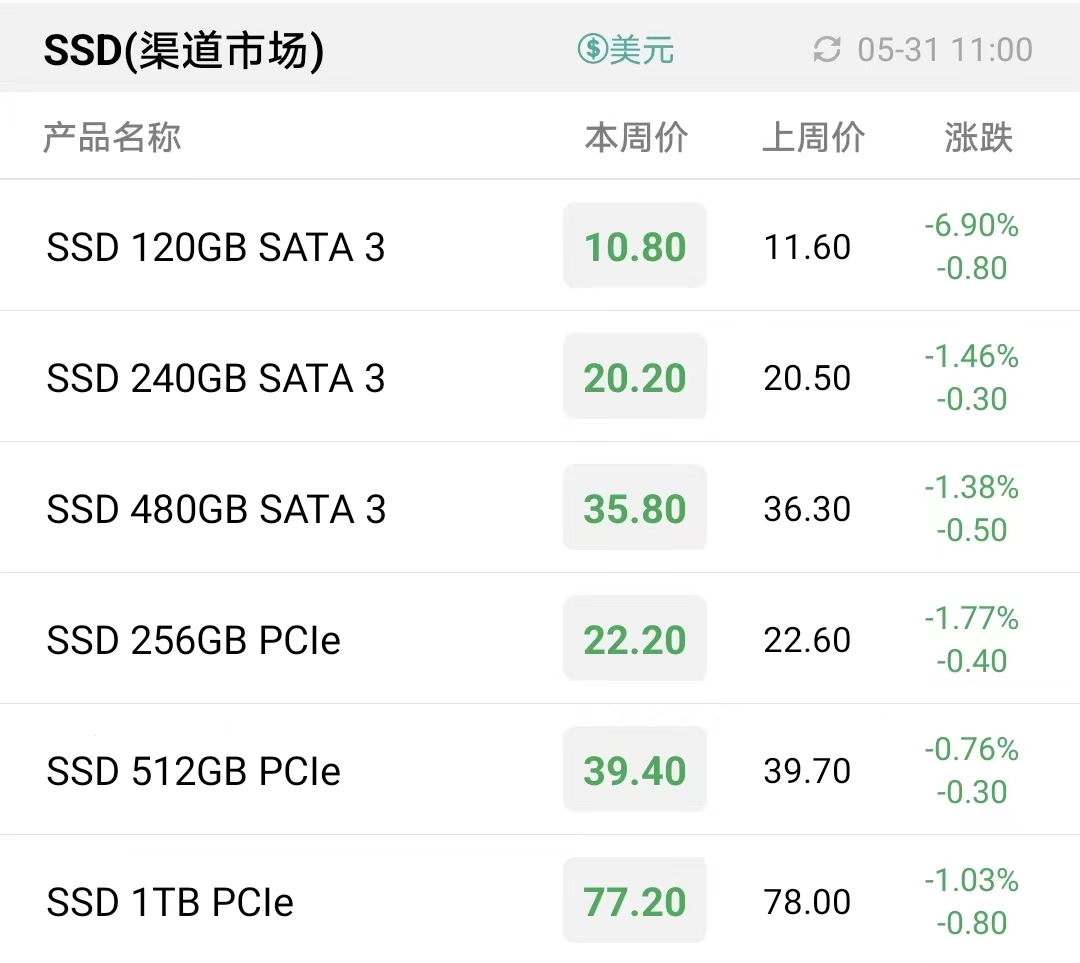
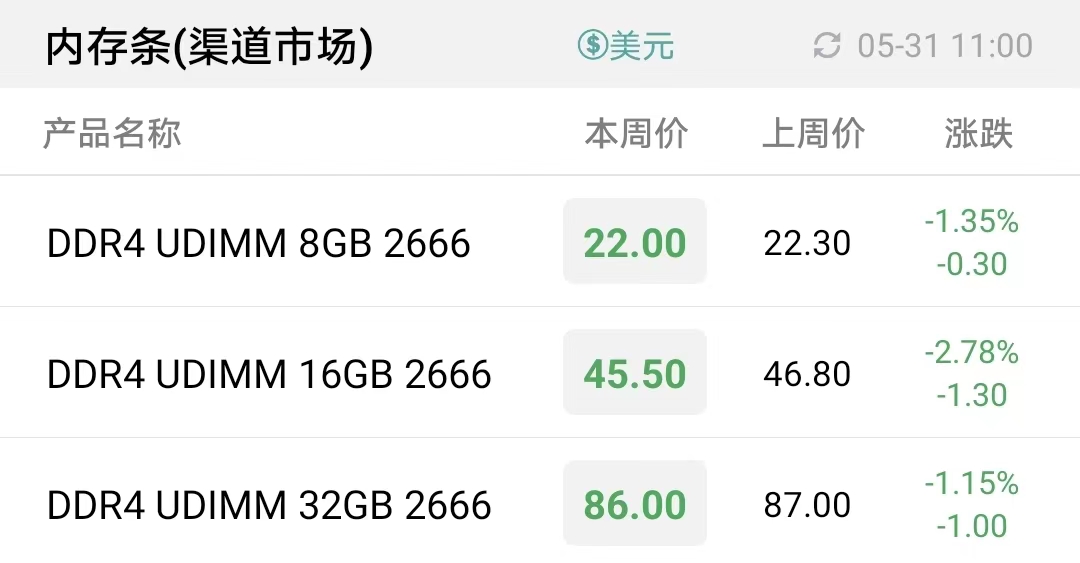
在消费信心如此低迷的态势下,本周渠道市场依然一片寂静,下游代理商库存较高,补货意愿极低,部分型号产品不得不倒挂求售。然而,所获效果却不甚明显,业内人士表示,市场流速仍然缓慢,降价带来的刺激效果也较为微弱。因此,本周渠道SSD和内存条产品报价保持不动。
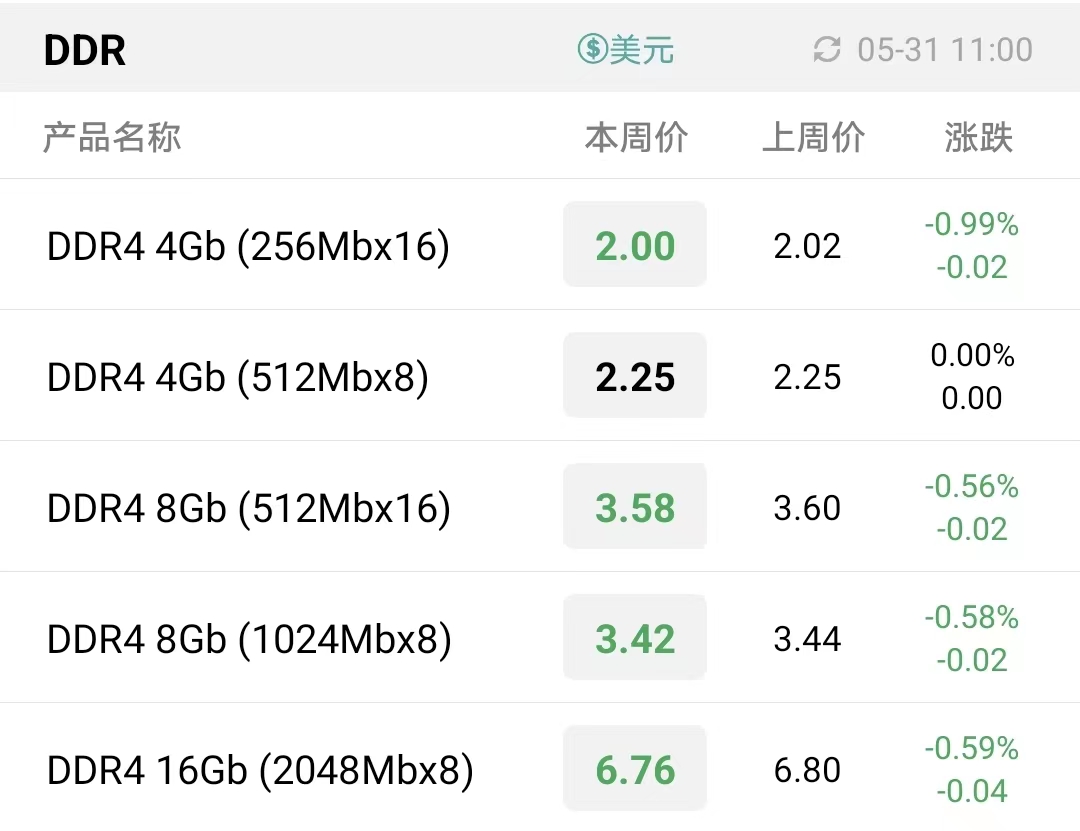
在整个消费类市场普遍低迷的态势之下,本周上游DDR报价继续下调,存储渠道市场更是苦不堪言。倒挂、高库存困扰着存储业者,但在海内外需求持续萎靡的环境下,渠道存储业者只能降价求售。
铠侠位于四日市的Fab7工厂一期工程已经完成,预计将在2022年秋季投产;位于岩手县北上的K2工厂预计也将在2023年完工。
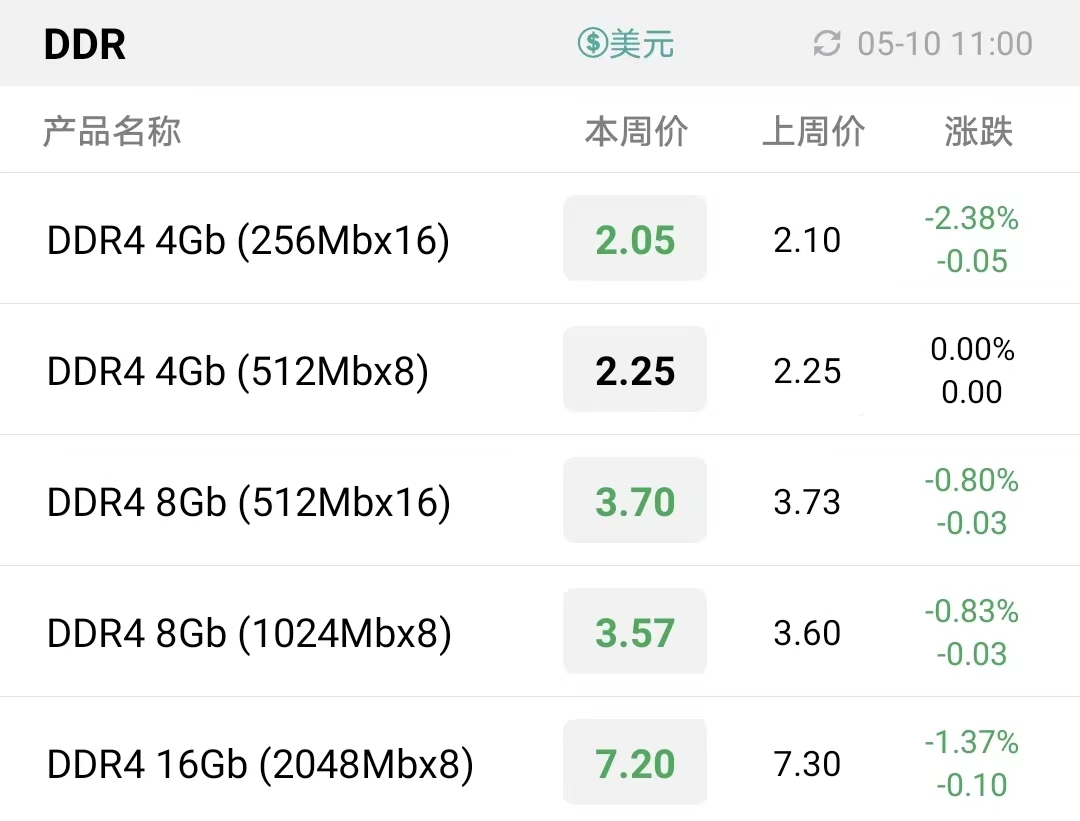
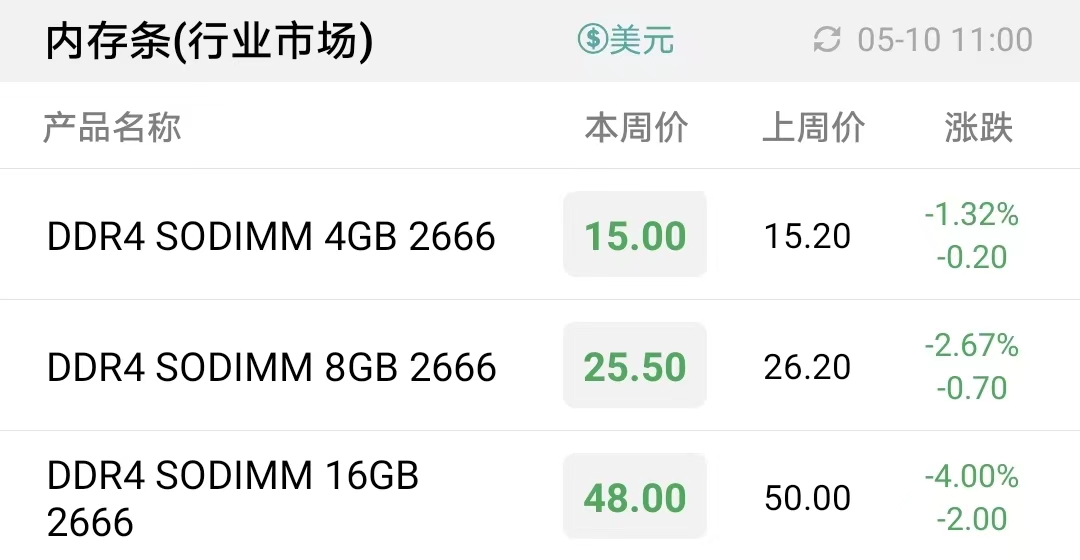
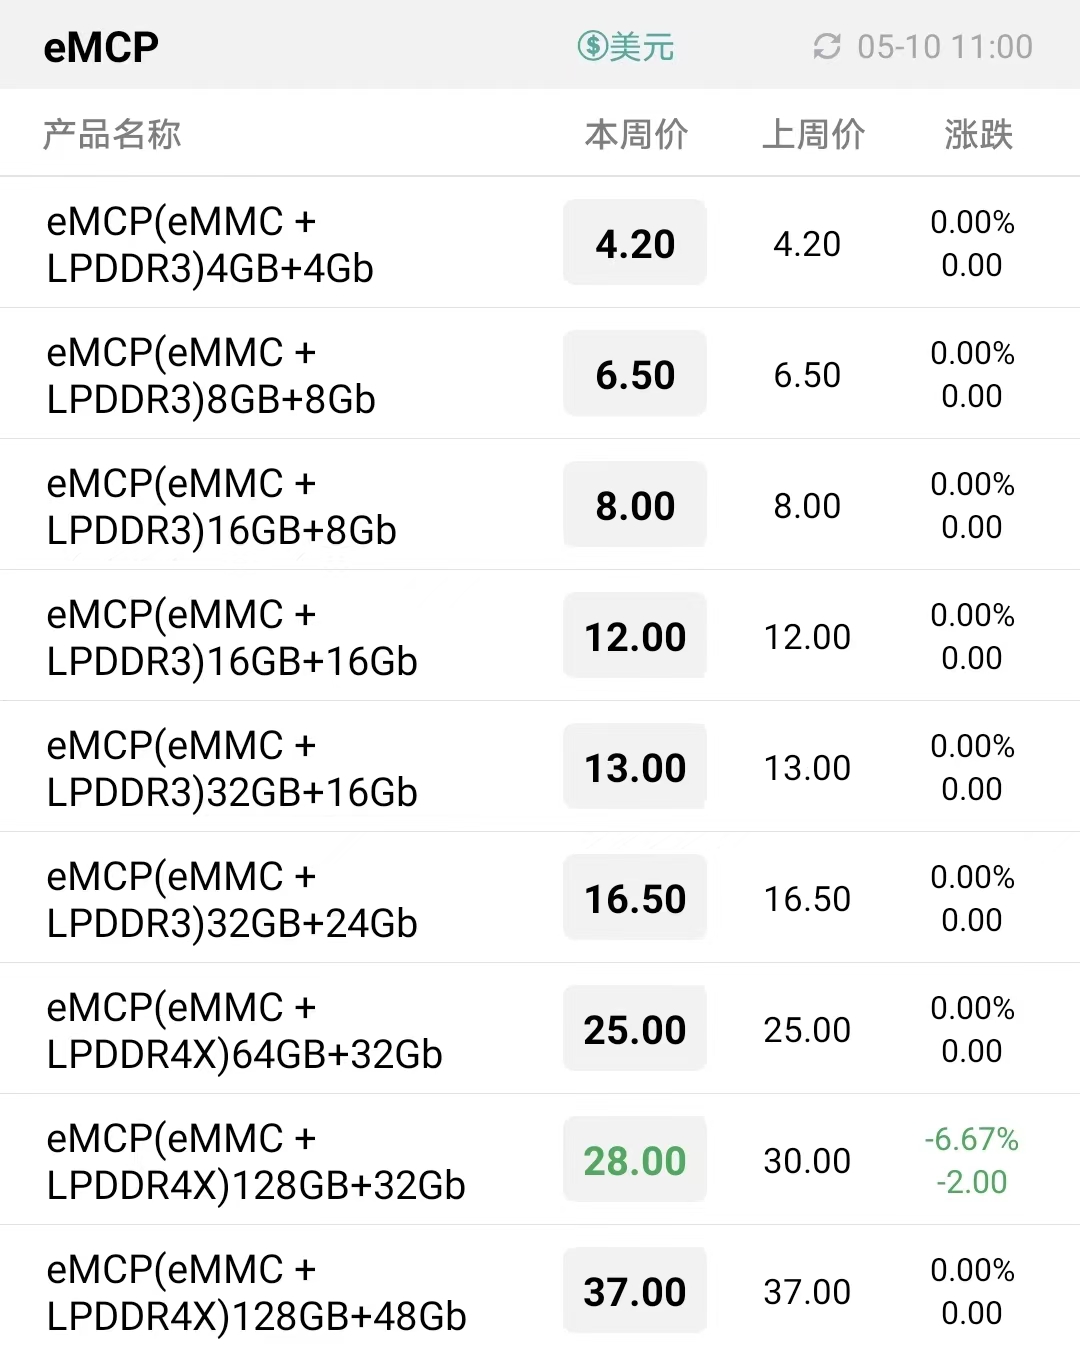
由于需求持续低迷,SSD和内存条从3月底开始就陷入下跌行情,几乎将2月份涨幅全部吐出,跌幅最大将近10%;嵌入式产品则相对稳定,仅个别产品向下调整。
对于第四财季业绩预测,西部数据预计硬盘收入将在近线硬盘出货增长的推动下增加,闪存收入也将随着供应改善而环比增长。
这项交易不受任何融资条件限制,并可望于2023年上半年完成,仅需满足惯例成交条件即可,其中包括慧荣科技股东表决通过以及各个司法辖区主管机关核准等。
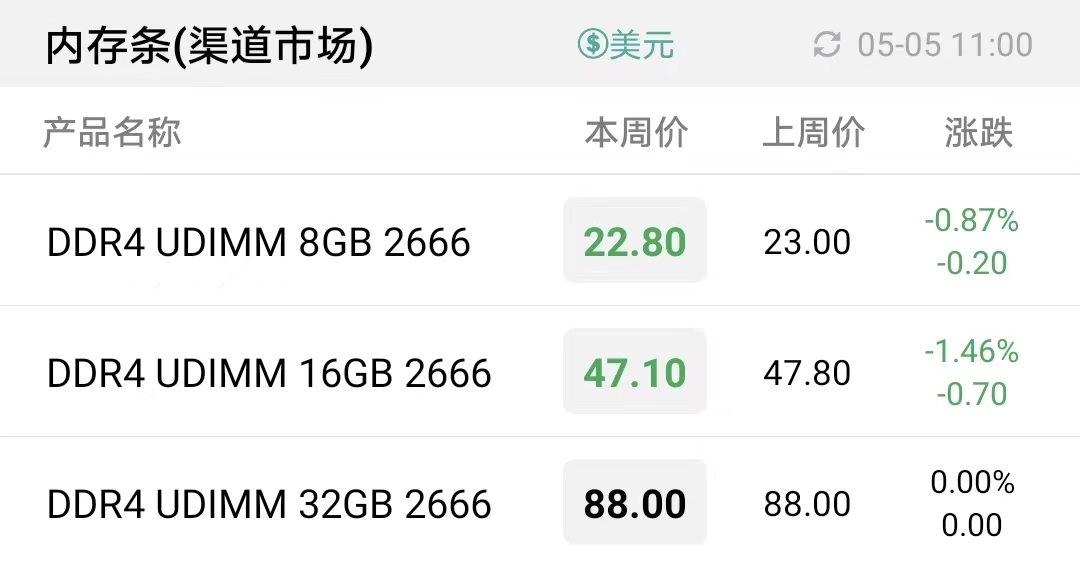
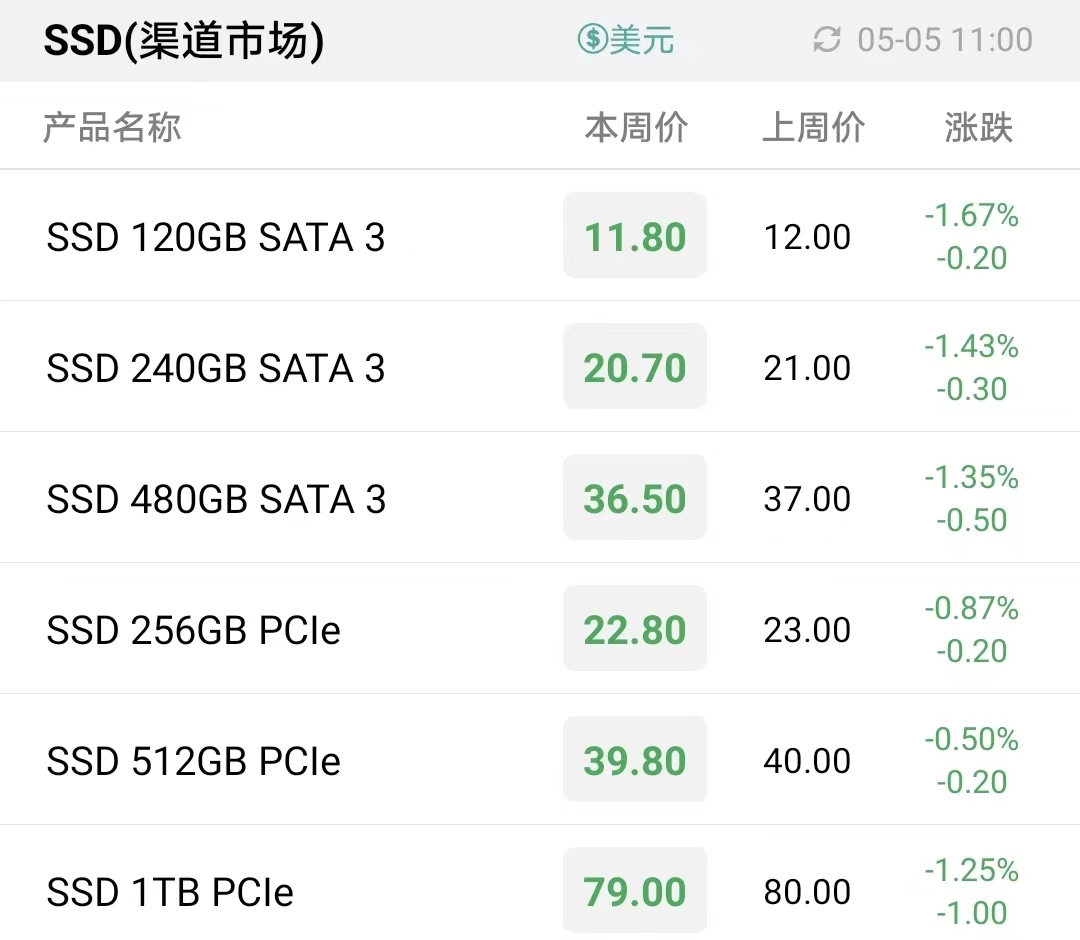
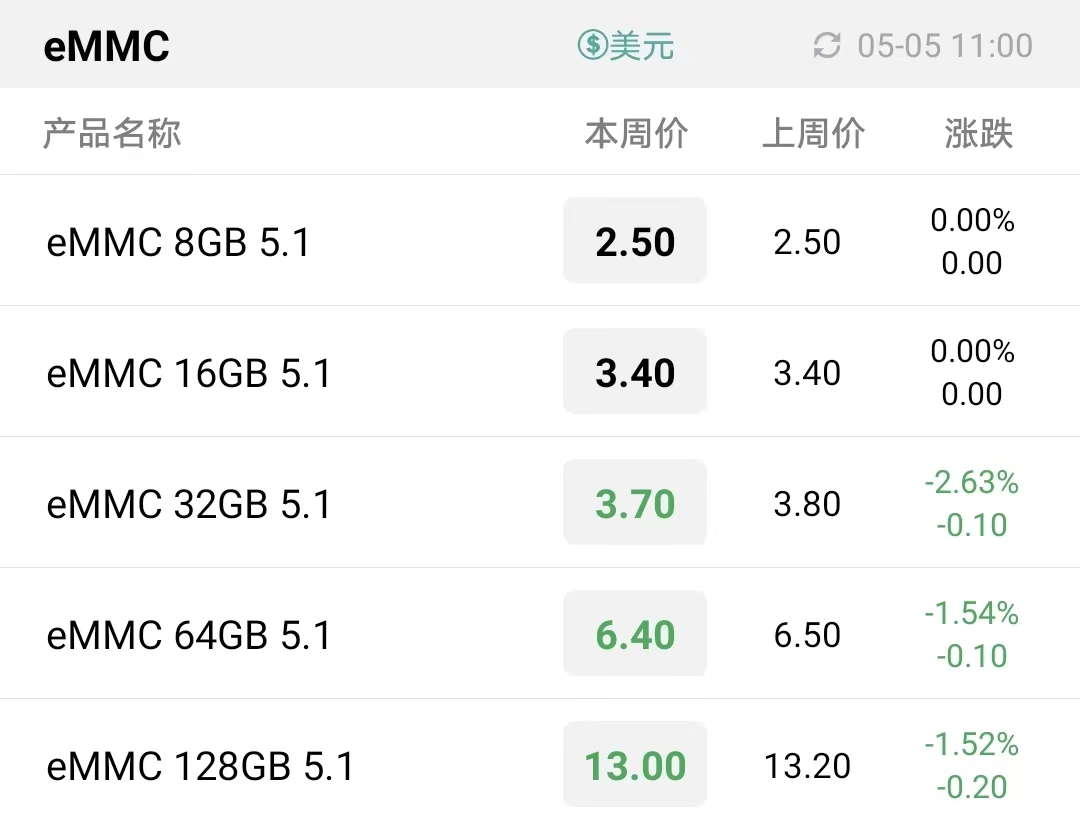
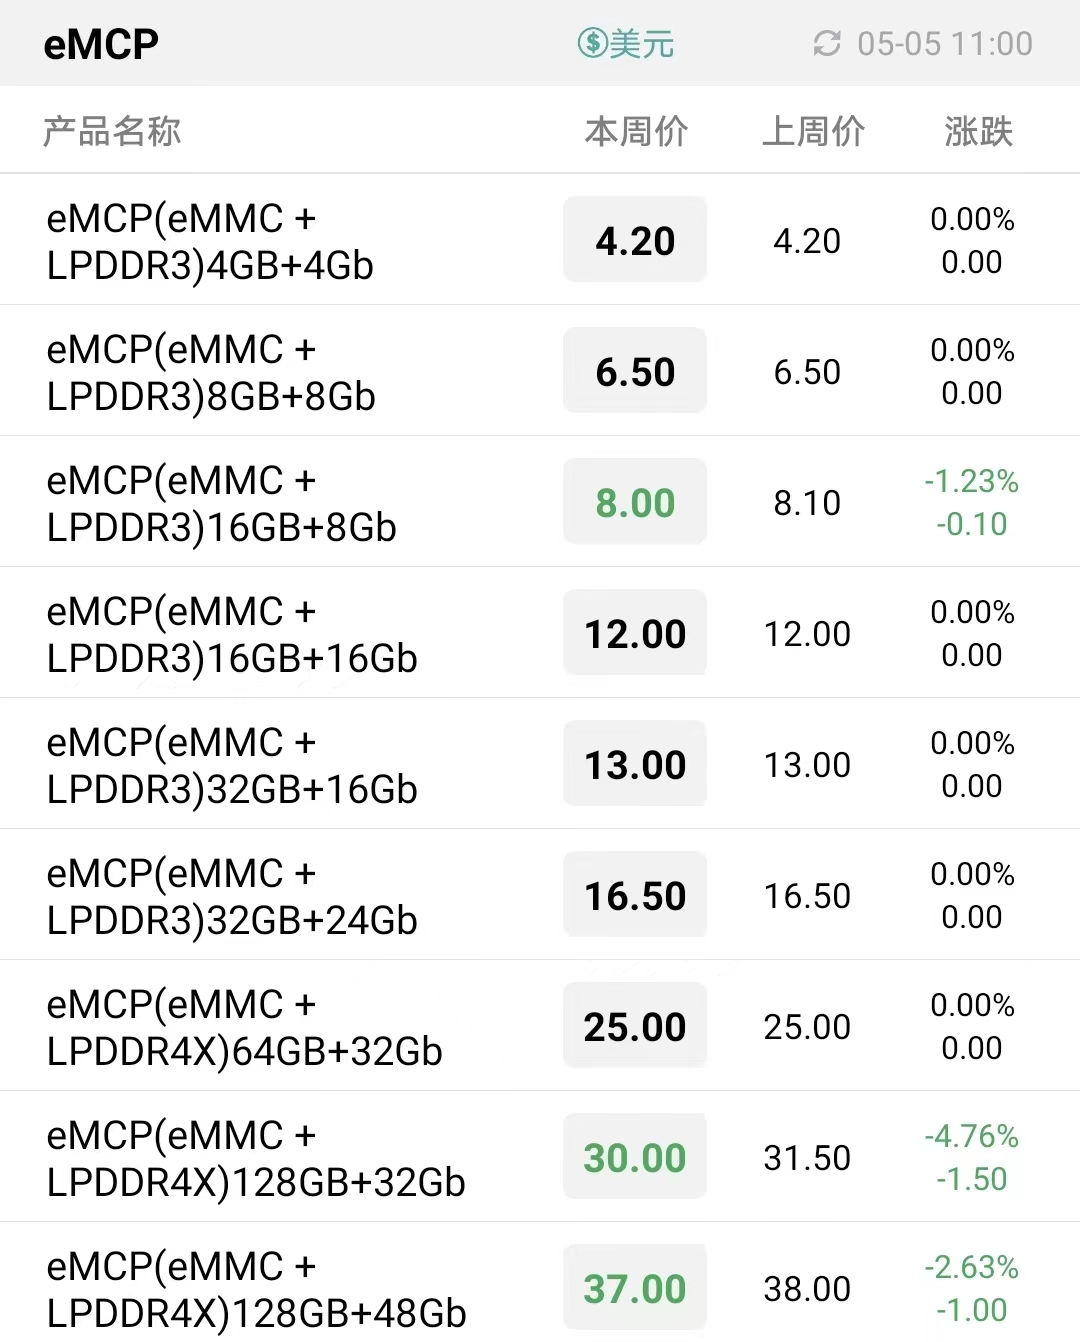
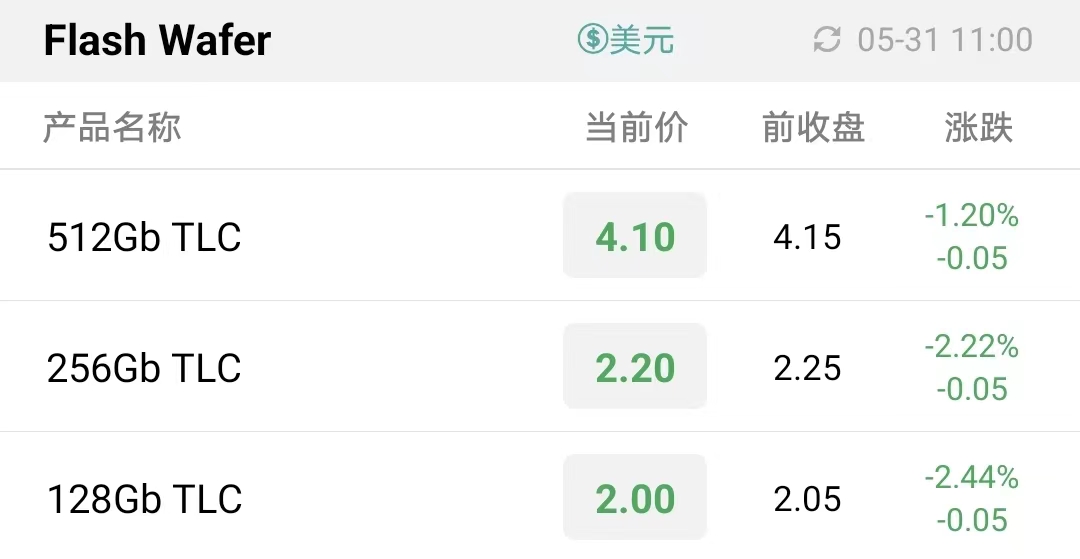
整体来讲,目前现货存储市场库存水位依然偏高,部分产品报价倒挂严重,但在高竞争压力下,保市占、促流水是主要市场旋律。随着此前预估的终端厂商砍单消息陆续成真,本周存储行情继续承压,大部分产品报价继续下调。
对于各应用市场,三星认为,预计服务器SSD需求将持续增长,客户端SSD、企业级PC将会保持稳定,而消费类PC需求则会趋于萎缩。
在第一季度总营收表现中,DRAM业务占总收入比例为65%,NAND业务占总营收比例为32%,其他业务占比约3%。其中,DRAM产品bit出货下滑高个位数百分比,ASP(平均单价)下滑中低个位数百分比;NAND产品bit出货增长约16%-19%,ASP(平均单价)增长约低个位数百分比。
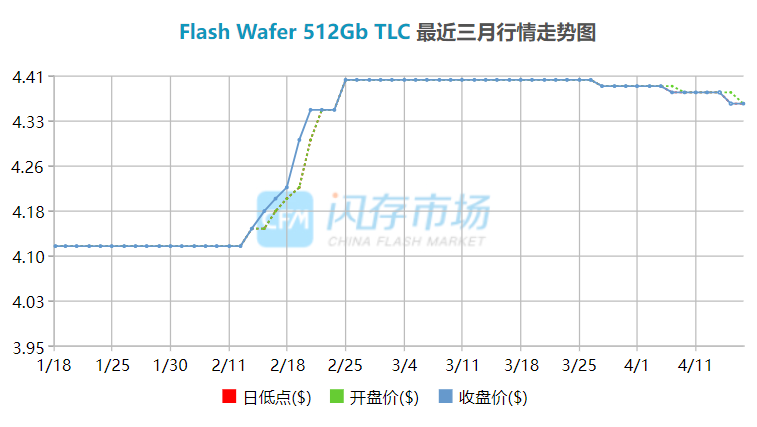

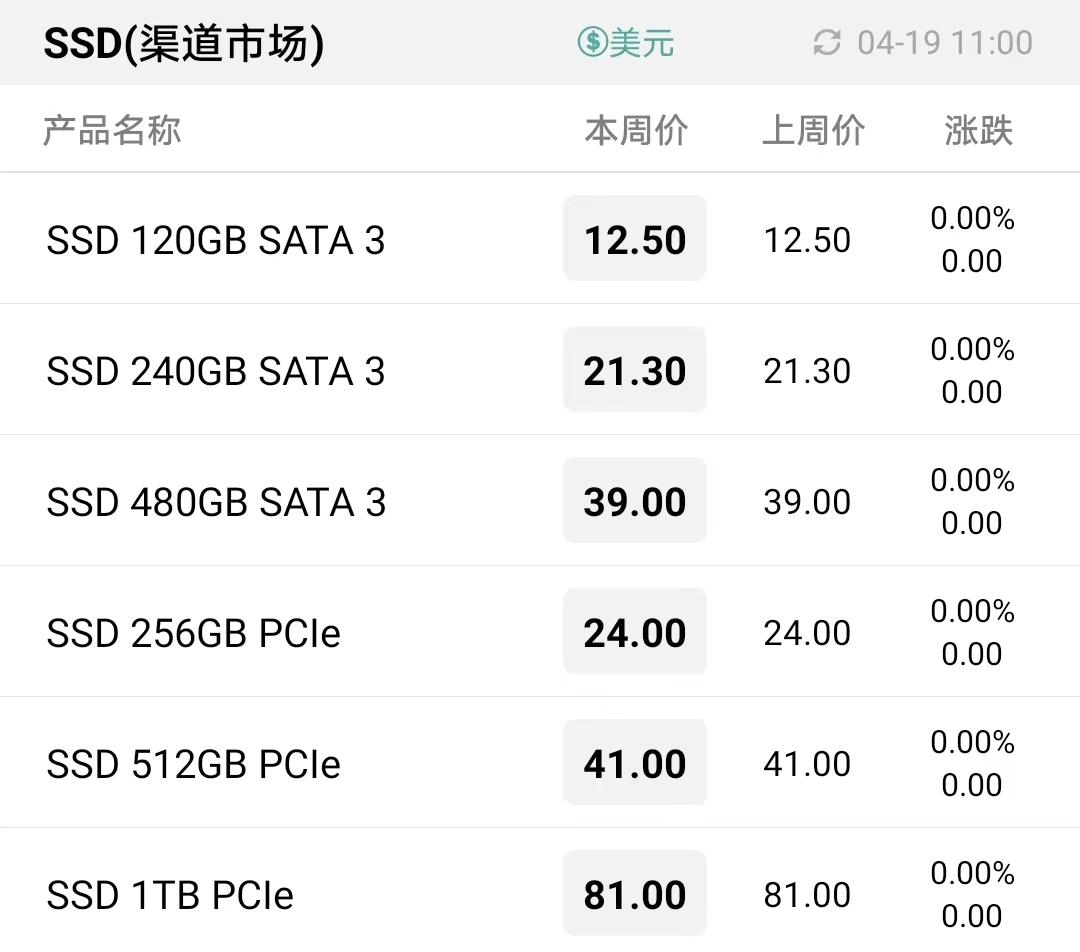
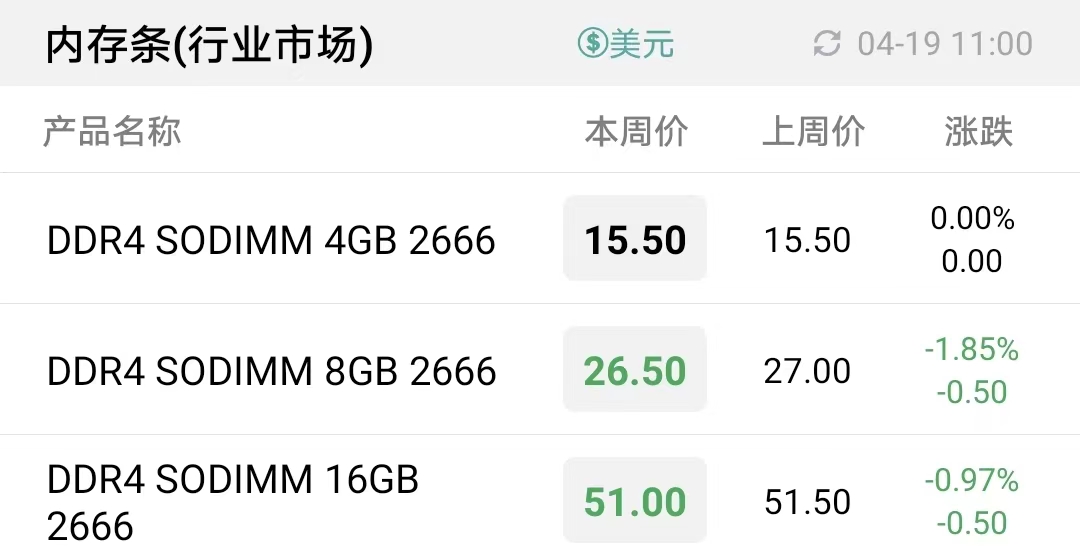
由于消费类市场疲软以及部分终端客户库存水位偏高,原厂的压力已经显现。市场消息表明,近期铠侠、SK海力士均试图向部分客户提出相关存储产品报价调涨5%-10%,但终因消费类市场表现低迷而被部分客户拒绝。
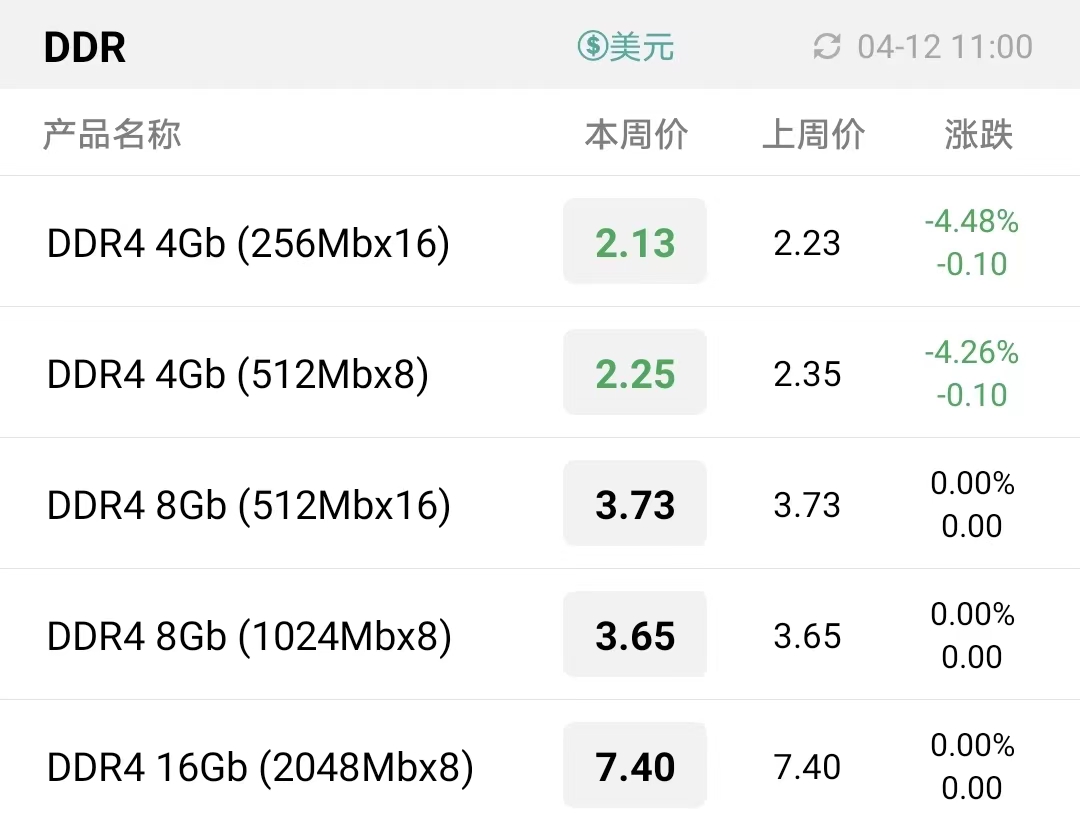
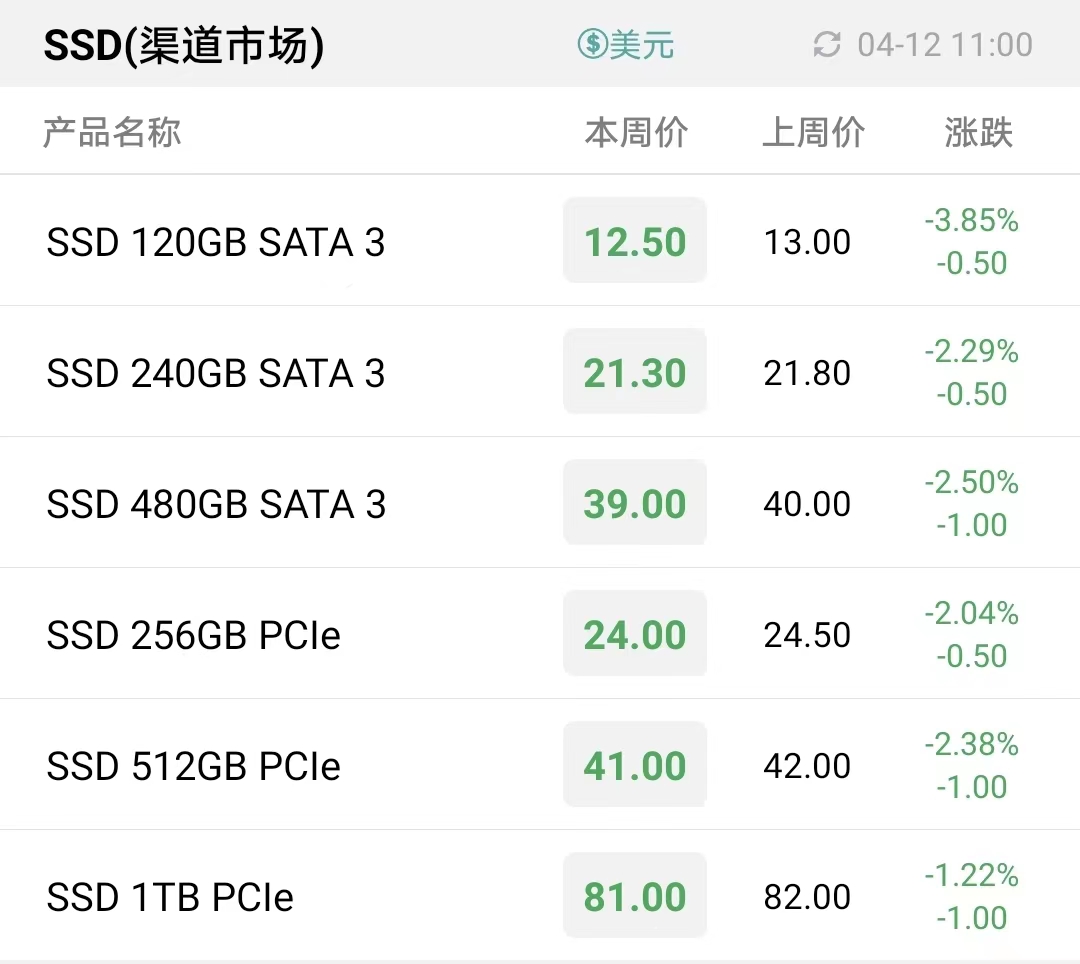
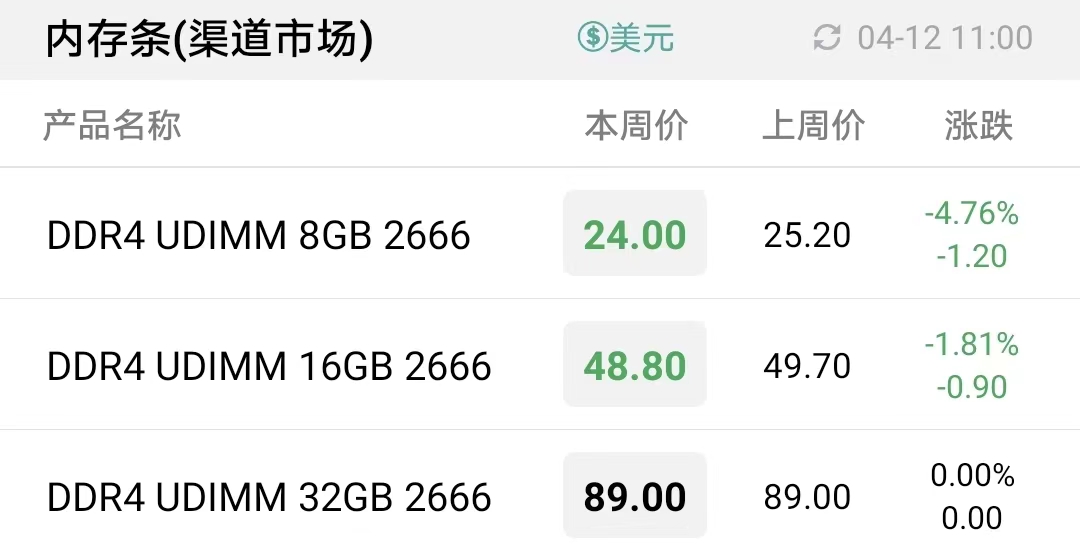
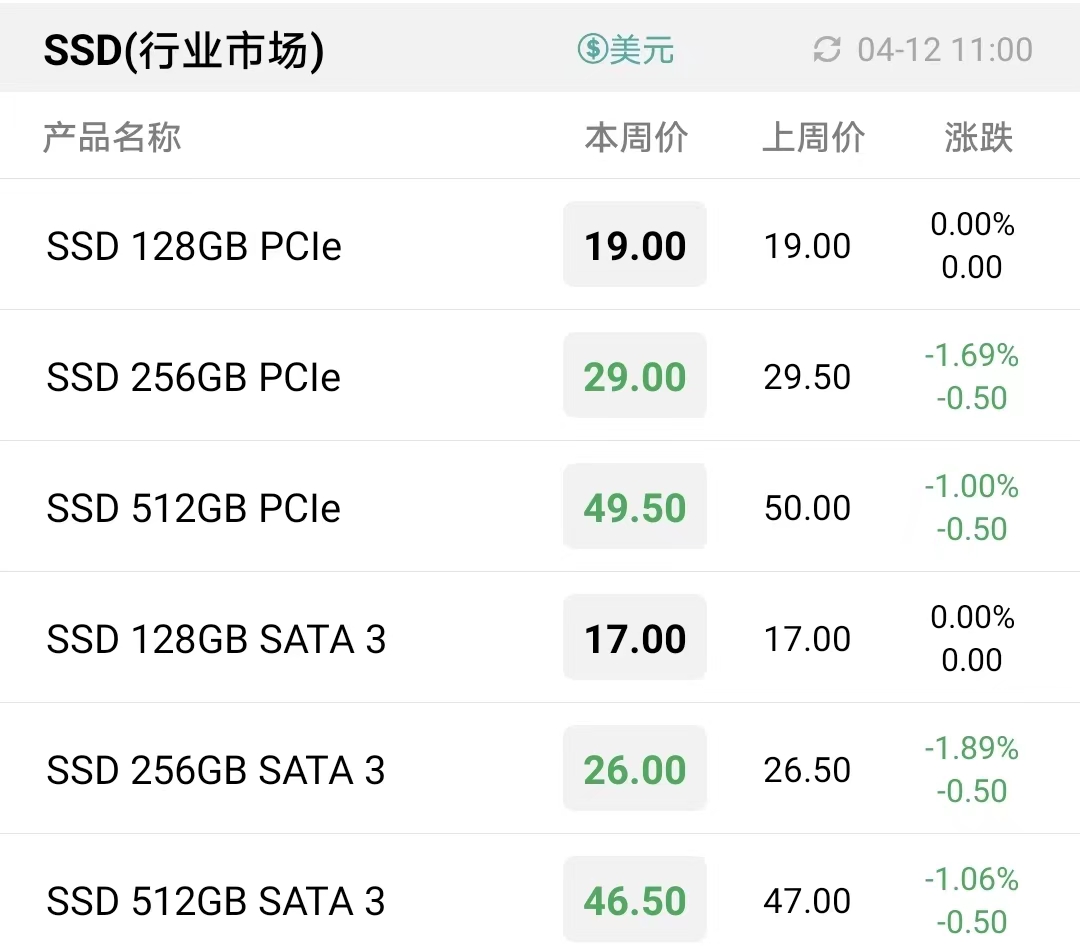
在渠道SSD和内存条市场,在激烈的市场竞争和库存压力下,最终也于上周开始掉入降价的周期。本周存储渠道市场仍以促进流速为主,继续下调产品报价以加快库存周转。
 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





















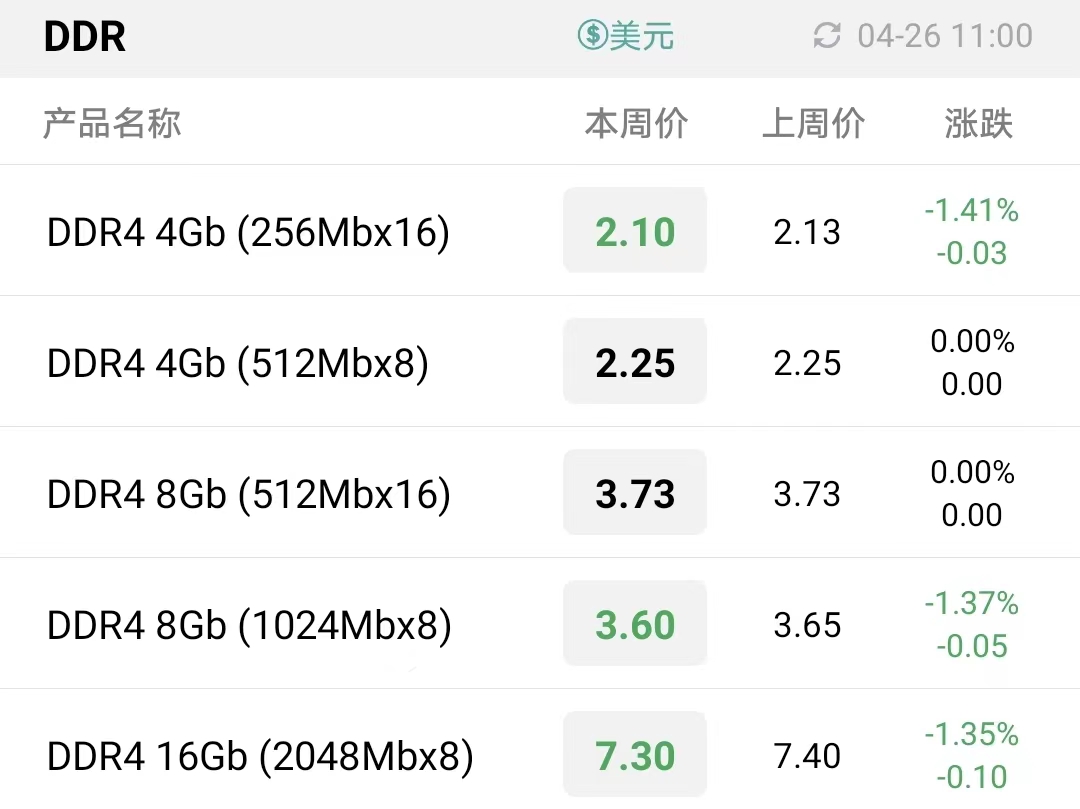
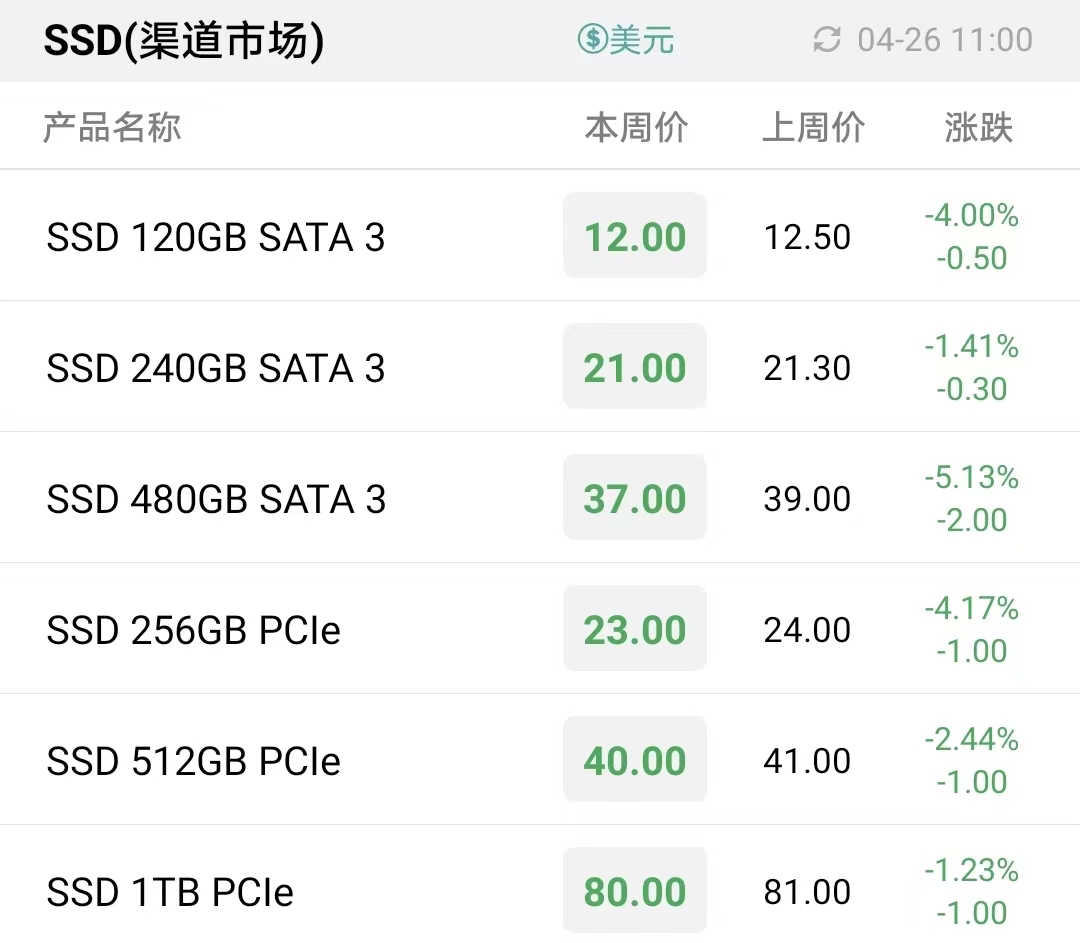
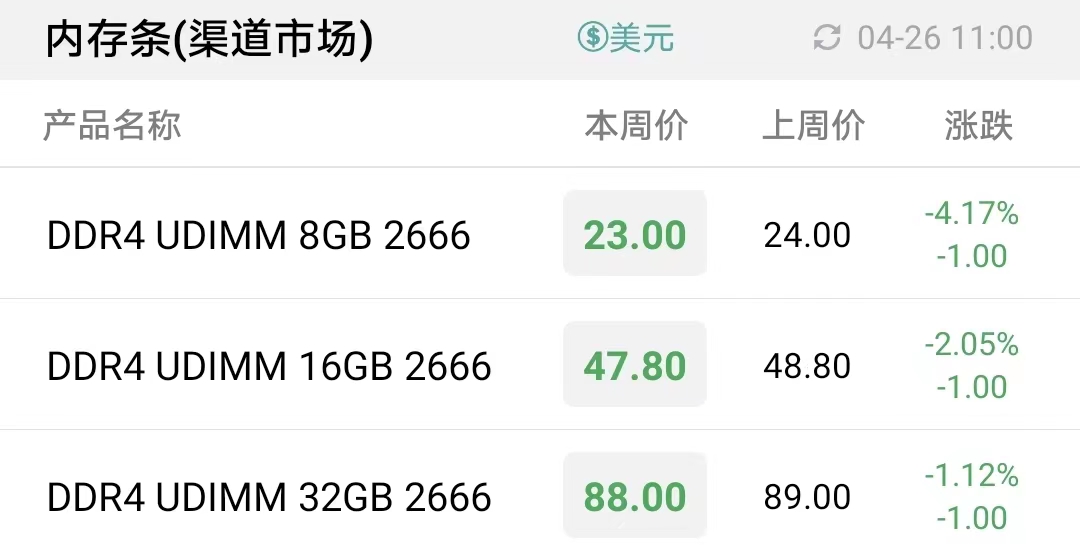
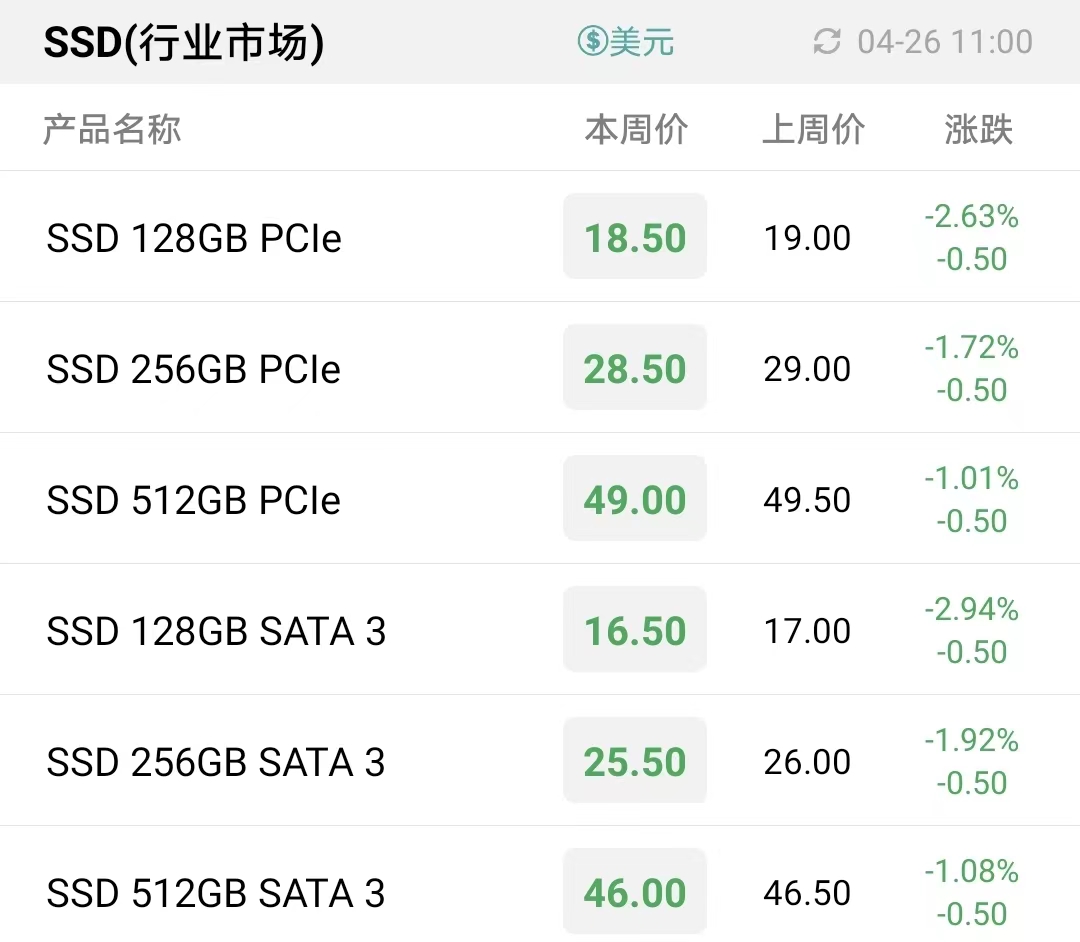
 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格