


二季度以来,即便Chia币挖矿一度引发大容量SSD抢购热潮,带动存储行情迎来一波涨势,然而,在渠道市场淡季效应下,整体市况依旧低迷,供需双方处于僵持阶段。
另一方面,市场调研数据表明,疫情导致远程办公、学习需求骤增,带动数据中心对企业级SSD需求攀升;PC市场也仍旧蓬勃发展,IDC预估今年出货数量将增长18%,达到3.57亿台。
在这种情况下,存储原厂将资源优先满足需求更为强劲且利润稳定的数据中心、OEM客户自然也无可厚非。因此,渠道厂商资源供应势必受到挤压。
业内人士表示,当前原厂态度依旧坚挺,并不断释放供需紧张信号,加上近期物流比较紧张,导致国内市场现货不多。
此外,晶圆代工产能紧缺恐今年内无解。台媒报道,台积电、联电、力积电等晶圆代工厂Q3报价最高将上调三成,远高于市场此前预期的15%;封装大厂日月光Q3也将再提高打线封装价格,调涨幅度约5%~10%。市场消息称,部分存储厂商受主控以及其他IC、PCB等物料短缺影响,甚至无法安排生产。
渠道市场需求低迷,部分产品倒挂严重
对于渠道内存市场,需求依旧低迷,部分厂商为促进资金流通,继续下调部分产品报价,倒挂行情加剧。
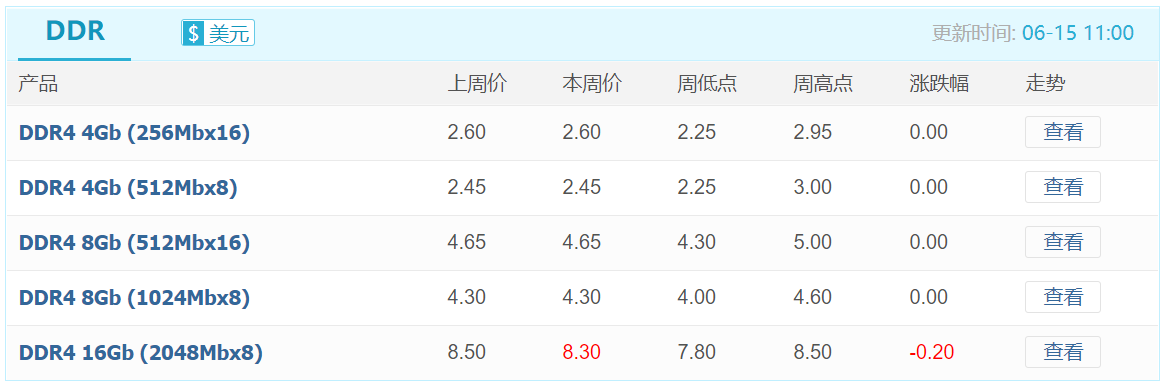
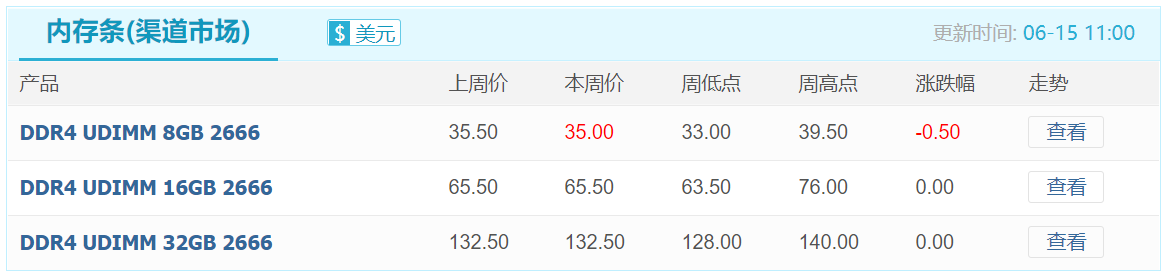
根据闪存市场ChinaFlashMarket报价,本周部分内存产品报价下调。其中,DDR4 16Gb (2048Mbx8)报价由8.5美元下调至8.3,降幅2.4%;DDR4 UDIMM 8GB 2666报价由35.5美元下调至35美元,降幅1.4%。
DDR颗粒最新报价
渠道市场内存条最新报价
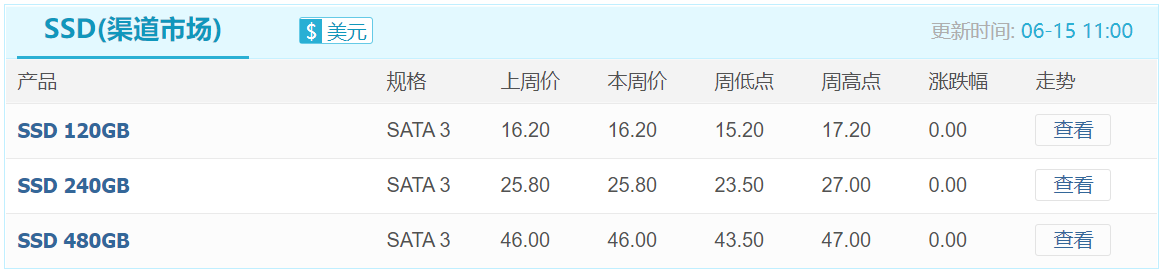
在渠道SSD市场,除需求低迷之外,上游部分资源供应依旧不足,加上近期物流相对紧张,导致国内现货不多,供需双方僵持不下,因此本周渠道SSD报价保持不动。
渠道市场SSD最新报价
卡和U盘行情依旧横盘,整体需求弱,原厂价格高企,部分产品价格倒挂。
行业市场需求有撑,出货相对稳定
行业市场内存条最新报价

行业市场SSD最新报价

嵌入式市场依旧深陷零部件缺货、涨价困扰,叠加下游需求表现不佳,整体行情平稳。
eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格