


在Q4财季期间,西部数据企业级SSD收入环比增长了一倍以上,游戏EB出货量同比增长近70%,WD_BLACK SSD完成了索尼 PS5 游戏机认证。当前,BiCS5闪存产品约占西部数据Flash收入的一半,并计划在今年底至2023年间推出新一代BiCS6闪存产品。
展望下半年,三星认为服务器存储需求相对PC、Mobile稳定,但不确定性依然很高。三星表示,注意到许多企业正在采用混合云服务器,将他们的本地服务器与数据中心、公共云服务器连接在一起,这点为服务器的存储需求提供了有力的支持。
对于下半年的市场展望,SK海力士持谨慎的态度,预计包括服务器在内的存储需求都会有所放缓,明年的投资计划也将受影响。
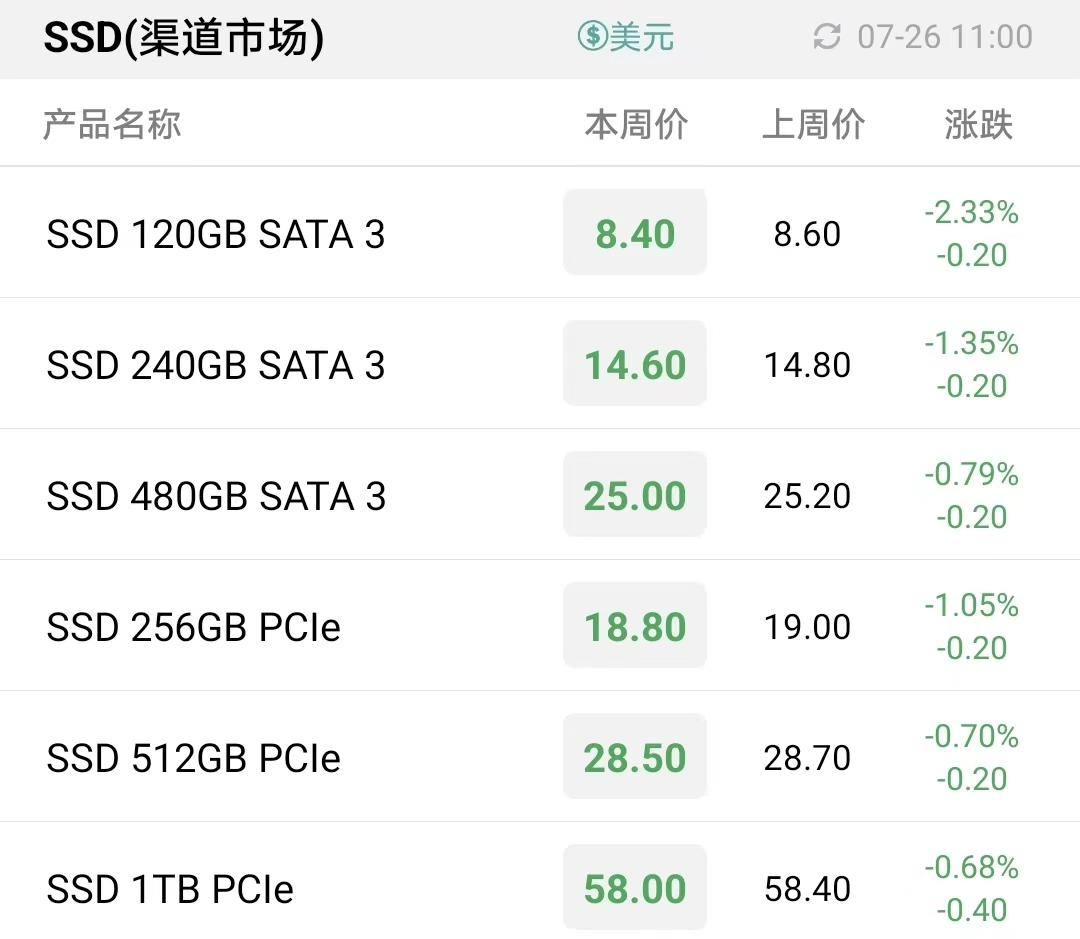
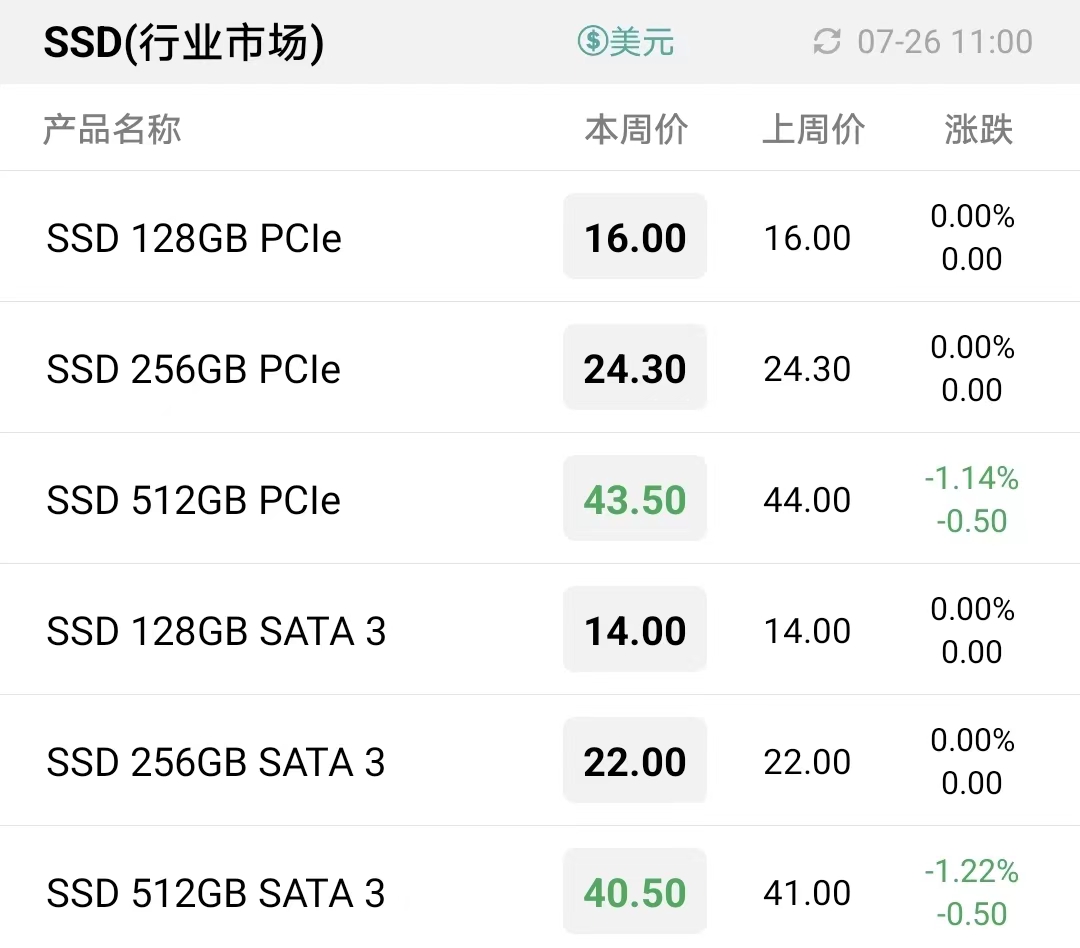
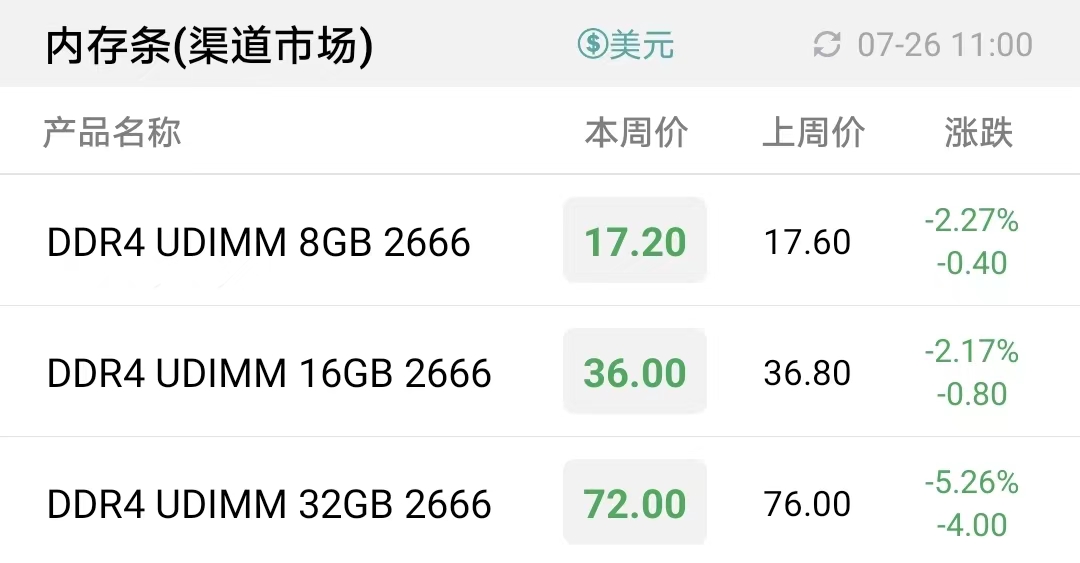
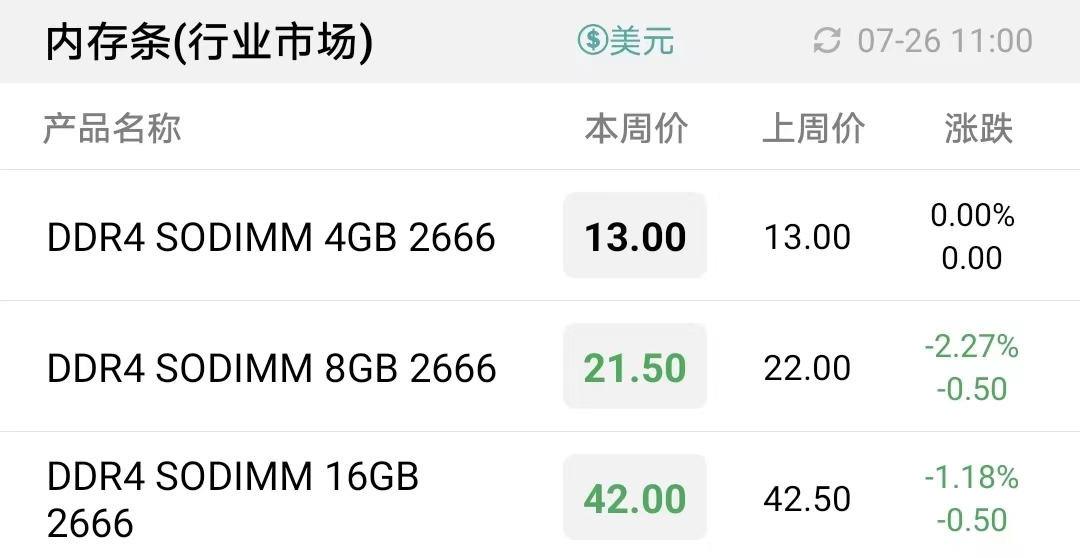
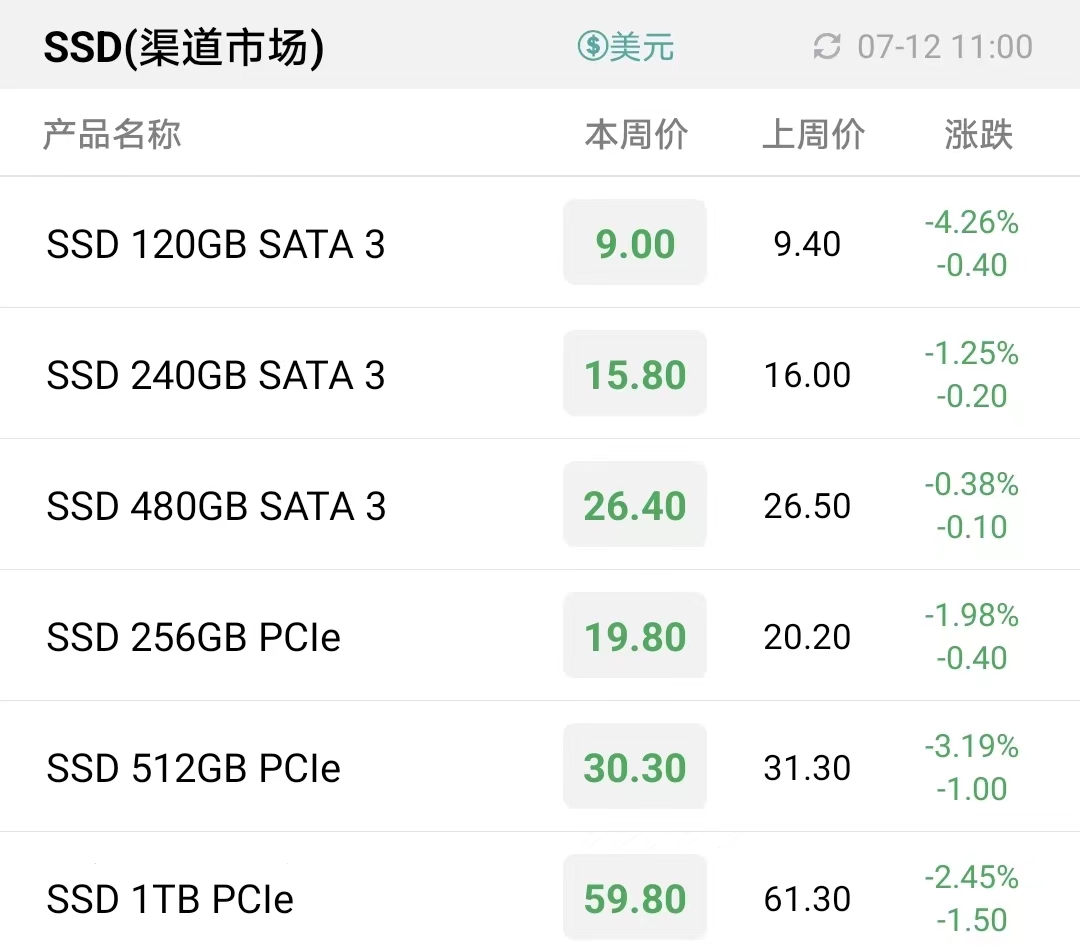
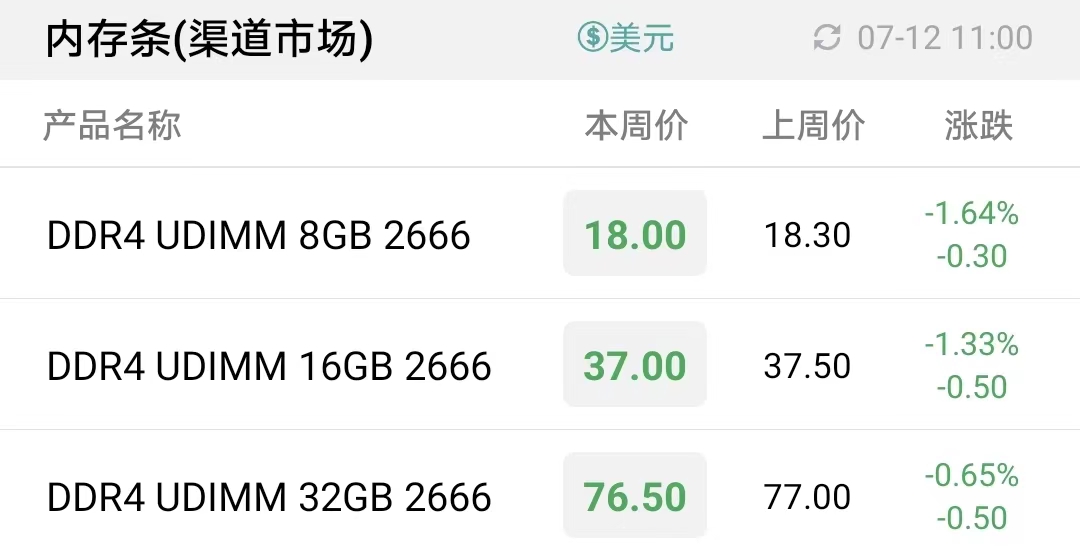
即使经过一系列持续降价,存储供过于求的情况短期仍然难以有显著的改善,本周现货市场SSD需求依然萎靡但降幅放缓,内存条加速以价换量拼出货。
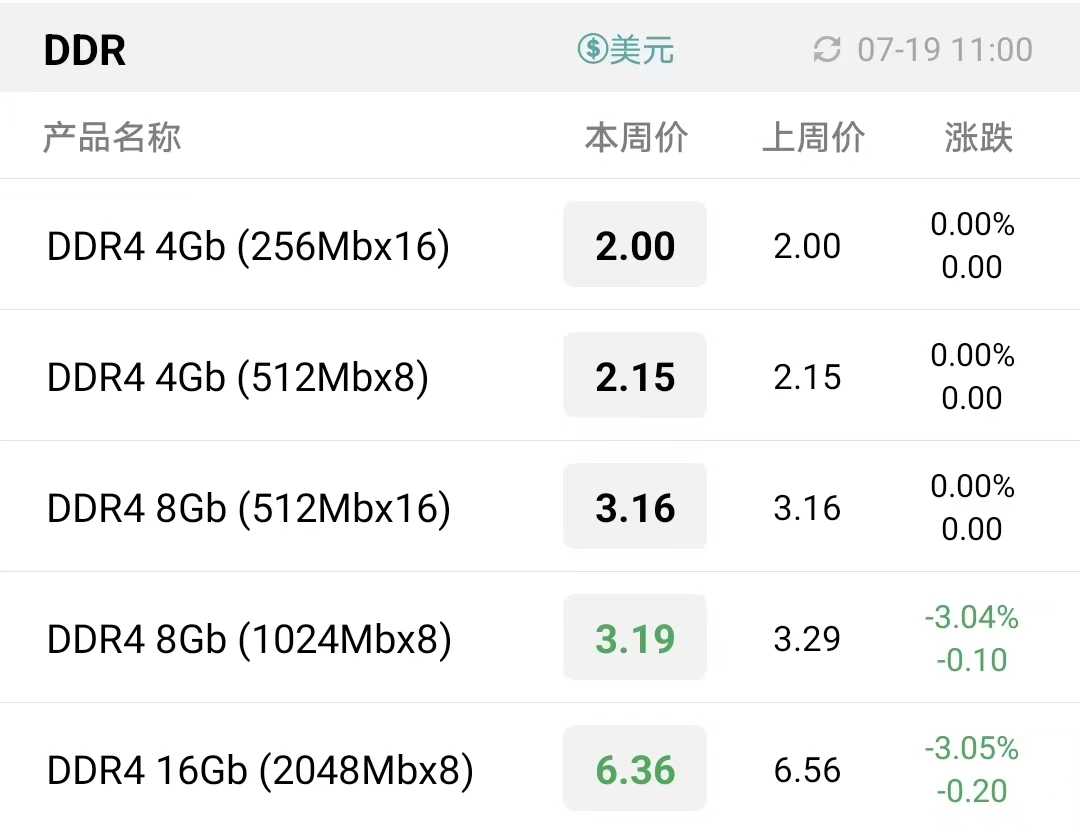
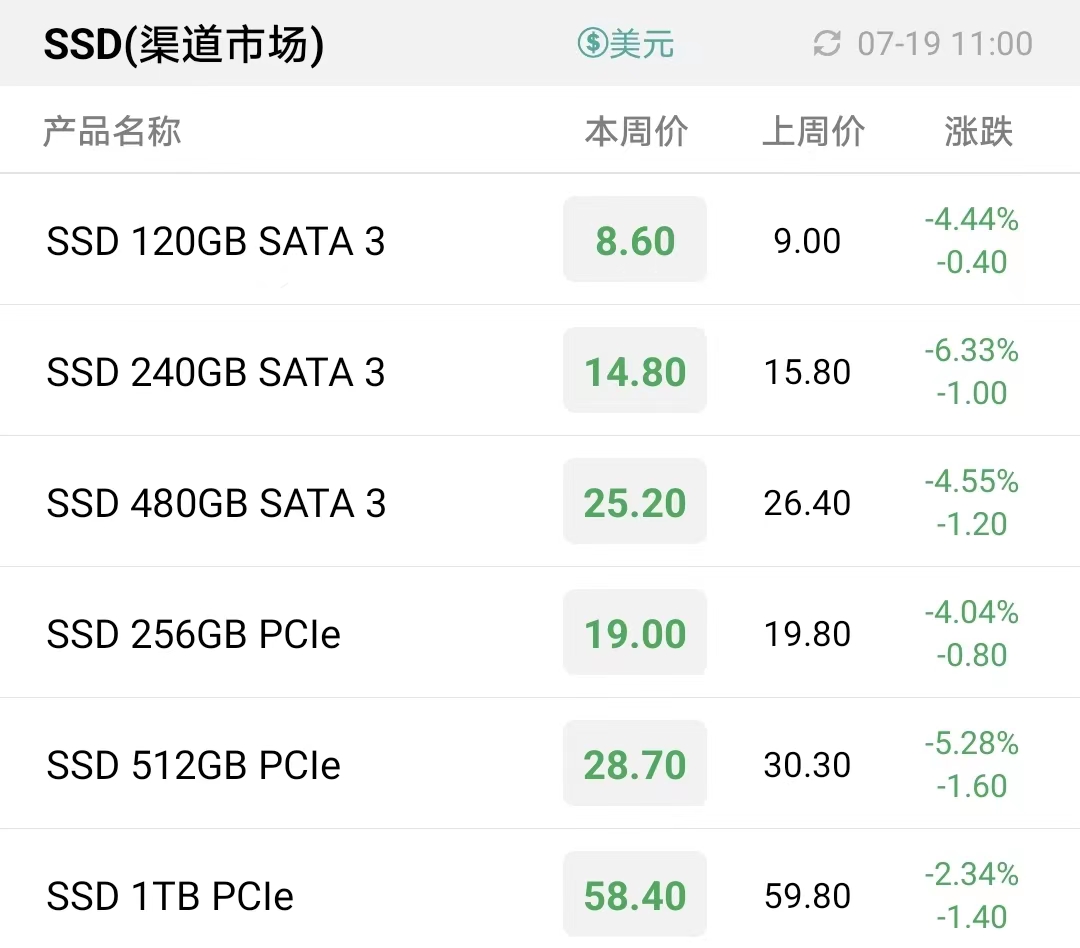
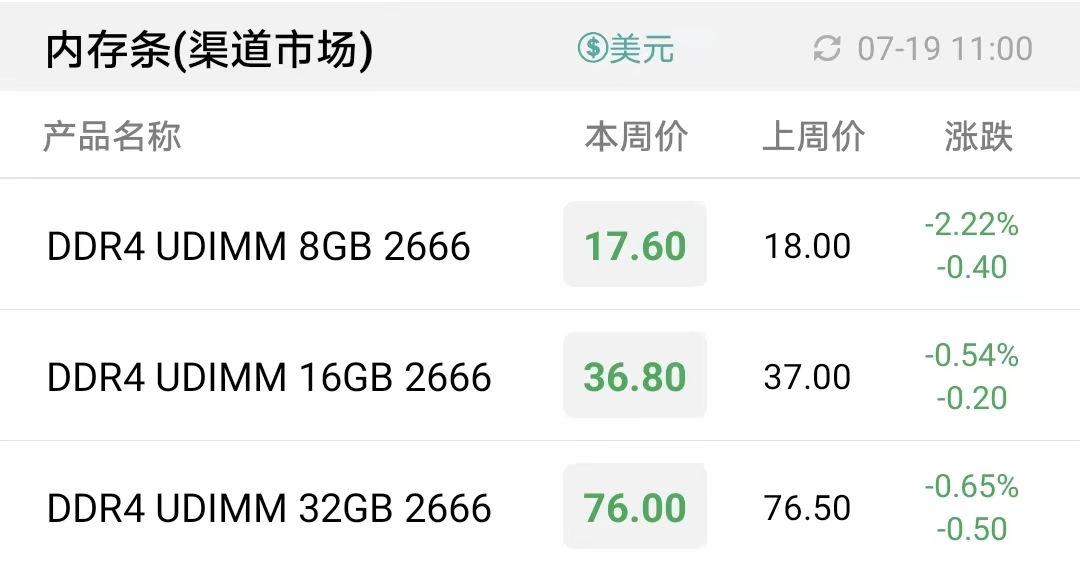

三季度的旺季不旺已成定局,供应链杀价压力巨大。当前环境下存储产品出货难度普遍较高,议价空间大,目前在细分PC领域出现部分稳定的需求,出货随着需求慢慢流动,市场整体成交依然十分寡淡。

本报告一共有29页,完整报告内容包括存储市场规模、存储容量的未来增长、嵌入式产品和SSD等的发展趋势、各应用市场的变化、NAND Flash和DRAM的技术发展等等。
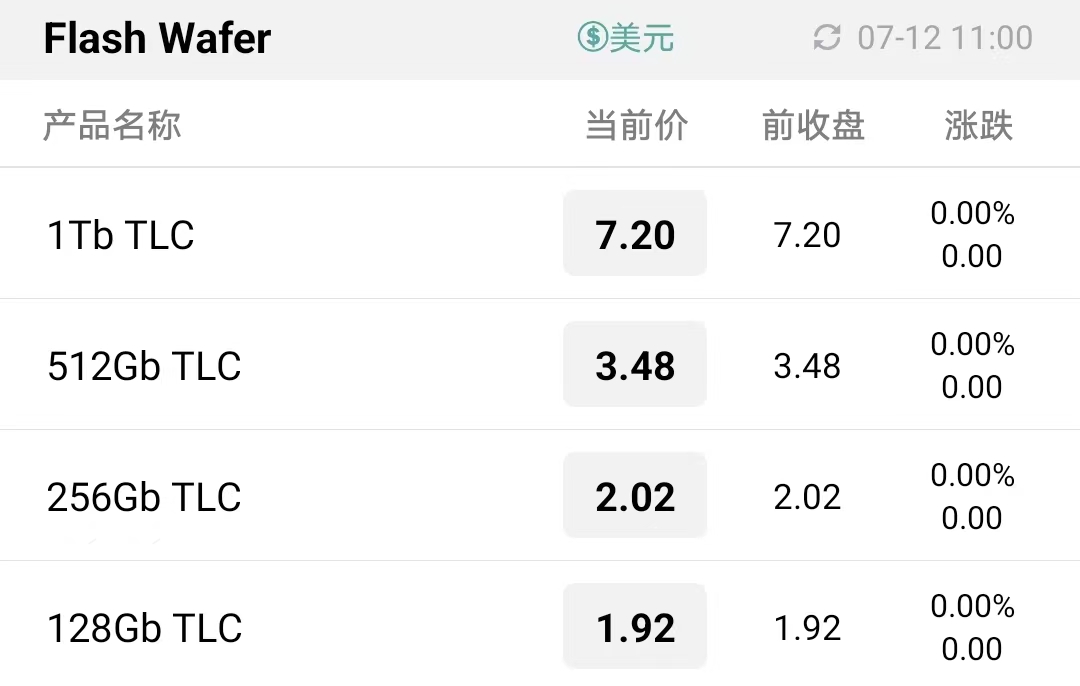
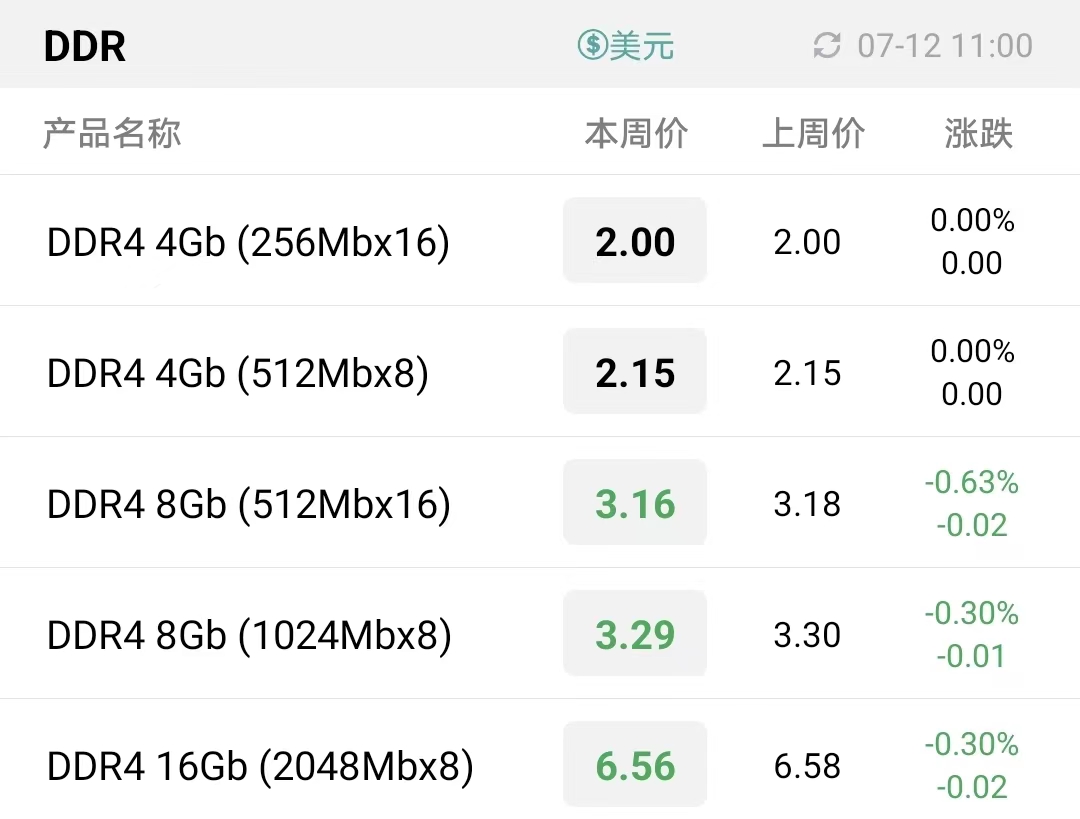
韩国作为全球最大的存储芯片生产国,5月芯片库存激增53.4%,为四年来最大增幅,并且自去年10月以来芯片库存一直在同比增长。库存高企之下,无可避免的会出现降价求售、以价换量的情况。
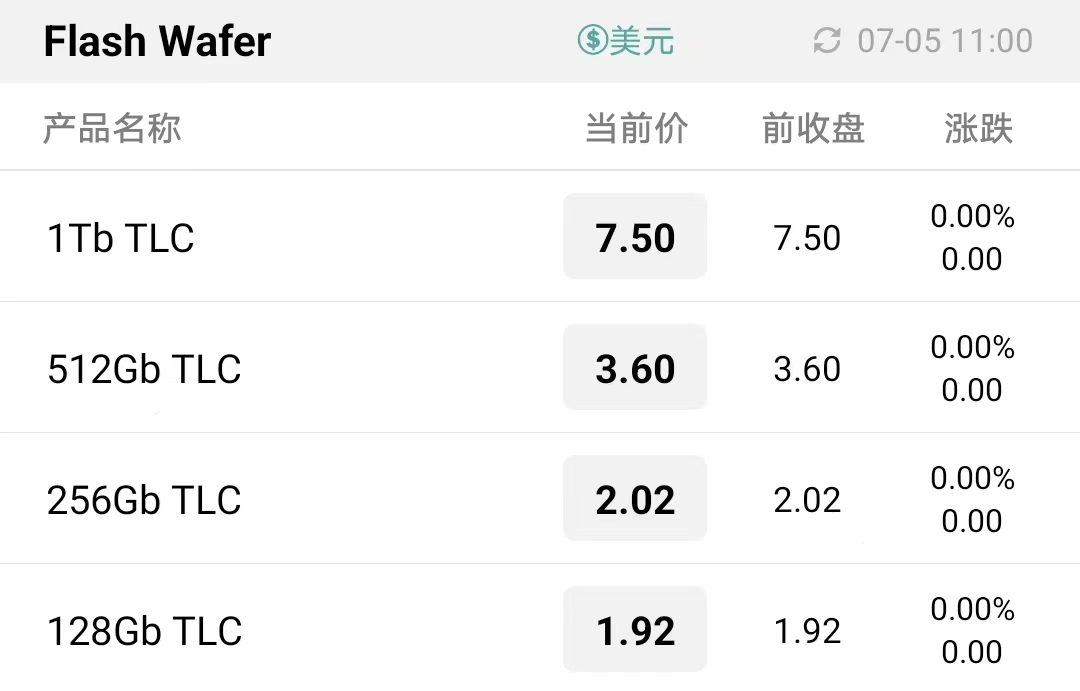
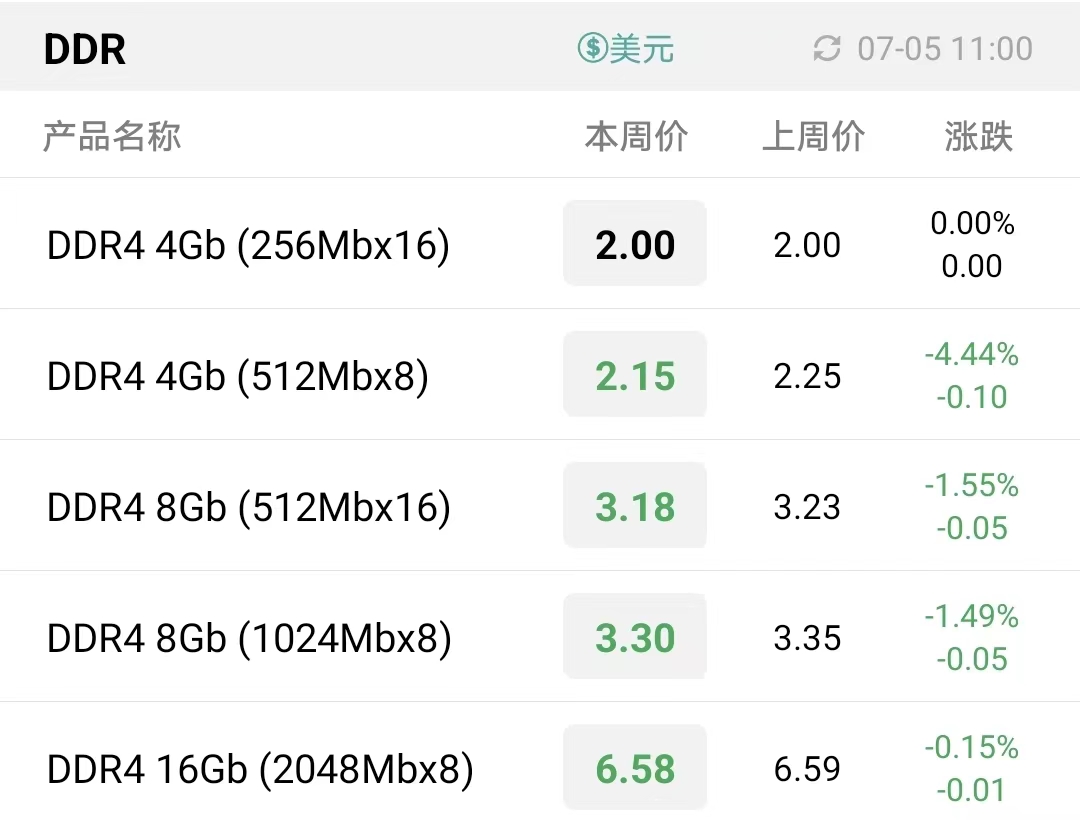
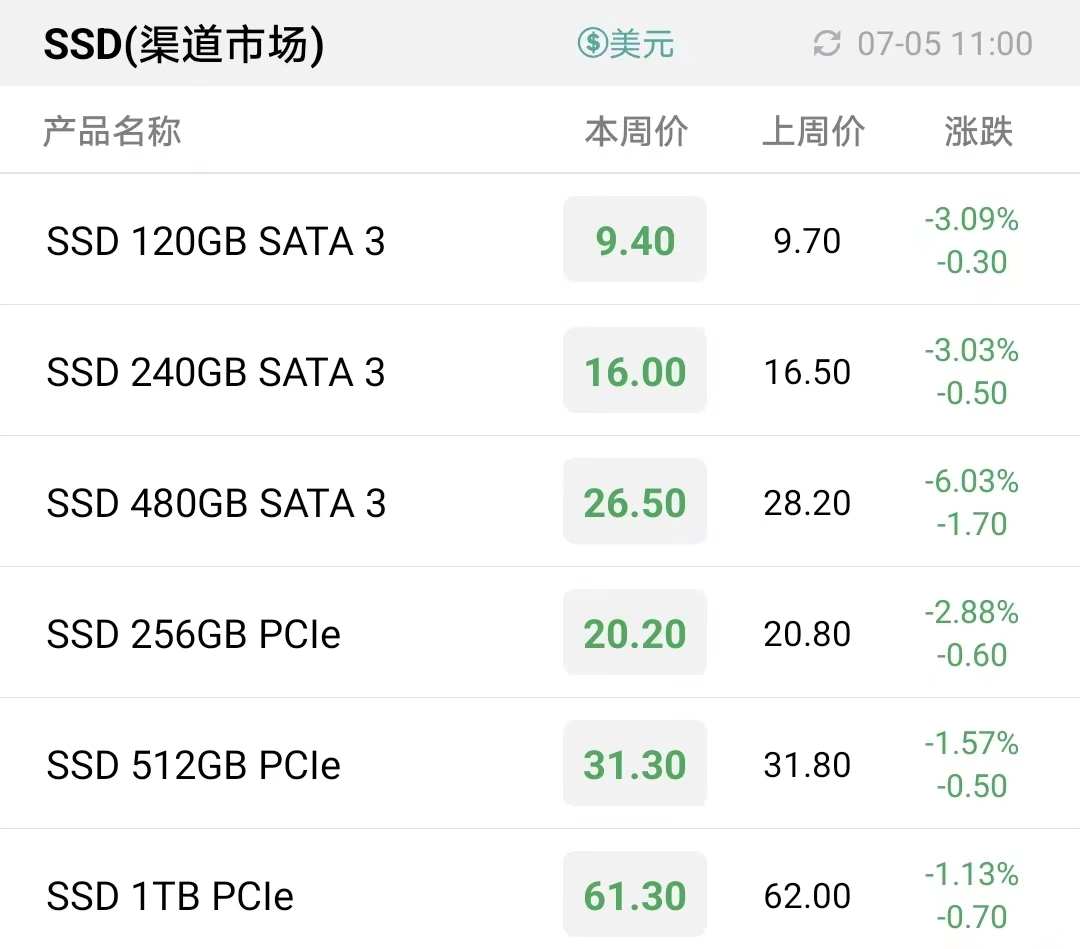
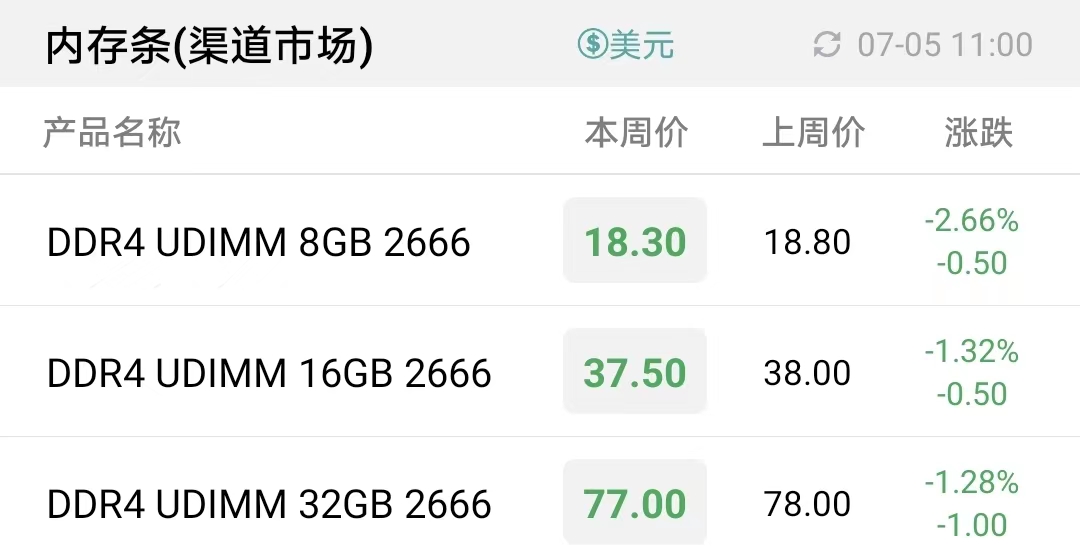
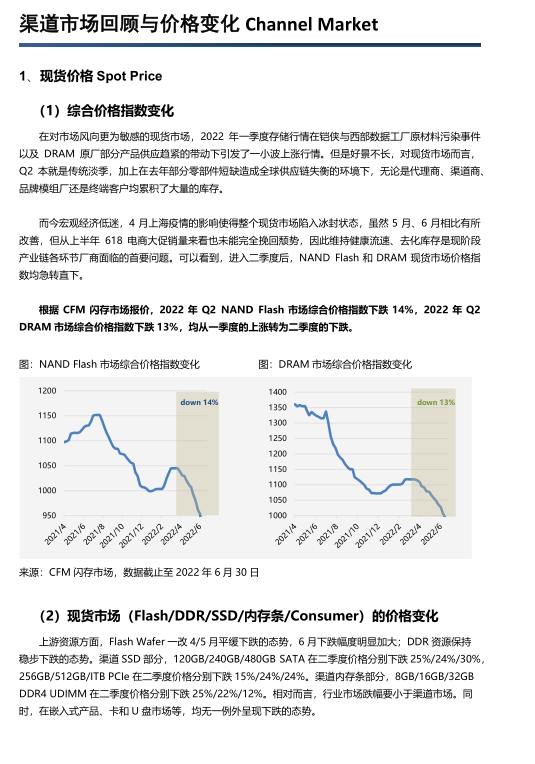
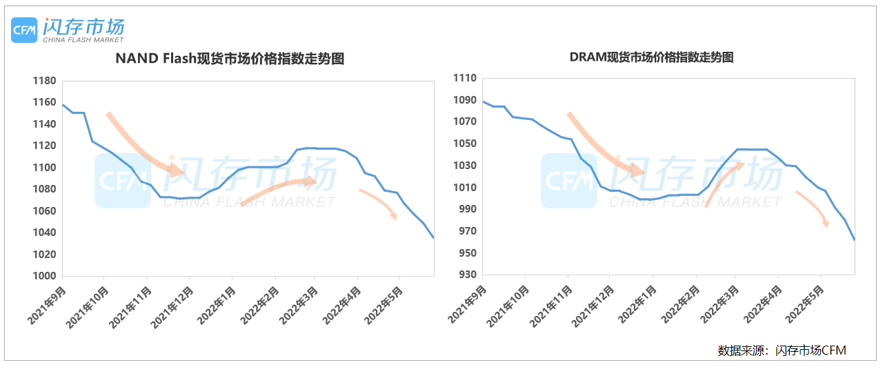
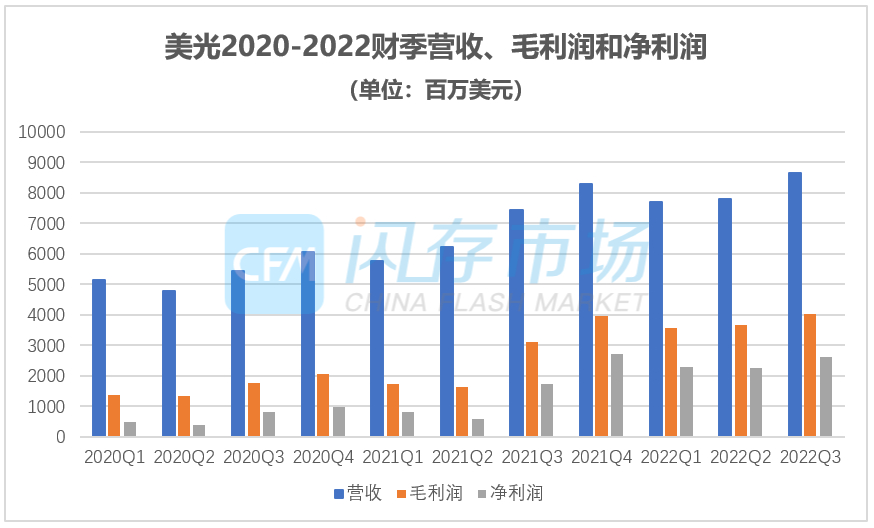
CFM闪存市场数据显示,今年以来NAND和DRAM价格指数双双下跌10%,由于当前消费端疲势未见收敛,三季度存储芯片价格有持续下探的趋势。
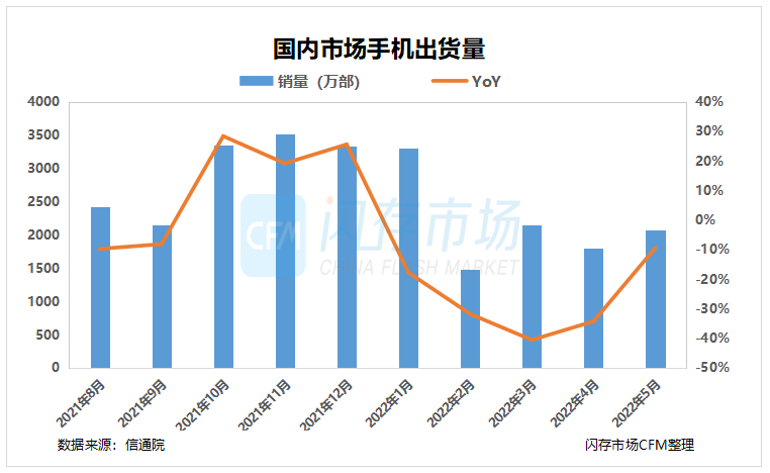
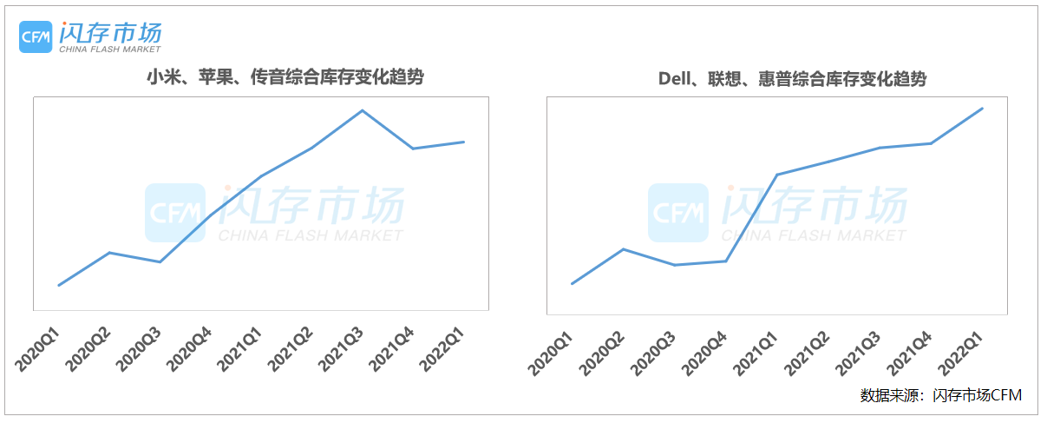
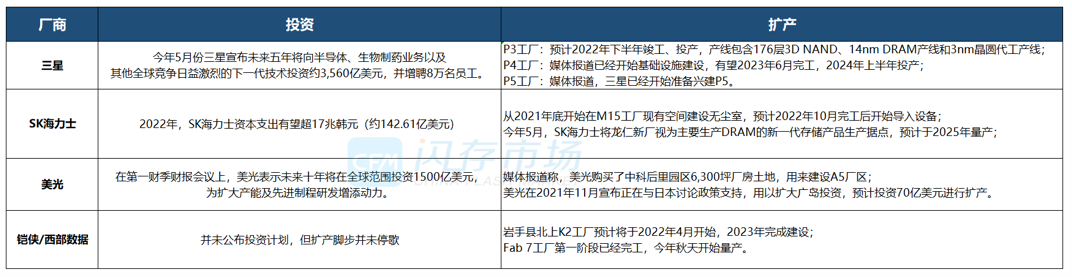
近期智能手机、PC产业链下调出货预期,上游芯片供应商削减订单的消息不绝于耳。在行业处于低迷态势之际,下半年存储产业将走向何方?值此Q2、Q3季度更迭之际,CFM闪存市场结合当前产业链现状进行汇总分析,供读者参考!
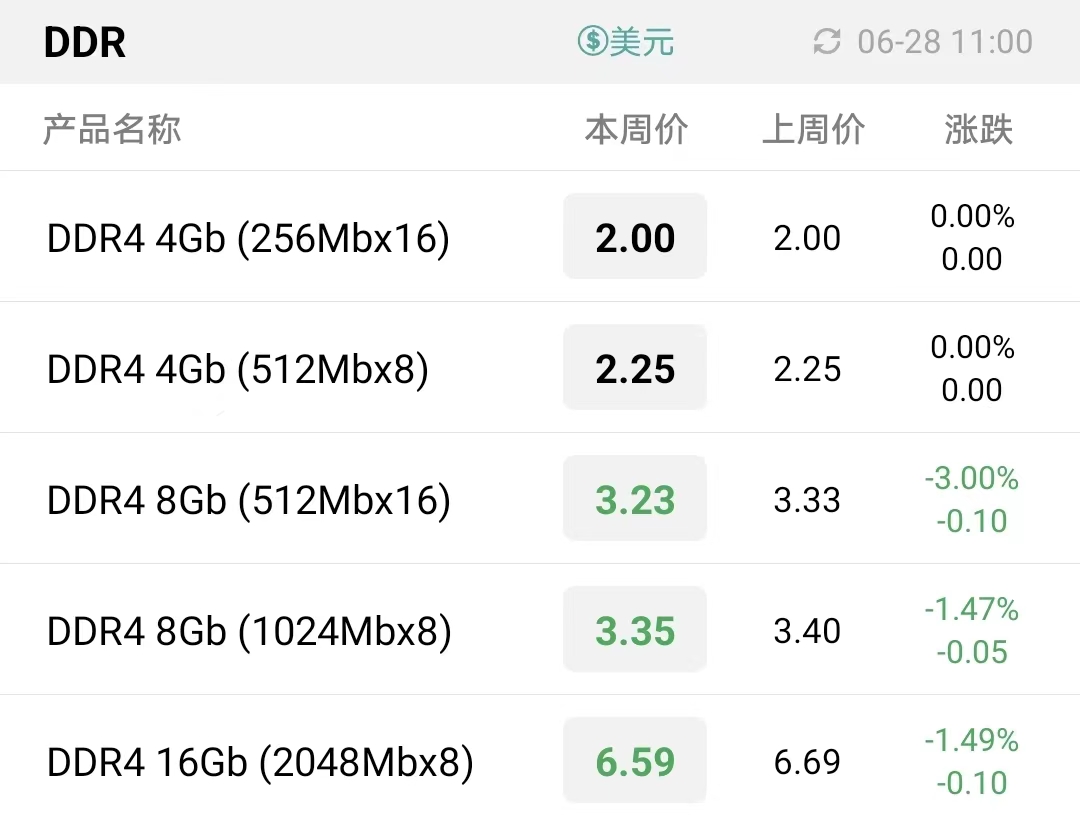
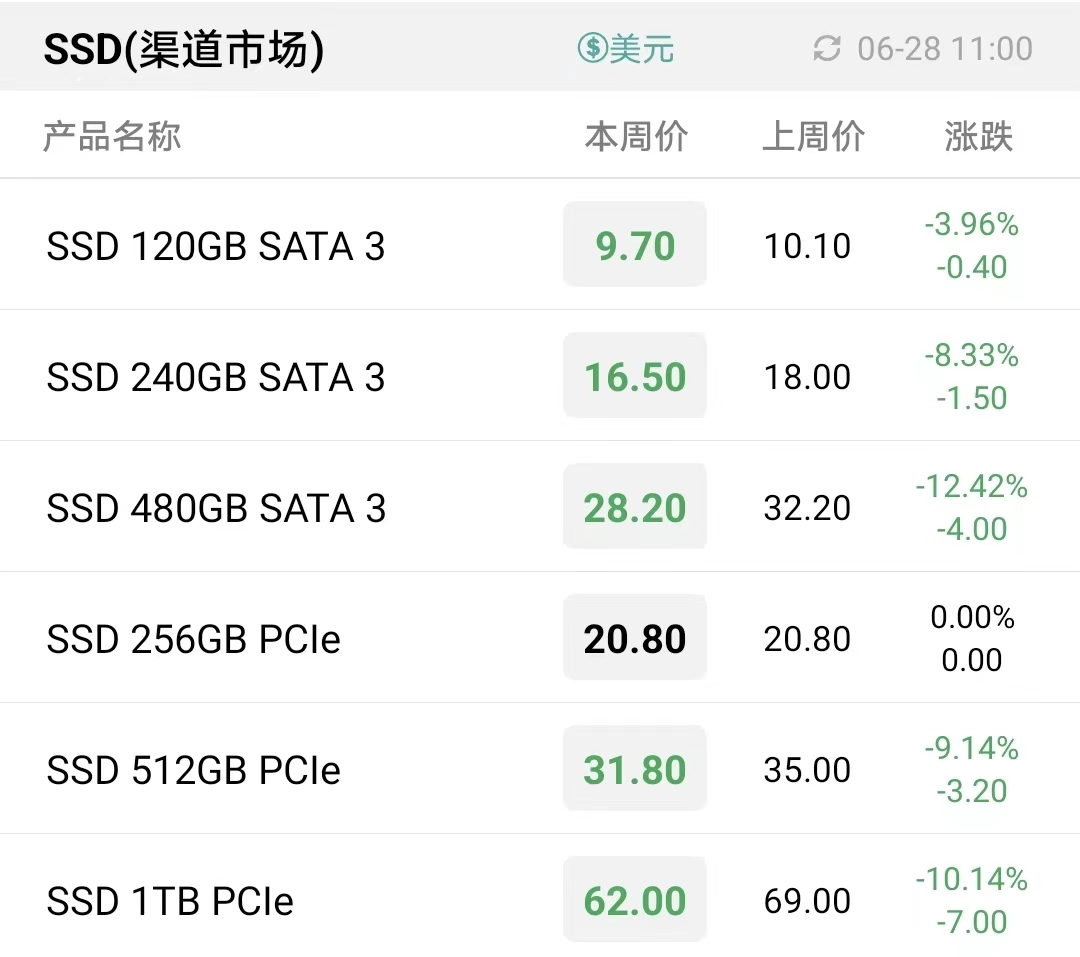
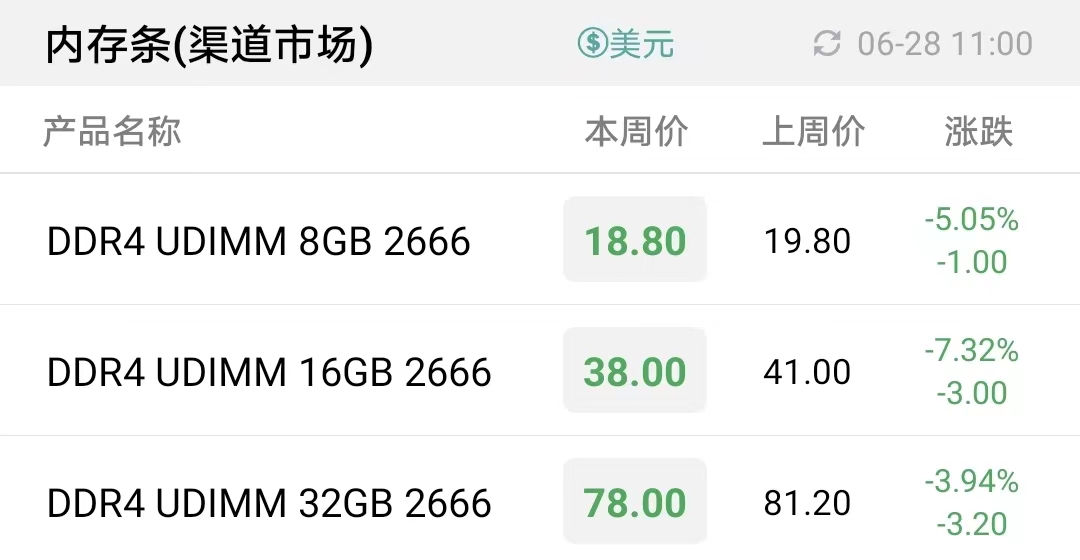
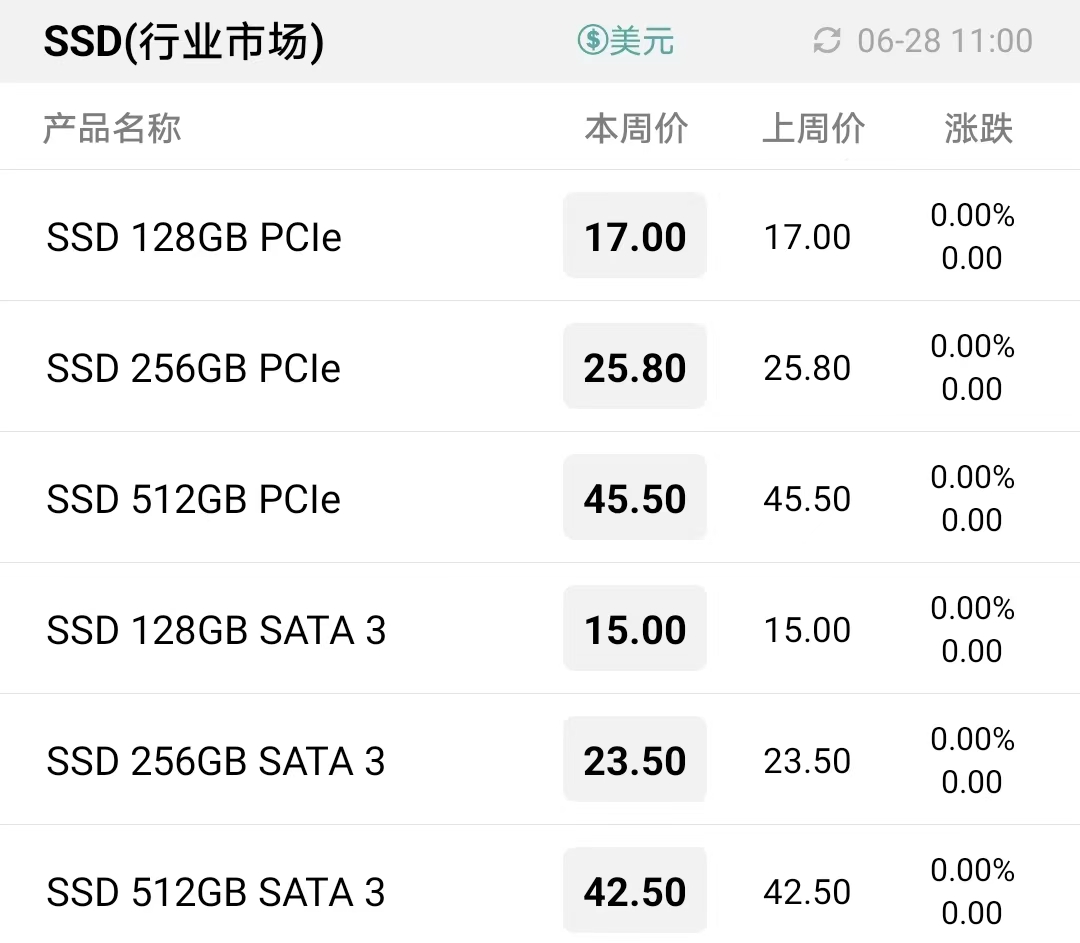
如今俄乌冲突、通货膨胀、失业率攀升持续影响着消费者决策,对于三季度的行情发展,“库存修正”已经成为是全产业链业者的当务之急。

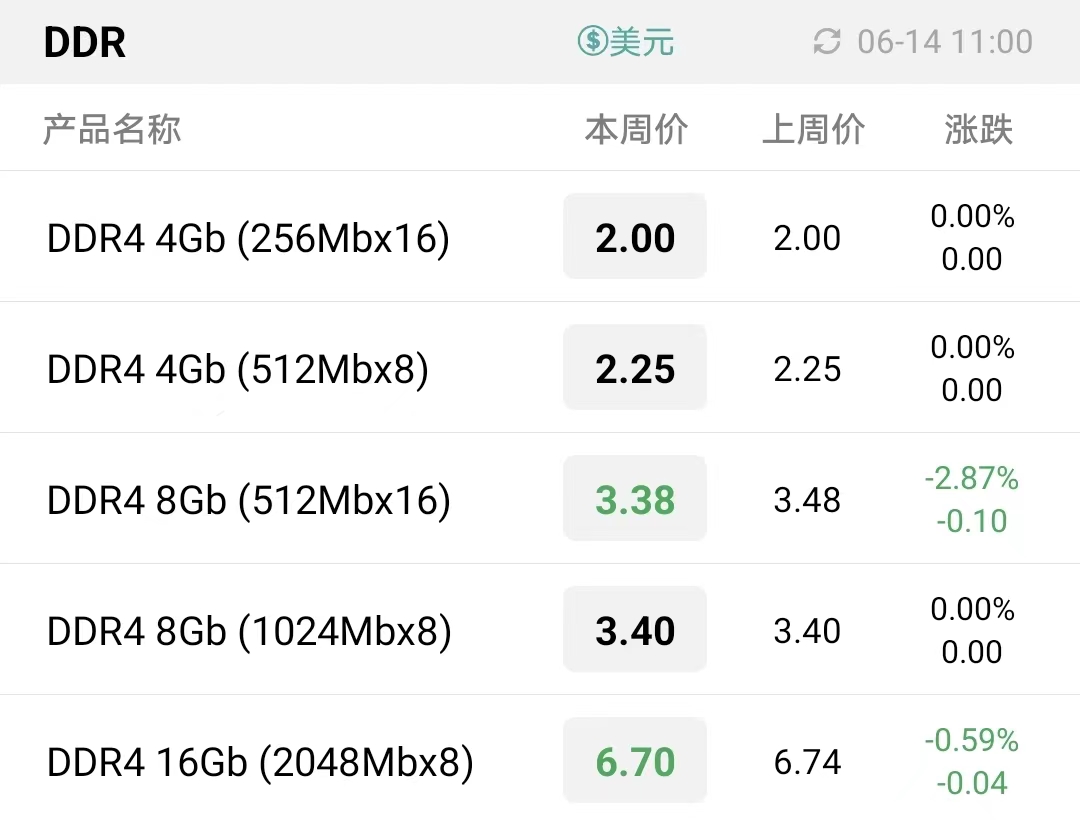
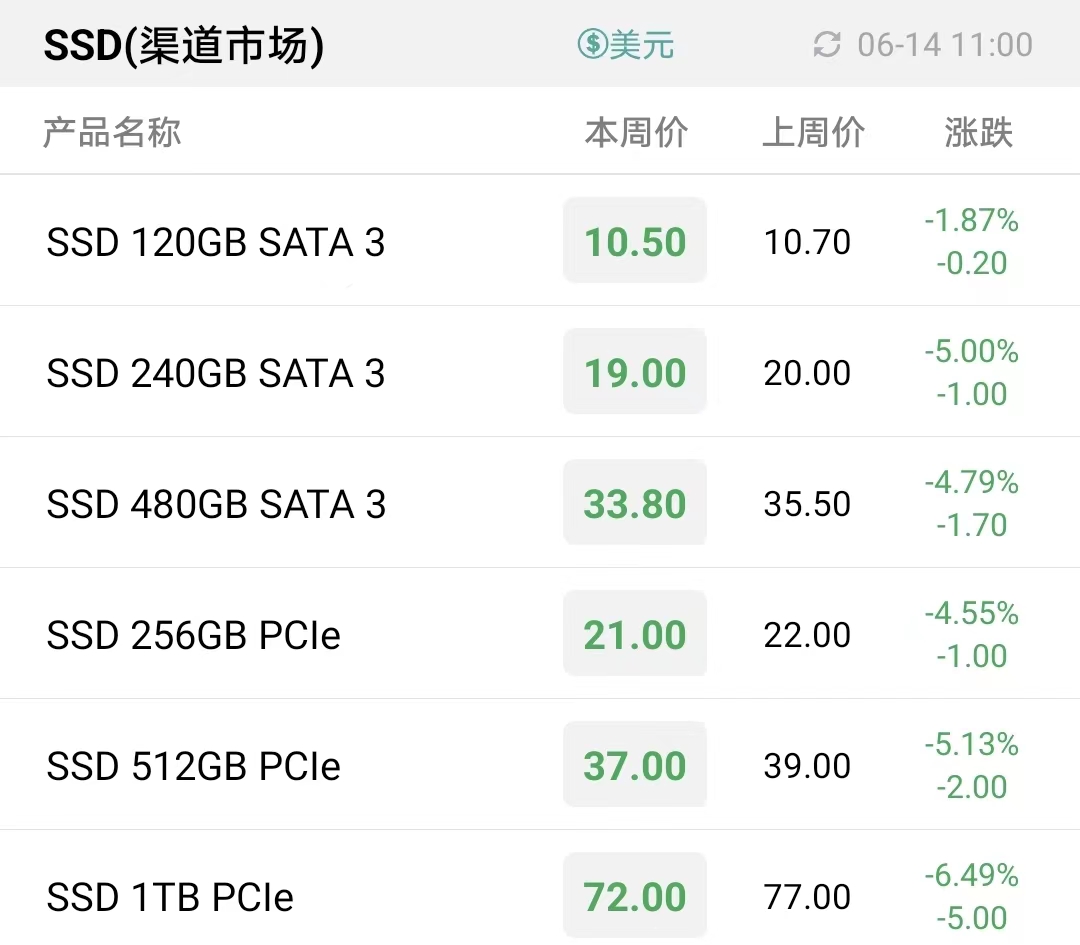
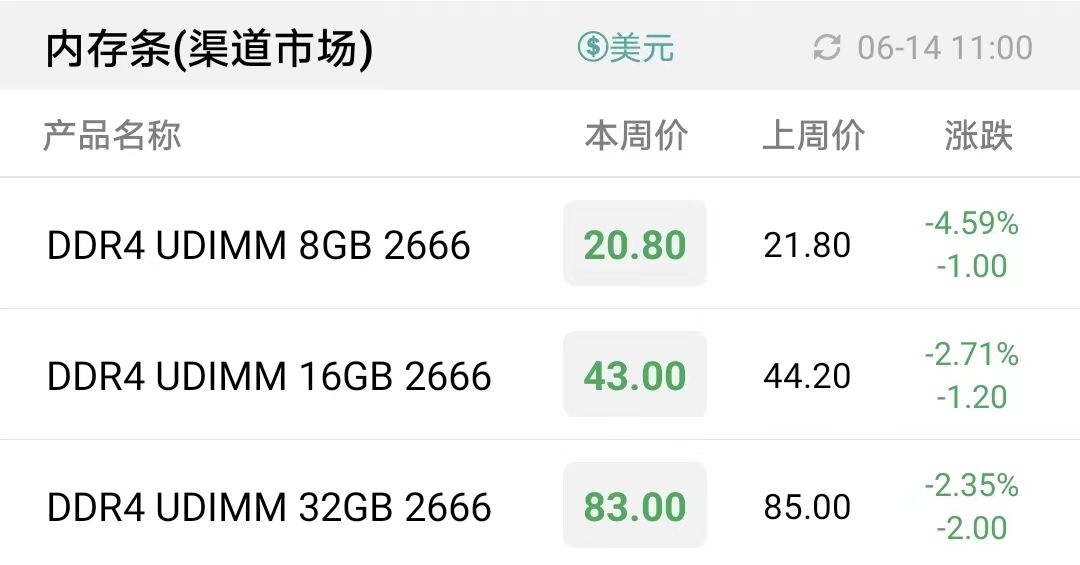
作为电子产业链的重要组成部分,存储产业链也正在低迷的市场需求中煎熬,经过了近两个月的跌价行情后,存储市场仍未感受到回暖信号,清库存、促流速仍是业内主旋律。
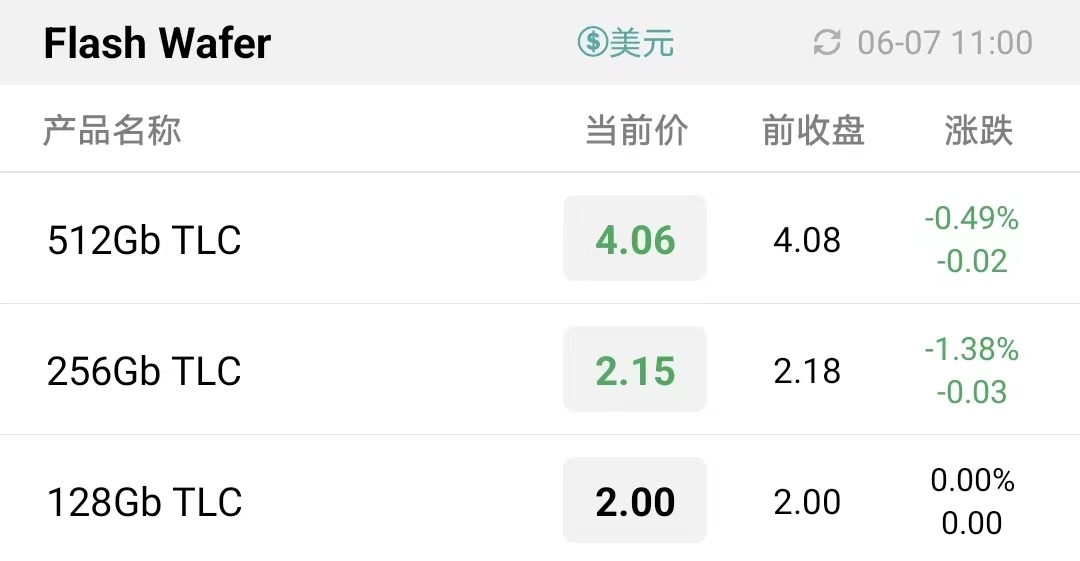
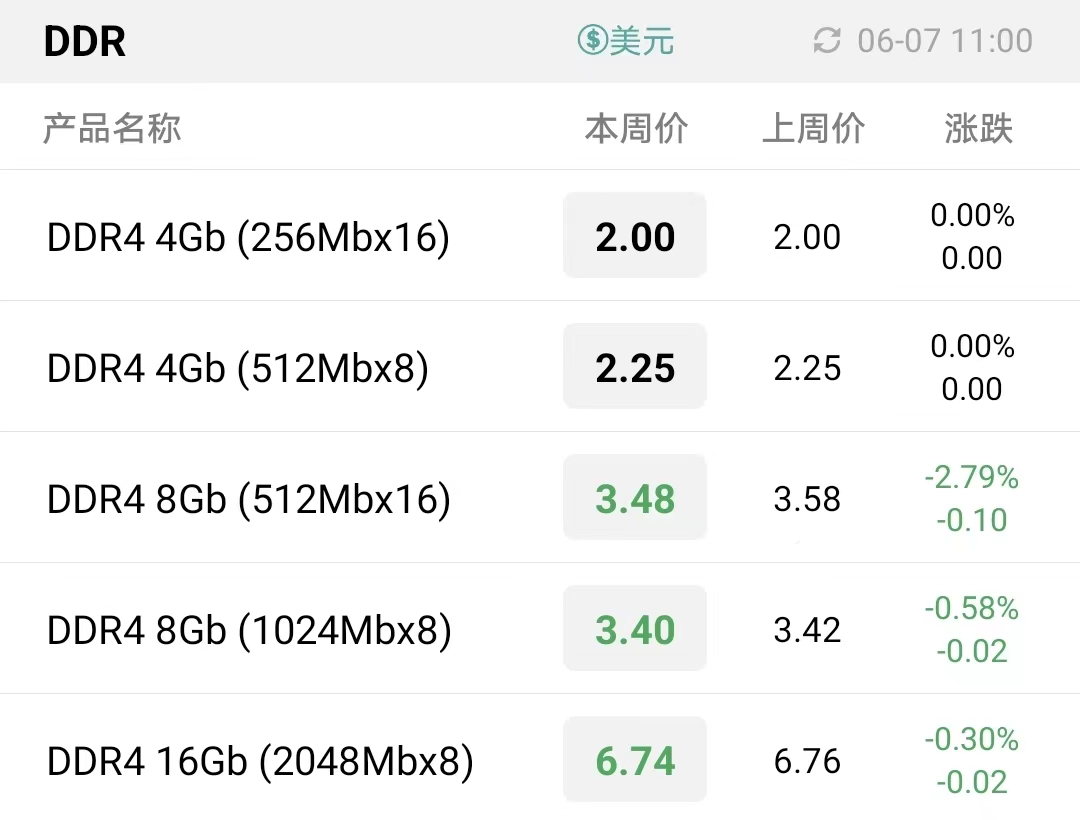
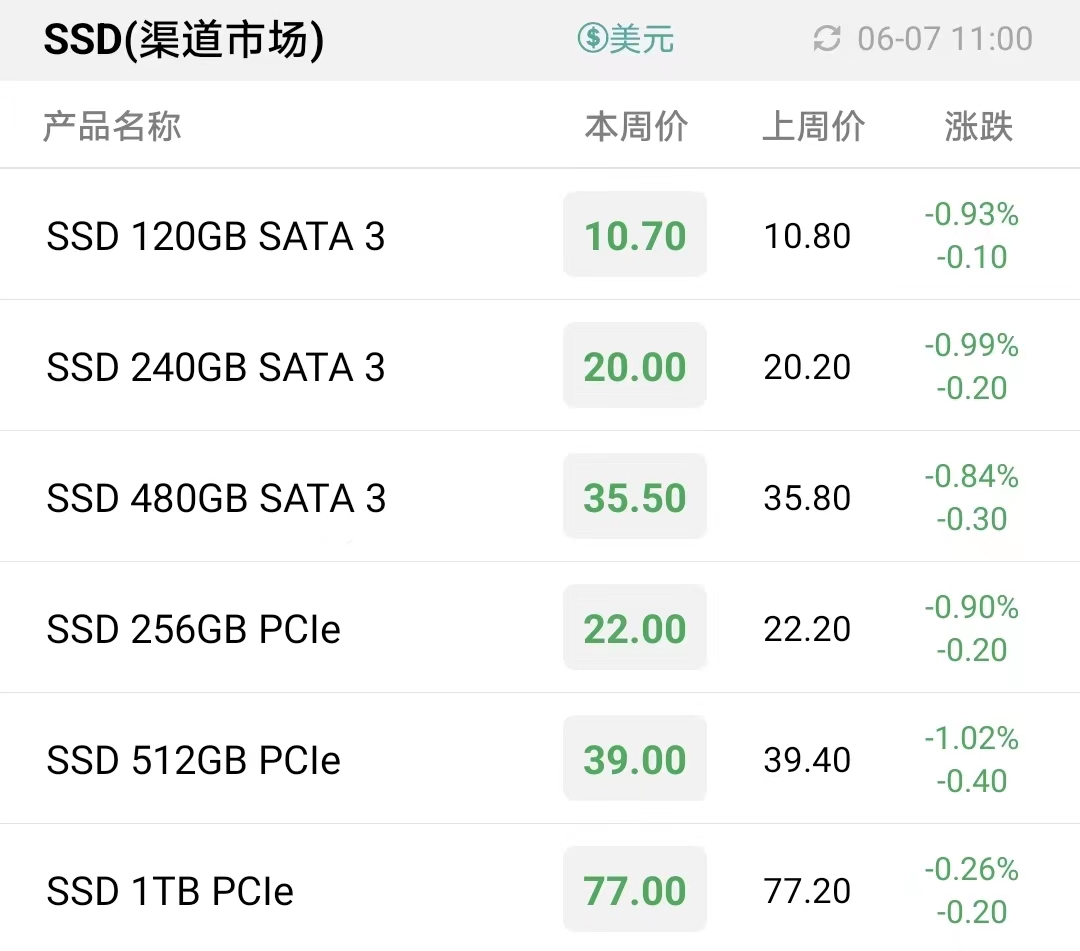
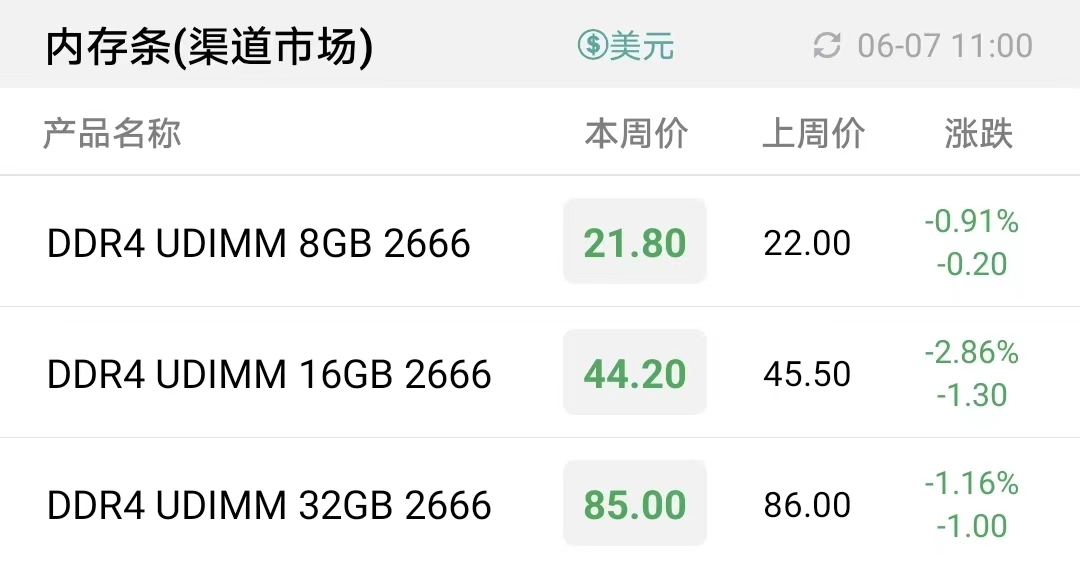
业内人士表示,消费券刺激作用有限,目前行业仍以清库存为主,尽管流速稍有变快,但是整体行情还是向下。
 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





















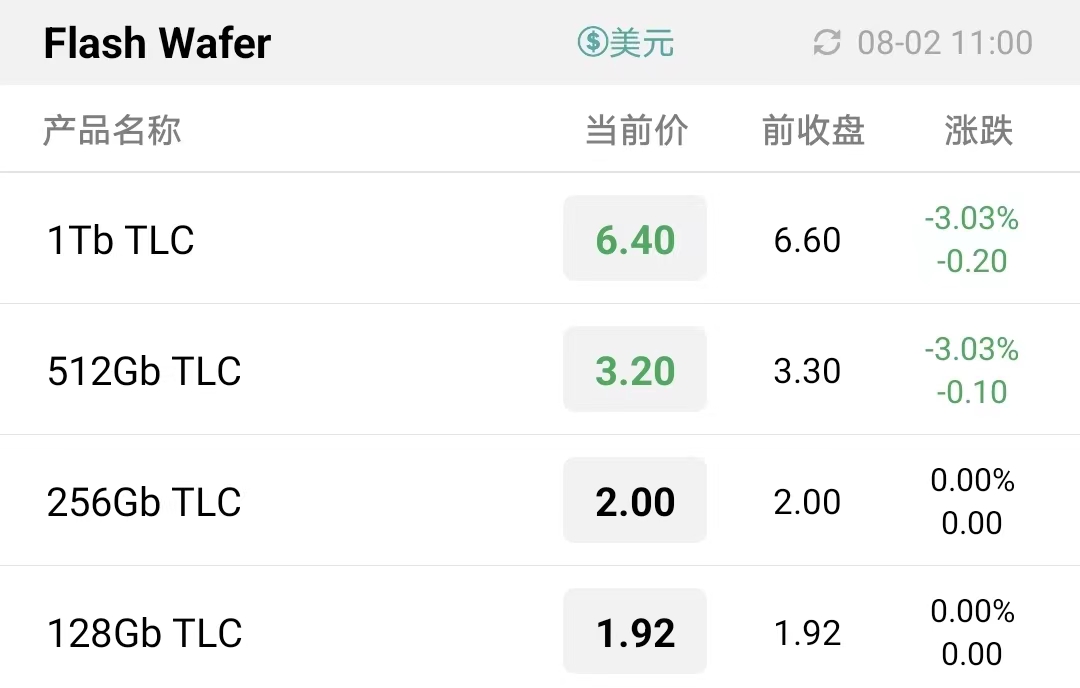
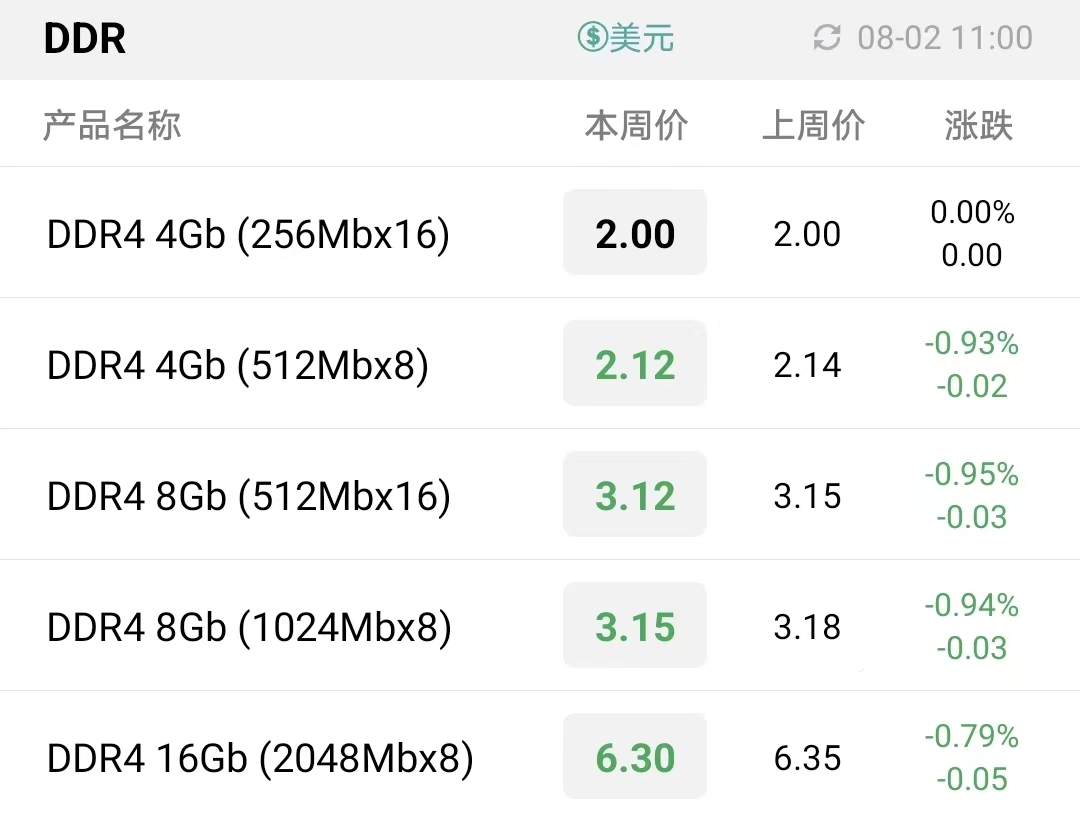
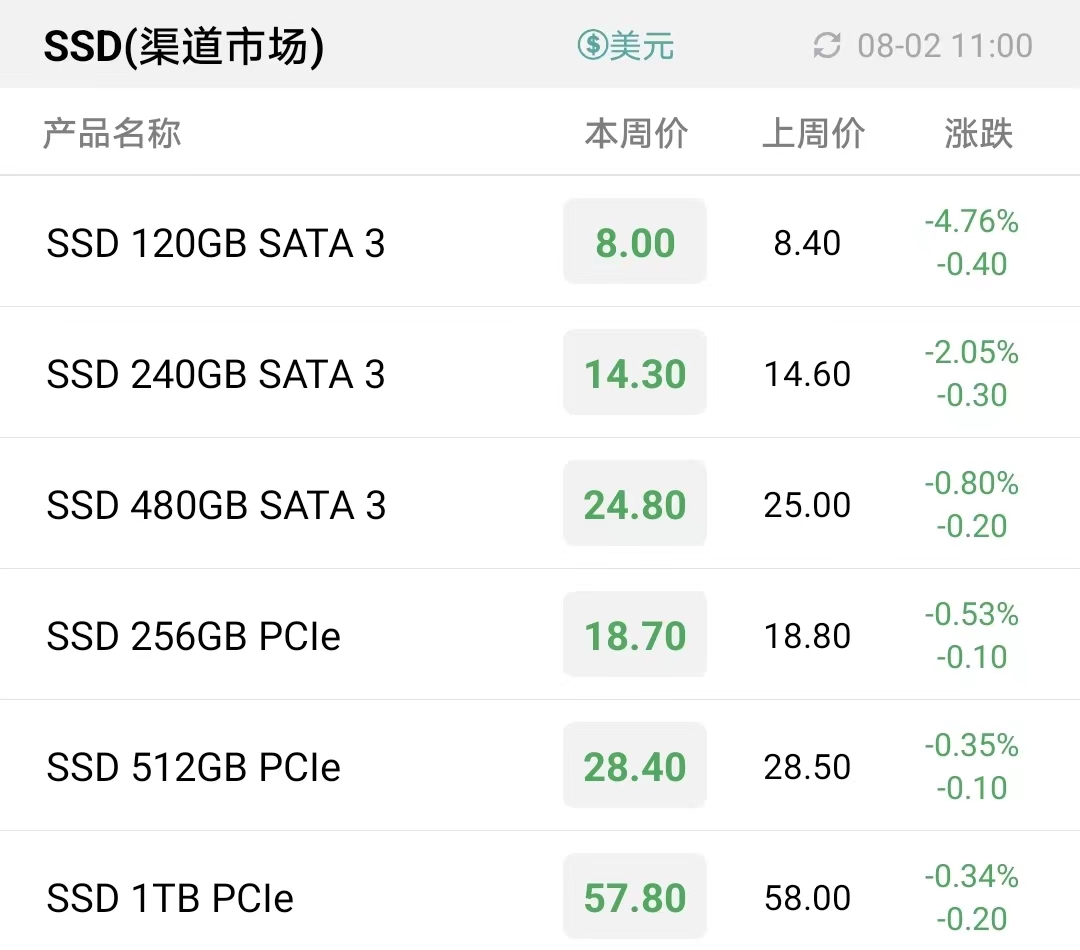
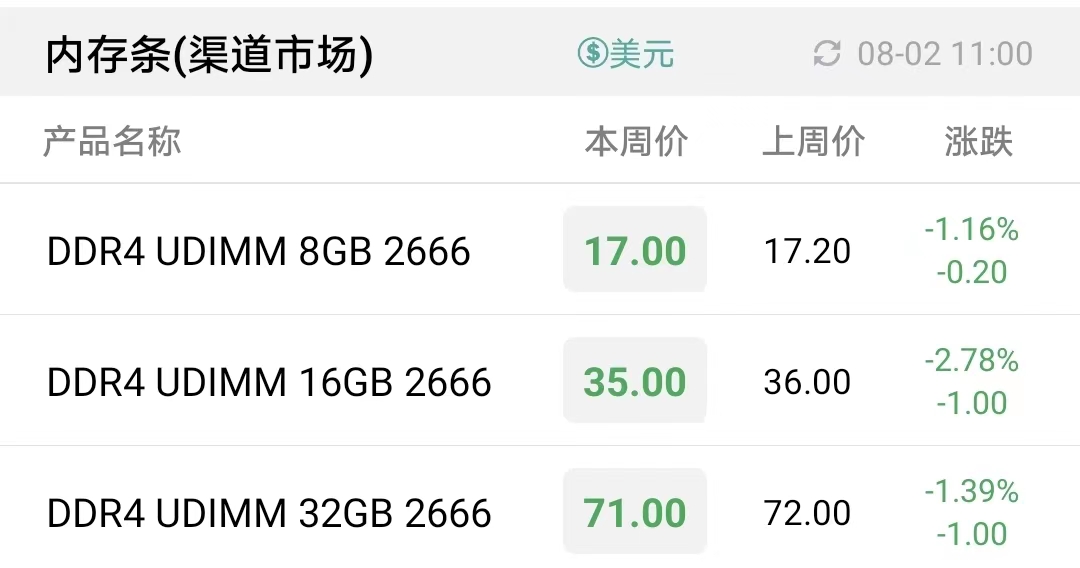
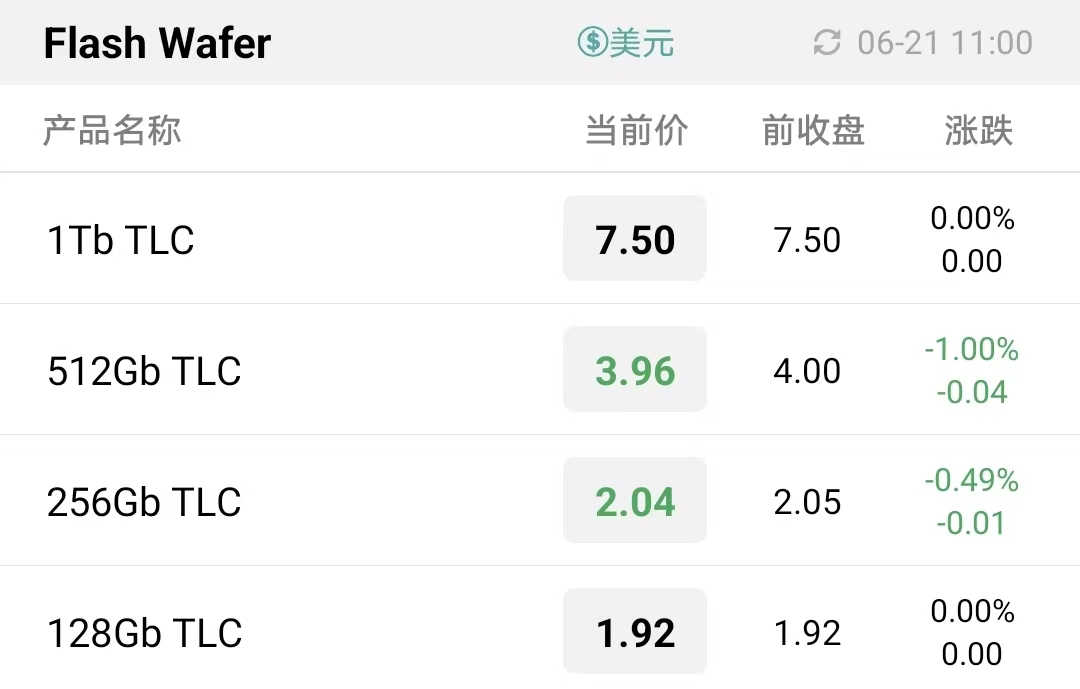
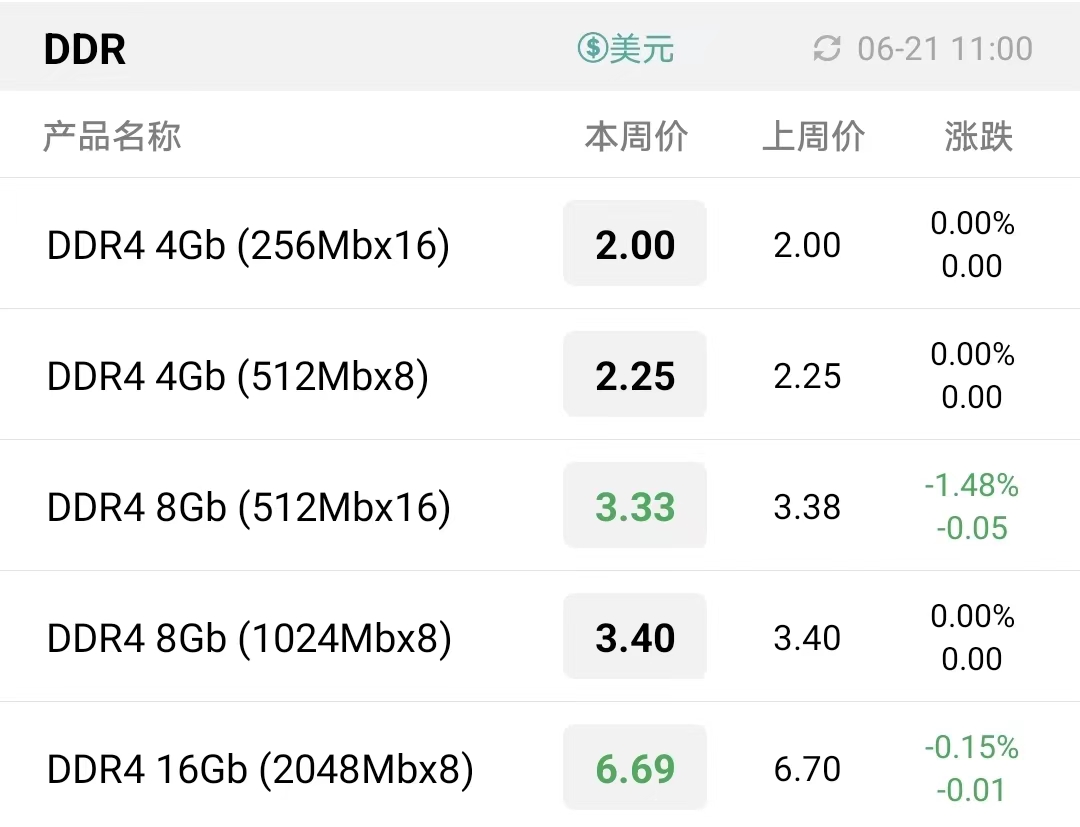
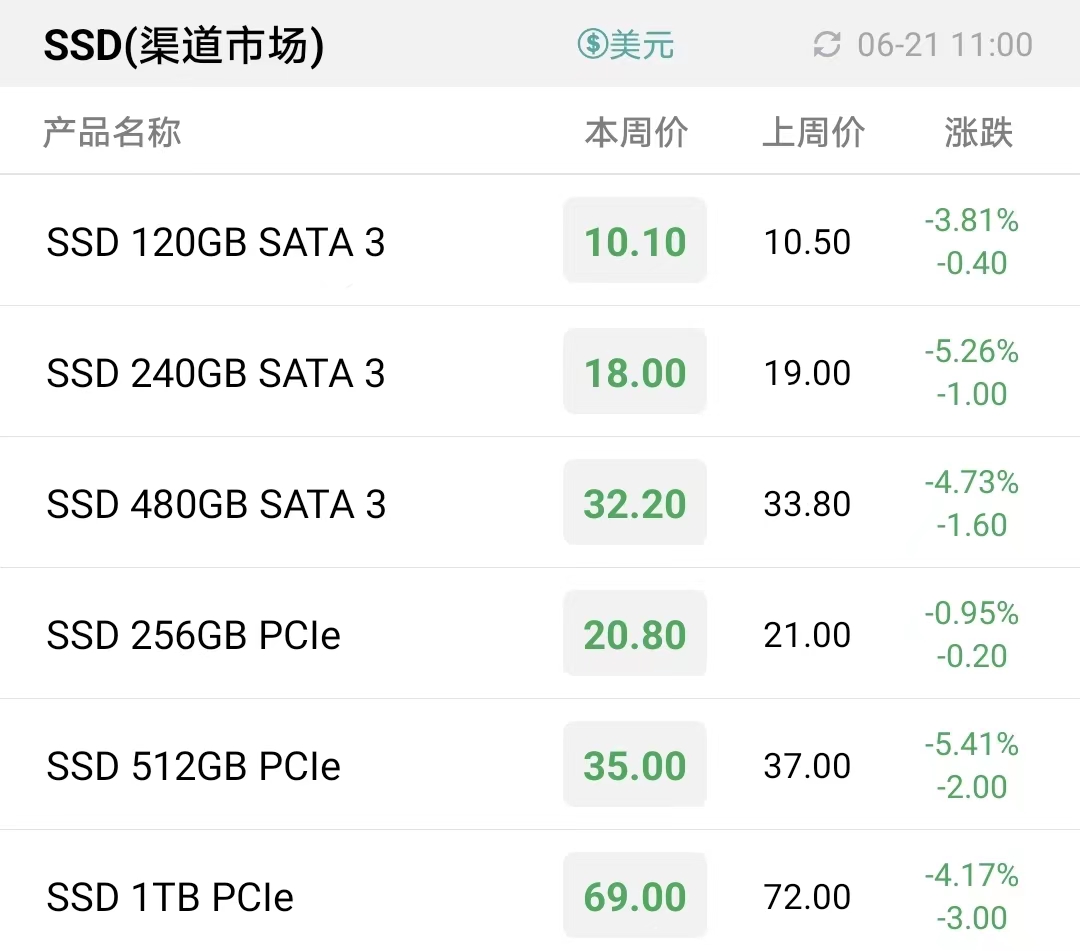
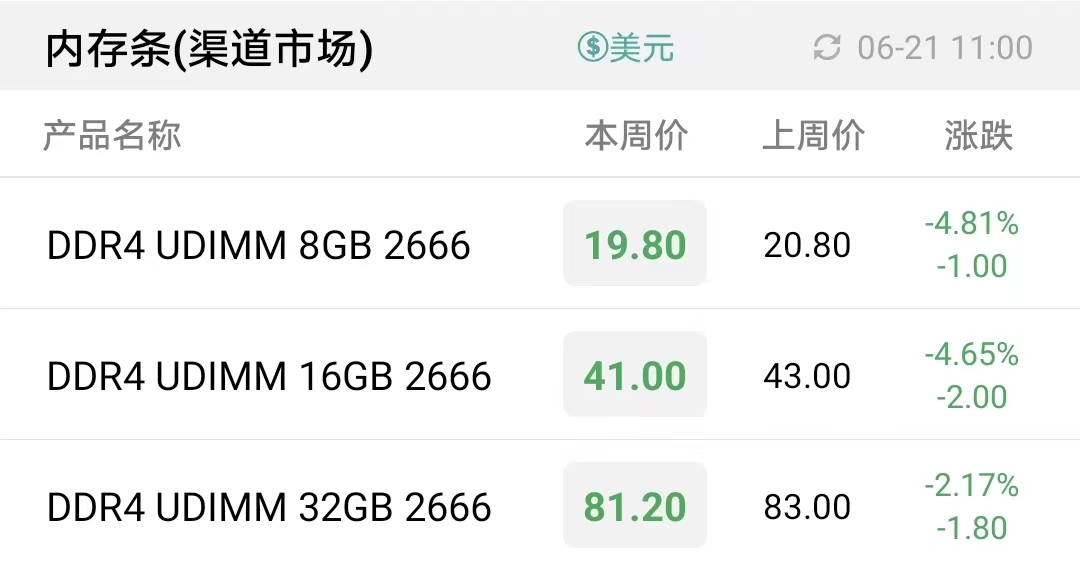
 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格