


从美光最新发布的财报业绩看,对于明年发展可谓信心满满。当然,强大的企业信心与市场策略、产品组合和技术底蕴不可分割。然而,存储原厂毕竟处于产业供应链最上游,下游终端市场的需求状况才是真正拉动企业业绩增长的根本动力。
那么,美光如何看待服务器、Mobile和PC这三驾市场马车的发展?三星、SK海力士又有何看法呢?
美光预计2022年库存水位将处于较低水平,DRAM和NAND供应将趋紧
回顾即将完结的2021年,美光预计DRAM bit需求增长将低于20%,NAND bit需求增长将高于30%。对于2022年市场增长,美光预计DRAM bit需求增长约15%左右,NAND bit需求增长将约30%。
至于美光库存水平,根据财报披露,第一财季末美光库存价值45亿美元,库存天数103天处于正常范围内。但是美光预计其2022财年公司库存水位将低于100天,DRAM和NAND供应将趋紧。
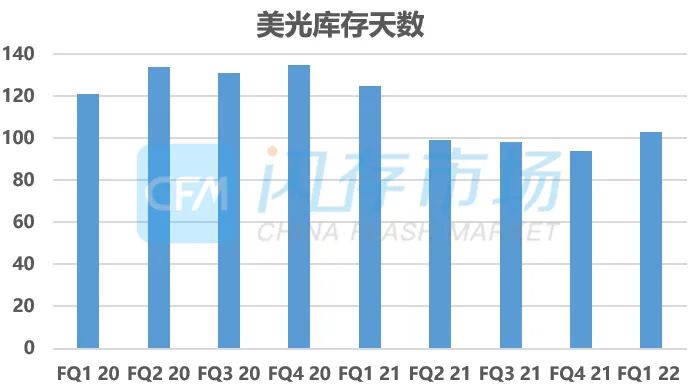
来源:美光,CFM闪存市场整理,22Q1截至2021年12月2日
美光称,预计2022财年公司资本支出在110亿美元至120亿美元之间。对于产能问题,美光称,在未来数年内,其DRAM和NAND bit供应增长都将仅通过技术节点升级达到,在此之后,美光称其DRAM厂区将进行扩展,但是预计NAND供应仍将可通过3D技术缩放实现。
美光如何看待数据中心、PC和Mobile三大市场发展?
数据中心市场将成为未来数年带动存储产业发展的重要引擎,这一观点无疑已经在业内形成共识,美光也不例外。在第一财季期间,美光数据中心市场收入同比增长70%,并预计在NVMe SSD的强劲需求下,其二季度数据中心SSD销量将得到显著提升。另外,美光最新推出的DDR5产品,预计也将在2022财年表现亮眼。
对于今年PC市场,可以简单概括为,终端需求依然可观,但终端厂商零部件长短料及库存调整问题影响了本季度存储产品需求。对于明年PC市场发展,美光预计销量应与今年持平,且企业PC需求占比将进一步提升。
另外,美光指出,今年低功耗DRAM在PC市场占比已达到20%,预计在未来五年内将成为市场主流。
在本财季中,美光Mobile业务营收同比增长25%。美光预计2021年5G手机销量将超5亿台,2022年将超7亿台。另外,美光分析,与4G手机相比,5G手机的DRAM容量要高出50%,NAND容量要高出2倍。
三星、SK海力士又对明年市场发展有何看法?
作为集合了DRAM和NAND产线的存储原厂,三星、美光和SK海力士在市场上的战略视野基本是在同一高度的。
目前,即便三星和SK海力士还未发表对来年的市场展望,但CFM闪存市场在与业内资深人士沟通过程中发现,三者的市场看法在一定程度上是相似的。
首先,对于明年DRAM和NAND市场需求发展上,三家的看法基本一致,其中DRAM bit增长在15%-18%范围之间,NAND bit增长在30%左右。
对于三大市场明年发展,三大原厂预测也是大致相同:预计PC市场随着长短料问题缓解,销量预计与今年持平;Mobile全球市场微涨;数据中心服务器市场涨幅最高。
值此岁末年初更替之际,各大厂商纷纷忙于进行一年业绩总结,并对明年发展进行规划,那么,PC、数据中心、Mobile这三大存储产品主流应用市场将如何发展必然是业内关注的问题,而存储原厂在其战略高度上进行的市场预判,在一定程度上能为产业界人士提供有力的参考。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格