


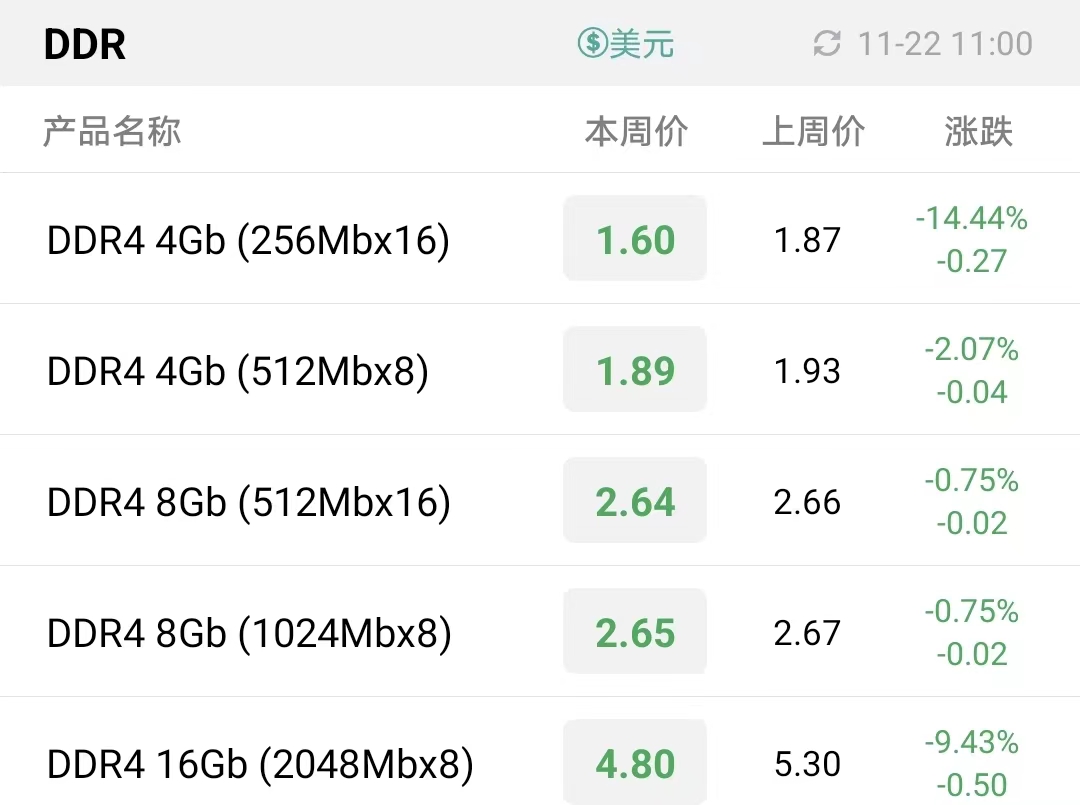
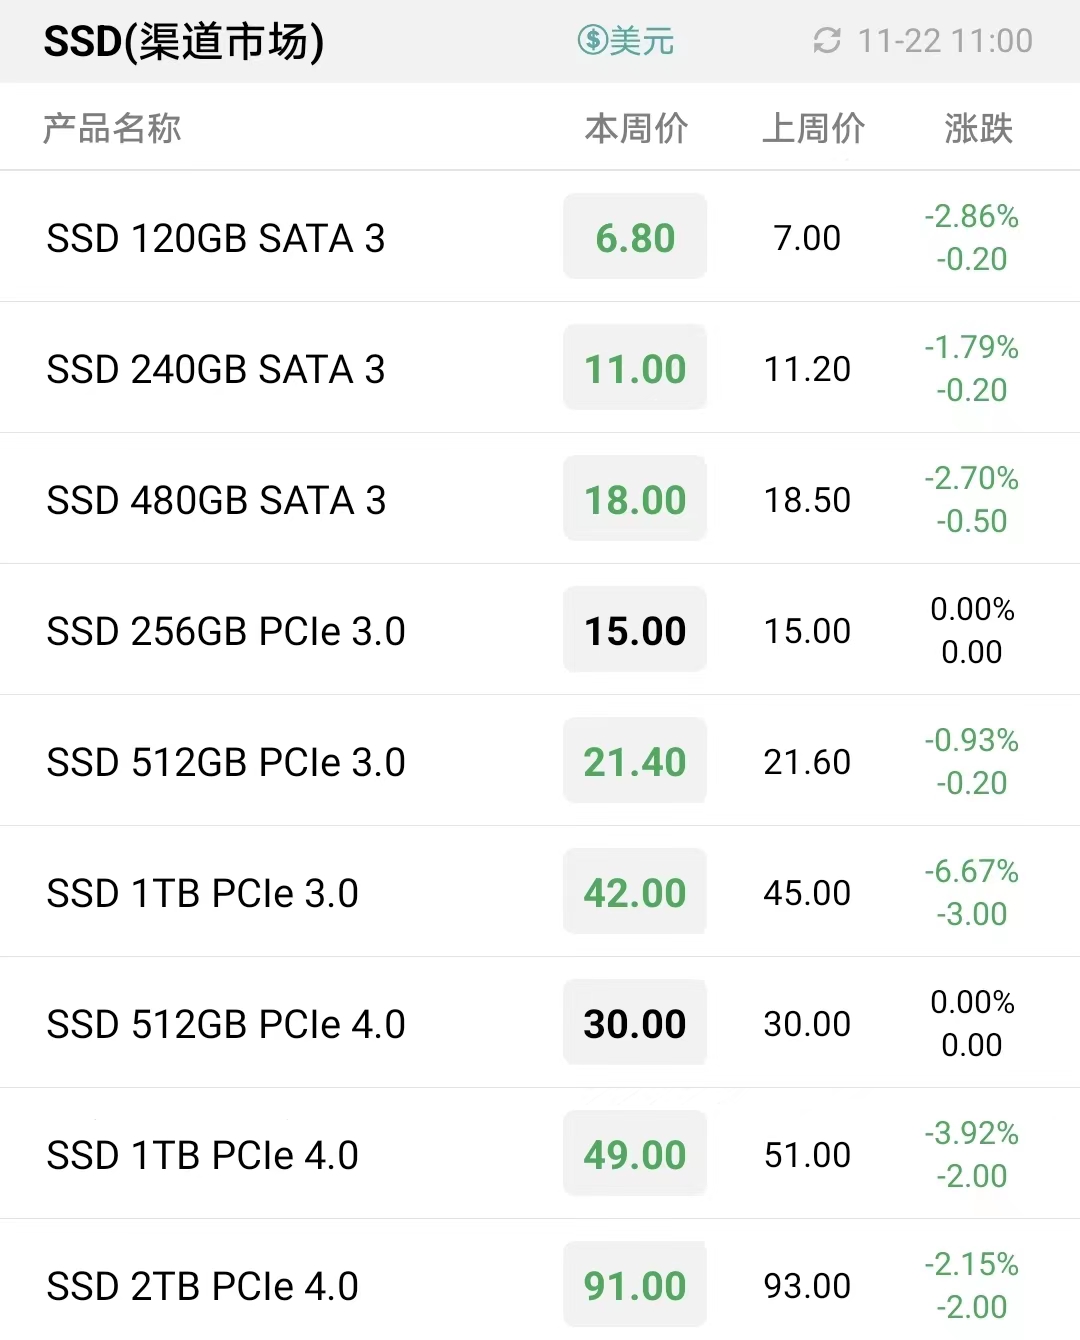
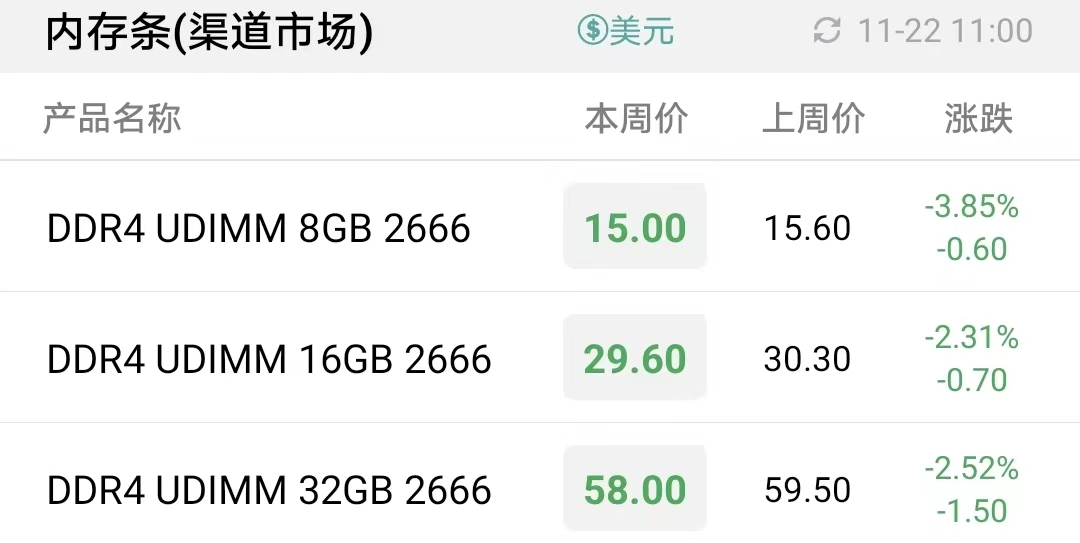
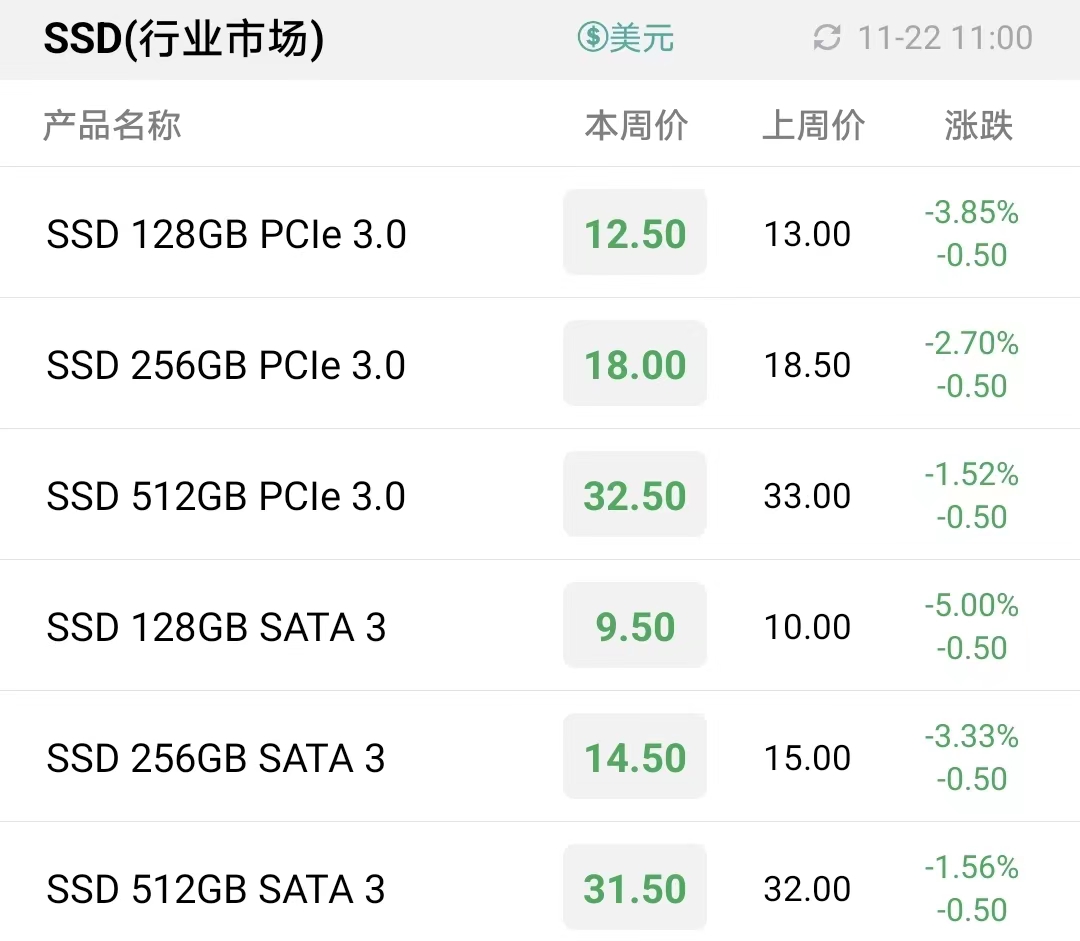
本周行情方面,国内双十一购物节落幕,本就疲软的需求被购物节大幅杀价提前透支,节后市场需求寥寥。存储现货市场对原厂减产的消息暂时还无动于衷,市场全面沉浸在降价抢单的氛围中,低周转、高库存的现象短期难以改善。
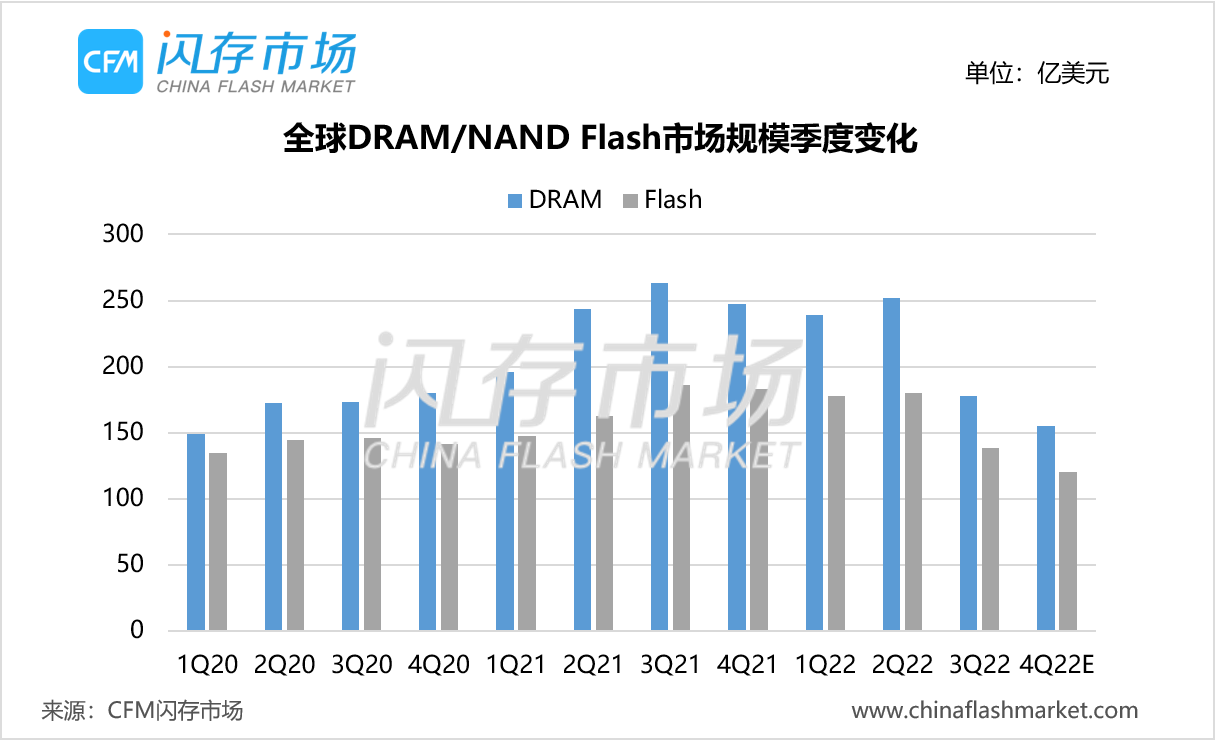
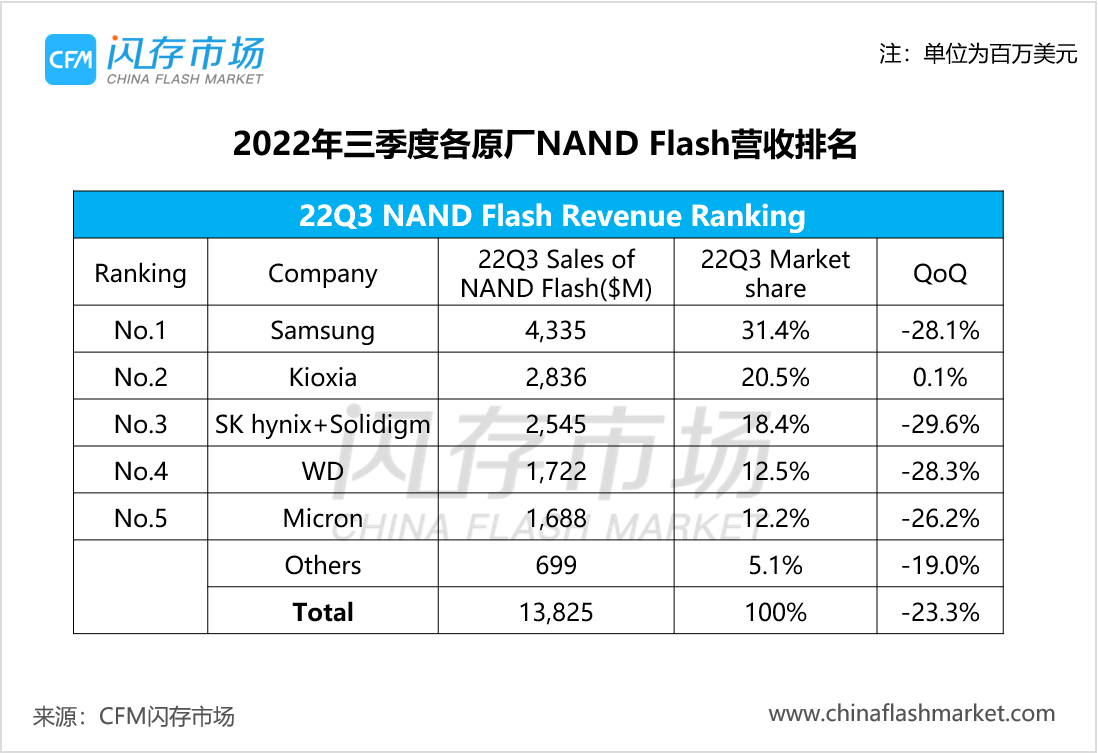
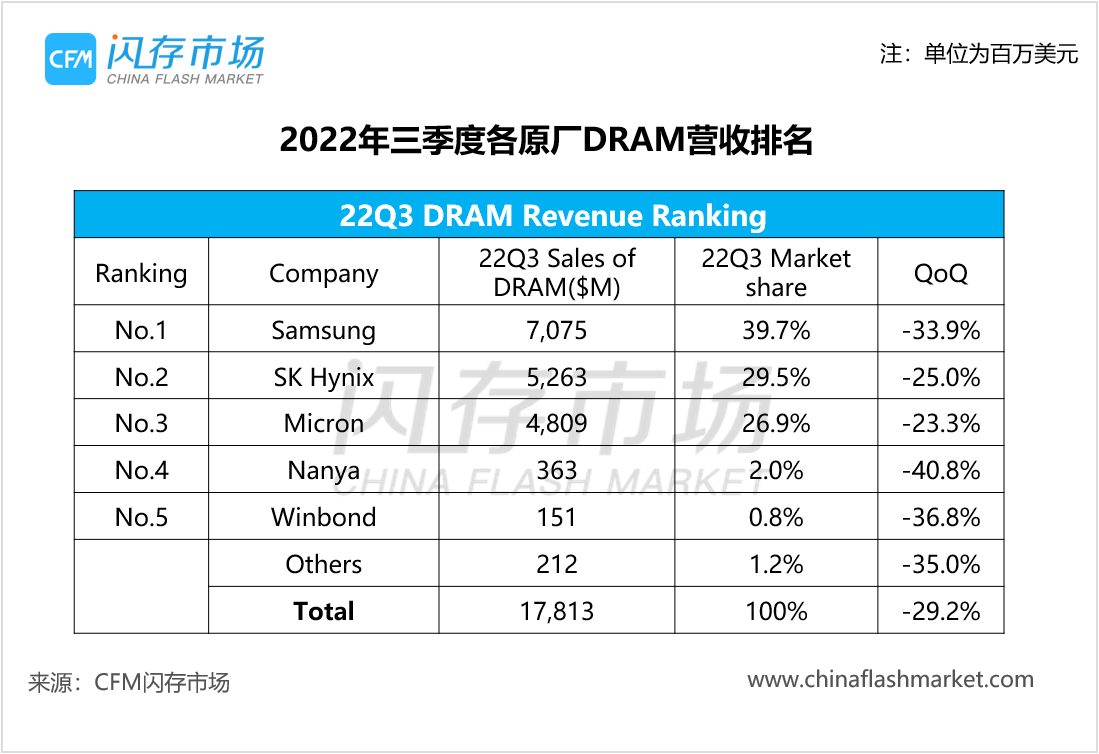
三季度存储市场规模环比大跌26.7%至316.38亿美元,创10个季度新低;2022年1-9月存储市场累计规模为1165.34亿美元,同比下滑2.8%,CFM闪存市场预计2022年全球存储市场规模将以高个位数百分比下滑,终结2020、2021年两年的连续增长。
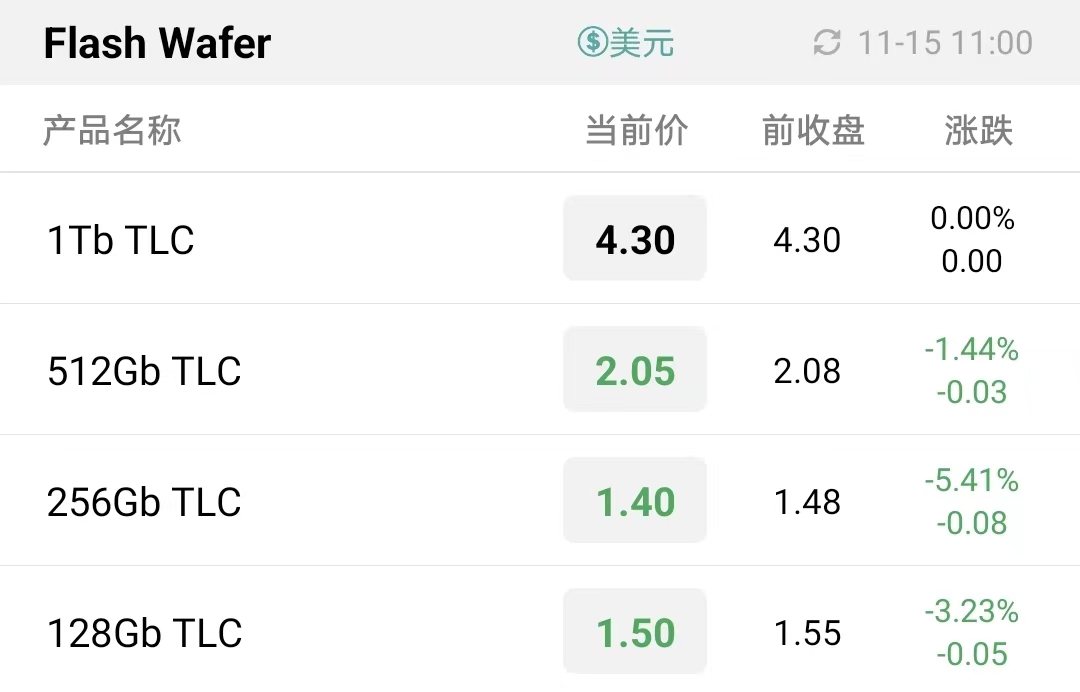
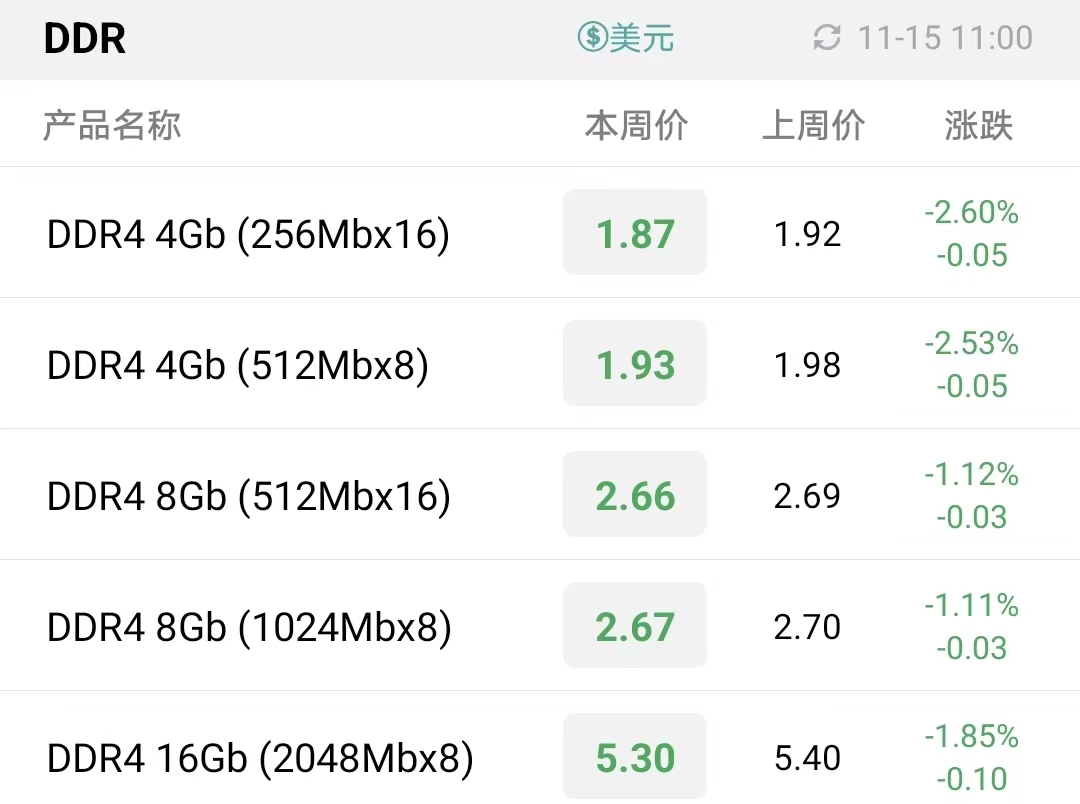

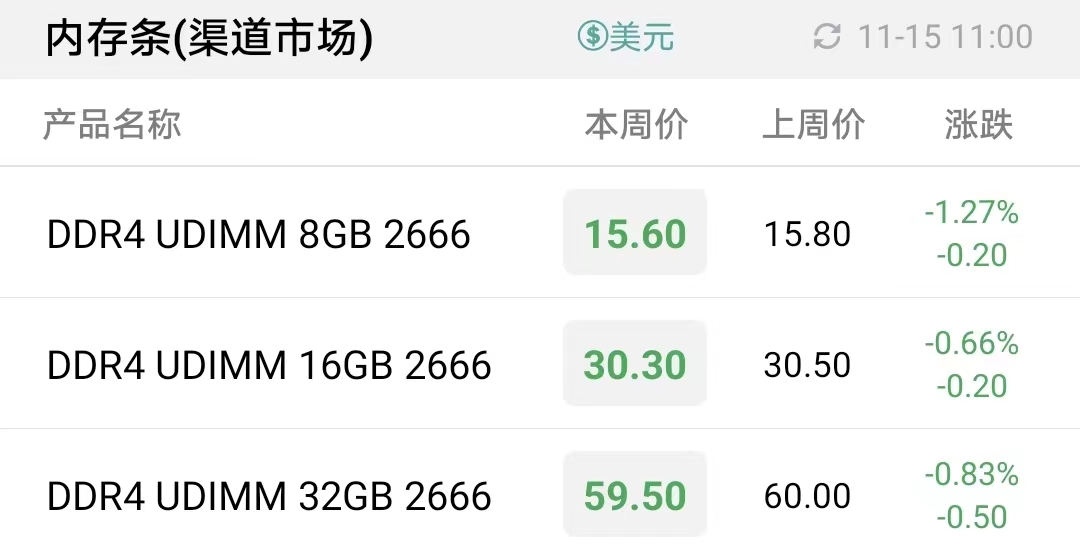
本周存储行情方面,购物节降价促销告一段落,原厂杀价节奏放缓,整体现货价格处于小幅下跌状态。国内双十一需求反响不佳,北美黑五备货动力也偏弱,全球经济疲软产生的消费降级影响,对存储市场持续带来较大的冲击。
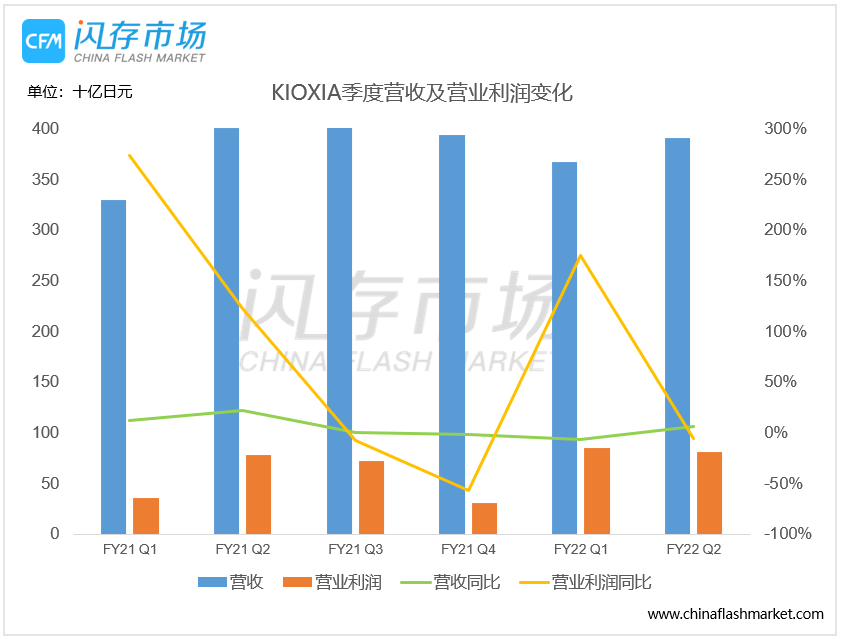
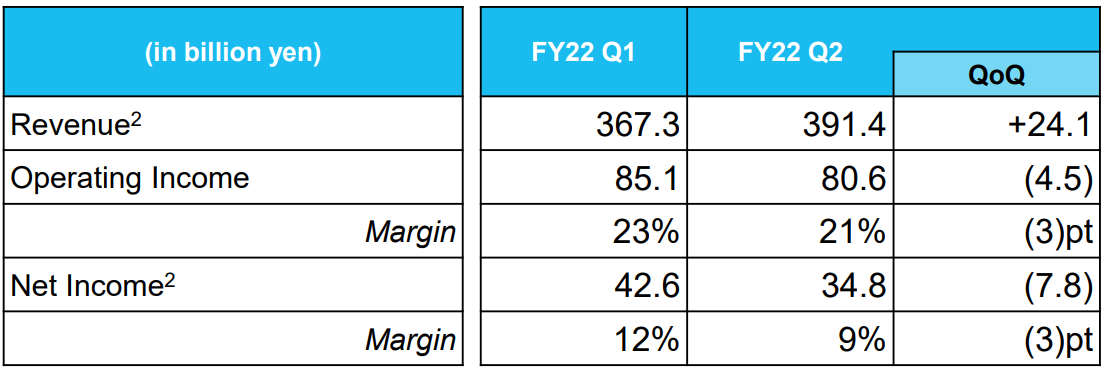
在即将于12月8日召开的CFMS2022中国闪存市场峰会上,铠侠首席技术执行官柳茂知(Shigenori Yanagi)将继续为大家带来铠侠的创新技术应用以及主题为《最新闪存科技 迎接未来应用》的精彩演讲。
近年来,疫情加速全球数据化转型,企业、个人对数据存储的需求日益增长,全球存储芯片的市场规模和容量规模也实现了增长。其中,占据NAND Flash产能近50%的SSD应用市场也有了些新的变化。

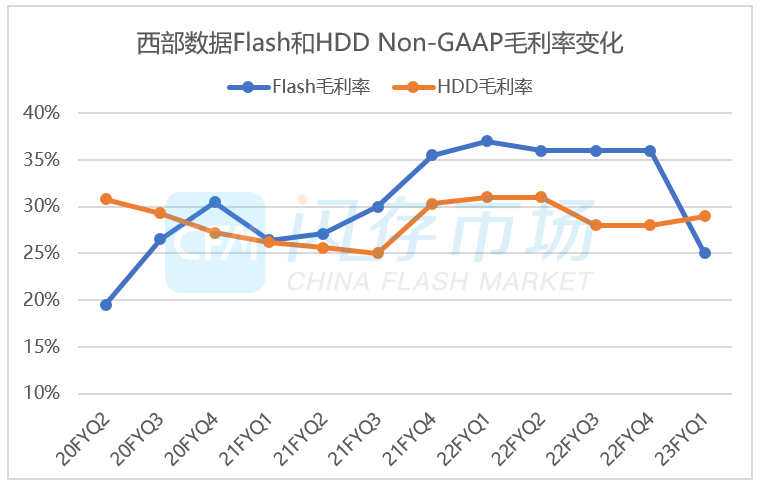
Flash业务,该季度收入为17.22亿美元,同比下滑31%,环比下跌28%,Flash Non-GAAP毛利率由上季度的36%快速下跌至25%。Flash Bit出货量环比下跌10%,ASP环比下降22%。
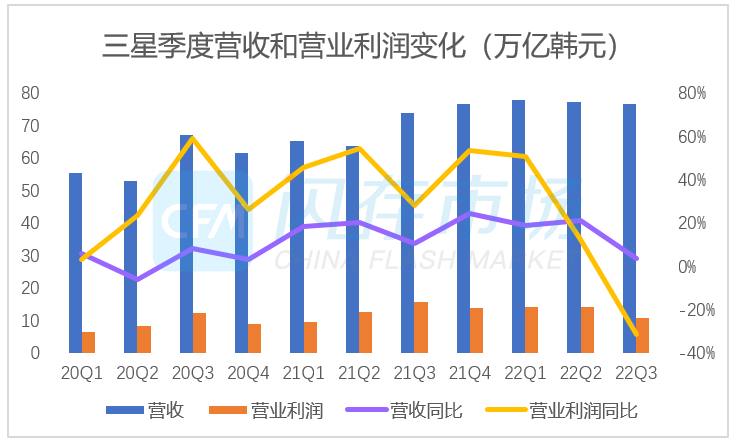
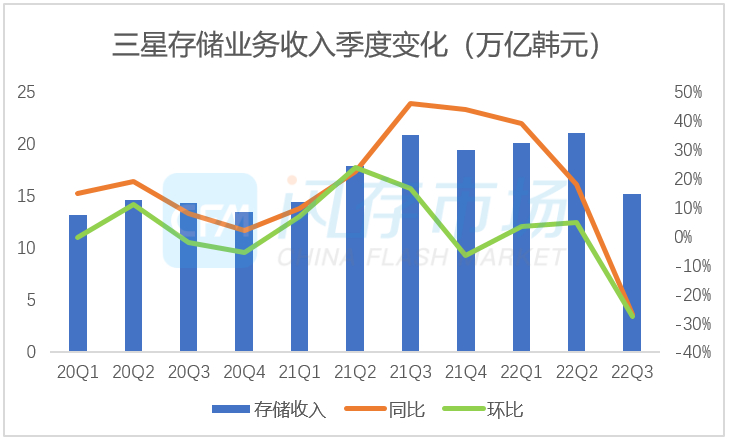
三星Q3整体营收环比基本持平,但由于Q2占三星营业利润超70%的DS部门(含存储业务)Q3盈利水平大幅下挫,导致三星整体利润出现明显下滑。
SK海力士称,存储行业正面临前所未有的行情恶化挑战,存储供过于求仍将持续一段时间,故决定削减明年资本支出50%以上,并对收益较低的存储产品进行减产。

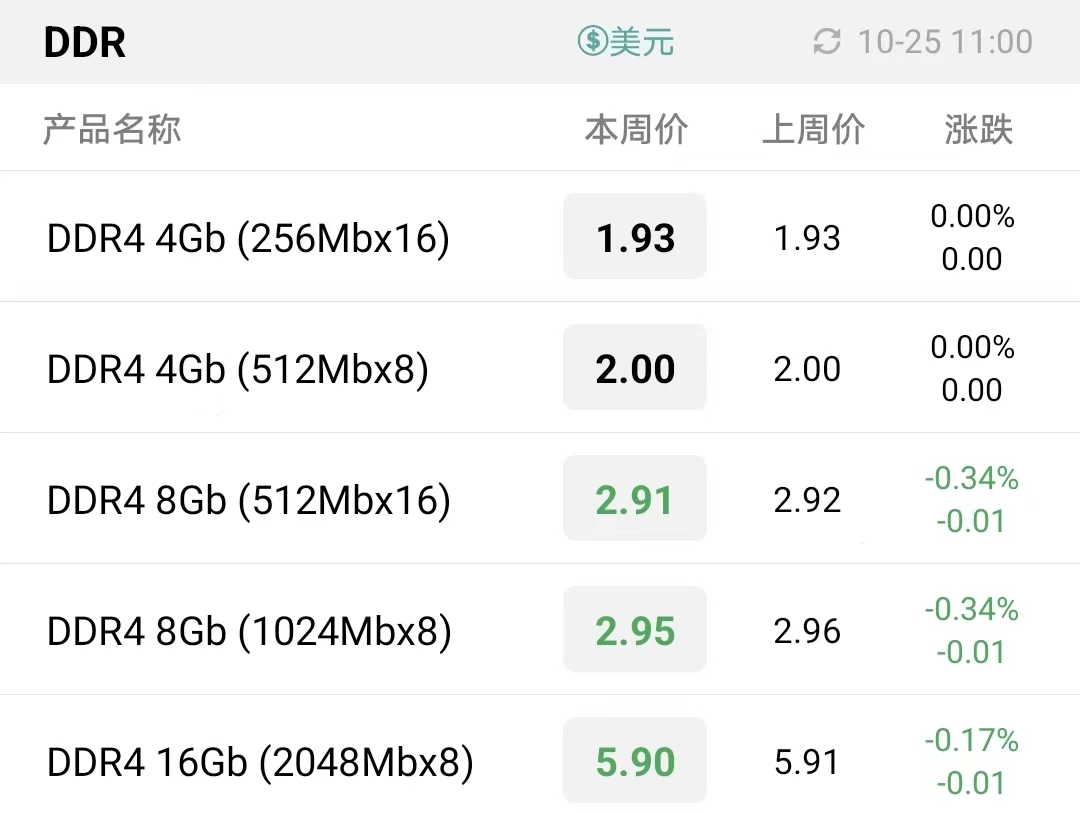

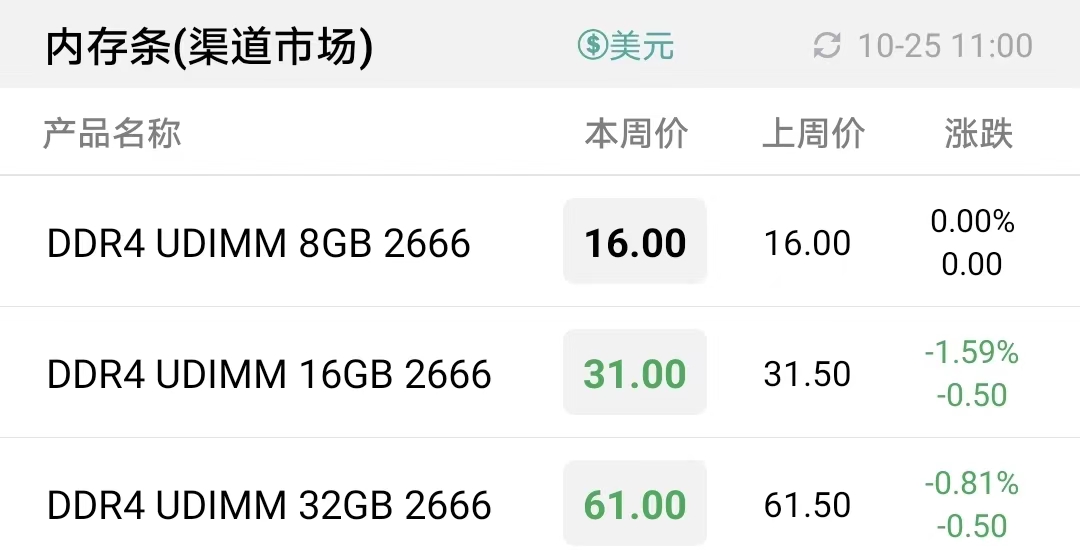
近期上游资源跌跌不休,现货市场各品牌竞价加剧,本周存储产品价格全面下调,从上游资源、渠道/行业存储产品到嵌入式存储,部分SSD及嵌入式存储产品有较为明显的降幅。
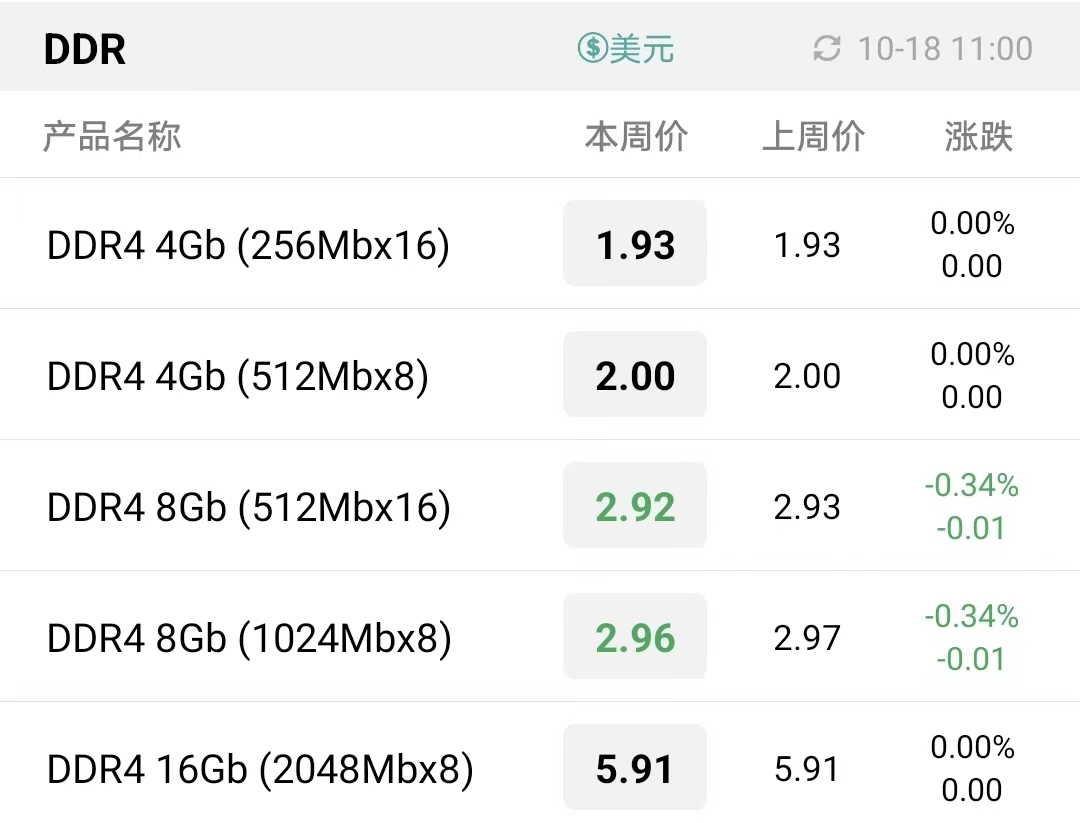
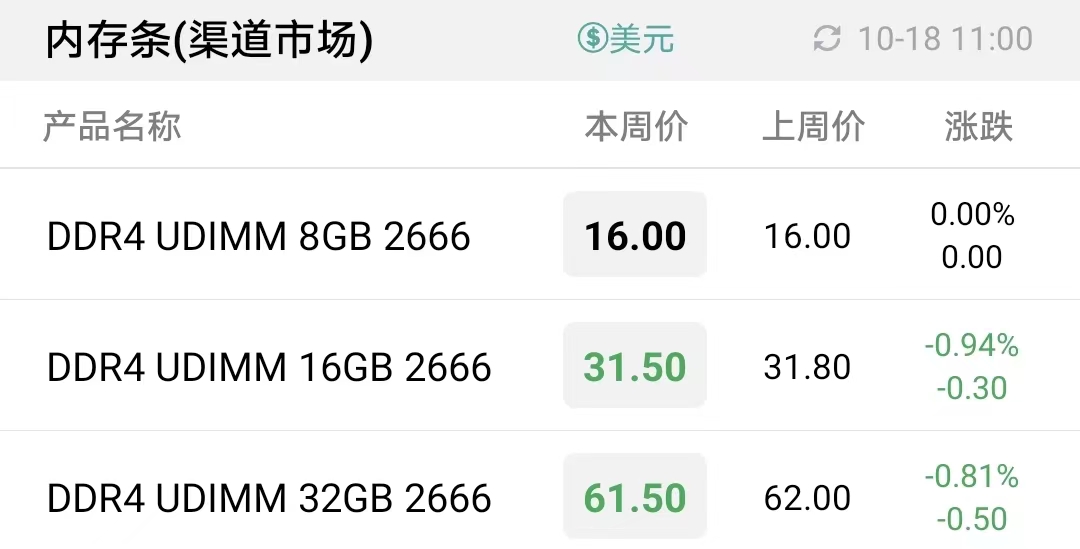
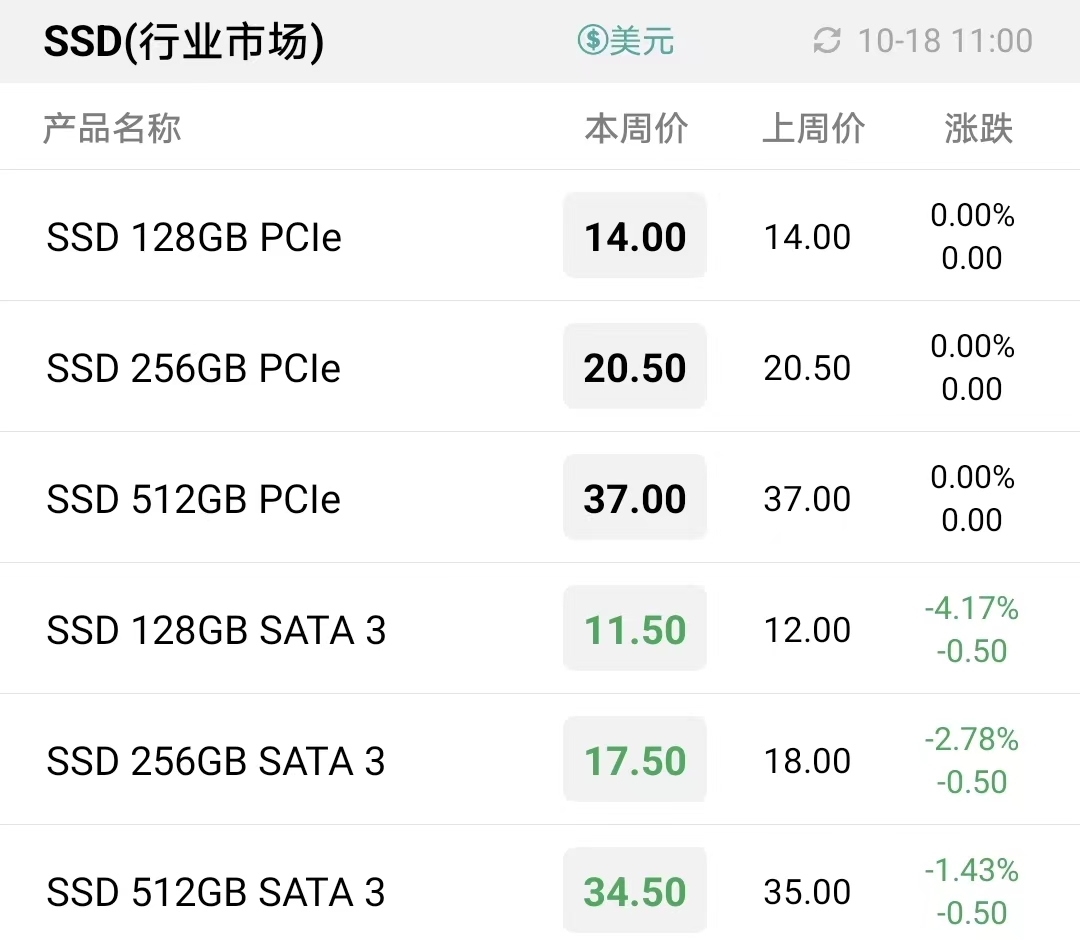
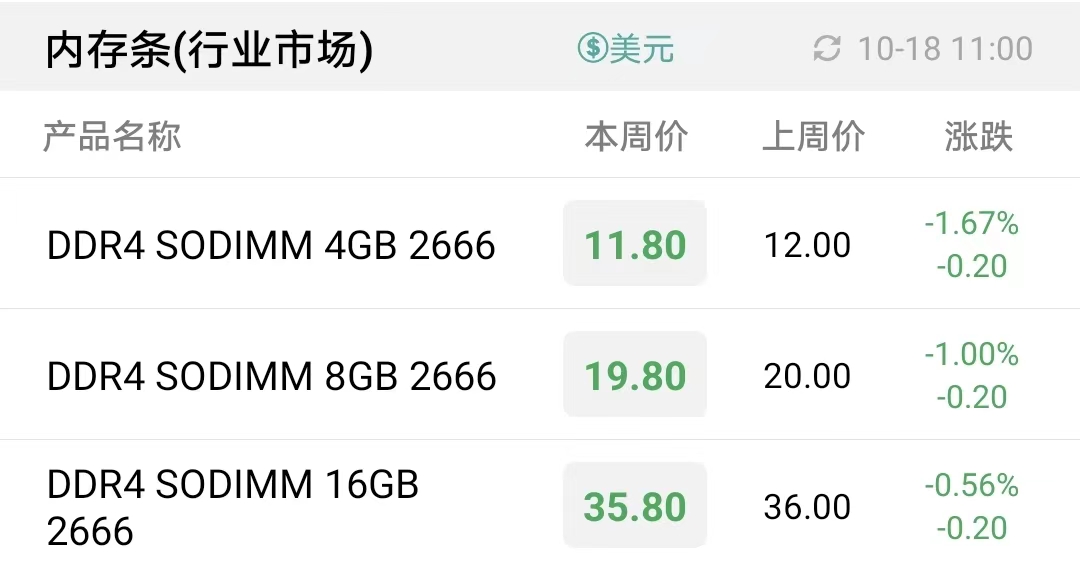
本周渠道市场以国内需求为主,海外市场在“黑五”备货开启前稍显沉寂,相较而言国内流通略好一些,但整体买气一般仍有待提振。
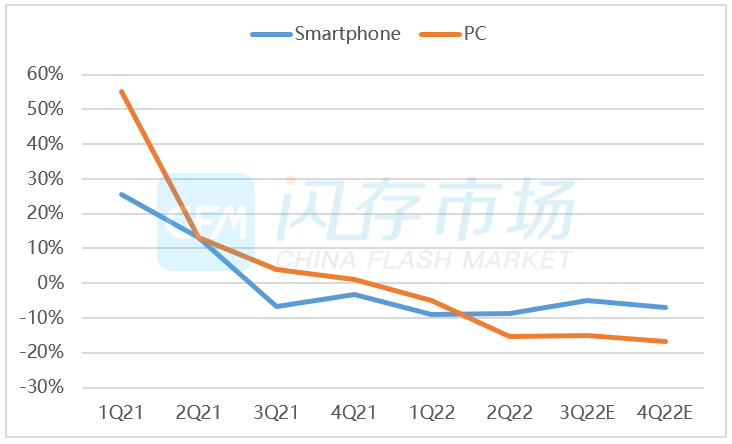

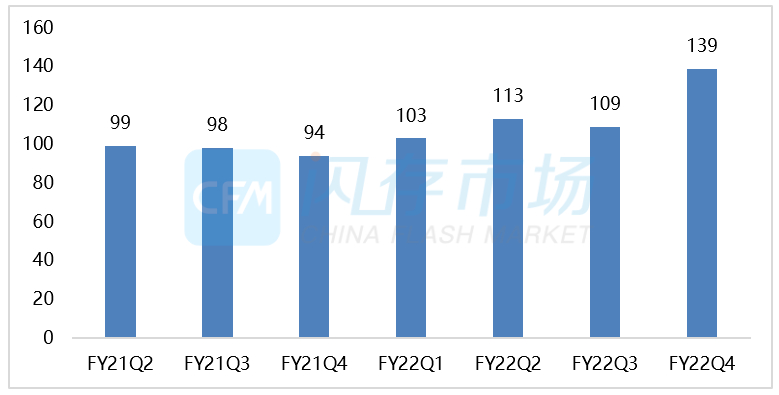
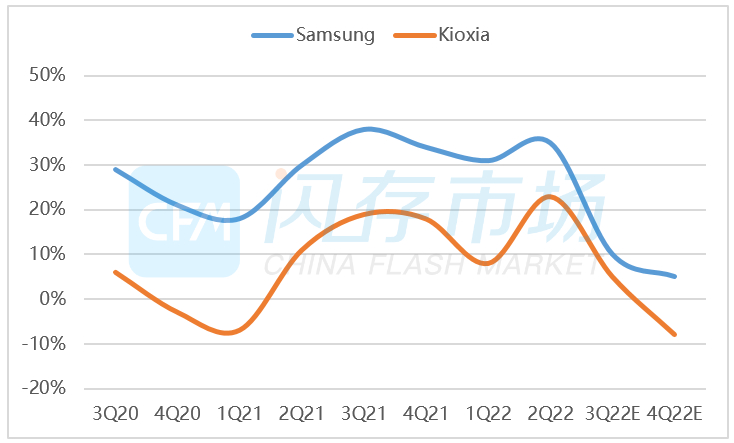
产业供需状况的改善却不仅仅是单靠减产就能起到效用,尤其在需求好转能见度愈发不确定、产业库存调整时间拉长的情况下,产业寒冬仍在持续。
本报告一共有24页,完整报告内容包括存储市场规模、存储容量的未来增长、嵌入式产品和SSD等的发展趋势、各应用市场的变化、NAND Flash和DRAM的技术发展等等。
 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





















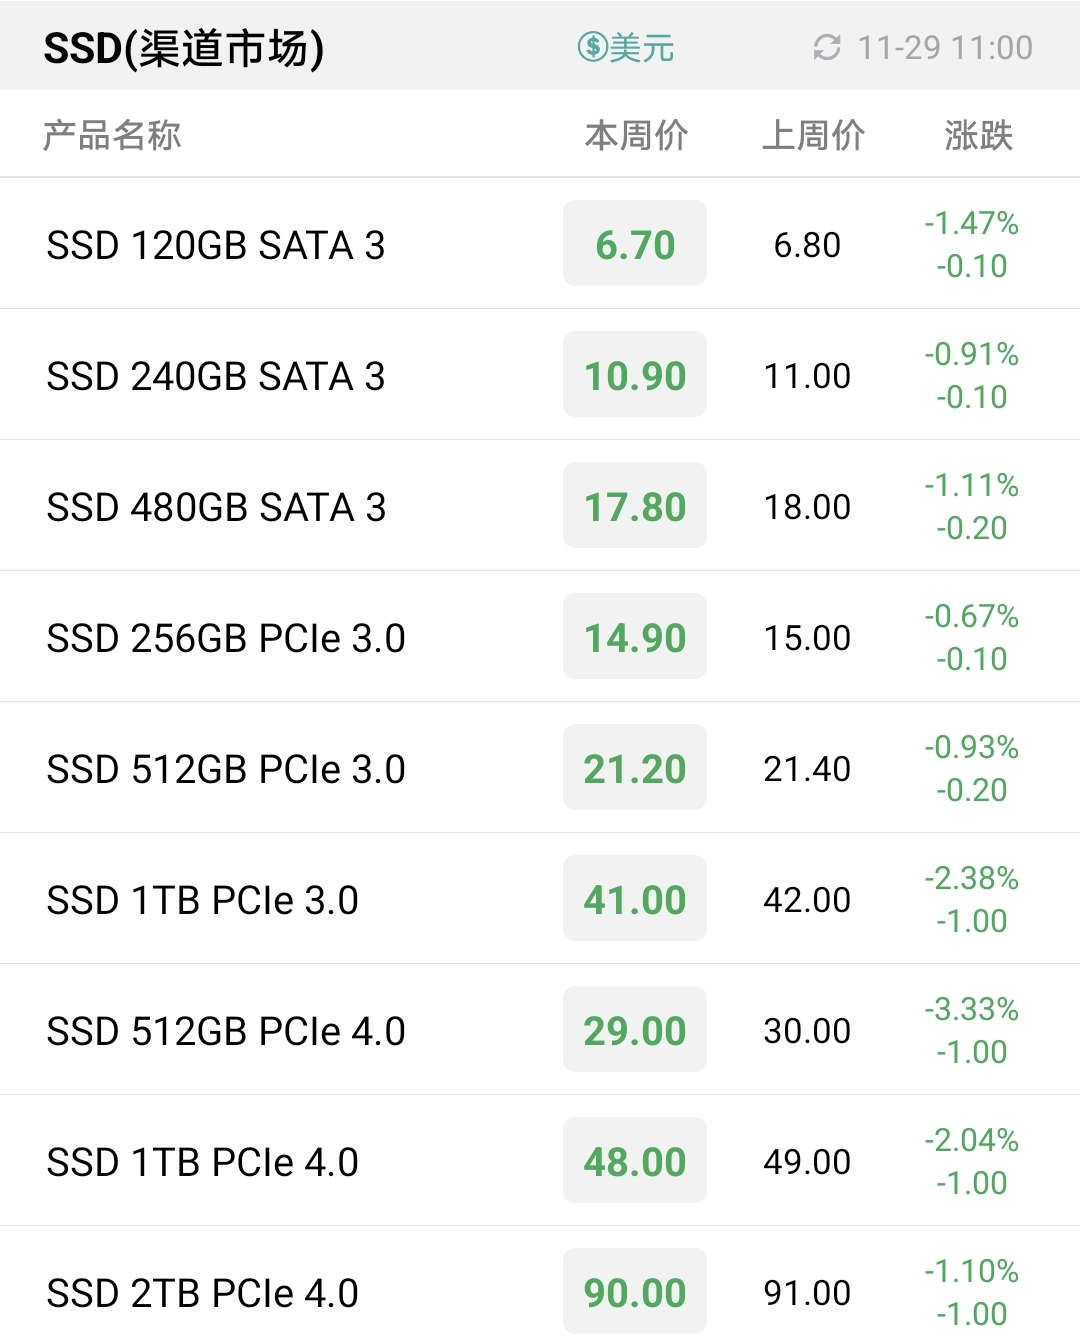
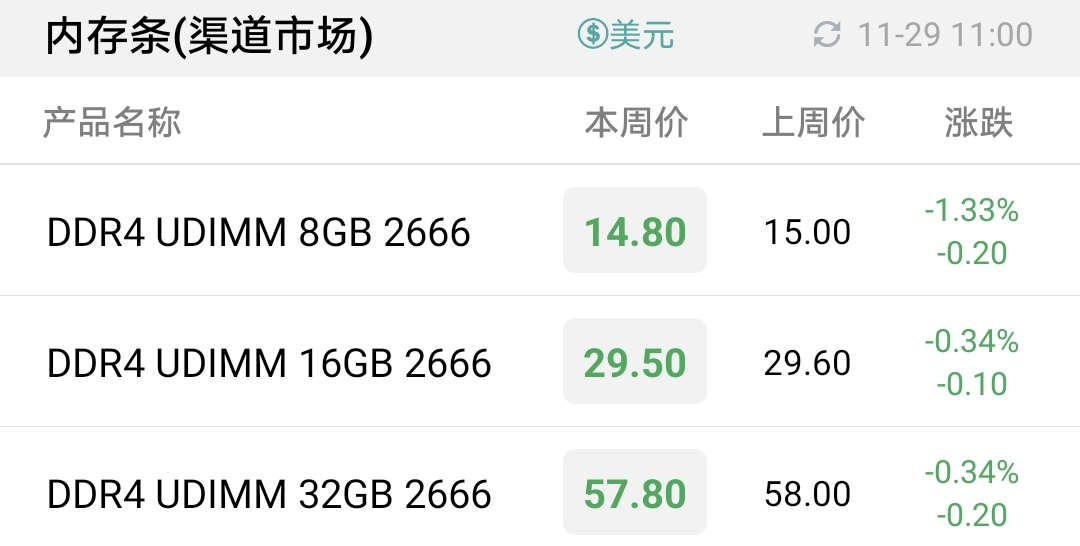
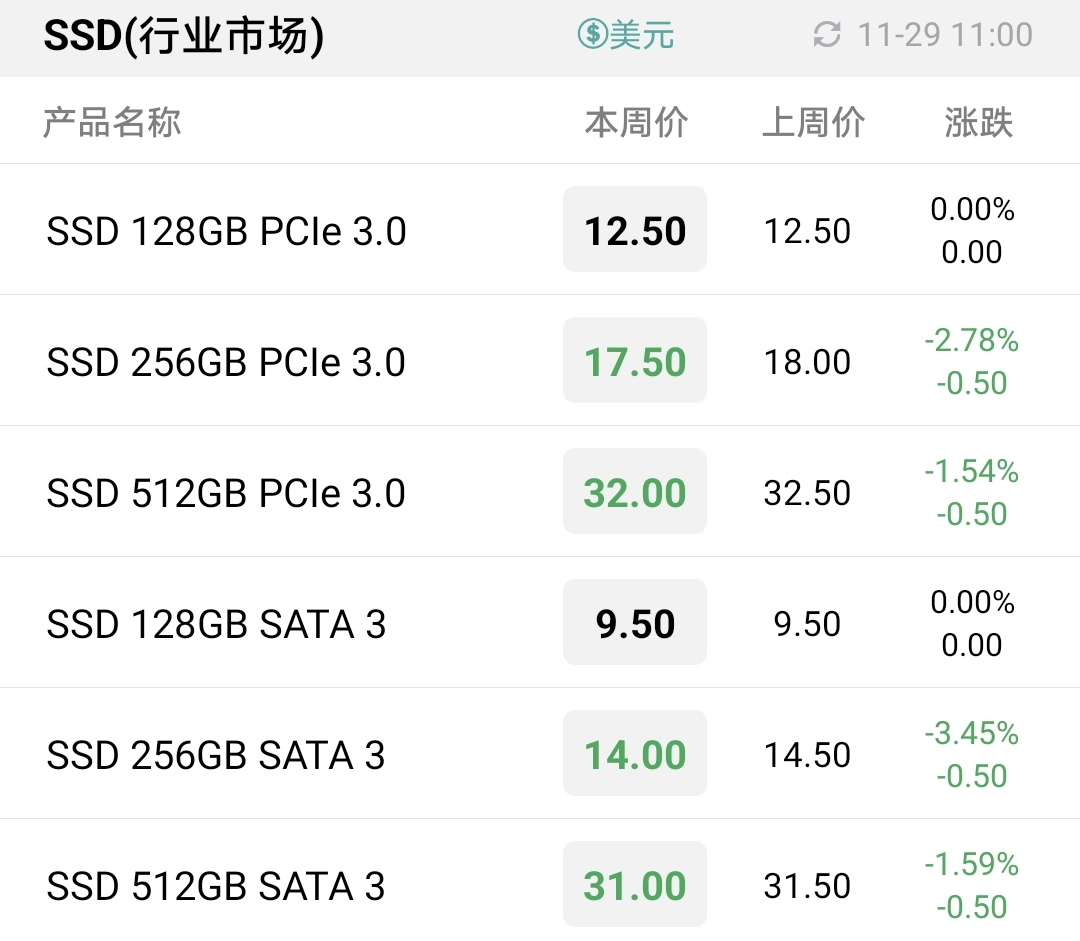
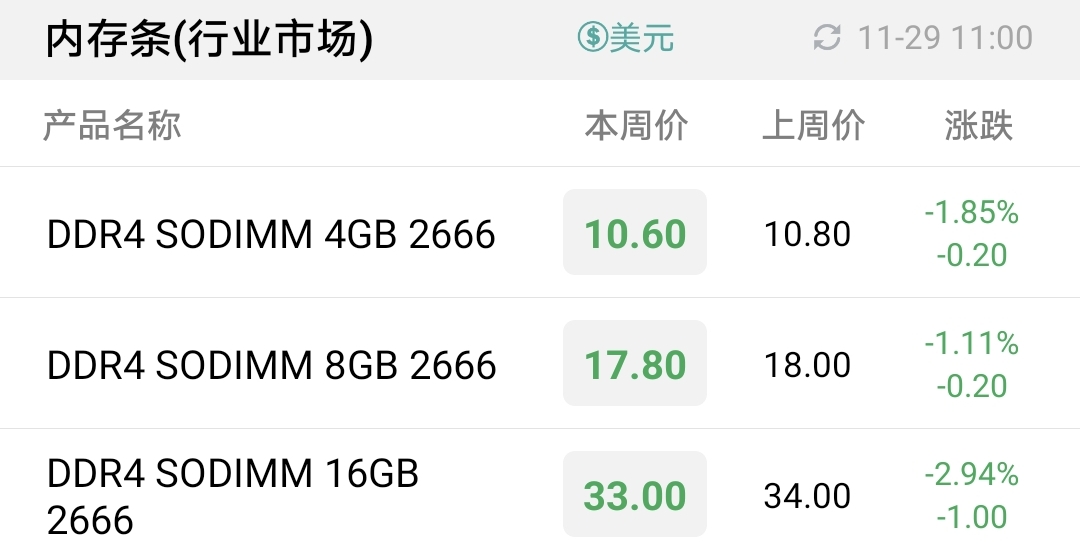
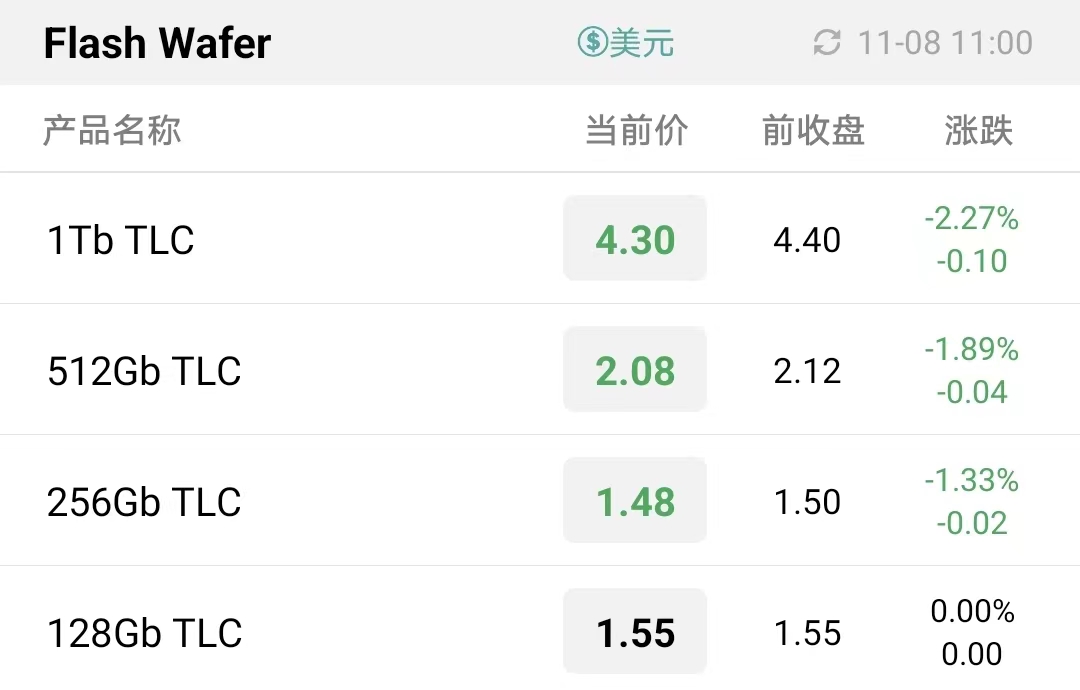
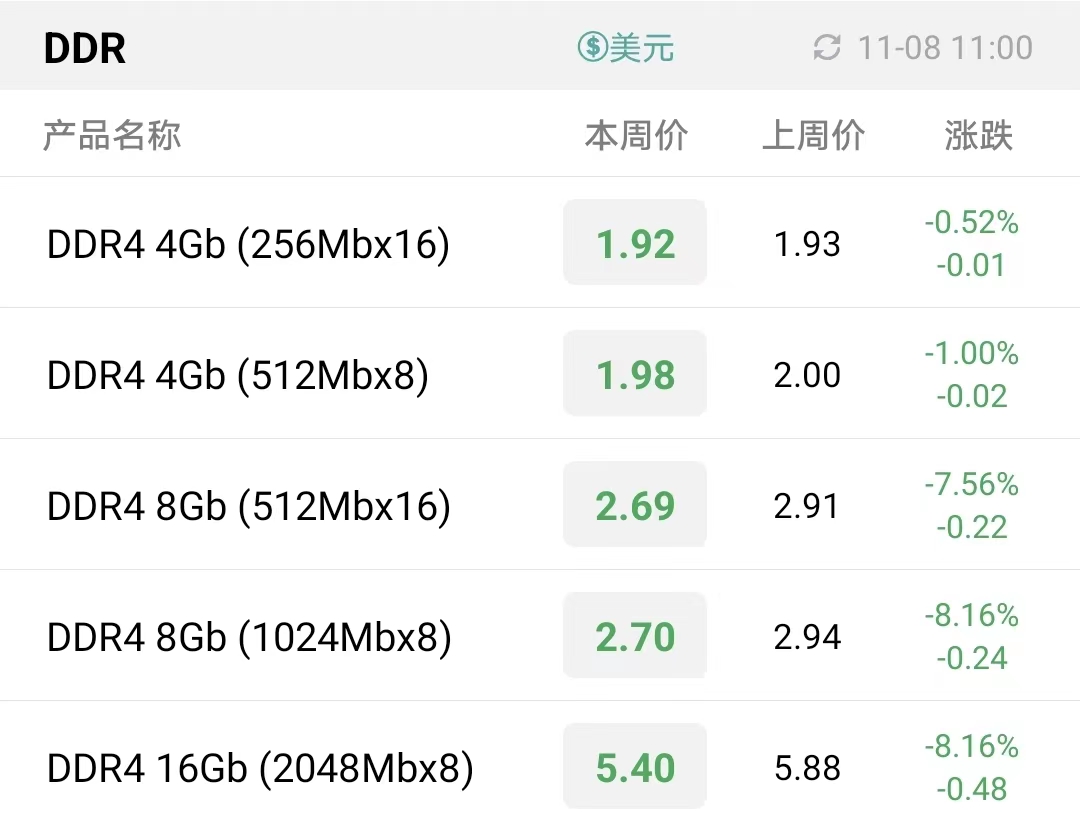
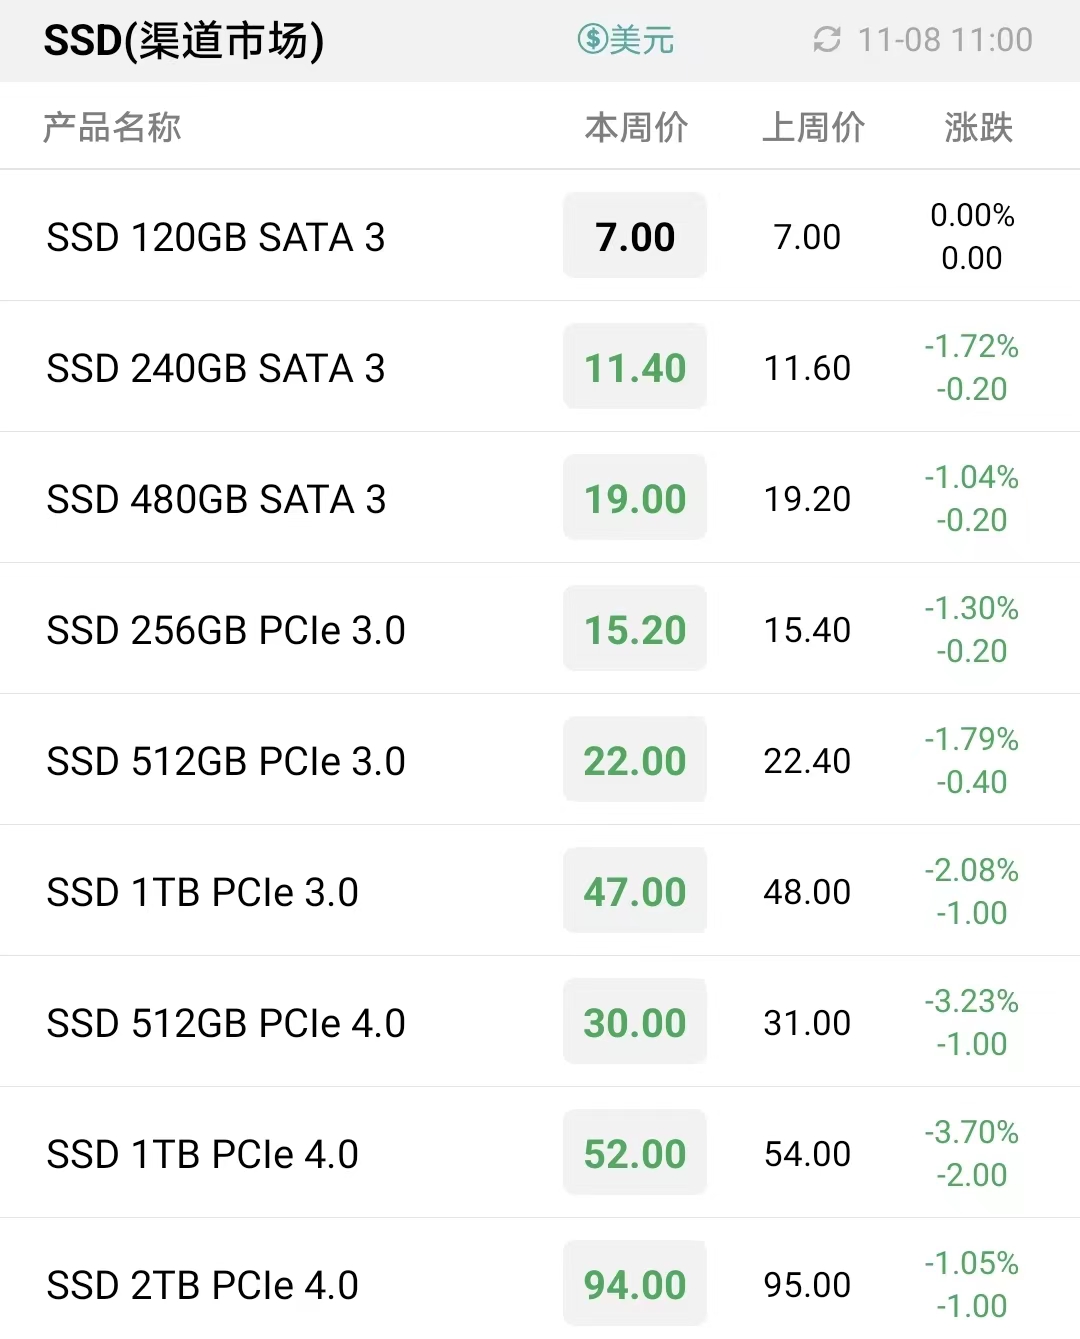
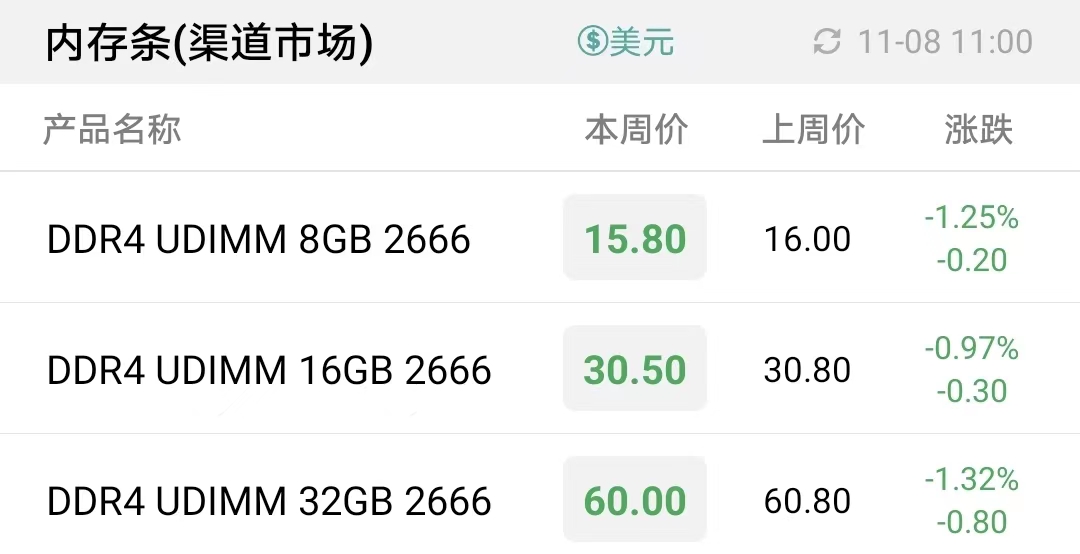
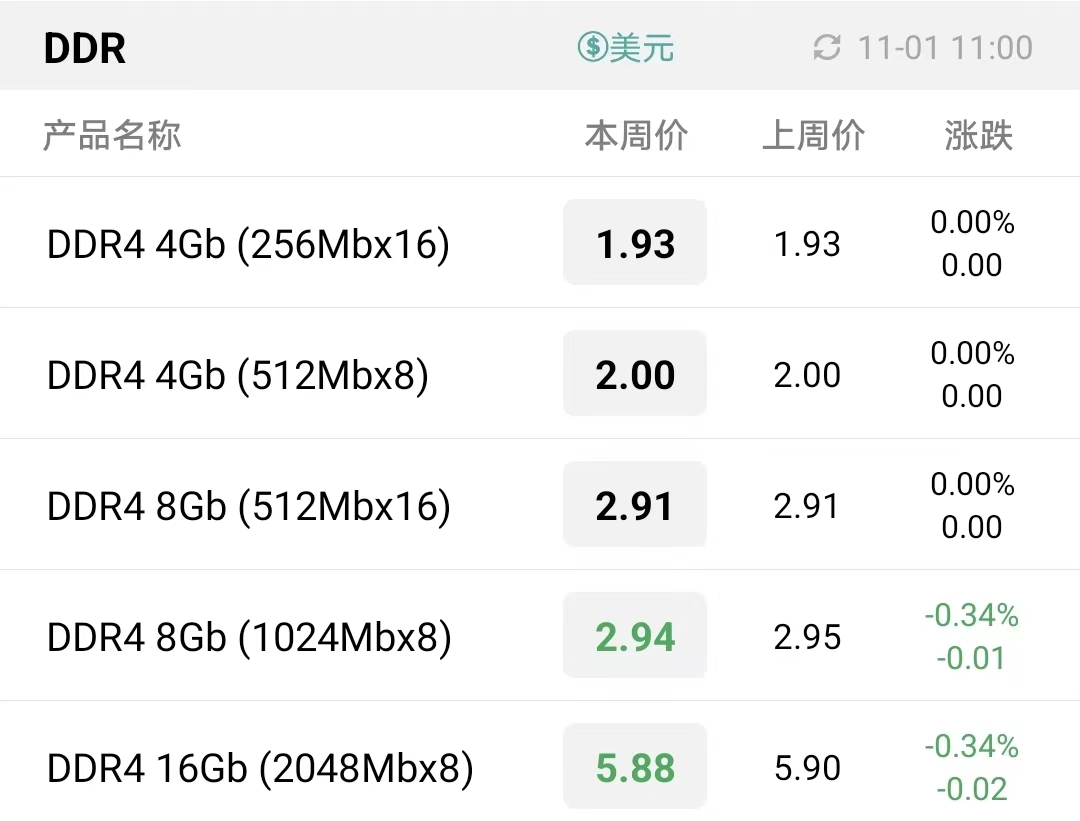
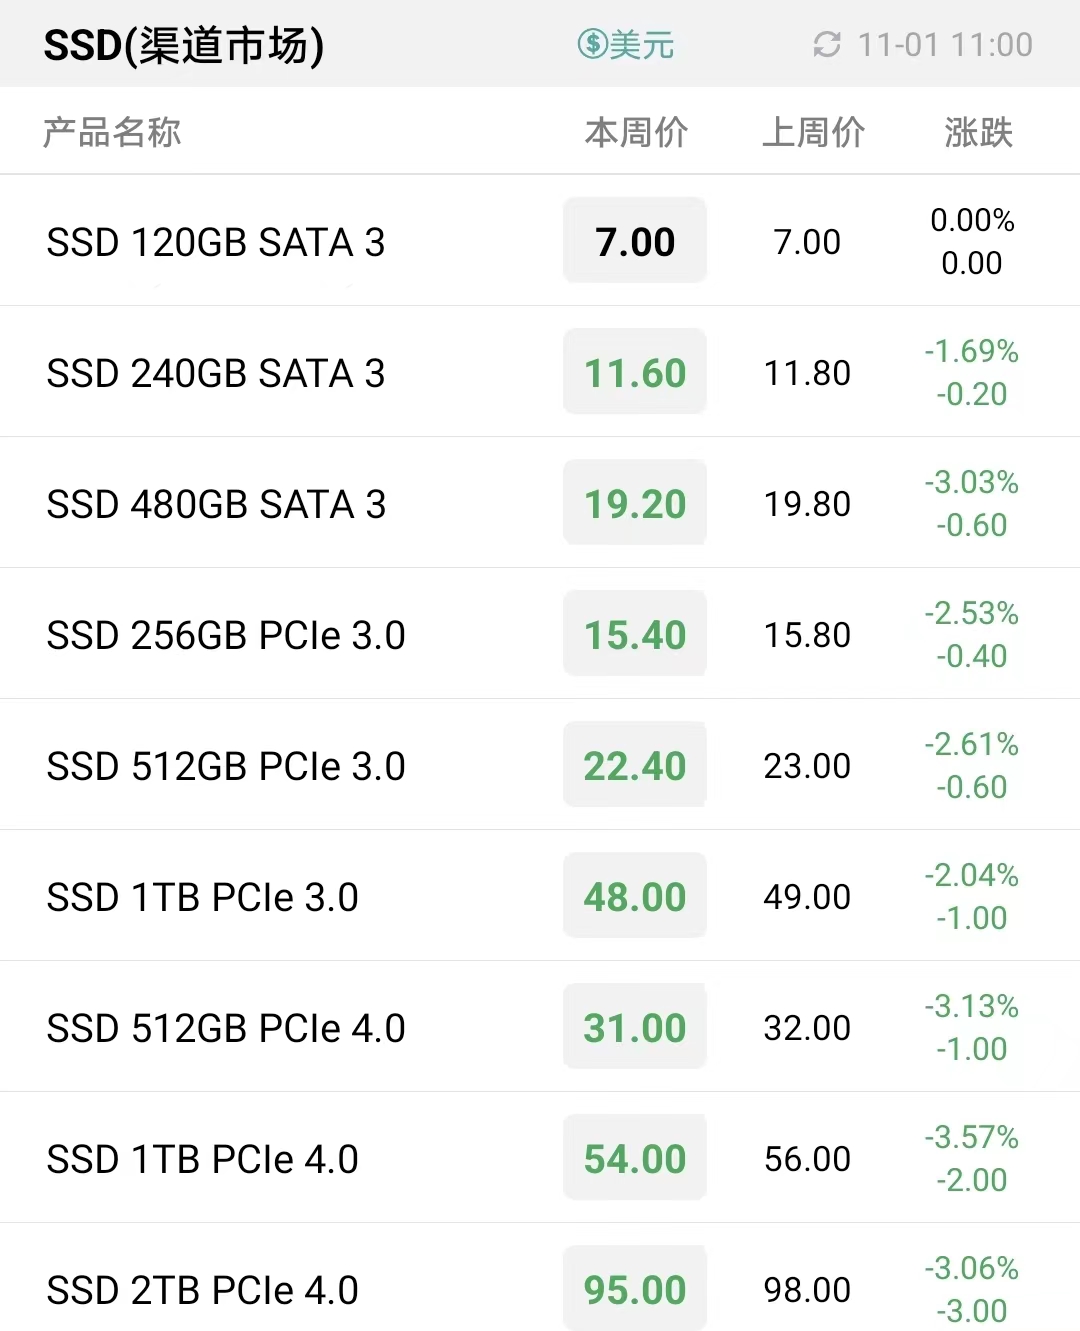

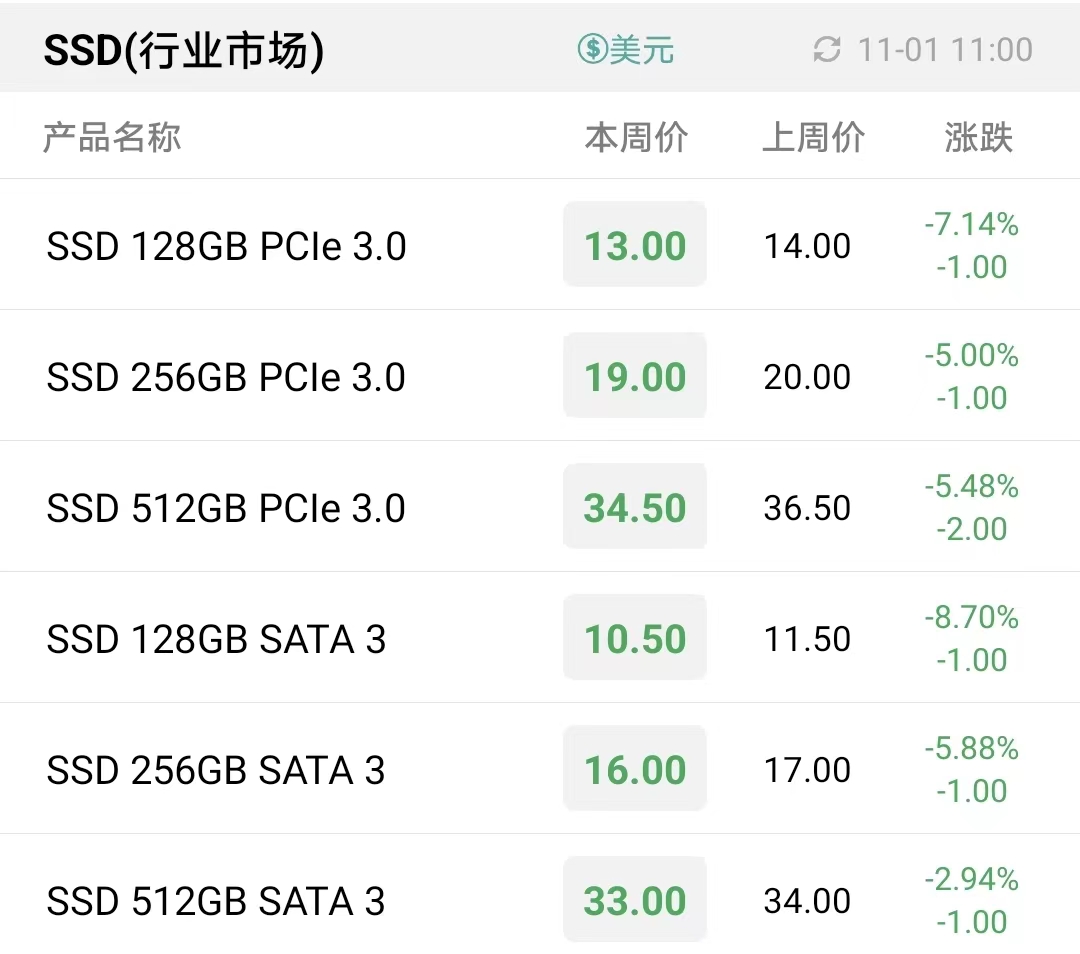
 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格