


存储行情持续恶化令原厂巨头也倍感压力,据三星Q3财报显示,该季度三星营收合计76.78万亿韩元(约合574.5亿美元), 同比增长3.8%,环比下滑0.5%;营业利润达10.85万亿韩元(约合81.2亿美元),同比减少31.4%,环比下跌23%;净利润达9.39万亿韩元(约合70亿美元),同比下降23.6%,环比下滑15.4%。三星Q3整体营收环比基本持平,但由于Q2占三星营业利润超70%的DS部门(含存储业务)Q3盈利水平大幅下挫,导致三星整体利润出现明显下滑。
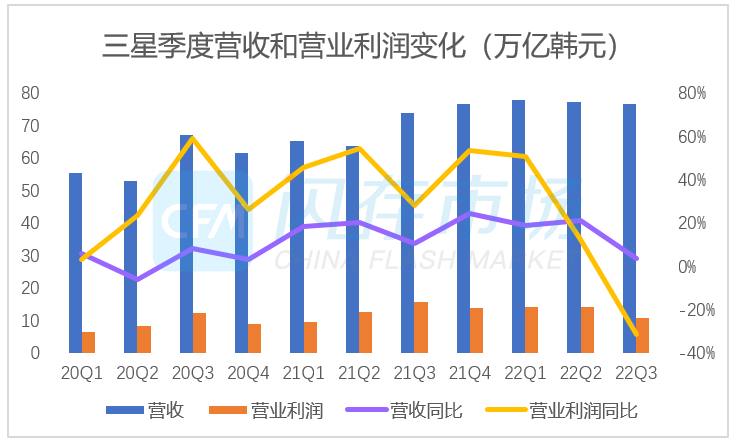
来源:三星电子,CFM闪存市场整理
三星Q3各部门业绩如下:
· DX部门业务收入达47.26万亿韩元,同比增长10%,环比增长6%。其中,视觉显示及数字家电业务收入14.75万亿韩元,移动通讯及网络业务营收增长至32.21万亿韩元。三星智能手机Q3出货量约6400万台,ASP约282美元,三星新款可折叠手机取得显著进步,与S22系列新款并驾齐驱,移动业务实现稳健增长。
· DS部门业务收入23.02万亿韩元,同比下滑14%,环比下降19%。其中,存储业务部门实现收入15.23万亿韩元,同比下降27%,环比下跌28%。
· SDC部门业务收入9.39万亿韩元,同比增长6%,环比增长22%。
· Harman部门业务收入3.63万亿韩元,同比增长51%,环比增长22%。
从三星各部门的营业利润来看,存储业务所在的DS部门Q3营业利润为5.12万亿韩元,同比去年Q3的10.07万亿韩元暴跌50.8%,环比上季度的9.98万亿韩元大幅下挫48.7%,几近腰斩的存储利润是造成三星Q3营业利润下跌的核心原因。由于客户库存调整规模超出市场预期,国内安卓终端为首的消费终端需求低迷,三星Q3存储芯片Bit增长不及预期。
Q3三星DRAM和NAND ASP双双下跌约20%,DRAM Bit出货量环比下滑约15%至20%, NAND Bit出货量下降高个位数百分比。三星预计今年DRAM Bit增长将在低至中个位数百分比,NAND Bit增长将在中个位数范围内,三星Bit增长与市场相近。
三星称,通胀和疫情封控等宏观问题持续存在,Mobile、PC OEM和服务器客户持续调整库存,放缓了存储采购,预计四季度及明年上半年库存调整还会对存储业务造成影响。不过细化来看,由于四季度新机及高端机型的推出,256GB及以上的高密度产品需求较为稳定,混合云相关的服务器OEM对SSD需求也趋于稳定,三星正在密切关注市场状况,及时扩大市场需求。
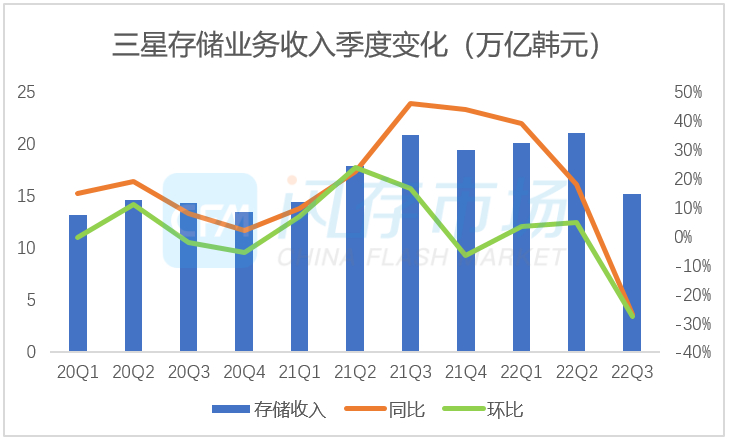
来源:三星电子,CFM闪存市场整理
关于库存情况,三星表示三季度库存确实迅速增加,不过考虑到设备交付周期的延长,并且明年DDR5扩产会对存储Bit增长形成更大的生产限制,预计这种影响将在明年逐渐被市场感受到,所以三星认为平衡合理的库存水平应该高于过去。同时,三星也将继续努力把库存管理至平衡水平。
三星灵活调整NAND价格扩大市场份额,布局DDR5和LPDDR5看重DRAM盈利能力
三星Q3提高了Mobile及服务器OEM对高密度NAND的应用,预计高密度NAND将持续扩大在主要市场的应用。三星围绕高密度及高性能NAND产品积极满足市场需求,灵活调整NAND价格,继续扩大市场领先地位。
面对DRAM需求持续恶化,三星不断优化具备成本竞争力的DRAM产品组合,同时Q3维持了严格的销售策略以确保DRAM业务的盈利能力。后续三星将积极满足市场对64GB及更高密度的DRAM需求,加强LPDDR5x在移动终端的应用。三星看好服务器市场的存储需求长期增长,随着明年搭载DDR5的全新CPU上市,DDR5渗透率有望快速增长。
三星不考虑主动减产,可能灵活调整明年的设备支出
关于业内关注的减产问题,三星表示不考虑主动减产,但可能灵活调整明年设备方面的资本支出。三星称,目前需求疲软的原因来自于持续存在的宏观问题,使得客户库存调整的幅度比预期大,但从中长期的战略层面出发,需要为需求复苏做好准备。
对于资本支出,三星将围绕韩国平泽P3和P4工厂,进行适当的基础设施投资,以满足市场中长期的需求。明年唯一可能调整的预算来自设备投资,三星灵活调整设备支出的情况与业内保持一致。
那么在2022年底,三星对明年的技术规划和市场策略将会有什么不同?12月8日,三星电子副总裁、NAND产品企划组总经理金经纶(Kyung-ryun kim)先生,将代表三星出席中国闪存市场峰会CFMS2022并发表重要演讲,以揭示未来的发展变化,敬请关注!


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格