


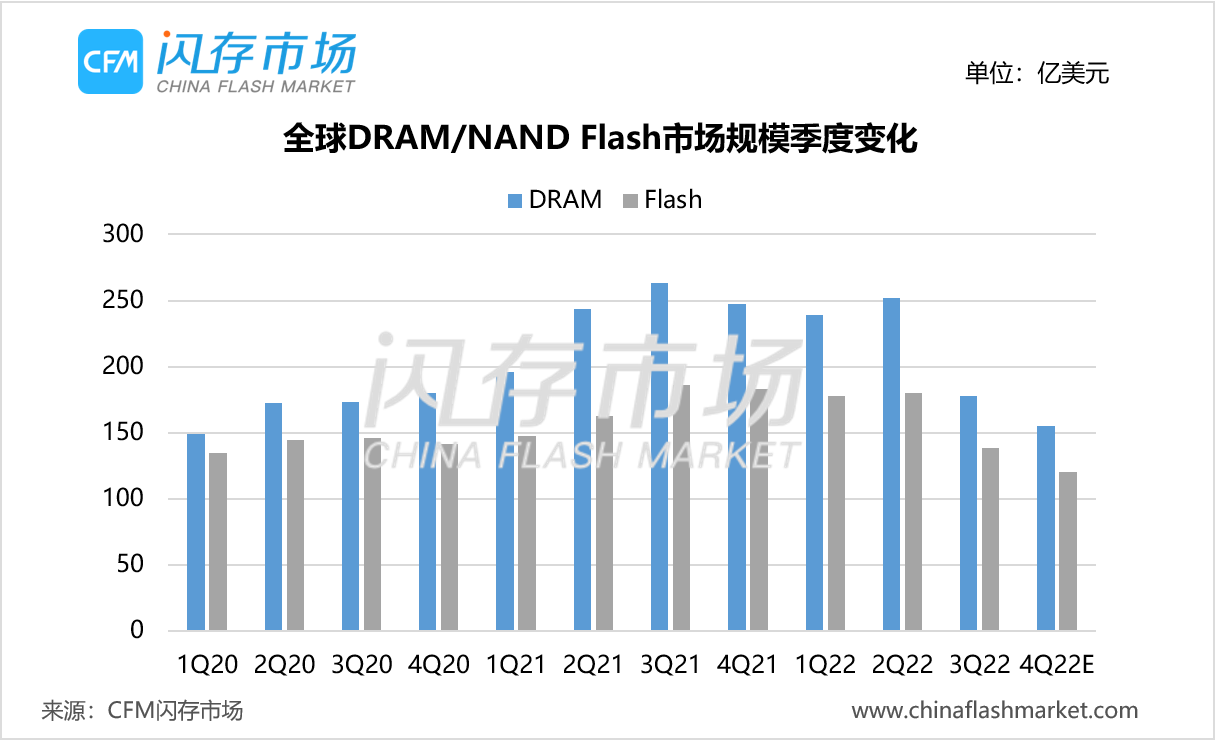
三季度各大需求市场均出现不同程度的衰退,尤其在高库存的情况下,服务器市场的需求动能也明显减弱,使得在三季度不论是DRAM还是NAND Flash均量价齐跌,库存问题也波及到整个产业链。据CFM闪存市场数据显示,2022年三季度全球NAND Flash市场规模环比下跌23.3%至138.25亿美元,DRAM市场规模环比下跌29.2%至178.13亿美元。
同时,三季度存储市场规模环比大跌26.7%至316.38亿美元,创10个季度新低;2022年1-9月存储市场累计规模为1165.34亿美元,同比下滑2.8%,CFM闪存市场预计2022年全球存储市场规模将以高个位数百分比下滑,终结2020、2021年两年的连续增长。
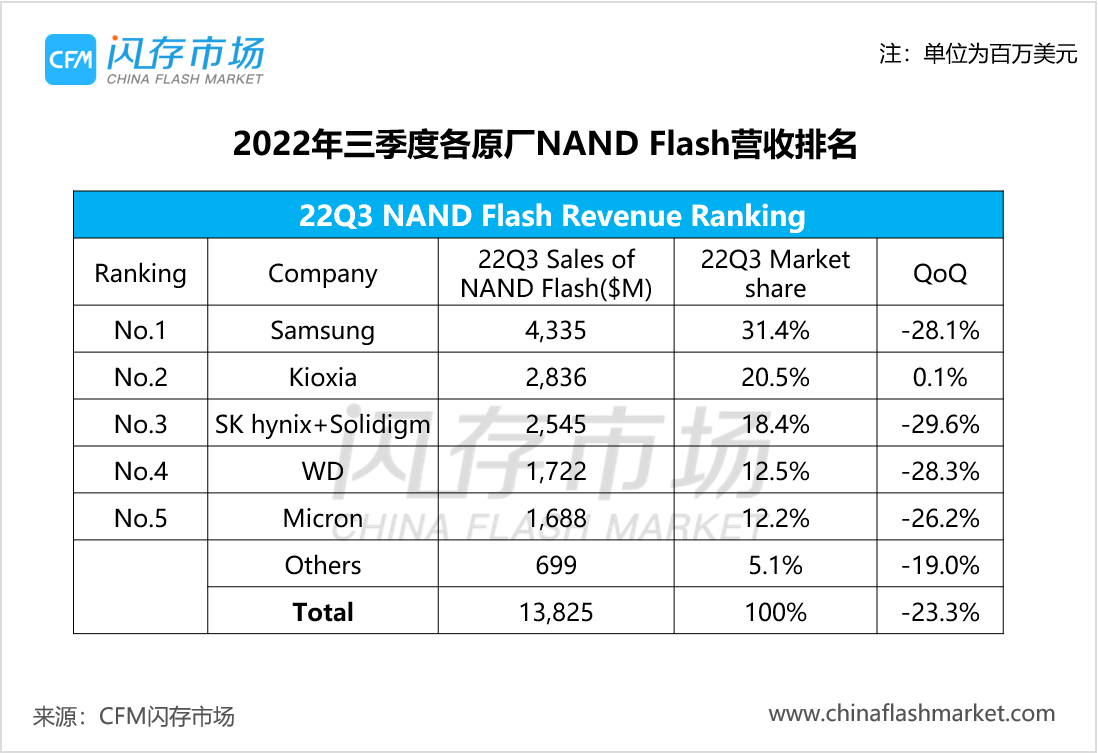
三季度全球NAND Flash市场规模138.25亿美元
三季度NAND Flash ASP环比均大幅下滑,同时除kioxia外其余原厂的NAND Flash bit出货量均环比下降,导致三季度全球NAND Flash市场销售规模仅为138.25亿美元,环比下滑23.3%,同比下滑25.8%。
三星三季度的NAND Flash销售收入达43.3亿美元,环比减少28.1%,市场份额缩小到31.4%。三季度三星的NAND Flash Bit出货量环比下跌约20%,NAND Flash ASP下降高个位数百分比。
受益于苹果的备货旺季的带动作用,铠侠在三季度NAND Flash Bit出货环比增长约25%,不过ASP明显回落,以日元计价的ASP跌幅约15%,并且由于美元走强,以美元计价的ASP跌幅超20%,抵消了部分Bit出货增长带来的影响。铠侠三季度NAND Flash收入环比增长0.1%至28.4亿美元,同时也是唯一录得增长的Flash原厂,且其市场份额也再次回到第二的位置。
SK海力士(包括Solidigm)三季度NAND Flash收入25.45亿美元,环比大跌29.6%。NAND出货量环比减少低双位数百分比(不包括Solidigm出货环比减少高个位数百分比),NAND ASP下滑超过20%。
西部数据三季度NAND Flash业务收入为17.22亿美元,同比下滑31%,环比下跌28%,Flash Non-GAAP毛利率由上季度的36%快速下跌至25%。Flash Bit出货量环比下跌10%,ASP环比下降22%。
美光三季度NAND Flash营收占25%,环比下滑26%,同比下降14%,NAND Bit出货量环比大跌超20%,NAND ASP下降5~10%。(注:因美光财报统计月不同,此处为6-8月业绩。)
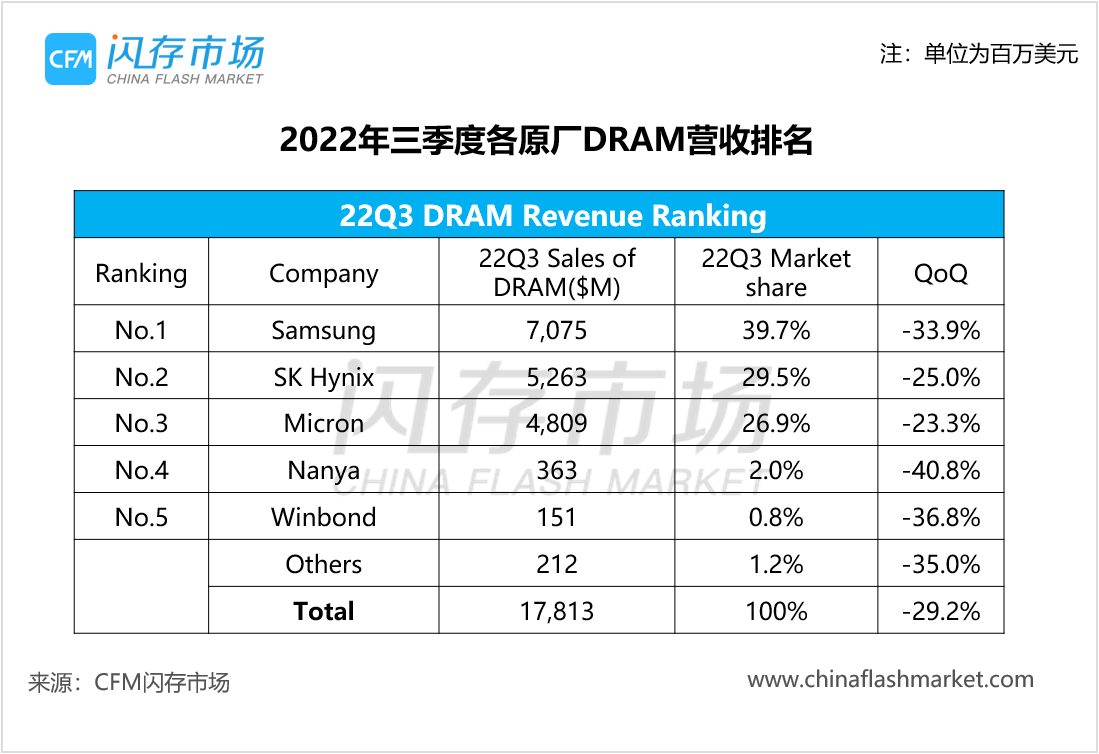
三季度全球DRAM市场规模178.13亿美元
三星三季度DRAM销售收入达70.75亿美元,环比减少33.9%,市场份额减少到39.7%,跌破40%。DRAM Bit出货量环比下滑约15%至20%,ASP下滑约20%。
SK海力士三季度DRAM收入达52.63亿美元,环比减少25.0%,DRAM出货量环比减少中个位数百分比,ASP下跌约20%。
美光三季度DRAM收入为48.09亿美元,环比下跌23%,同比下滑21%,DRAM Bit出货量环比下降约10%,DRAM ASP下跌10~15%。
南亚科技三季度DRAM收入环比减少40.8%至3.63亿美元,华邦电子三季度DRAM收入环比减少36.8%至1.51亿美元。
尽管目前kioxia、美光均确定表态将缩减产能,SK海力士也表示会减少明年资本支出,但在存储供需严重失衡的市况下,如果需求端未能见到明显好转,即使供给减少,未来存储市场依然将面临非常大的不确定性。
那么各原厂又是准备如何应对未来潜在的负面影响?敬请关注12月8日在深圳前海JW万豪酒店举办的中国闪存市场峰会CFMS2022,齐聚三星、美光、铠侠、Solidigm、长江存储等重要原厂代表发表演讲,将就市场变化和技术革新与大家展开充分的讨论。
CFMS2022报名通道已开启,可通过峰会官网(https://cfms.chinaflashmarket.com)或“闪存市场”APP进行报名。


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格