


当下“疫情”全球性爆发,对半导体企业的影响已从最初的居家/远程办公、出货等受阻,扩大到企业工厂被迫减产或停工,对全球产业链供需的冲击加深。


马来西亚已批准生产重要生活物资,以及行动管制豁免的重要产品供应链的企业可以营运,包括燃油和天然气、石化产品、肥料,以及半导体在内的电力和电子产品


原厂原本除了上调服务器市场价格,也有意对手机、PC等市场产品涨价,但由于全球消费类市场需求受挫,导致终端厂商对涨价态度较为保守,接单意愿不大
3月份以来,中国大陆地区“疫情”基本已进入了最后的防守阶段,同时企业和工厂复工的进度超乎预期和想象,预计到月底工厂复工率可恢复到80%以上,除武汉地区,4月份大陆其他地区的“疫情”将可终结,并恢复到以往的生活。
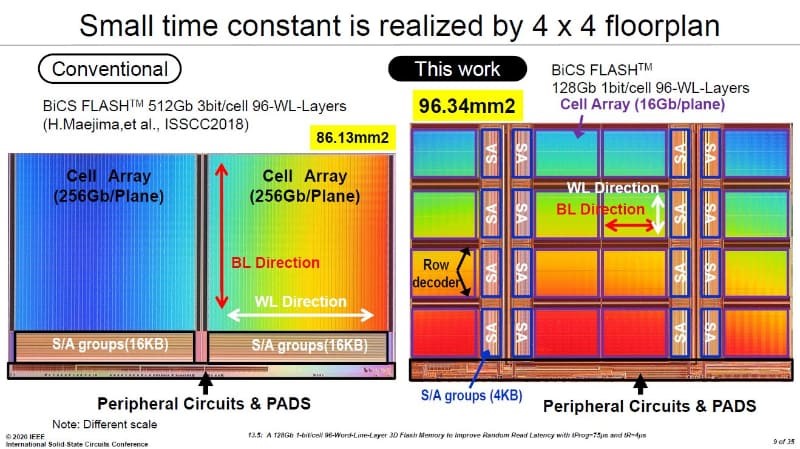
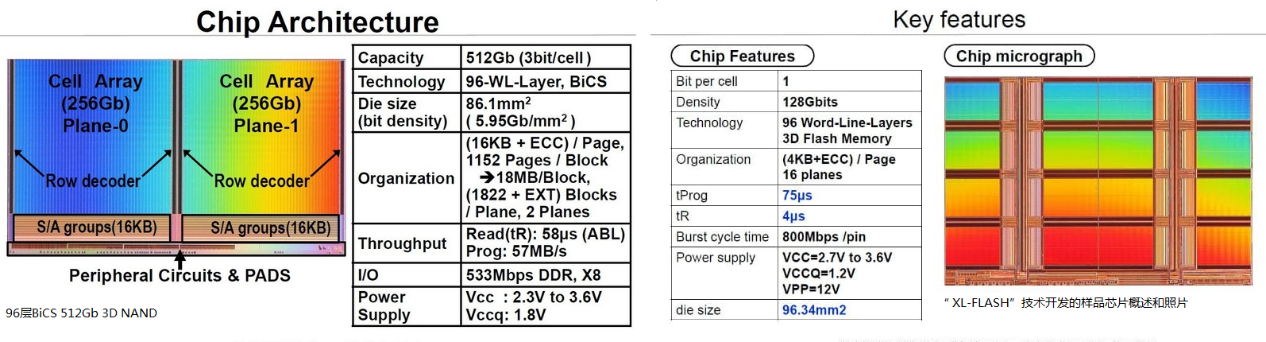
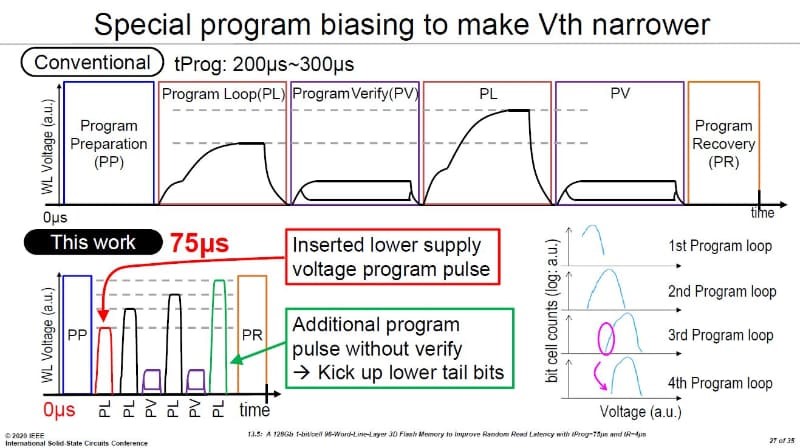
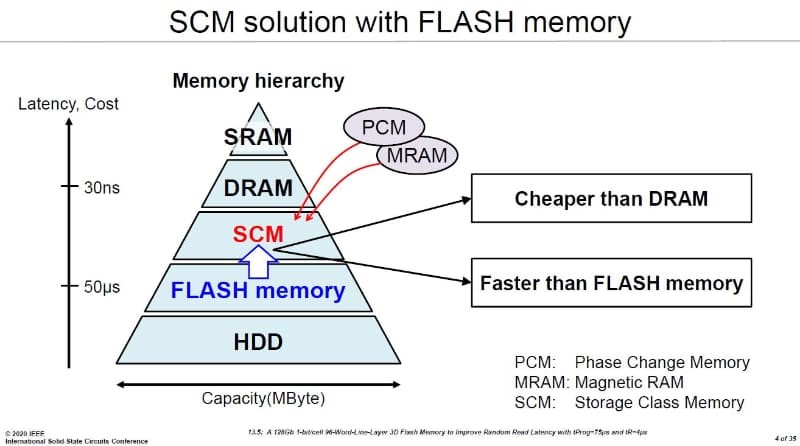
基于铠侠XL-Flash技术,已有品牌厂开始部署NVMe SSD,容量高达800GB,未来也可能用于NVDIMM内存条,用于满足要求密集型数据中心领域存储应用。

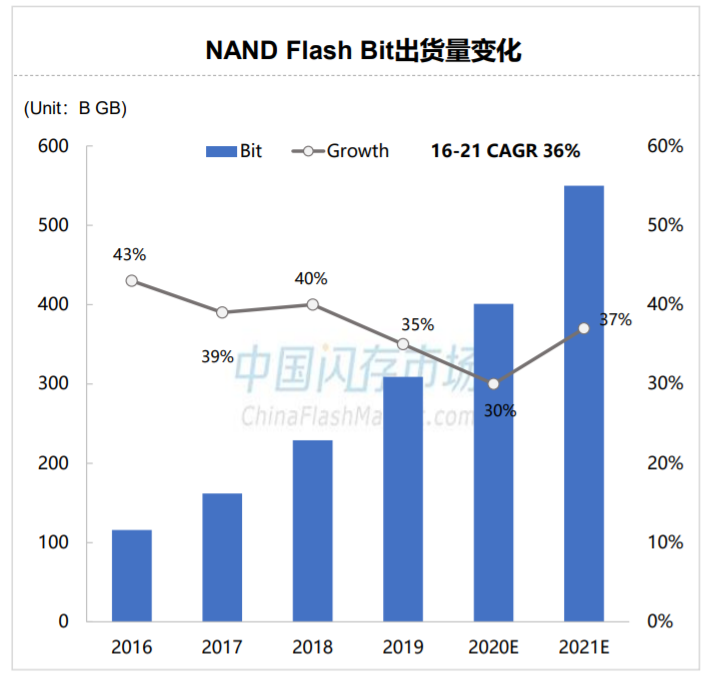
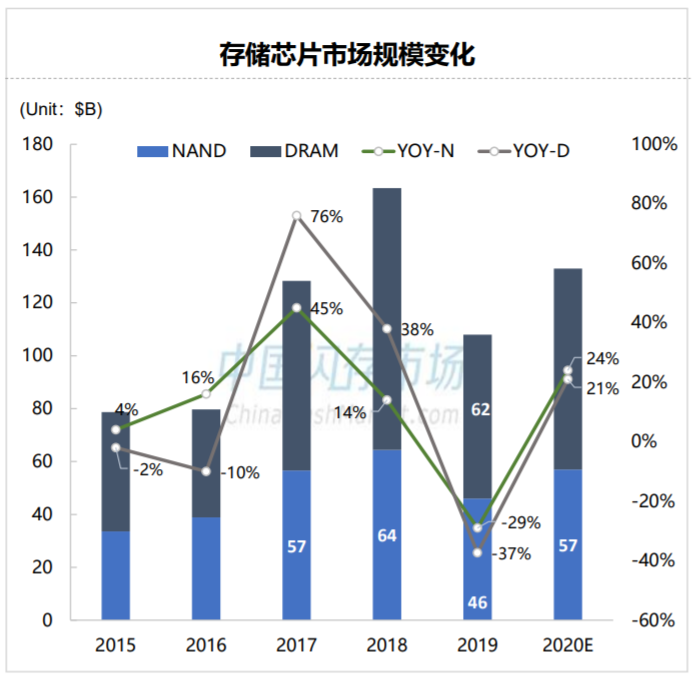
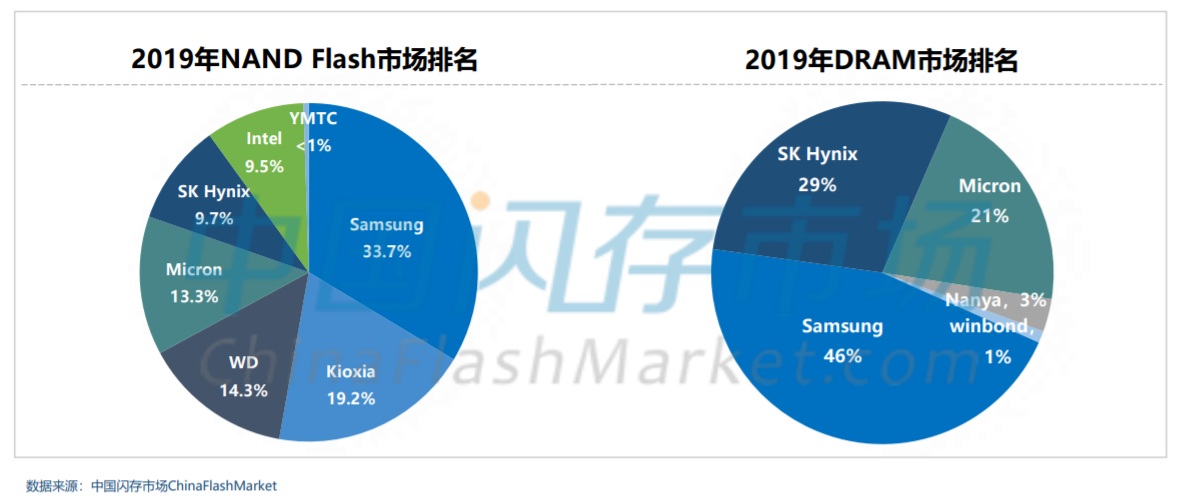
中国闪存市场ChinaFlashMarket编制的《2019年闪存市场行情分析和2020年产业展望》从技术、产能、发展、应用等方面对存储产业进行了全面的分析。

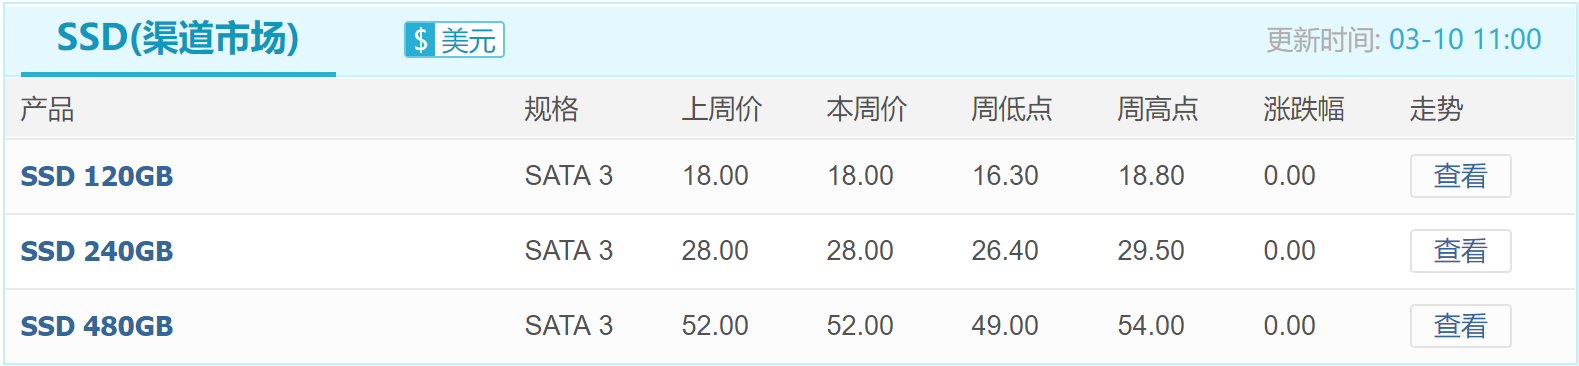
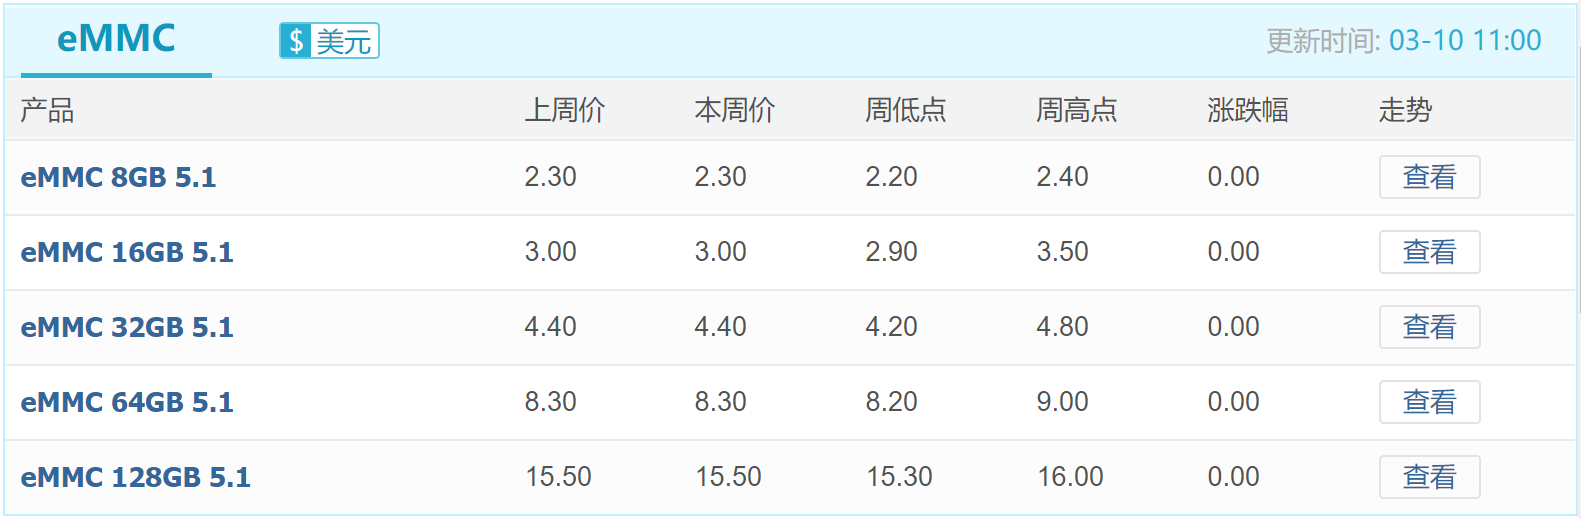
“疫情”蔓延至全球,造成制造业、零售业、餐饮业、运输业、旅游/娱乐业等全球经济受创,近期整体市场需求有所降温,渠道市场下滑更为明显。
目前中国大陆地区的“疫情”已进入最后的防守阶段,各地区企业也已陆续恢复到正常生活和企业运作,但短期成品生产和交付难度大依然是一大挑战。
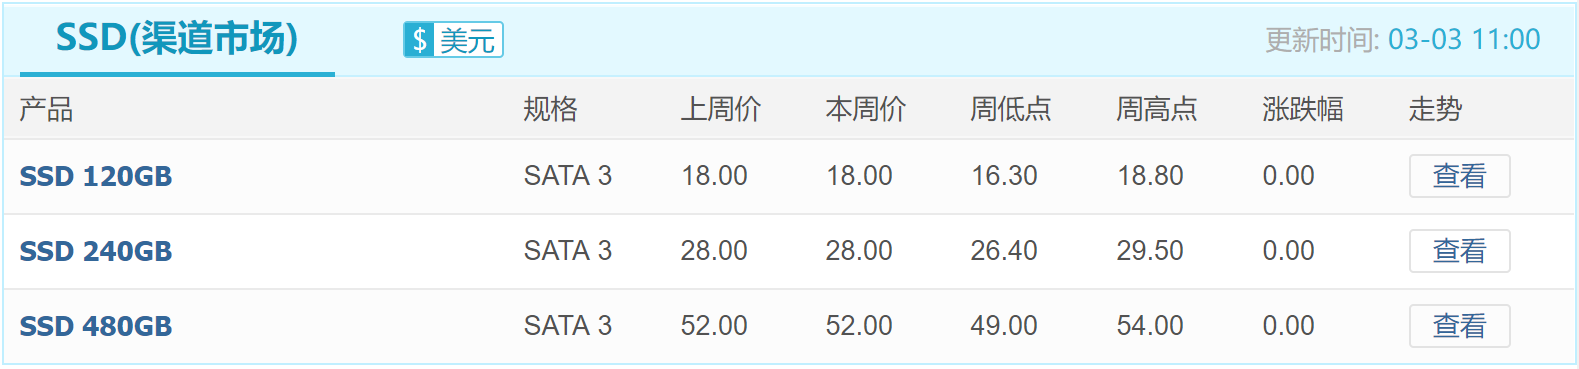

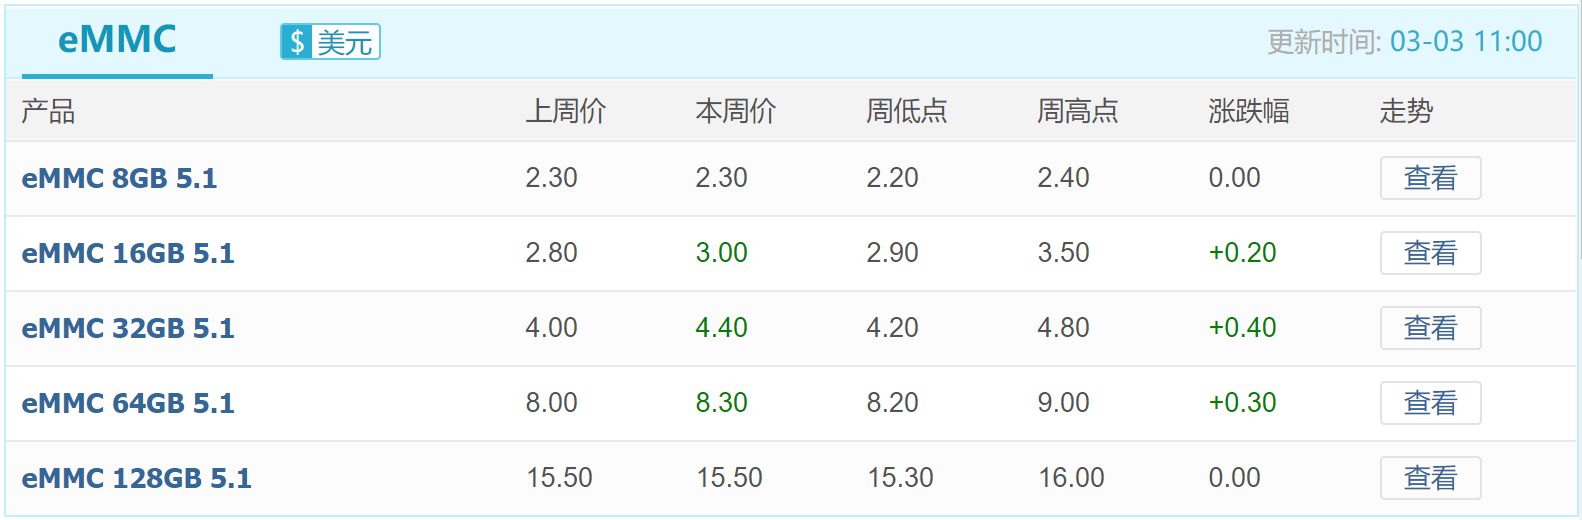
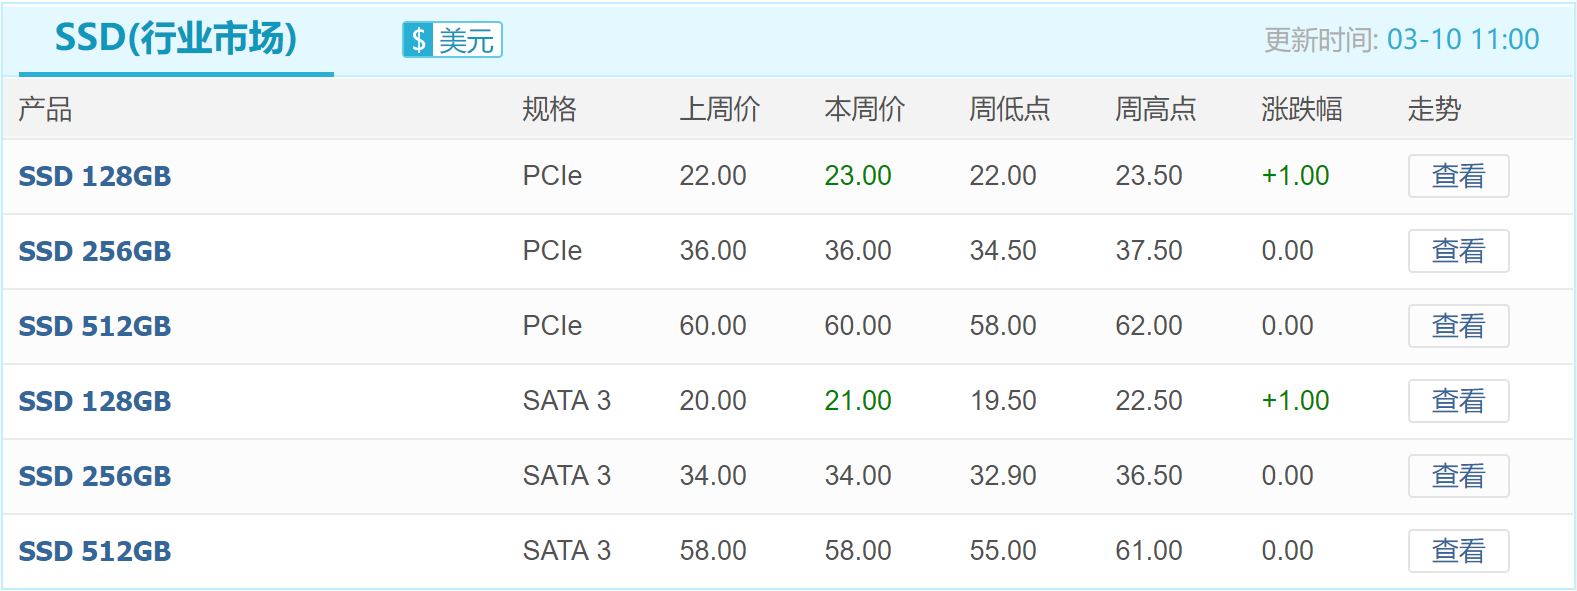
本周(3月3日)SSD价格整体走势平稳,市场需求也较之前明显改善,主要是之前SSD价格上涨幅度较大,抑制了市场需求,如今随着企业陆续复工,再加上客户手中库存不多,市场备货需求有所提升。
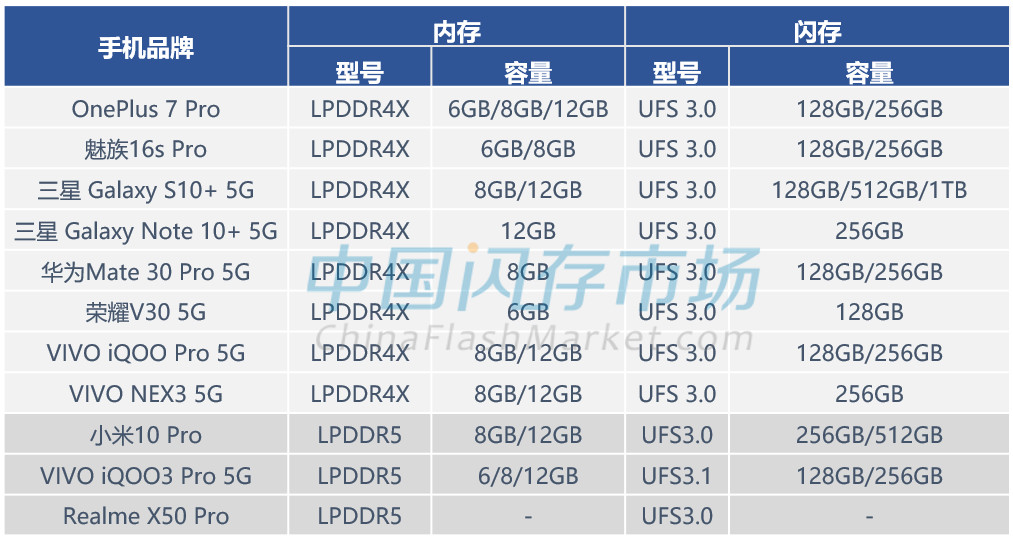
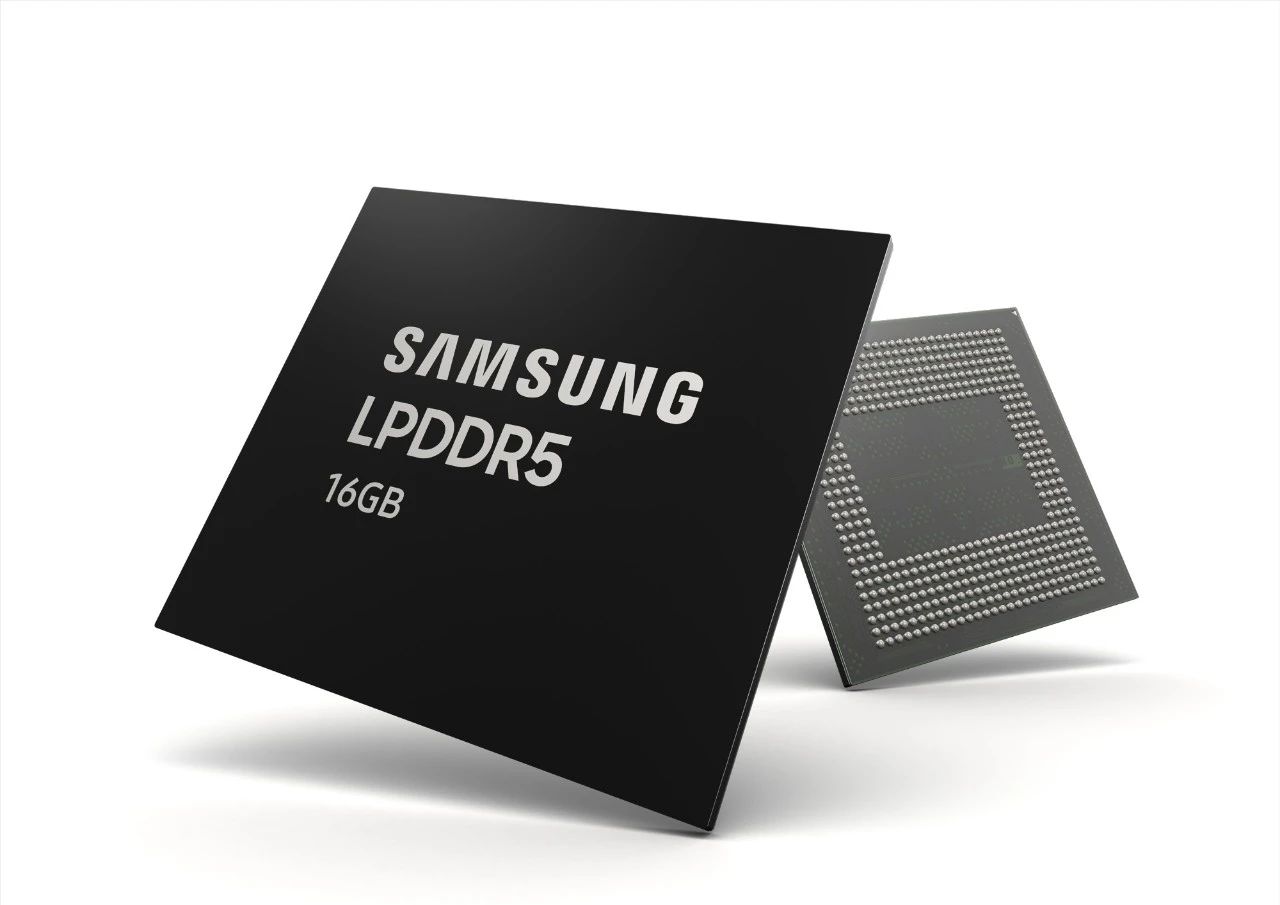
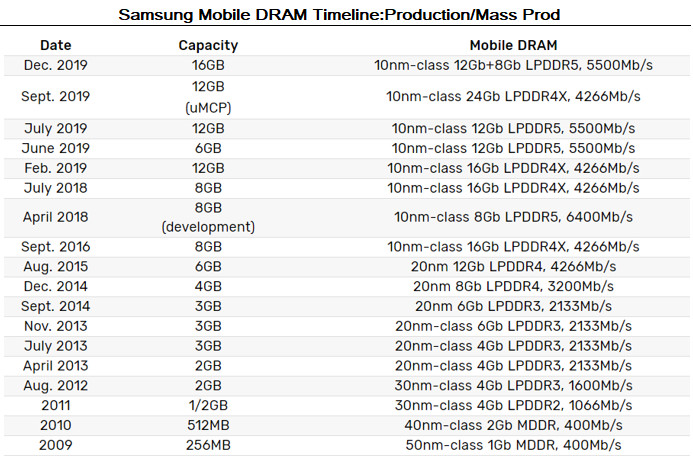
预计LPDDR5+UFS3.1将定义2020年旗舰手机顶级配置,更多手机品牌厂商有望跟进推出搭载LPDDR5+UFS3.1的手机。
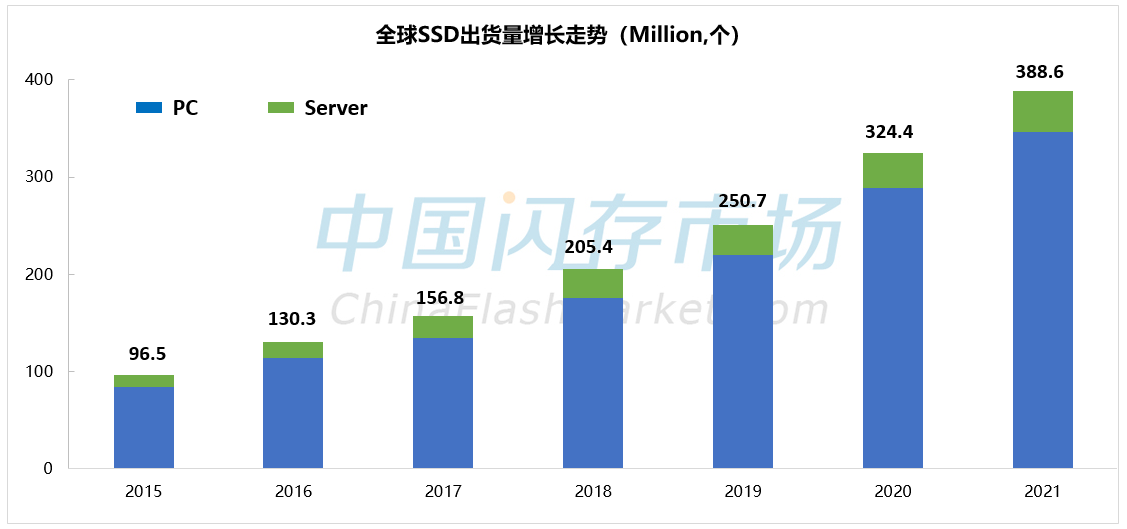

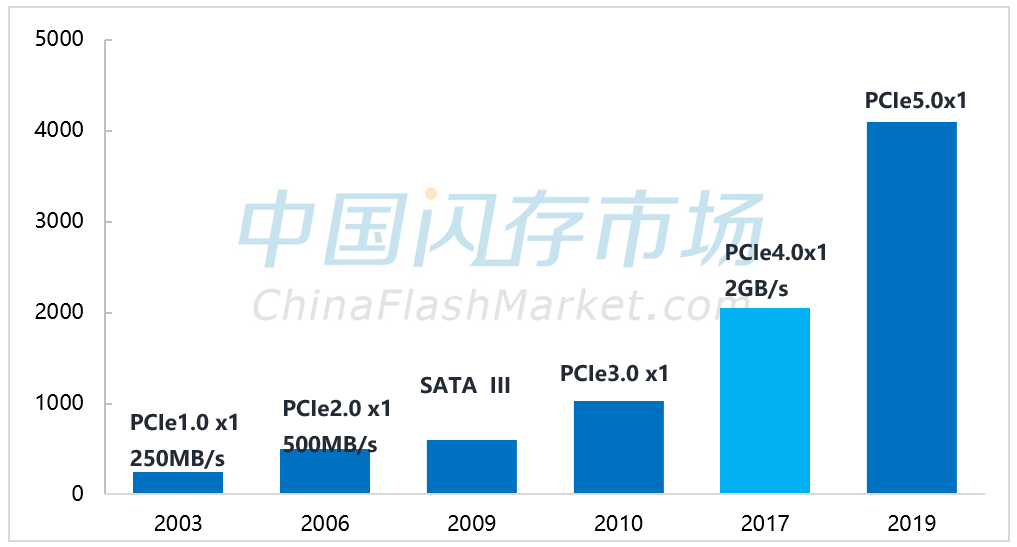
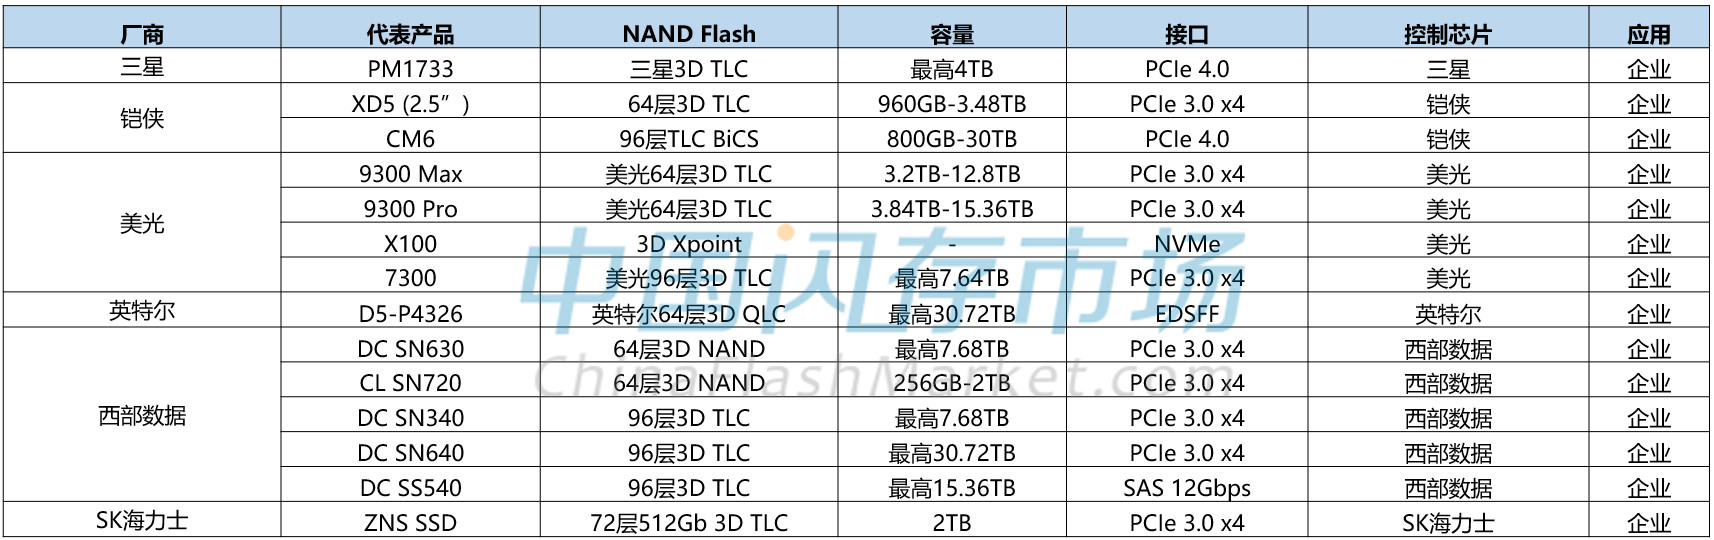
面对2020行业发展,原厂非常看好数据中心、企业级等领域需求,并看涨NAND Flash行情,也因此原厂延续大陆春节假期前侧重高利润市场并严控供货的策略,原厂的策略成为价格上涨的另一个要素。
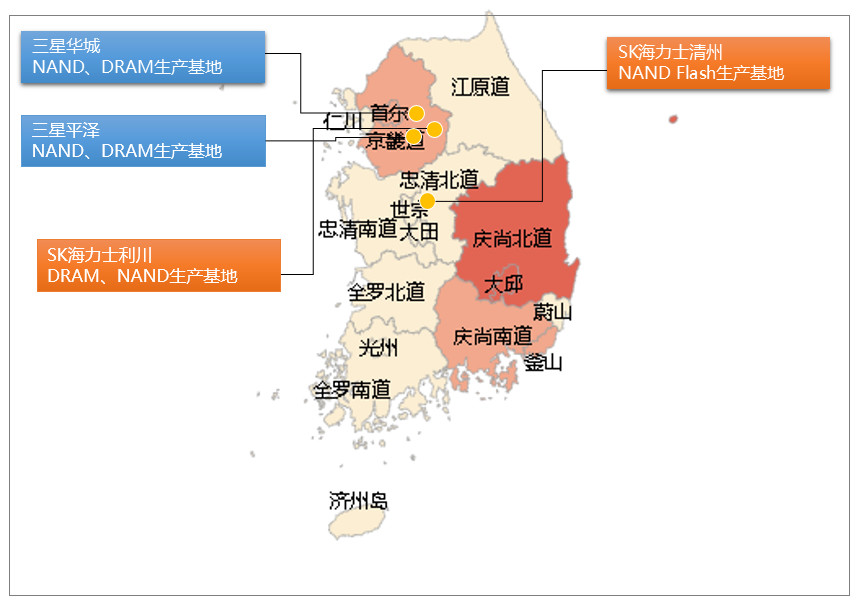
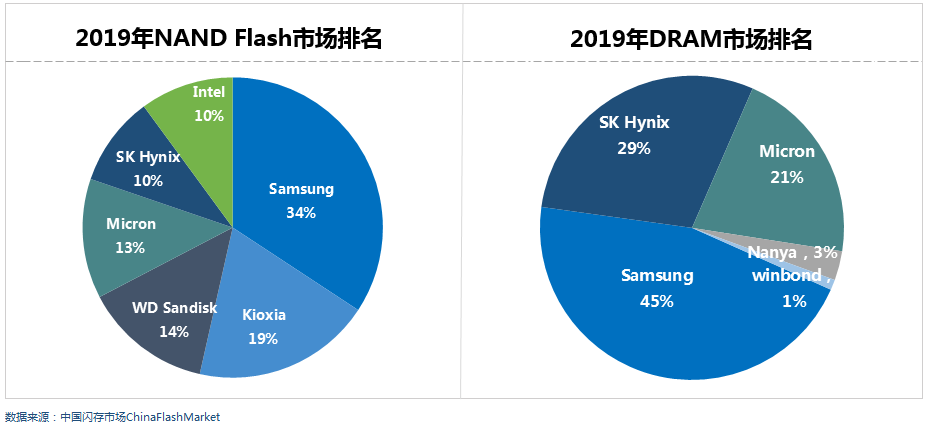
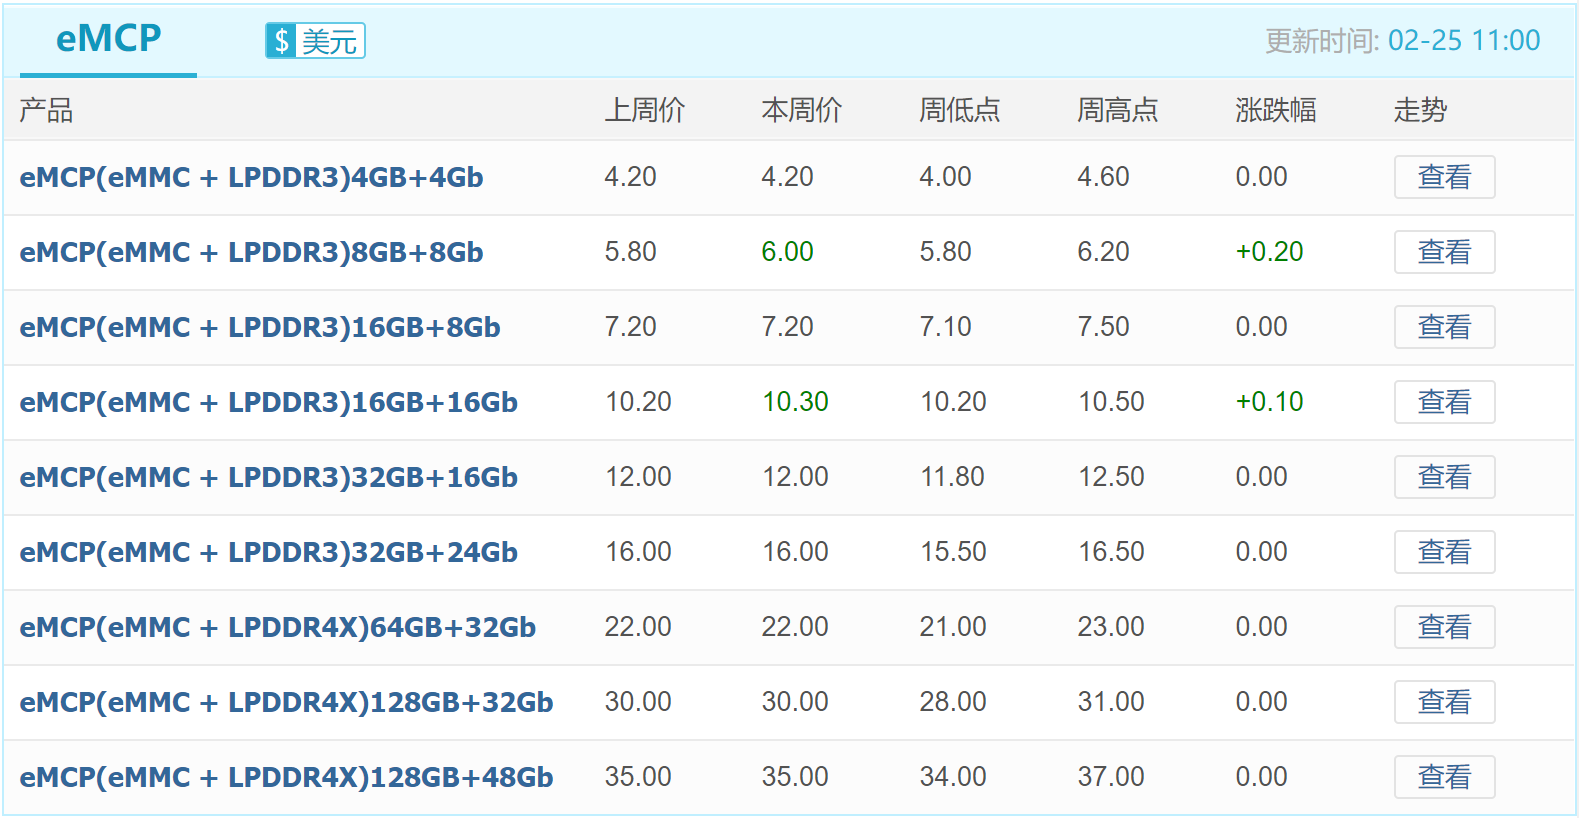
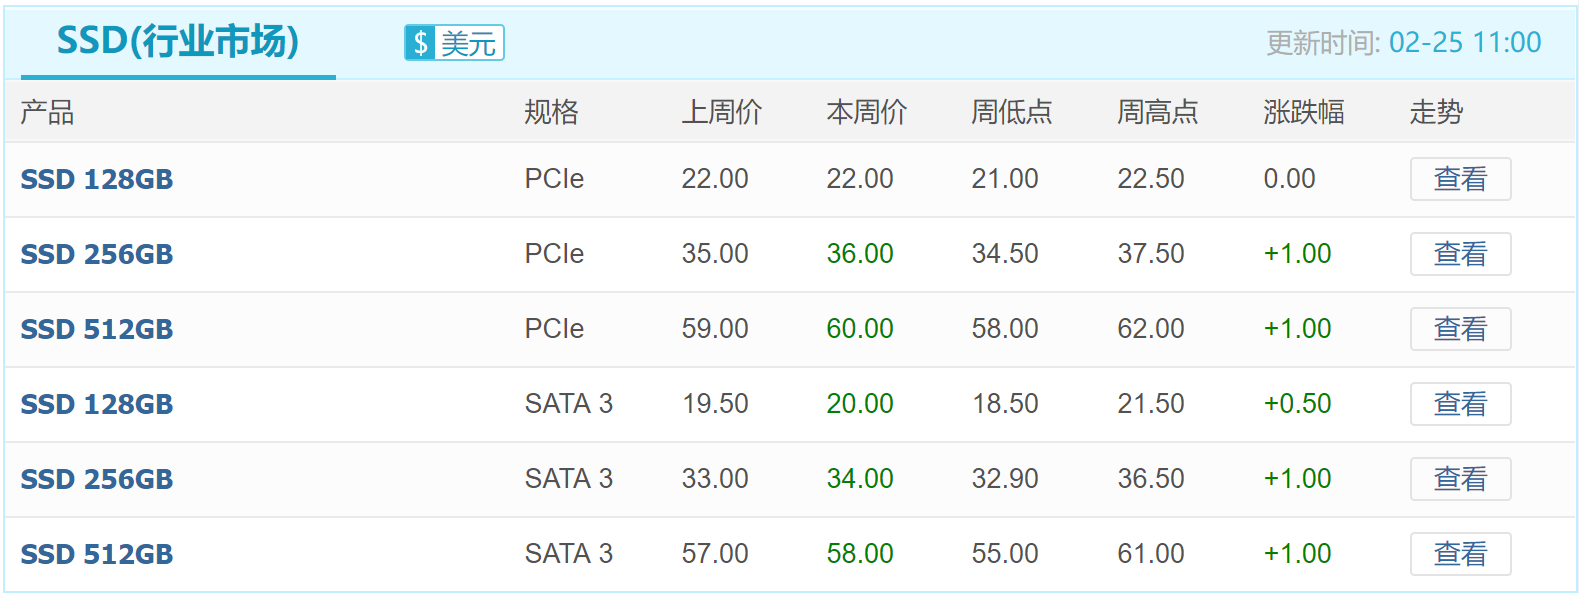
随着“疫情”得到有效控制,各大企业和工厂陆续复工,相较于上周,存储市况略有好转,但由于目前企业复工率不足,所以市场依然存在货源较少。本周SSD市场价格持续微幅上涨,高容量eMMC价格也表现涨势。
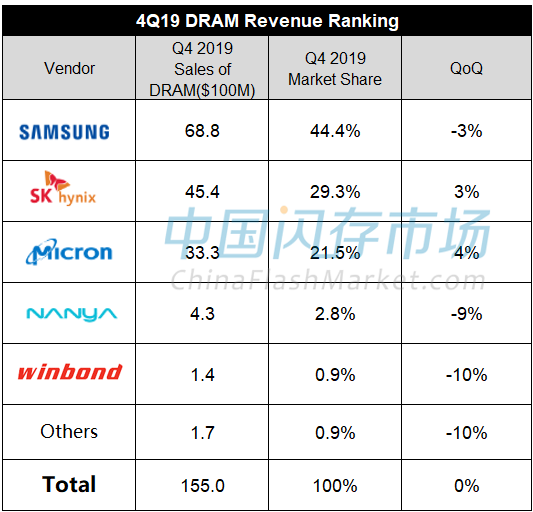
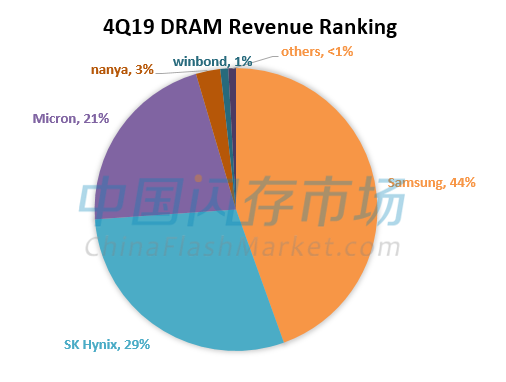
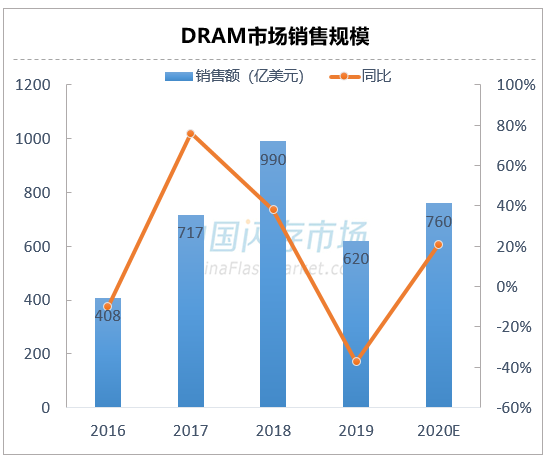
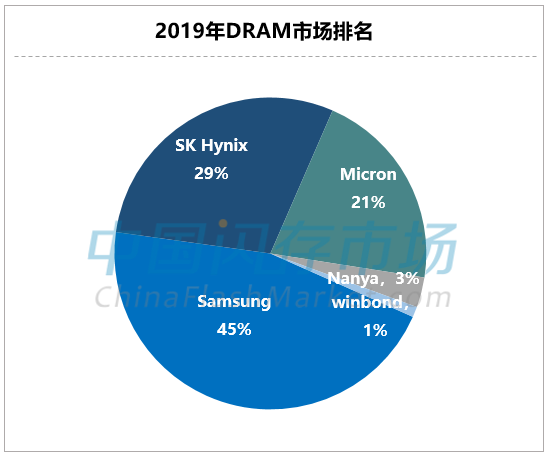
虽然四季度各家原厂DRAM ASP呈现下跌趋势,但是因数据中心加大采购形成的拉货效应仍在持续,行业DRAM Bit出货量保持环比个位数增长。整体来看,2019年四季度DRAM销售额为155亿美元,环比持平。
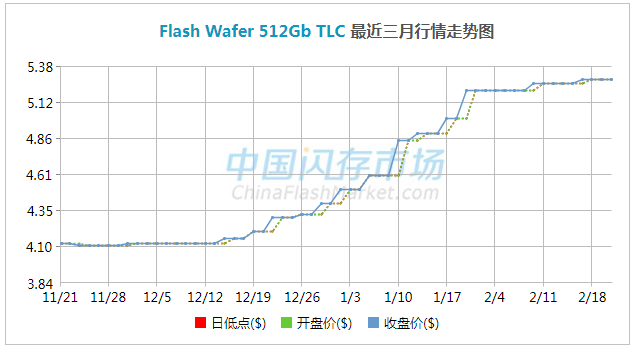
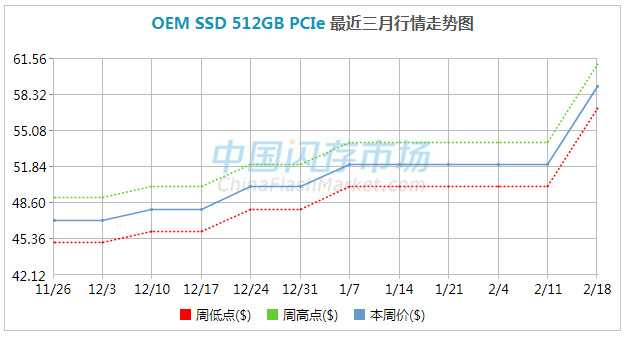
近期,“疫情”防控工作取得了显著效果,除了湖北重灾区,企业和工厂复工率也逐渐提升,但短时间内全面复工依然较为困难,再加上物流、生产、供应等配套方面还未完全恢复正常,市场交货遇到较大的阻碍,导致市场供货较少,尤其是高容量产品资源较为稀缺,刺激相关NAND Flash价格涨幅较为明显。
 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常






















 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格