


本周(12月1日)渠道市场SSD、内存条等产品涨价,主要受市场商家策略,以及市场“预期缺货”心理等影响较大,并非实际需求带动,因此渠道市场此波涨势能否持续,还需进一步观察市况。


到2021年,华为笔记本生产目标将超过1000万台,甚至乐观上看1500万台,在全球PC市场的市占份额也将有望突破5%。
西部数据官方澄清,称本次变动仅涉及日本市场的实体公司名称更改,西部数据并不会停用闪迪品牌,会继续提供基于 SanDisk 品牌的产品。
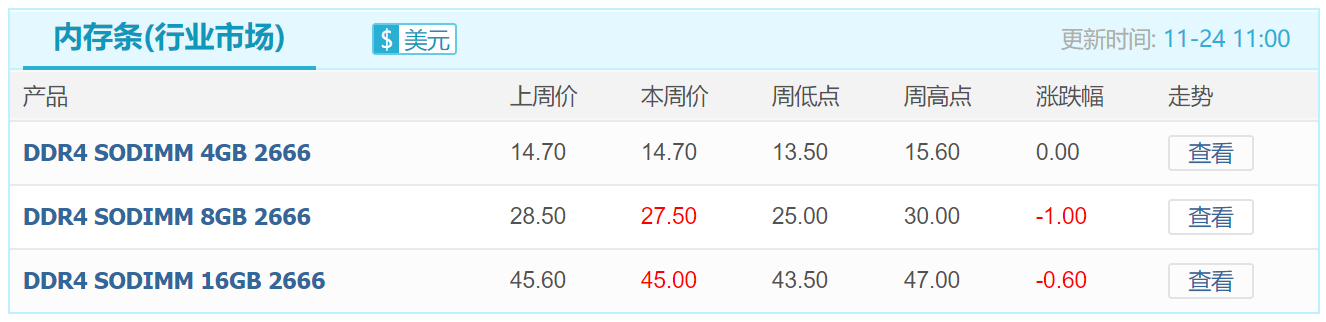
市场总是瞬息万变的,正当业内对今年后续行情普遍看衰之际,渠道SSD市场却感受到了些许“暖意”,或许成为扭转低迷市况的导火索。
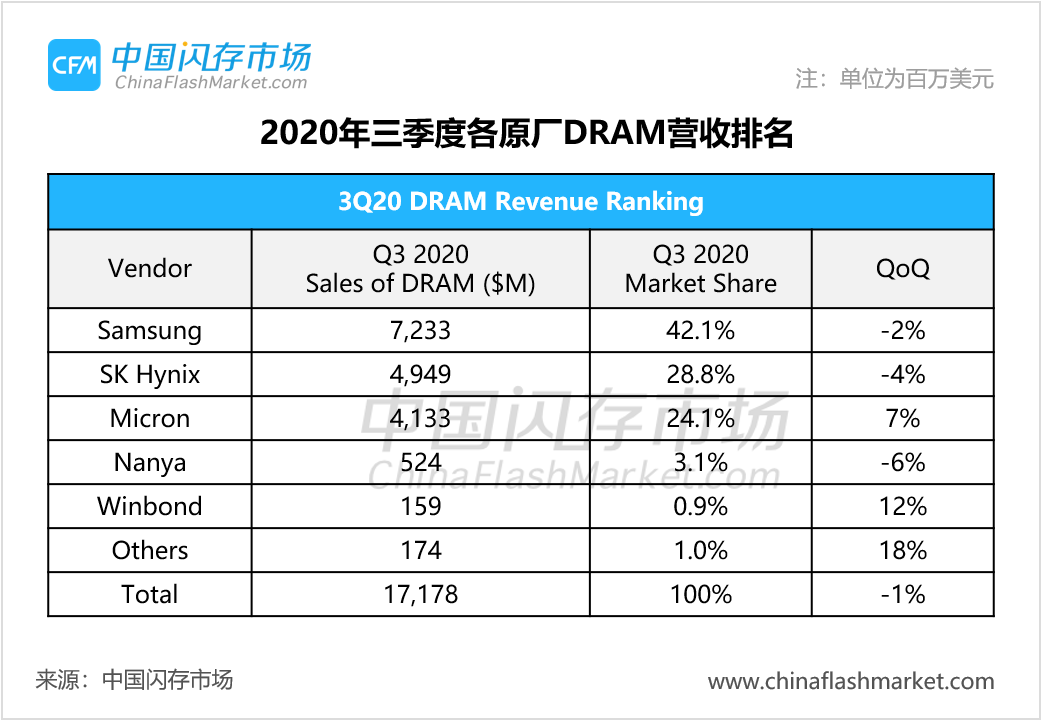
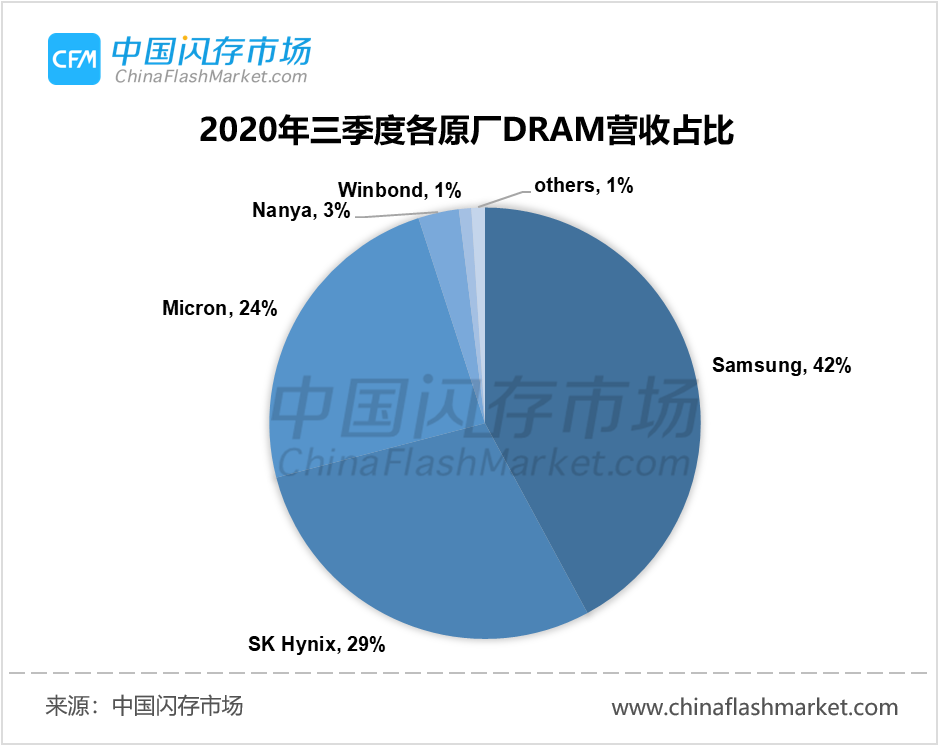
受消费电子旺季需求叠加华为拉货需求拉动,三季度DRAM Bit出货量环比增长高于预期,抵消部分平均价格下跌的影响,使得三季度整体DRAM销售仅环比微跌0.6%至172亿美元。
半导体零组件缺货及涨价持续发酵,这些是电子设备不可或缺的器件,在很大程度上影响的是终端厂商手机、电脑等出货,而在产业连锁反应下,恐拖累存储市场需求。
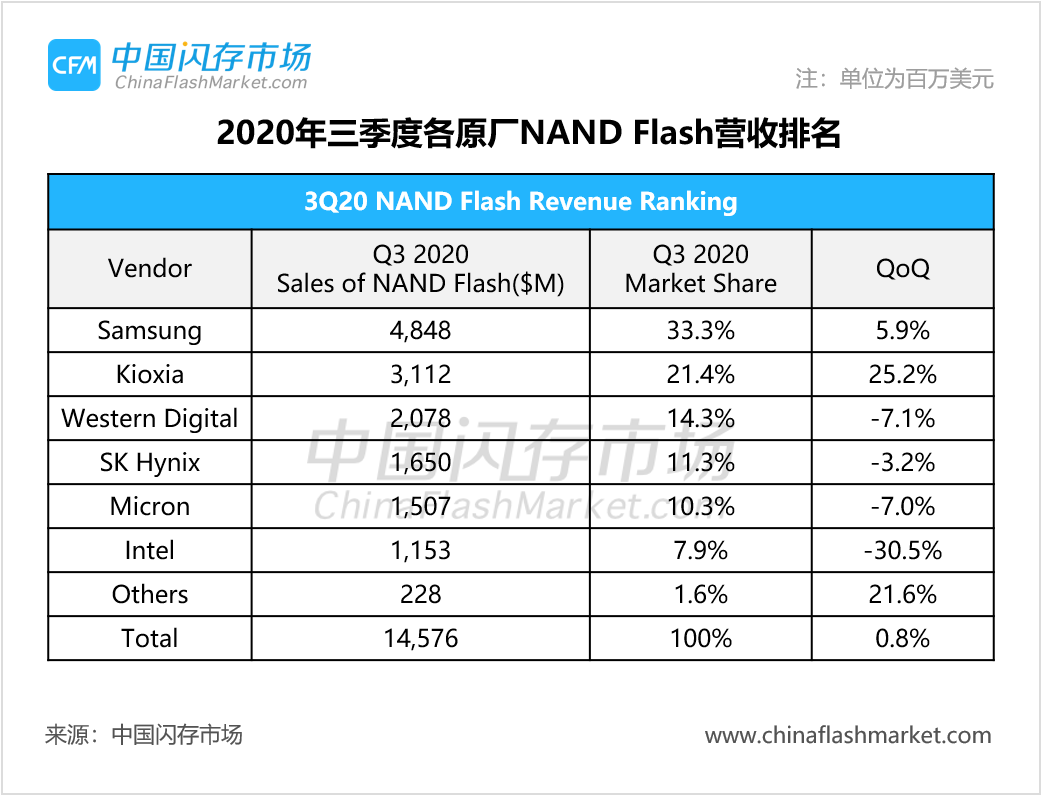
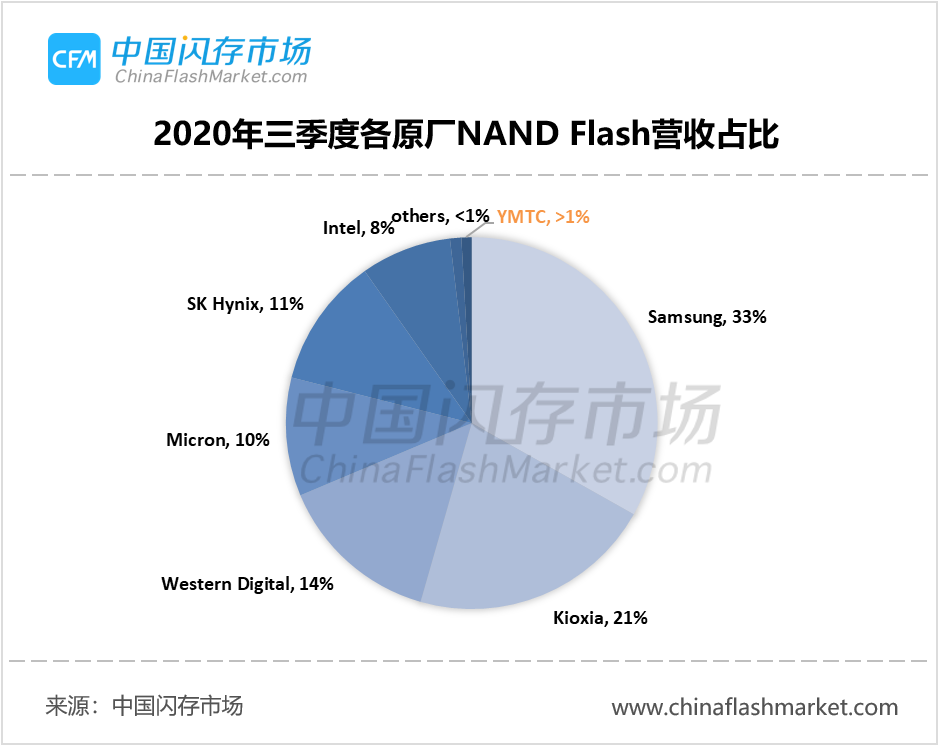
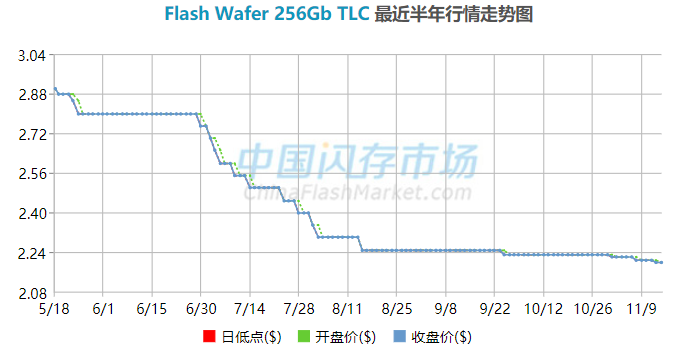
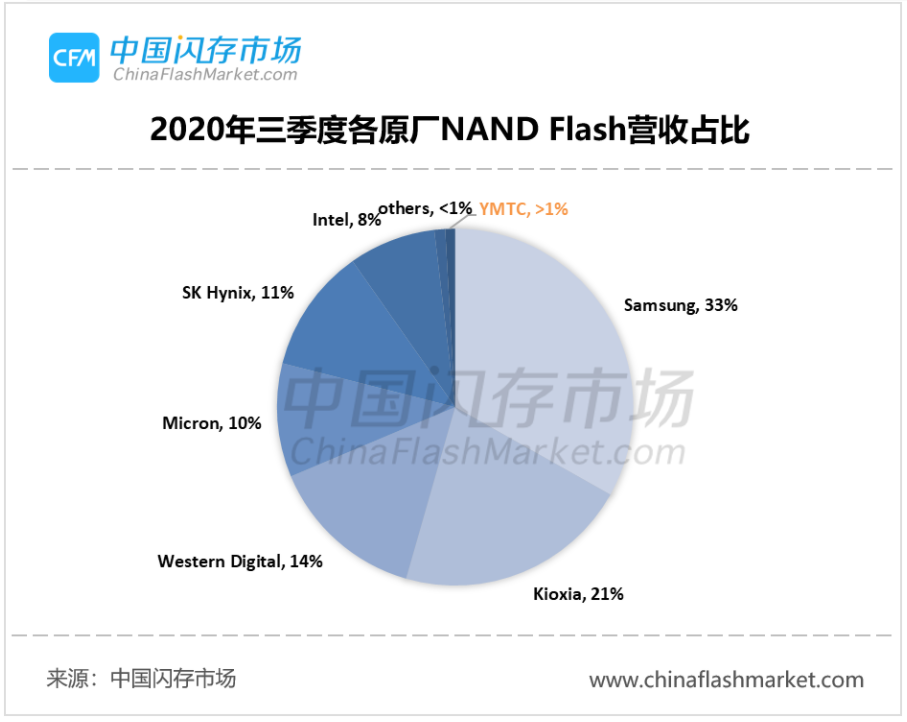
据CFM(中国闪存市场)研究显示,在经历二季度的高速增长后,Q3服务器市场需求降温,但在移动市场需求恢复增长的带动下,全球NAND Flash在三季度销售收入环比增长0.8%至146亿美元。
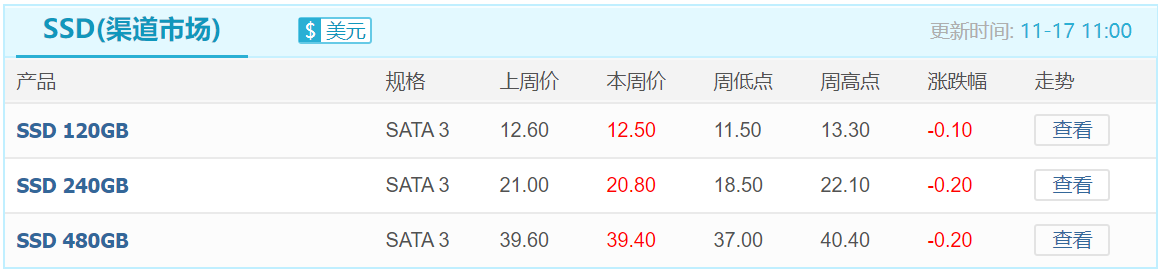
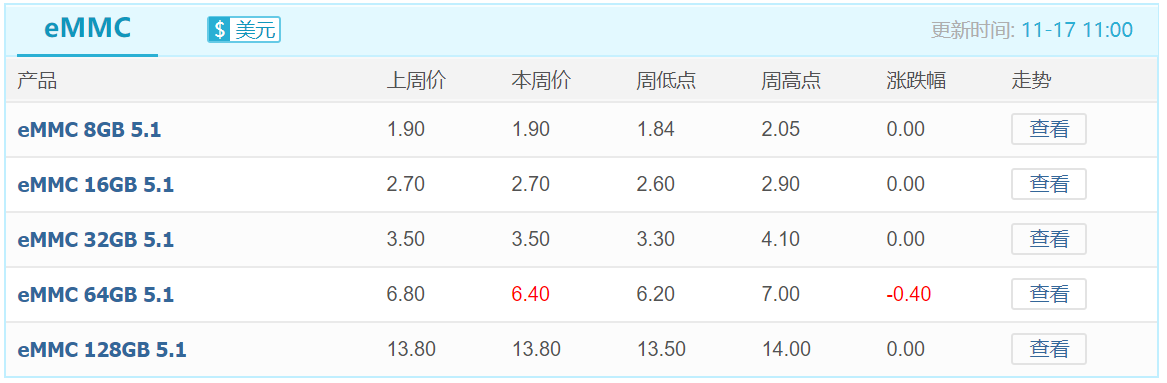
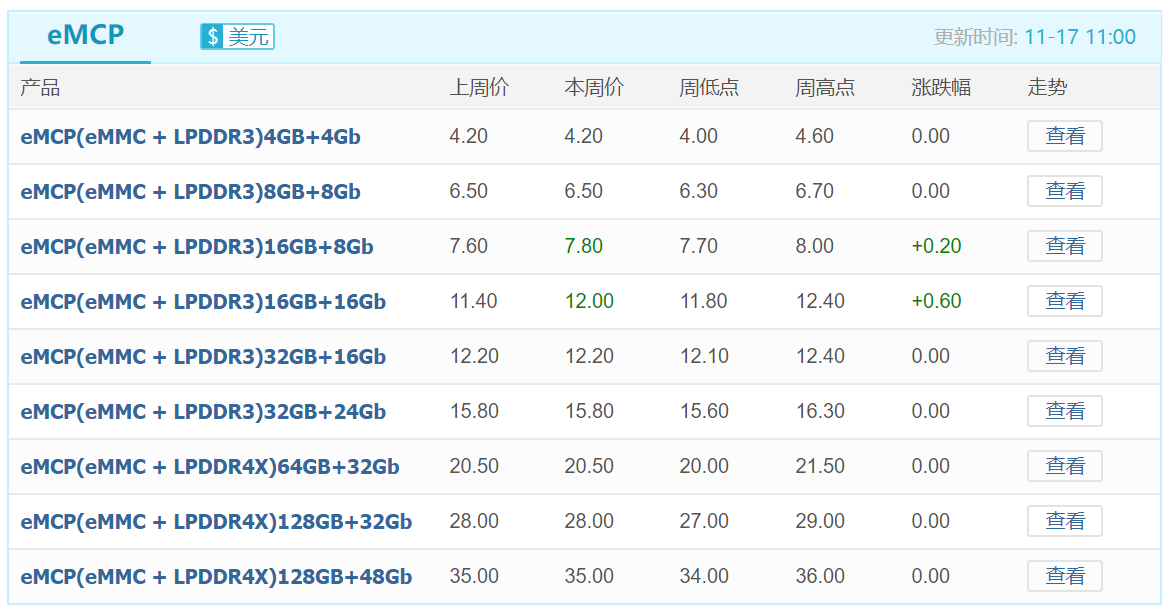
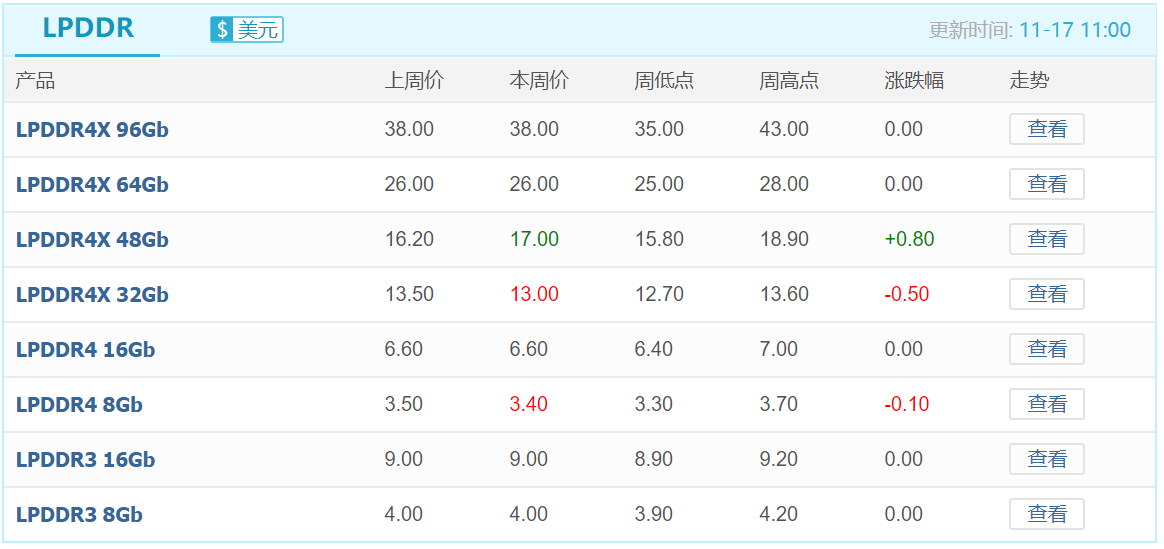
后续行情是否将会持续扩大跌势,关键还需看原厂的动作,若原厂价格策略一直不变,后续存储产品价格也很难大幅下调。
面对第四季度市况,原厂三星、美光、西部数据、SK海力士等看法保守,预估数据中心领域需求将持续疲软,笔记本市场则因为半导体零组件缺货和涨价影响出货将环比下滑,再加上库存水位持续偏高,预估短期NAND Flash价格将有下滑的压力。
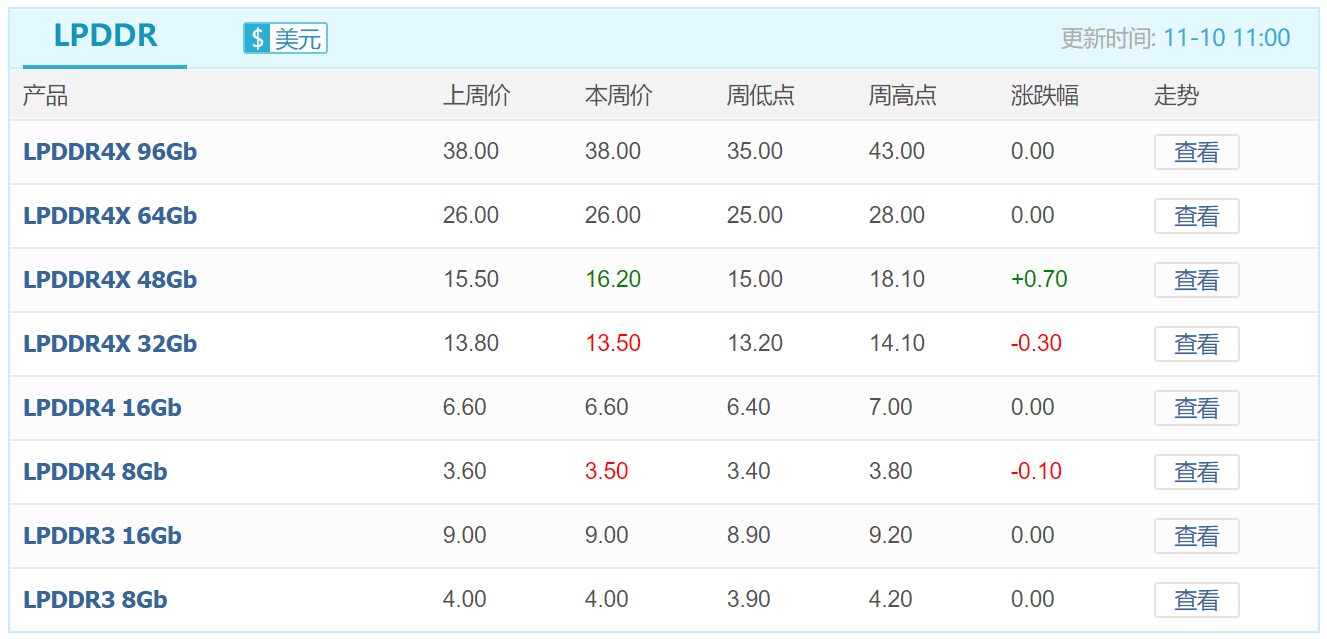
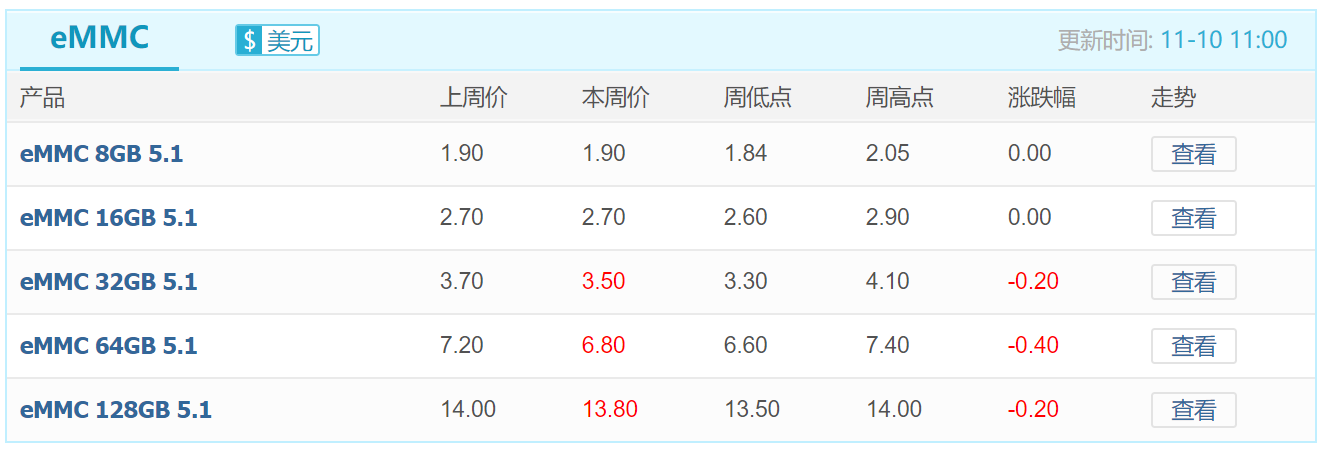
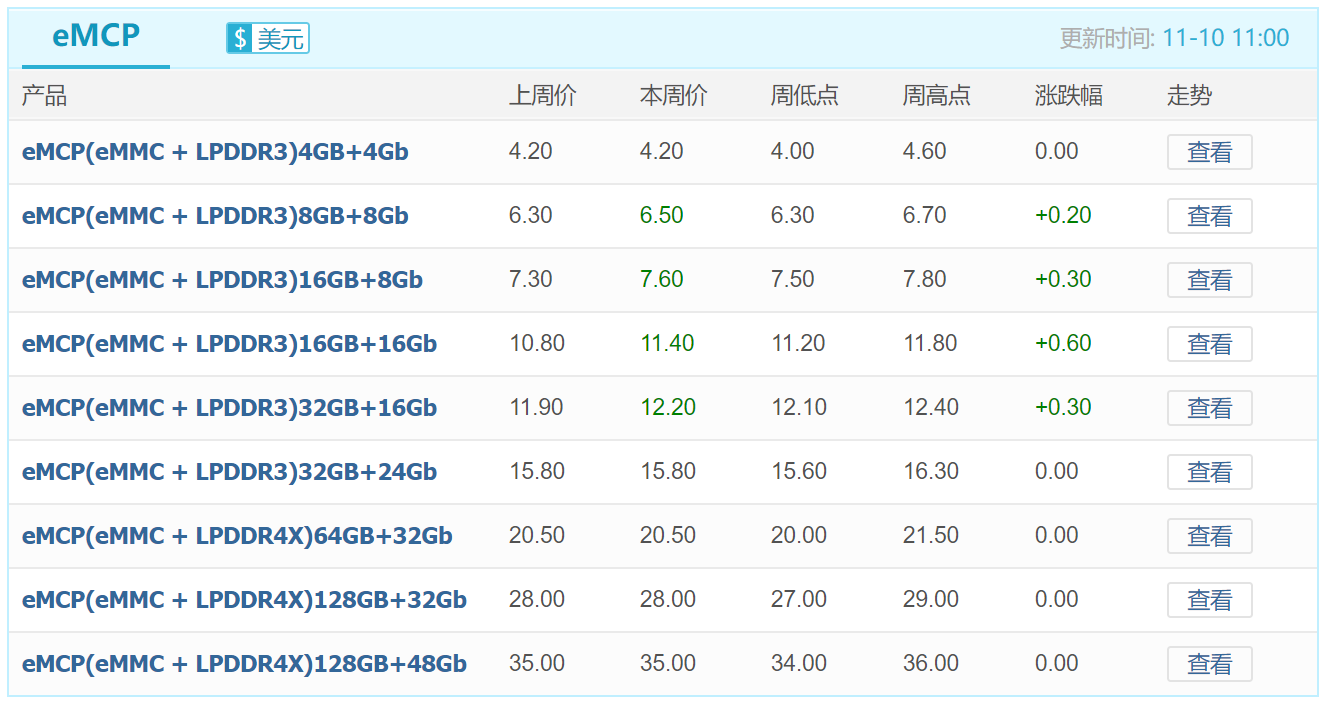
存储市场在供需“拉锯战”下继续博弈,整体市况平稳,嵌入式产品小幅震荡,内存和SSD市场均流速缓慢,本周行情也保持稳定。业内人士预估这种态势将会延续至今年底。
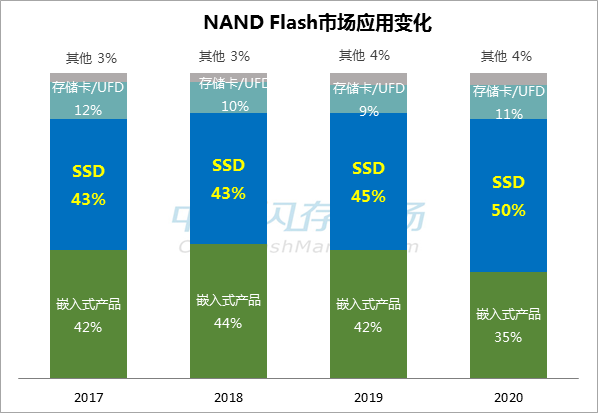
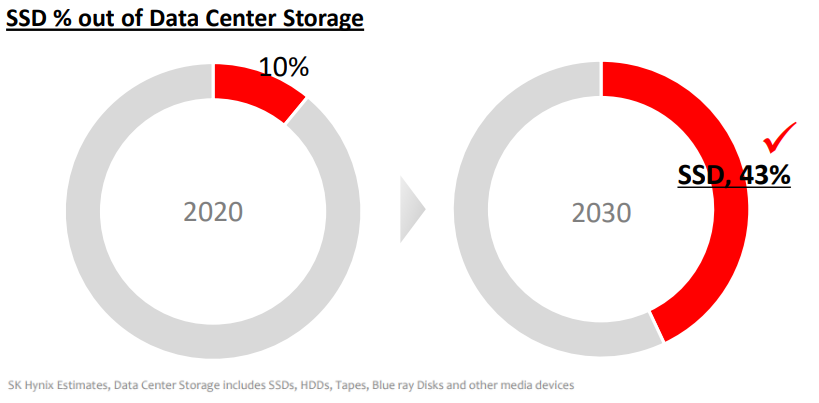
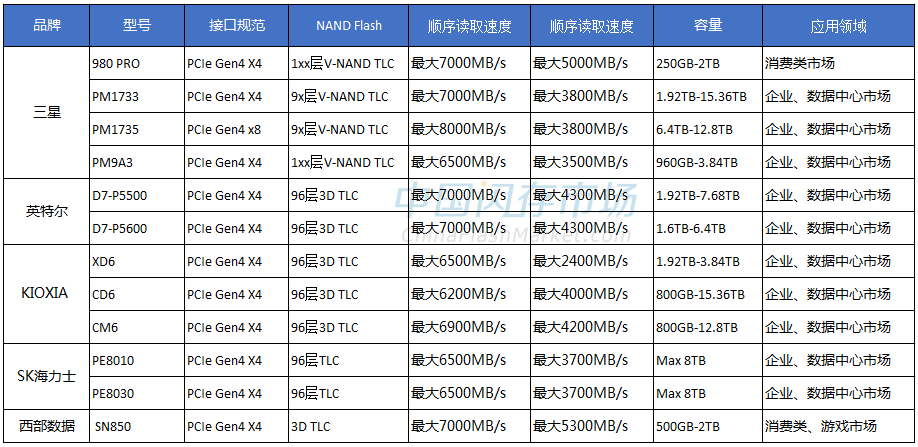

2019年SSD在NAND Flash应用市场占比已赶超嵌入式产品上升至45%,2020上半年服务器市场对SSD需求持续升温,全球PC市场出货在Q2和Q3季度更是连续两个季度上涨,预计2020年SSD占比将达50%。
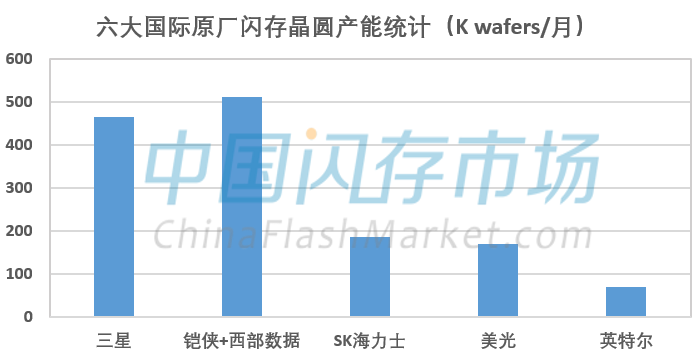

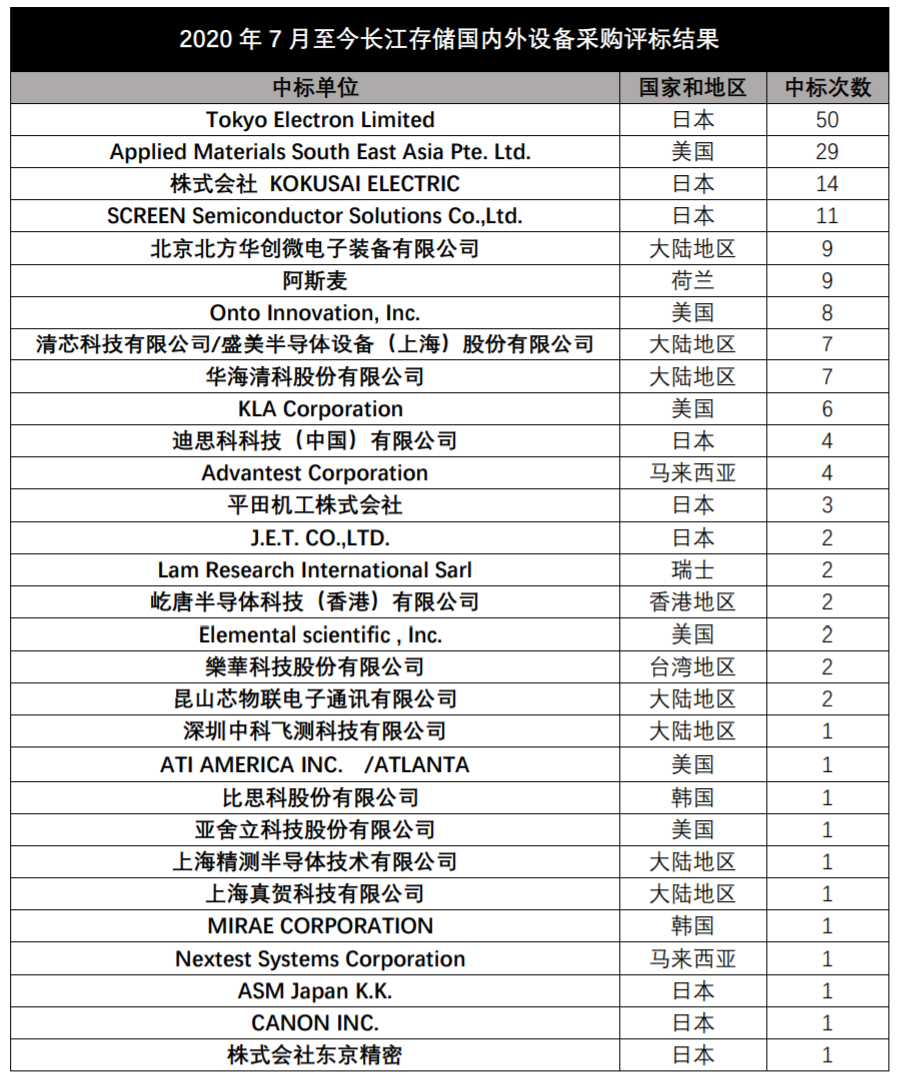
为实现一期产能爬坡并为二期建设做准备,今年以来,长江存储设备招标动作频繁,根据数据统计,截至7月初,长江存储已累计释放2048台工艺设备需求。

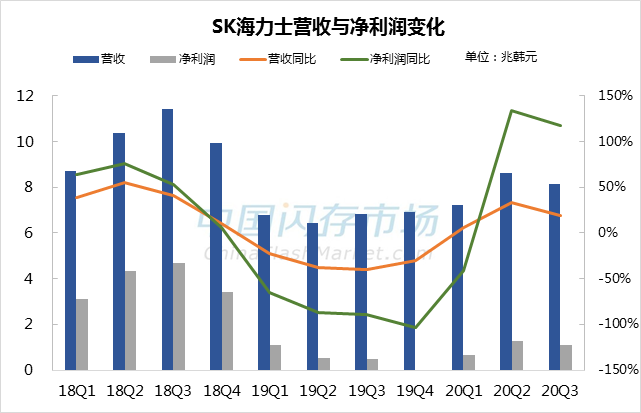
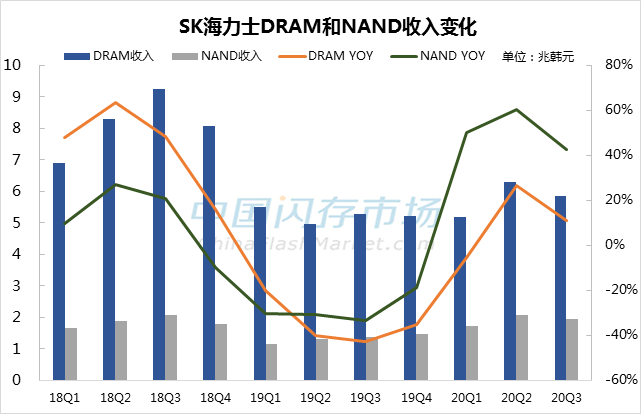
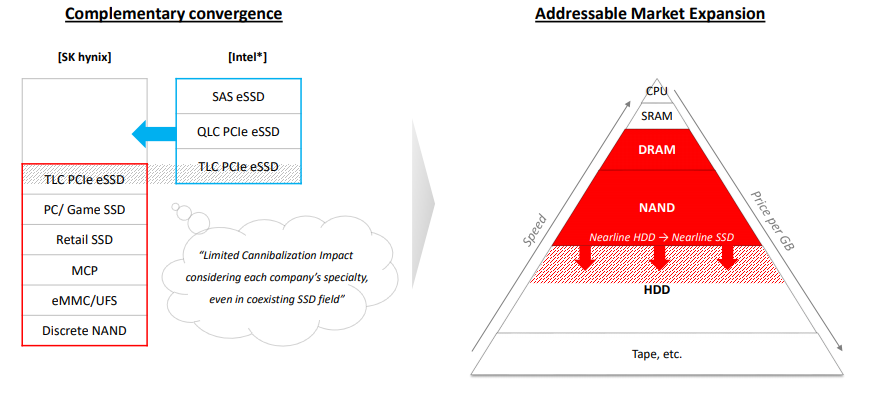
SK海力士正在扩大128层NAND Flash产品的销售,第三季度已开始全面销售,以应对市场稳定的移动需求做出反应,预计第四季度供应将持续放量。然而,Q4数据中心需求预计将持续疲软,消费类市场也表现不旺,面对新NAND产能的增加,市场价格将承压。
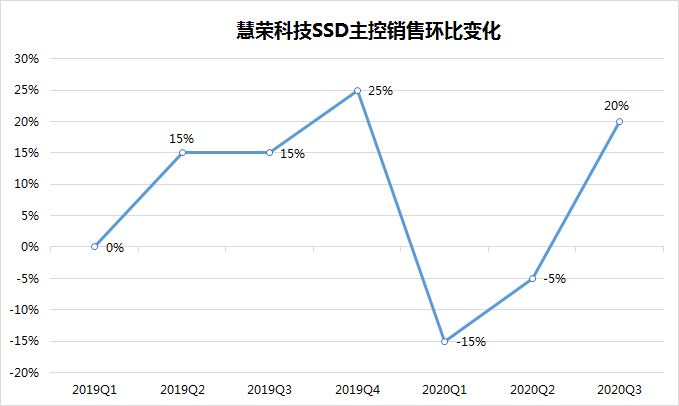
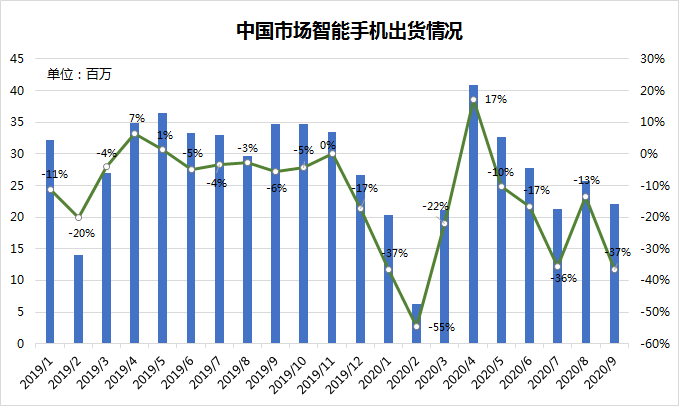
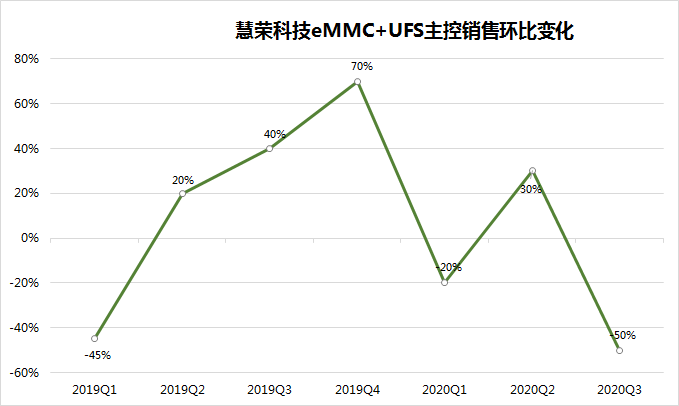
慧荣公布2020年第三季度财报,按照GAAP会计准则,该季度营1.26亿美元,环比下滑8%,同比增长14%;净利润2427万美元,环比下滑14%,同比大涨476%,毛利率49.1%,每股收益0.7美元。
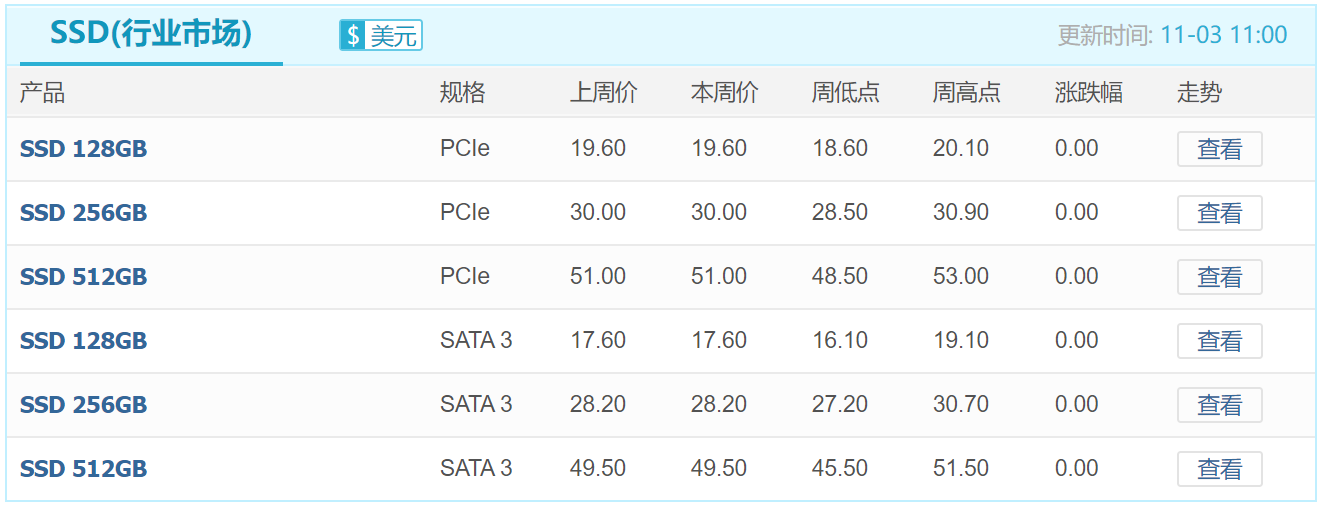
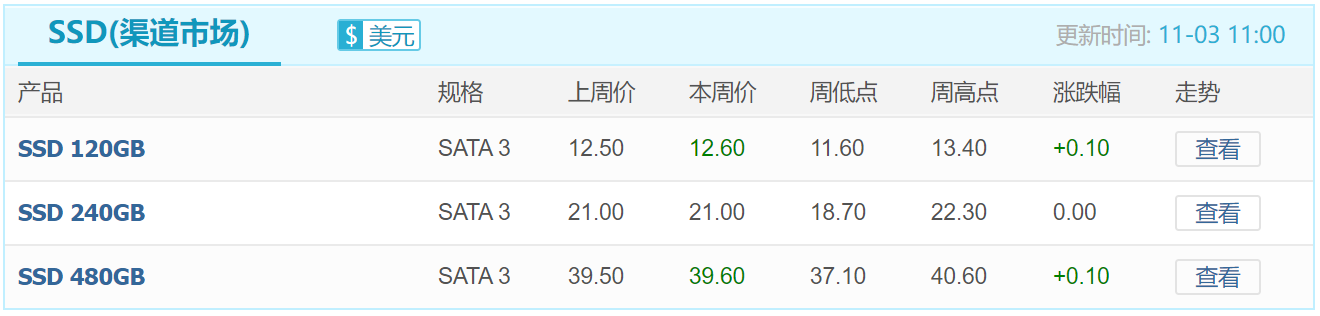
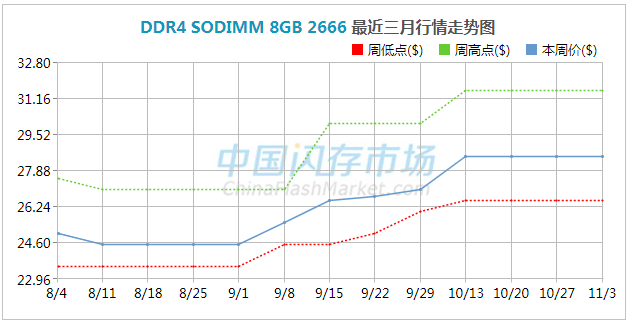
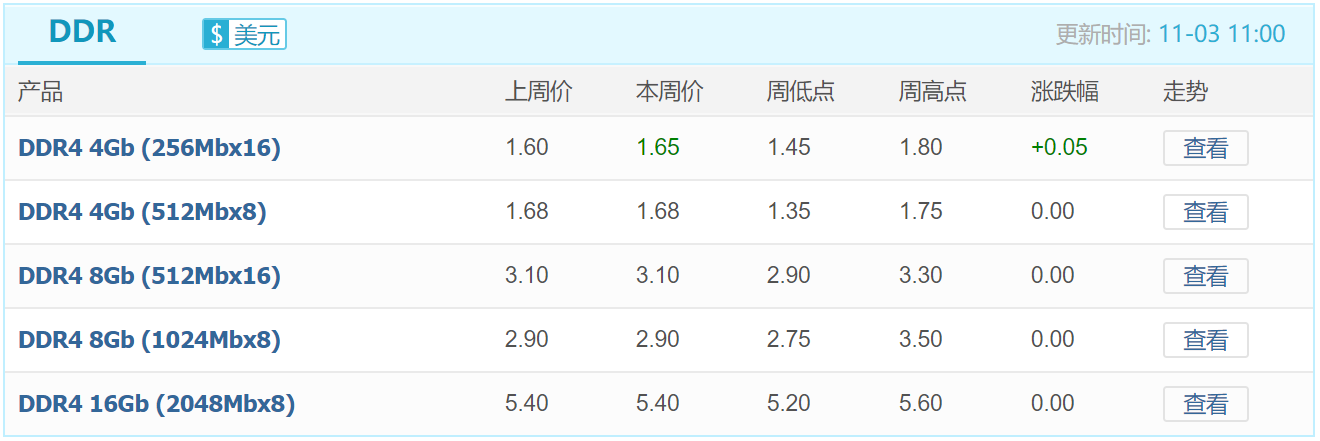
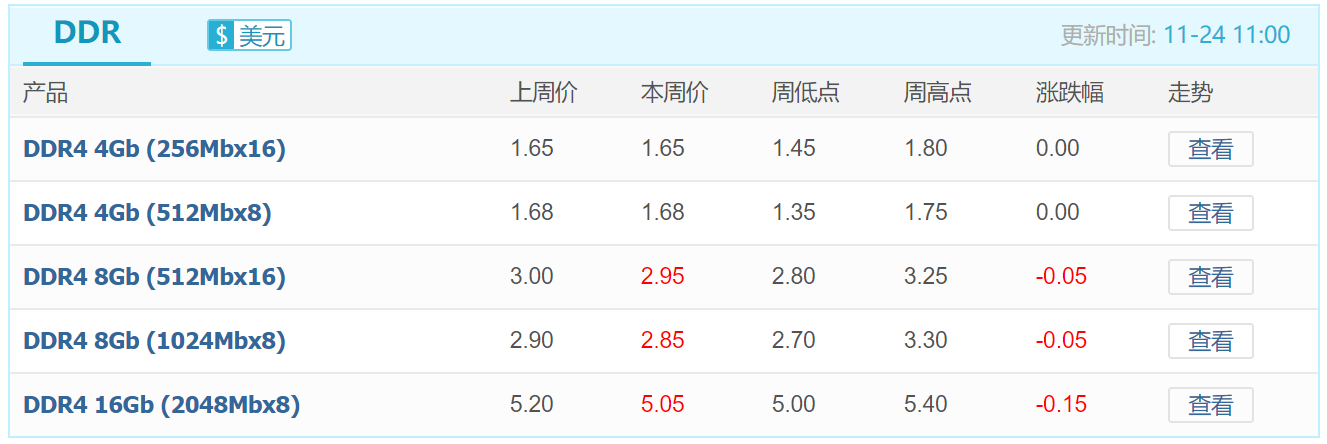
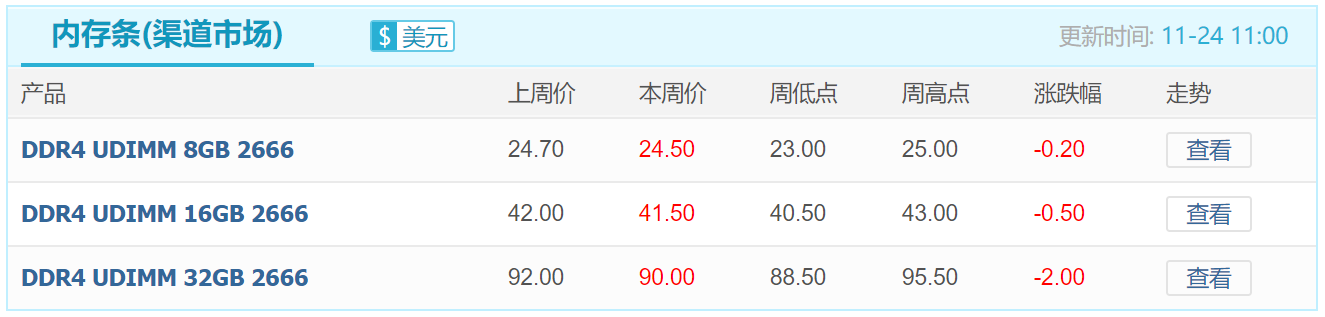
存储产业价格行情陷入两难的境遇,价格既无法持续上涨,也无法向下调整,以至于本周(11月3日)主流的SSD、DDR颗粒、内存条等产品行情维持稳定走势,价格未见明显大的变化。
 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





















 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格