


截至本周,华为禁令已经生效整整一周。按照之前消息,美光、三星、SK海力士、西部数据、铠侠等存储厂商已经停止向华为供货,华为“紧急备货”已落下帷幕。
在这一周时间里,存储市场行情发生了哪些变化?
行业SSD市场需求增长,厂商库存水位明显下降,本周行业SSD部分产品价格上调
首先,供应端方面,本周行业SSD市场经过之前降价刺激销售,以及华为紧急备货之后,各存储厂商库存水位已经显著降低。再者需求端方面,由于终端厂商瞄准“返校季”、年底促销以及新品上市等商机而积极准备,加上疫情影响下使人们意识到PC和笔记本对远程工作/学习的重要性,行业市场需求依旧有所增加。
日前,PC品牌厂宏碁董事长表示,由于笔记本需求旺盛,供应链缺料状况持续,目前仅能满足客户三成需求,剩余七成只能逐月递延出货,预计缺料情况到年底仍难缓解。
虽然行业市场需求依旧增长,但是不同于零售市场,行业市场相对“慢热”,因此本周行业SSD仅部分产品向上微调。
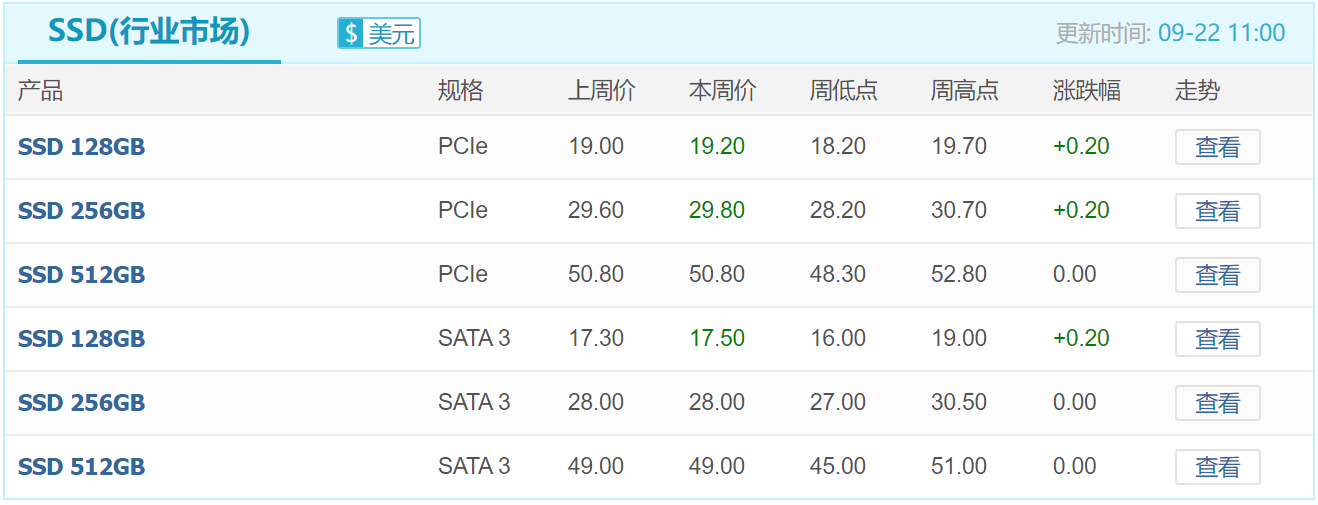
据中国闪存市场ChinaFlashMarket报价,本周128GB PCIe SSD报价由19美元上调至19.2美元;256GB PCIe SSD报价由29.6美元上调至29.8美元;512GB PCIe SSD报价保持50.8美元;128GB SATA SSD报价由17.3美元上调至17.5美元;256GB SATA SSD报价维持28美元;512GB SATA SSD报价维持49美元。
行业市场SSD最新报价
此外,近日英特尔和AMD相继表示已经获得继续向华为供货的许可。有业内专家分析称,美国对华为实施禁令主要旨在遏制华为的自造芯片能力,因此,类似PC中使用的标准零部件厂商获得许可的概率非常大,华为PC业务有望继续延续。
因此,虽然目前尚没有存储厂商获得供应许可的消息,但是此前业内存在的忧虑:即如果美国不批准任何厂商供货华为,存储厂商空置出来的巨额SSD产能若不能及时找到替代者的话将无从消耗,也随之减轻。
渠道市场资源供应受挤压,渠道市场SSD已连续三周涨价
相对于渠道市场行情波动较大且产品利润率相对较低,行业市场的订单更加稳定、利润率也更有保障,因此原厂更加青睐行业市场也无可厚非。
尤其在当前环境下,华为紧急备货、智能手机、PC、笔记本等消费类电子迎来传统备货旺季,导致渠道市场资源供应受到挤压,因此,本周渠道市场SSD报价全线上扬,其中,480GB SATA SSD从8月底价格至今已经上涨逾5%。

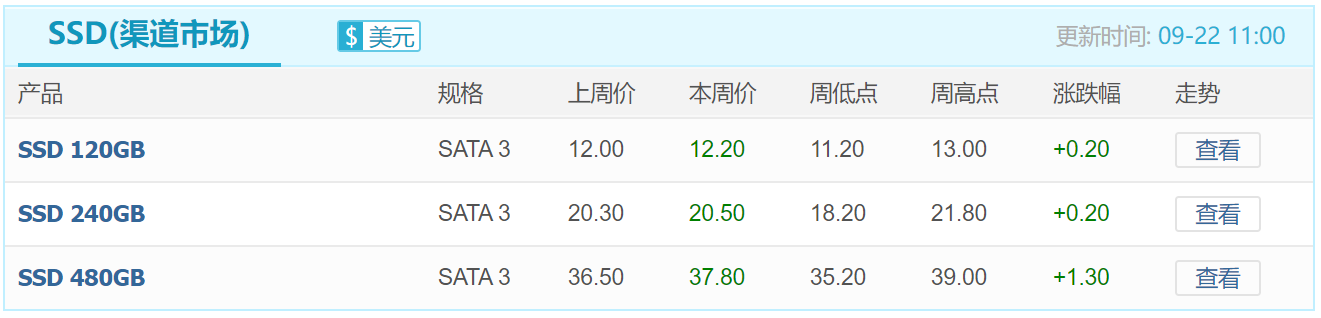
具体来看,根据中国闪存市场ChinaFlashMarket报价,本周120GB SATA SSD由12美元上调至12.2美元;240GB SATA SSD由20.3美元上调至20.5美元;480GB SATA SSD由36.5美元上调至37.8美元。
渠道市场SSD最新报价
然而,鉴于目前仍没有有效的“新冠”疫苗上市,海外疫情依旧持续增长,加上秋冬季节即将来临,感染概率增加,全球经济复苏依然前途未卜,在这种情况下,本周渠道市场价格上涨主要由供应不足导致,市场需求其实并未迎来真正好转。
嵌入式市场后续发展前景不明,市场观望气氛浓烈
三季度,各大智能手机厂商陆续发布新品,苹果已于上周发布新款iPad,消息称新一代iPhone也将在近期发布,华为表示新款Mate系列也将如期而至,小米、OPPO、VIVO等也陆续发布新款产品。
在新品发布旺季,加上此前华为紧急备货连锁效应下,原厂库存水平明显下降,供应相对紧张,但由于后续华为禁令走向仍不明朗,加上全球经济衰退,消费者购买力全面下滑的大背景下,后续市场发展前景不明,市场观望气氛浓烈。
本周嵌入式产品报价维持不动。
eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价

内存市场本周相对稳定,部分产品微调,涨跌不一
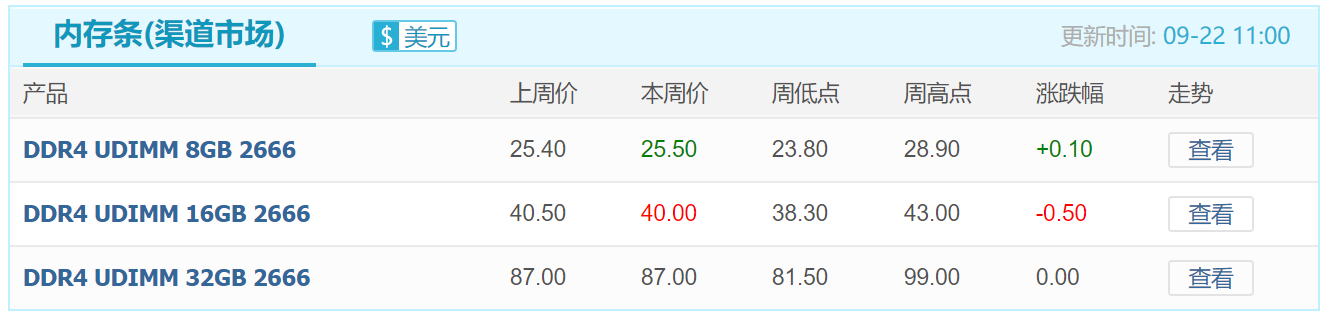
本周内存市场整体较为平稳,DDR4颗粒报价维持不动,仅部分内存条价格微调。具体来看,渠道市场,UDIMM DDR4 8GB 2666报价由25.4美元上调至25.5美元;UDIMM DDR4 16GB 2666报价由40.5美元下调至40美元。行业市场,SODIMM DDR4 4GB 2666报价由13.3美元上涨至13.5美元;SODIMM DDR4 8GB 2666报价由26.5美元上涨至26.7美元。
DDR颗粒最新报价

渠道市场内存条最新报价
行业市场内存条最新报价

展望后市,内存市场,由于三星、SK海力士在1a nm级DRAM产线积极引入EUV工艺,可能导致原厂内存产能调整,加上华为禁令以及后续市场需求前景不明,导致厂商多抱以观望态度。
自8月底以来,存储产品行情普遍上调,但此波价格上调主要是华为紧急“囤货”下的连锁反应,然而,市场真正的复苏还要来源于需求的复苏。
具体来看,数据中心厂商在上半年加急囤货之后,下半年备货动能已经明显下降;目前来看,PC及笔记本需求在新品带动下,加上远程办公/学习需求相对旺盛,但是力道可能不及上半年;渠道市场由于供货资源受挤压,终于摆脱“倒挂”行情,但市场需求复苏前途依旧不明;智能手机厂商虽积极推出新品,但是也难以挽回今年智能手机销量下滑之势,加上华为智能手机业务遭遇巨大挑战,空置产能将如何消化也是摆在华为存储供应商面前的难题。
因此,在市场复苏面临极大不确定性的前提下,存储厂商只能谨慎待之,视具体情况再做打算。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格