


对于长江存储来讲,厂房建设分两期完成,目前仅一期工厂实现量产,二期工厂于今年6月才开工建设。为实现一期产能爬坡并为二期建设做准备,今年以来,长江存储设备招标动作频繁,根据数据统计,截至7月初,长江存储已累计释放2048台工艺设备需求。

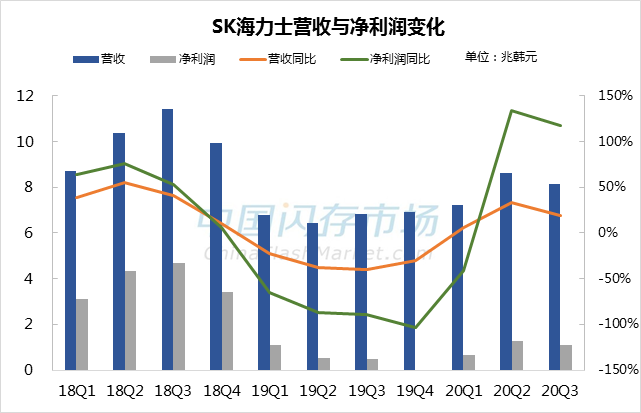
2、营业利润大增175%,SK海力士看好Q4移动及PC市场需求持续增长,企业SSD将有大动作!
SK海力士表示,第三季度尽管移动DRAM需求恢复,但2020下半年服务器客户采购需求放缓,导致服务器DRAM和SSD价格疲软,以及消费类存储价格下滑,导致第三季度收入和营业利润环比分别下降6%和33%,预计第四季度手机等移动市场和个人电脑的需求持续保持增长趋势。
3、慧荣Q3 eMMC+UFS主控销售环比下滑50%,受中国手机出货下滑拖累
慧荣的eMMC + UFS控制器业务对中国市场依赖较大,受中国手机需求下滑的影响,慧荣科技CEO Wallace Kou表示,因为客户临时调整库存,使得慧荣eMMC + UFS控制器销售大幅下降,导致第三季度eMMC+UFS控制器销售额环比下滑了50%,同比下降10%。
4、原厂价格坚挺,下游需求不旺,存储行情价格涨或跌,陷入两难!
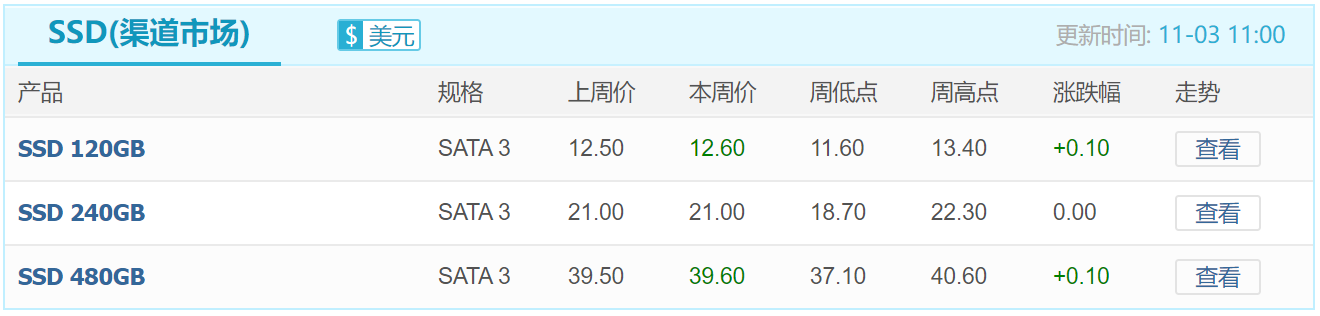
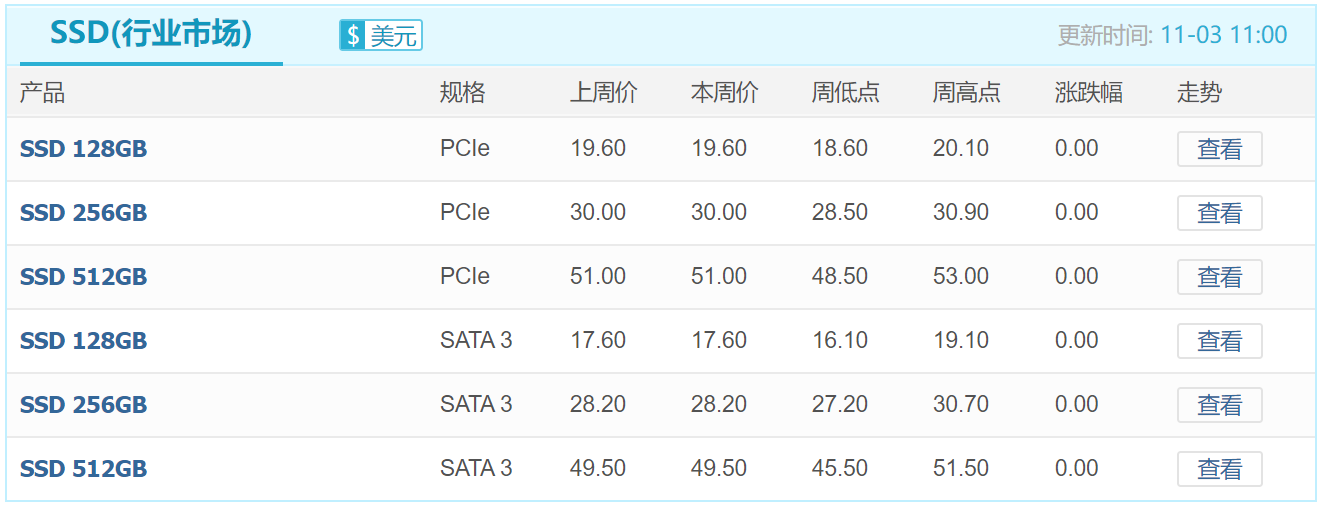
由于原厂到目前为止依然持续保持一定的出货节奏,甚至部分货源紧缺,同时对价格的态度较为坚挺,让存储产业价格行情陷入两难的境遇,价格既无法持续上涨,也无法向下调整,以至于本周(11月3日)主流的SSD、DDR颗粒、内存条等产品行情维持稳定走势,价格未见明显大的变化。
5、西部数据再现亏损,预计四季度Flash收入依然下滑,但整体价格或将走稳
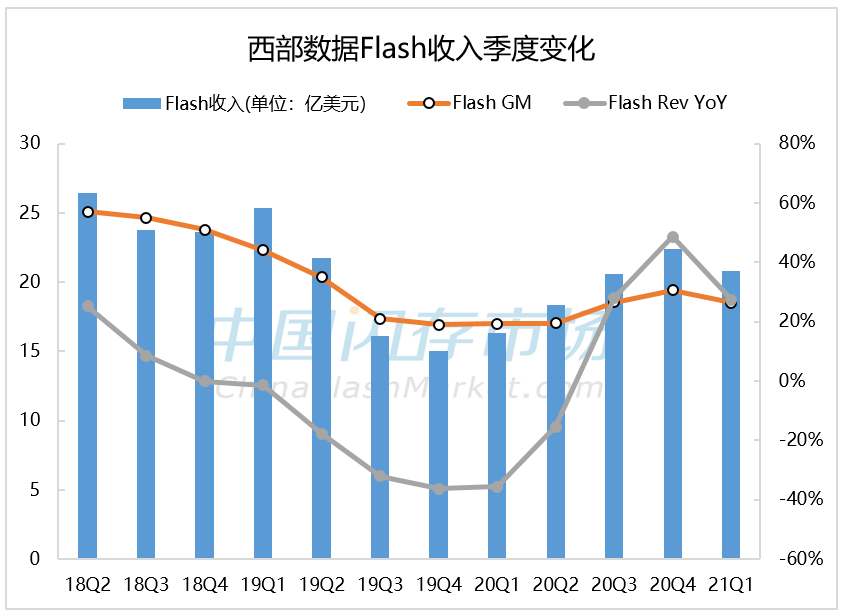
西部数据对于明年比较乐观,但短期不确定性仍存在,尤其是地缘政治的影响,预计下个季度来自华为的收入为零。数据中心需求下滑影响持续,预期在下个季度,HDD收入将会增长,Flash收入将会下降,同时四季度价格将发生下滑。
6、SK海力士收购英特尔NAND业务:90亿美元从何而来?SK海力士会不会抛售所持Kioxia股份?
SK海力士表示,第一阶段交易完成时,其中70亿美元将以现金支付。收购金额的大约一半将由公司的预留现金和现金等价物以及将产生的经营现金流量支付;余额将通过外部资金(例如贷款)提供资金,同时如果需要,也可以对部分资产进行清算。剩下20亿美元将在第二阶段完成时交付。

7、Kioxia推XD6系列数据中心SSD:PCIe 4.0接口,已获Facebook等大客户认可
Kioxia宣布新的XD6系列数据中心NVMe SSD,采用PCIe 4.0接口,EDSSF E1.S规格形态,该系列是Kioxia首次使用EDSFF尺寸规格的批量生产产品。新的XD6系列更专注于超大规模数据中心市场,在诸如Facebook之类的超大规模应用需求的推动下,XD6系列SSD在电源效率方面进行了调整,而不是原始的单驱动器性能。
8、兆易创新:三季度NOR Flash需求超预期,苹果转单台厂为不实传言
兆易创新近日在电话会议中表示,公司NOR Flash三季度的价格比较稳定,需求非常旺盛,超过原来的预期。展望今年四季度,目前需求仍然非常旺盛,现在已经处于供不应求的状态,明年的景气度相对来讲还是比较乐观。
9、沛顿存储获大基金二期9.5亿元投资,投建存储芯片封测项目
沛顿存储成立后,将投建存储先进封测与模组制造项目,该项目总投资30.67亿元,建设投资29.65亿元,建设周期36个月。
建设DRAM存储芯片封装测试业务,计划全部达产后月均产能为4800万颗;建设存储模组业务,计划全部达产后月均产能为246万条模组;建设NAND Flash存储芯片封装业务,计划全部达产后月均产能为320万颗。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格