


长江存储128层QLC 3D NAND闪存芯片亮相“中国电子信息博览会”。自今年以来,长江存储消息不断,自宣布成功研发128层闪存产品之后,表示预计将在三季度推出自有品牌的SSD,二期厂房建设项目也已经开始动工,规划产能20万片/月。

美光周四表示,由于“疫情”造成经济冲击,使得需求前景正在恶化,客户也在根据变化随时调整计划,美光下一季(9 月至 11 月)不太可能达到营收目标,营收将低于预测的54 亿美元-56亿美元。

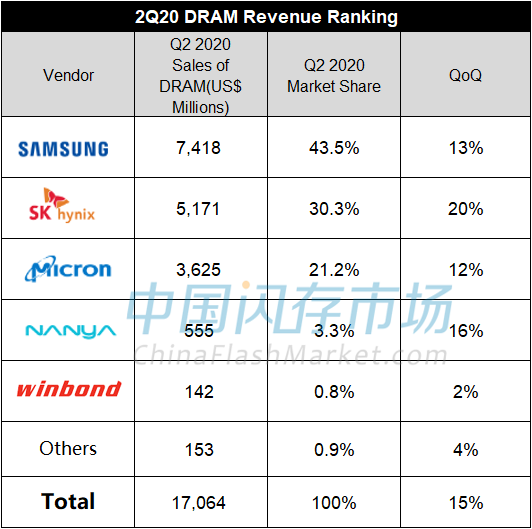
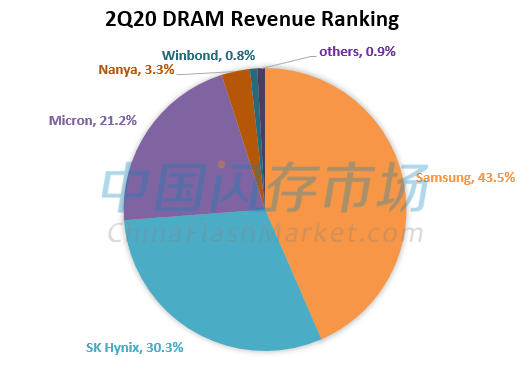
受益于服务器和PC的强劲需求,各原厂DRAM ASP均环比大涨近10%,推动二季度DRAM整体销售额170.6亿美元,环比增长15%,同比增长16%。
4、疫情“卷土重来”,市场竞争加剧,本周加快周转率是主基调,大容量产品是核心战场!
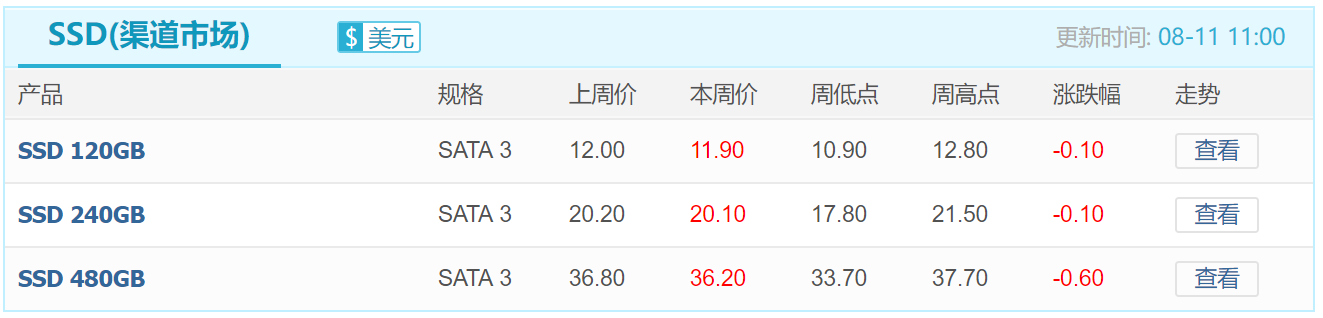
海外疫情“卷土重来”,对于存储厂商来讲,渠道市场的低迷市况已经持续了数月,为了加快周转率,不得不继续降价求售,刺激出货。全球经济大幅衰退,PC销售将难以维持上半年高位,本周行业SSD报价不变。

5、秦淮数据获韩国SK集团投资,SK海力士服务器存储芯片市场销售添助力
据消息称,韩国SK集团将向中国大陆公司秦淮数据集团 (Chindata Group) 投资 3 亿美元,不仅助力加速秦淮数据在美国IPO上市,双方也有望达成长期合作,助力SK集团旗下SK海力士DRAM和NAND Flash销售。
紫光集团宣布引入一位半导体行业高管,原泛林集团副总裁兼中国区总经理刘二壮博士正式加入紫光集团,担任紫光集团执行副总裁。
展望第三季,针对目前NAND Flash供过于求、价格走跌,潘健成表示,高价库存反应到毛利率的冲击自5月开始,在6~9月对毛利率都会有负面影响,第三季毛利率仍是有压力的,但维持在2字头(20%以上)还是有机会,主因高容量的模块占比增加,有助于flash去化,以及PCI Gen4的提升速度快,预估第三季毛利率是谷底。
三星表示,其位于首尔以南的华城工厂的一名员工对COVID-19的检测为阳性。三星已经对受感染的员工曾去过的地方进行了消毒,并要求疑似接触人员自我隔离。目前,芯片生产工厂正常运转。
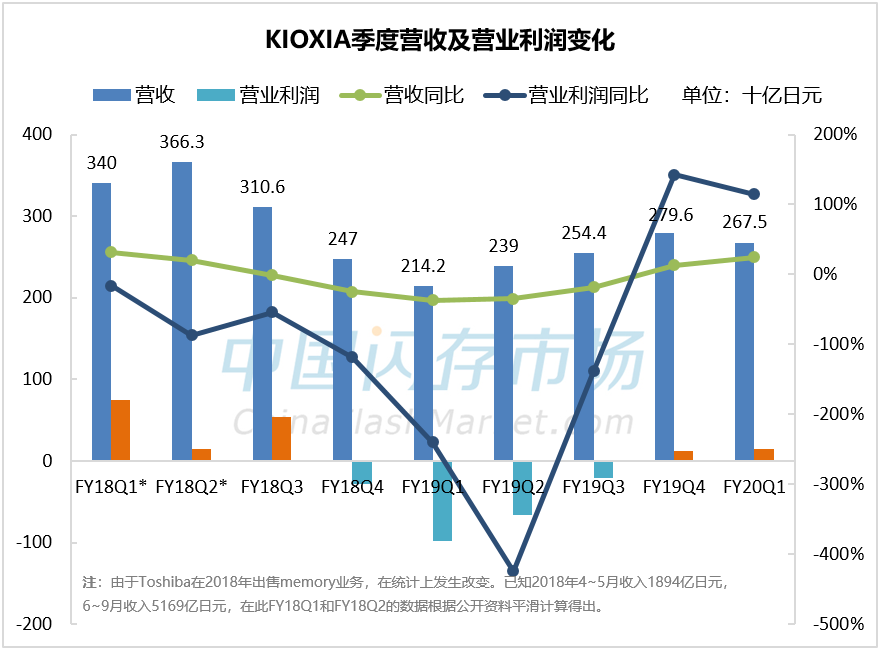
今年整个上半年都笼罩在疫情的阴影下,诚然来自数据中心、PC的强劲需求给存储产业注入了强心针,但由于Kioxia的产品面向手机业务占比较大,第二季度愈发疲软的智能手机市场需求导致其二季度收入环比减少4%。不过,对比去年同期因工厂停电事故引起巨大的产能受损,Kioxia在二季度收入依然同比增长25%,达到近25亿美元。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格