


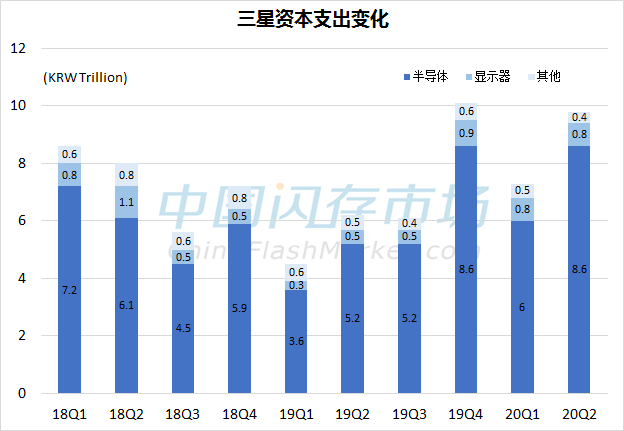
1、三星Q2资本支出约82亿美元,同比大涨58%,扩产对2021年存储市场影响深远!
三星资金主要是用于半导体领域,主要是先进工艺技术升级和研发,以及对新厂设备和新建工厂投资,在提高当前产能的同时,也确保在未来几年内持续保持较高的生产能力。
2、存储市场供过于求,大容量产品首当其冲,最高降幅近7%,何时触底仍未可知
需求不足是影响目前全球经济复苏的主要症结。数据显示,上半年我国居民收入下滑1.3%,消费意愿下滑幅度更大,消费开支增速达到-9.3%,企业投资表现也不理想,到目前为止制造业投资仍然是双位数的负增长,累计同比增速为-11.7%。
对于存储市场,情况也是如此,终端需求依旧疲软,据中国闪存市场ChinaFlashMarket报价,本周渠道及行业市场SSD报价维持不变。
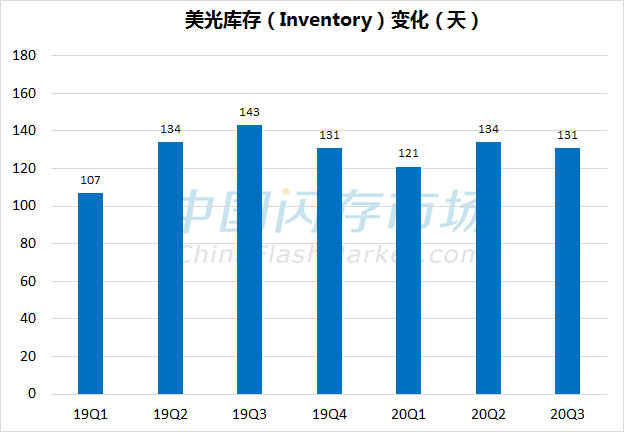
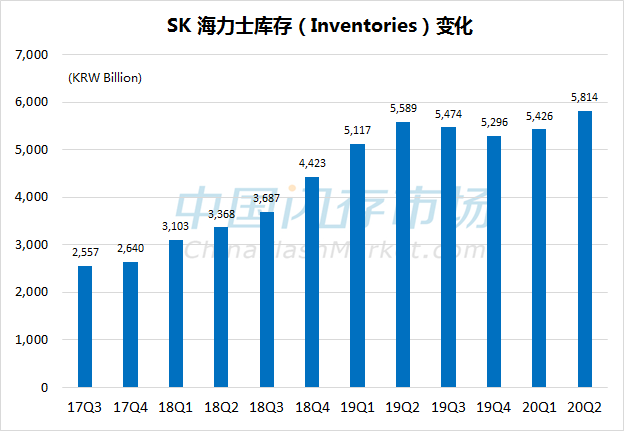
3、存储原厂库存攀高,基本面都释放了哪些信号?让产业链神经紧绷!
据中国闪存市场ChinaFlashMarket报价,从2020年3月下旬开始,消费类NAND Flash综合价格指数跌幅已超过20%,大部分SSD价格也已接近2019年低点价位。后续市场行情将如何发展,除了密切关注终端需求变化,原厂供货、价格等策略也备受市场关注。
4、恢复对华为供货有戏!高通:与华为签署一项长期专利协议,盘后股价涨12%
高通已与华为签署一项长期专利协议,虽然目前华为仍不能向高通购买SoC,但是当下两家公司和解,高通将全力申请向华为供货,料想通过概率将极大增加,预示着高通将重归华为供应链,为其提供旗舰机SoC。
5、三星Q2营业利润跳涨23%,预计Q3手机销量环比上涨,但市场竞争加剧
三星预计移动设备和消费电子的需求会逐步恢复,但智能手机市场竞争将加剧,DRAM整体需求会因新智能机的上市而改善,移动显示屏的需求也会因为主要客户发布新产品而复苏。

6、慧荣Q2 eMMC+UFS主控同比增140%,Q3销量将因手机需求疲软而下滑
慧荣科技表示,在2020年Q2季度,SSD控制器销售额环比下滑约5%,同比增长15%;eMMC+UFS控制器销售额环比增长30%,同比增长140%;SSD解决方案销售额环比下降了10%,同比增长约145%。
7、希捷2020财年Q4:净利润同比大减83%,HDD出货量跌破3000万台
2020财年第四季度,希捷总营收25.2亿美元,其中HDD营收为23.21亿美元,HDD出货总量达到117EB当量,相较于上个季度下滑2.7%,HDD平均容量4.5TB。以此推测,希捷该季度HDD总出货量为2726万台,环比下滑11.3%,同比下滑16.9%。

8、西部数据全资子公司晟碟半导体三期扩建项目正式开工,预计2021年完工
西部数据旗下全资子公司——晟碟半导体是西部数据公司除深圳工厂之外在华的另一大型工厂,此次扩建规模约为11,800平方米,预计2021年完工,旨在扩充先进的产品制造设施和以产品为中心的技术研发,以支持潜在的产能扩张。
英特尔首席工程官、技术、系统架构和客户部门总裁Murthy Renduchintala将于8月3日离任,由Ann Kelleher博士接替他的工作,专注于开发7nm和5nm工艺。
英特尔 CEO 罗伯特 · 斯旺又将该技术部门分拆成五个不同的团队,包括技术开发、制造、设计工程、架构和供应链管理。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格