


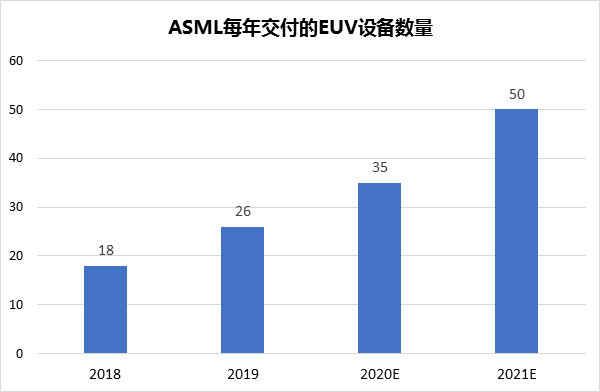
近日消息称,美光已在日本与台湾地区的工厂导入1Znm,EUV设备也已送样,将把台中作为EUV制程技术生产据点,同时加快投入1αnm、1βnm的研发。
存储行情在经历了持续5个月的跌势后,消费类NAND Flash和DRAM价格终于在9月有明显回升。然而,在中国大陆国庆假期过后,后续存储市场行情走向又将如何发展?


今年两款新游戏机在硬件配置上都有一定的升级,最为明显的是其存储配置由HDD改为SSD,将大幅增加对NAND Flash的需求。


未来HDD向100TB容量发展都大有可能,而西部数据将Flash和HDD资源合并,成立独立部门,不仅仅是将SSD和HDD产品线灵活调度,取长补短,亦有未雨绸缪之意。
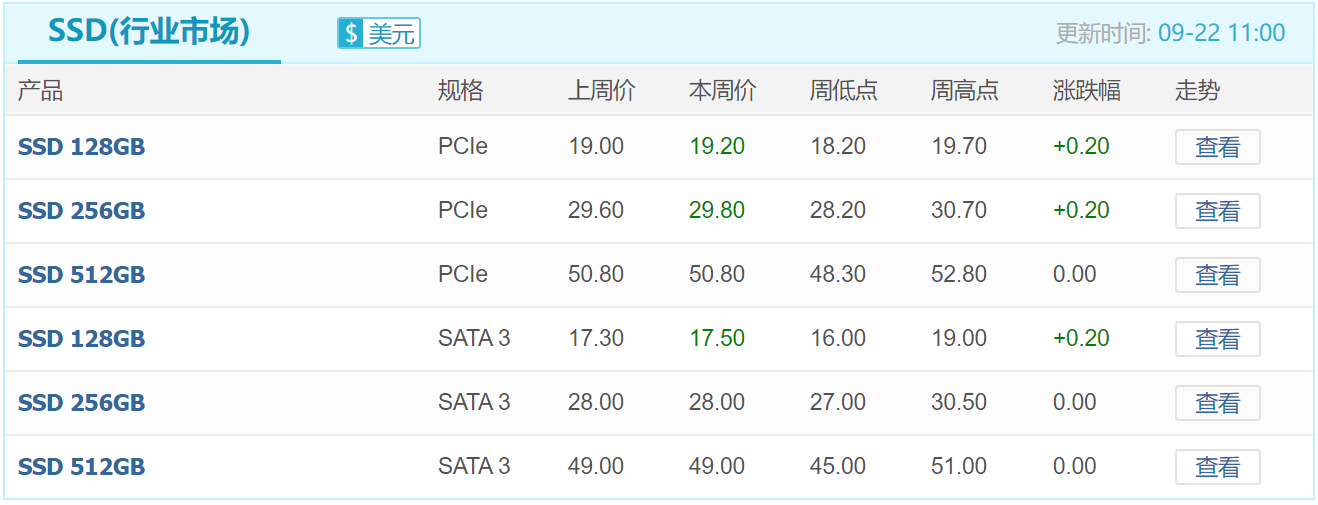

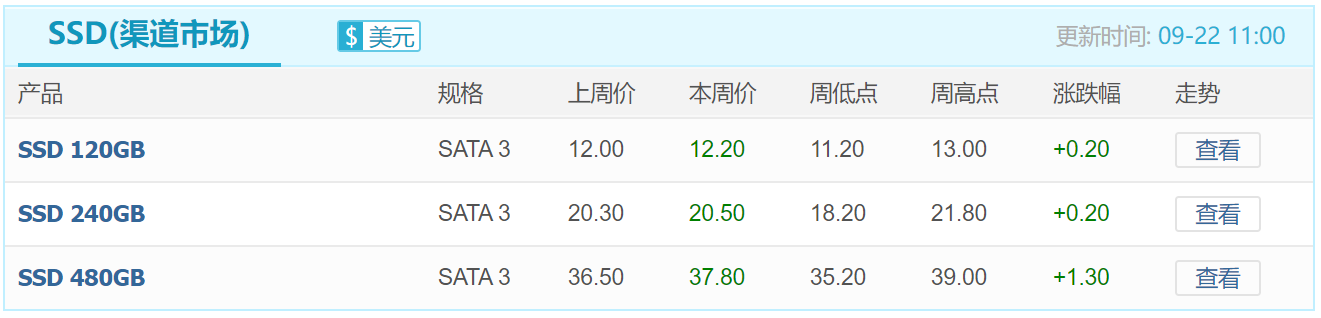
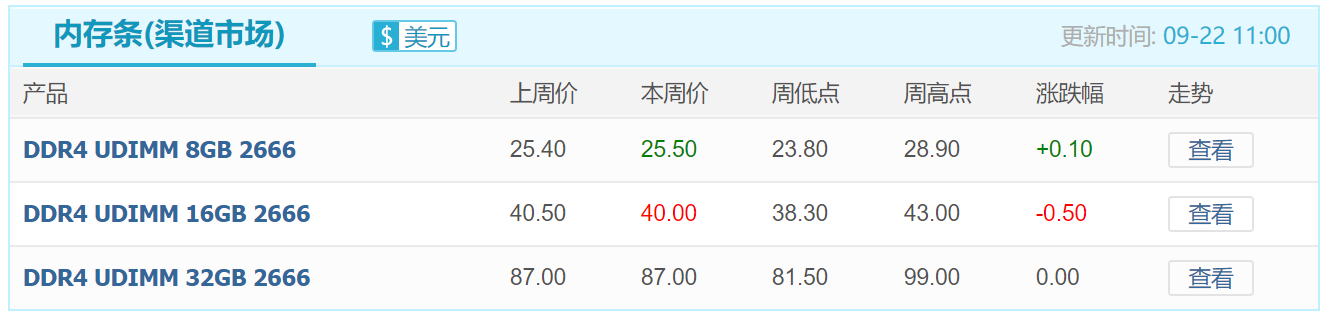
华为“断供”首周,在Q3备货旺季带动下,行业市场需求依旧增长,部分产品呈涨价之势。但是渠道市场价格上扬主要由于供货资源受到挤压,需求复苏依然面临不确定性。
美国对华为的禁令已在9月15日生效,在此之前,台积电、高通、英特尔、联发科等半导体厂商纷纷表示将严格遵守相关国家和地区的法律法规,近期三星、西部数据、铠侠、美光、SK海力士等存储产业也均表示在未获得美国“许可证”之前,将无法供货给华为,使得业内人士对后续需求走向表示担忧。
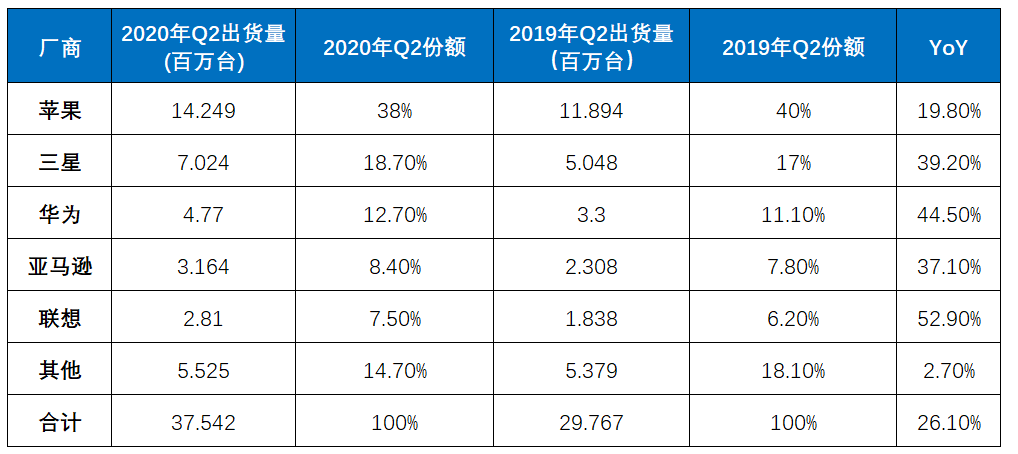
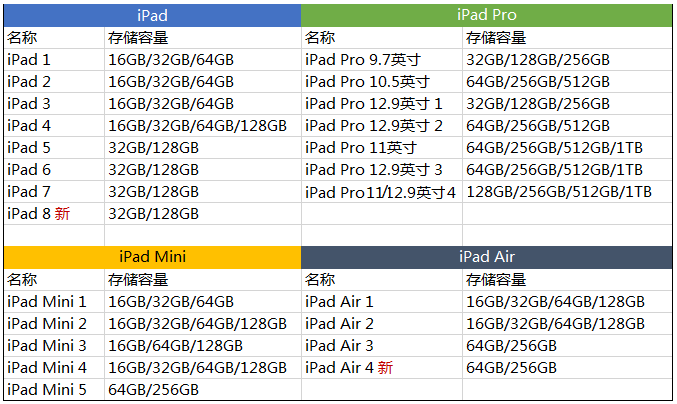
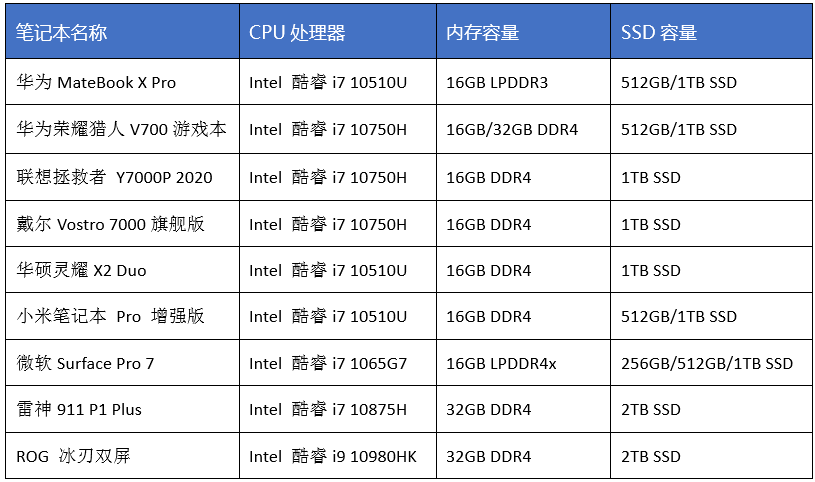
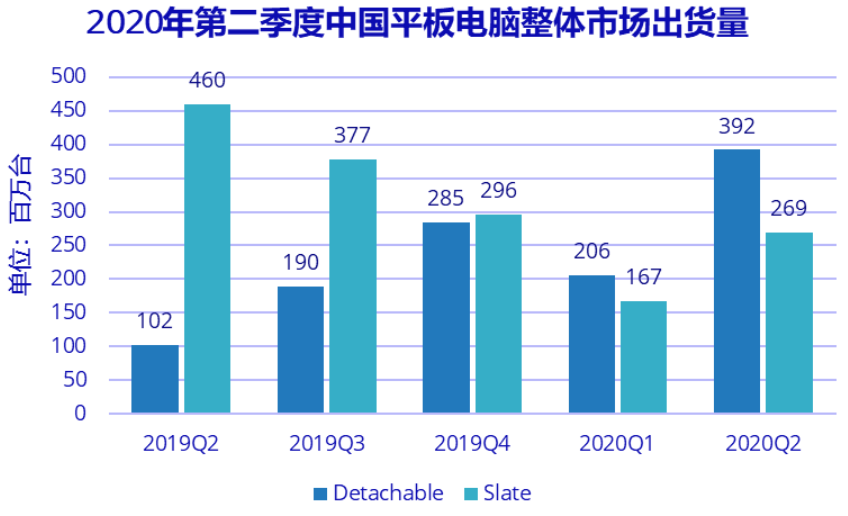
随着5G的普及,手机用户的网络交互行为将更加频繁,数据的上传和下载量将是过去4G时代的数倍,这意味着用户需要比过去速度更快、容量更大的存储设备。

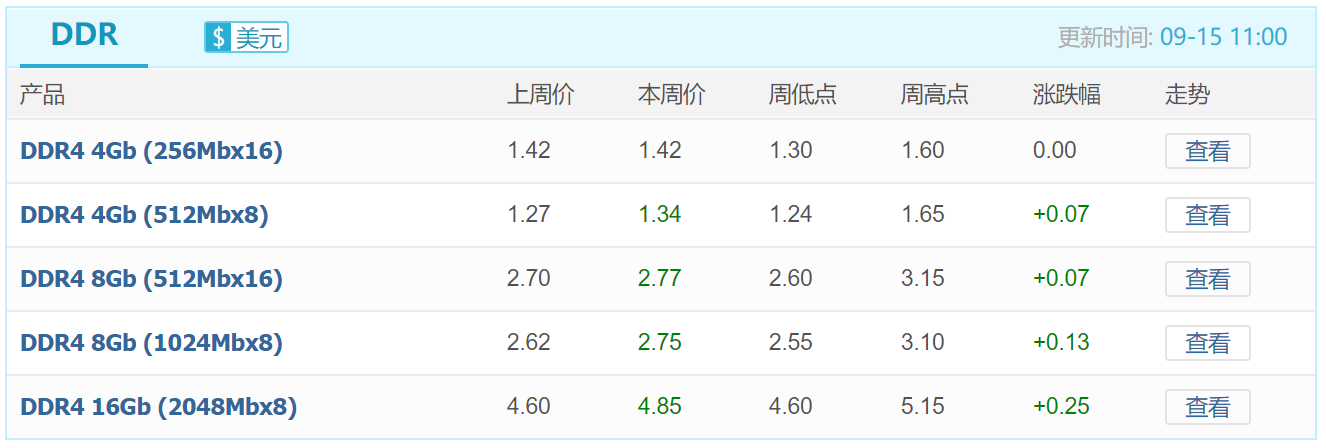
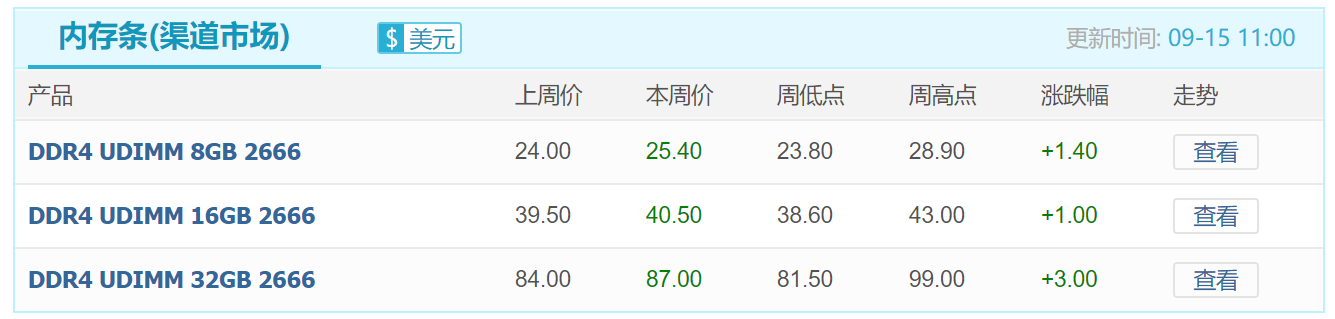
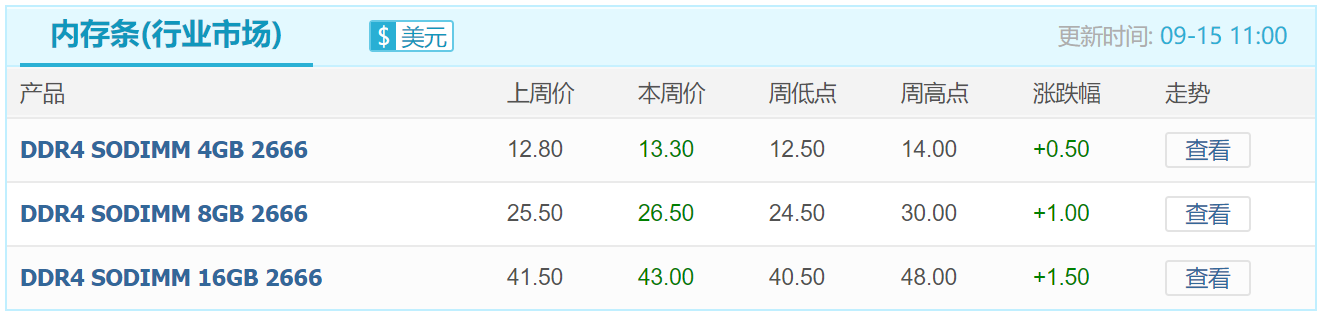
随着美国“禁令”生效,华为核心供应商在未获得“许可证”前将无法继续供货,而产业链为华为“囤货”的动作也将告一段落,此波备货需求也会随之降温,再加上后续事态发展和终端需求不明,市场观望气氛居多,本周内存条价格持续上涨,部分SSD价格表现微幅上涨,闪存卡和U盘价格回归平稳走势。
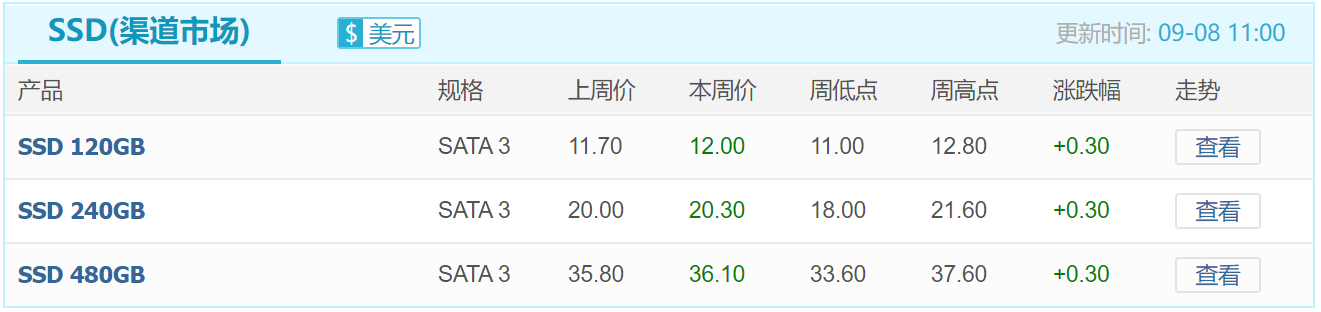
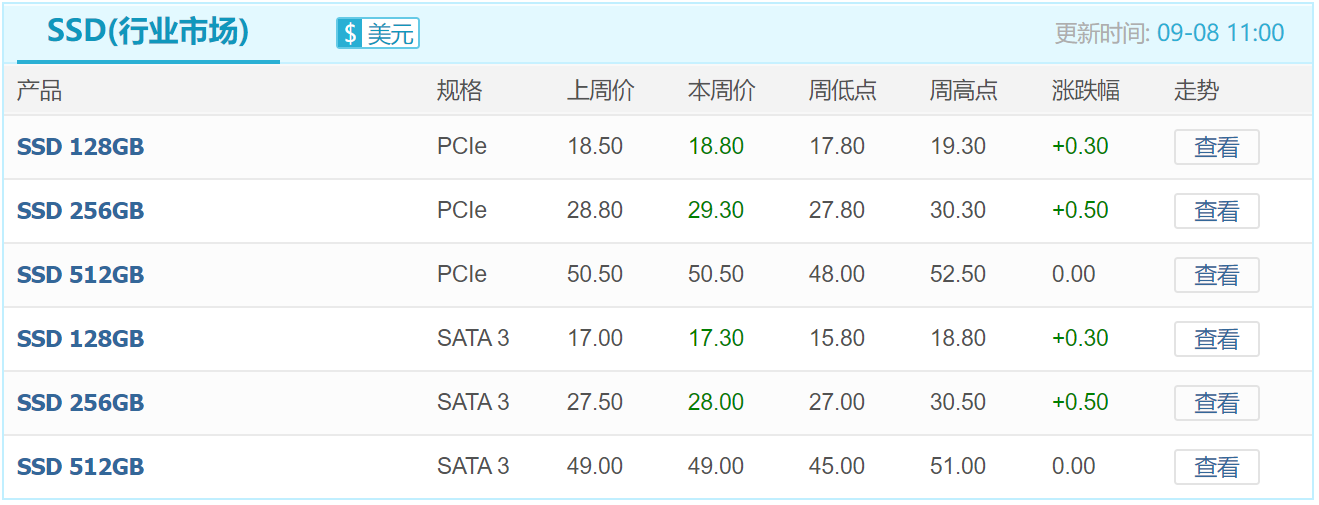
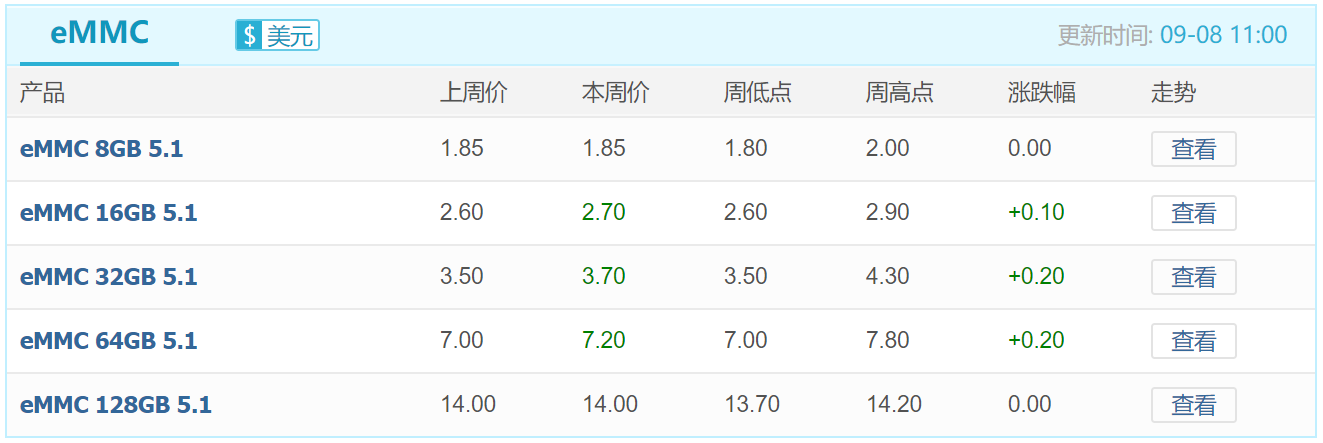
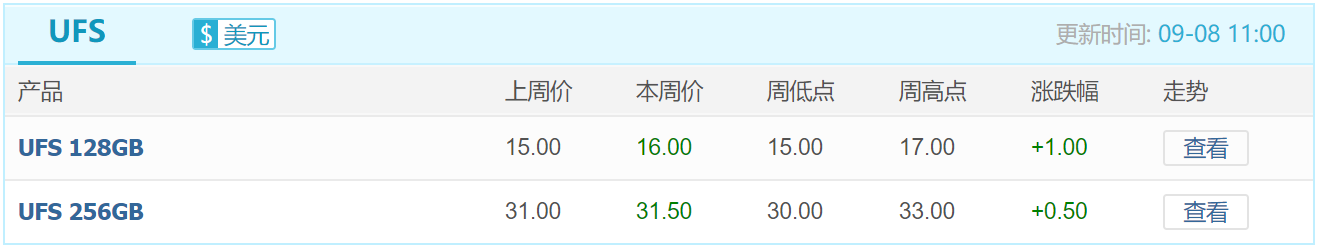
在8月17日美国升级出口管制之后,华为开启大规模备货模式,甚至接受部分产品涨价,以求最大限度囤积芯片库存。在各方面因素综合作用下,本周存储市场止跌趋势明显,部分产品价格明显回调。
2020下半年,由于数据中心、企业等需求降温,手机、PC整体需求不及2019年同期表现,不仅服务器DRAM价格有所下滑,消费类DRAM和NAND Flash价格也持续了数月跌势,尤其是NAND Flash相关产品价格,已逐渐接近2019年低点。
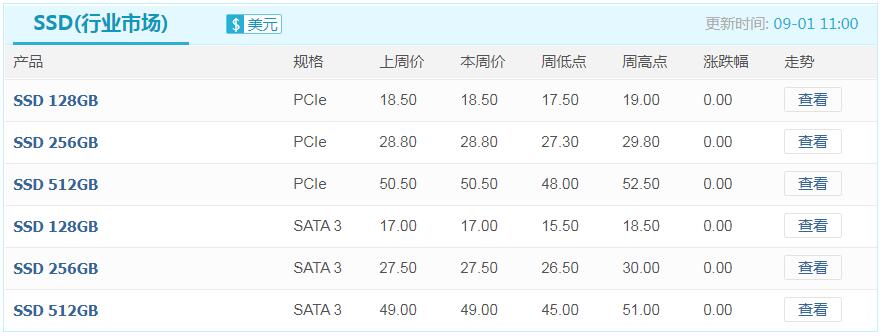
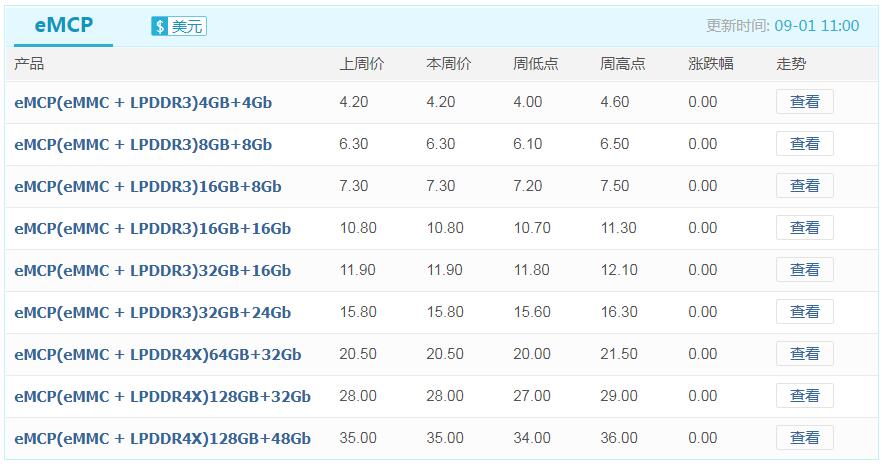

虽然5G、笔记本等需求强劲,华为“囤货”在一定程度助力市场需求增加,但是整体手机、PC等出货依然处于下滑的趋势,再加上数据中心、企业等领域需求降温,终端市场需求明显改善的难度较大。
就大环境而言,“疫情”反复不仅导致全球经济不景气,海外市场需求也未明显恢复,作为存储产业重要的应用市场,Q3数据中心等领域需求降温,全年手机销售也较2019年下滑,使得原厂面临着很大的库存压力,在终端市场需求没有明显好转之前,预计存储产业走向仍不会乐观。
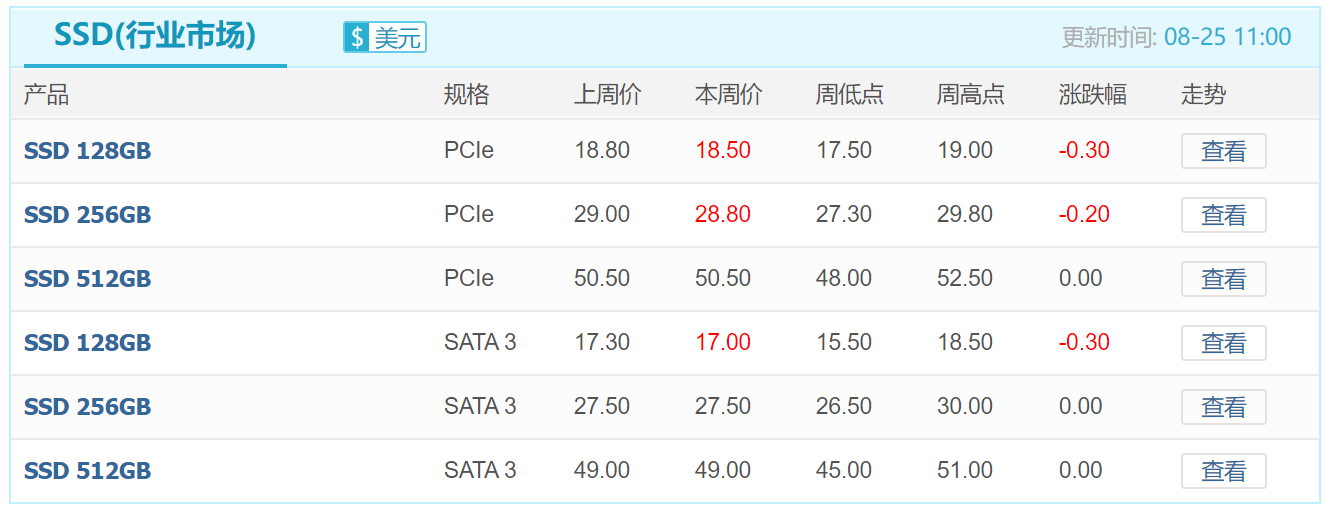
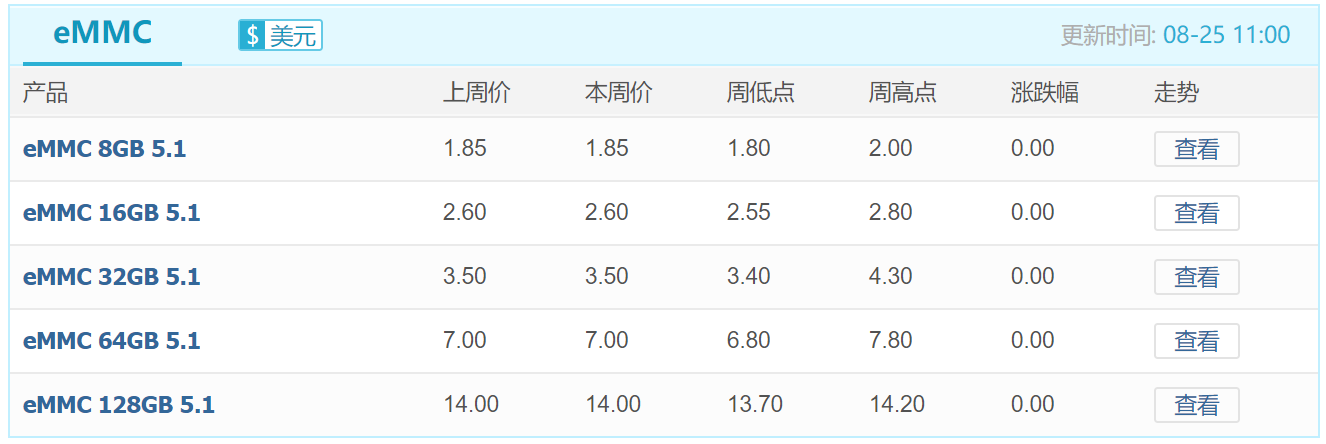
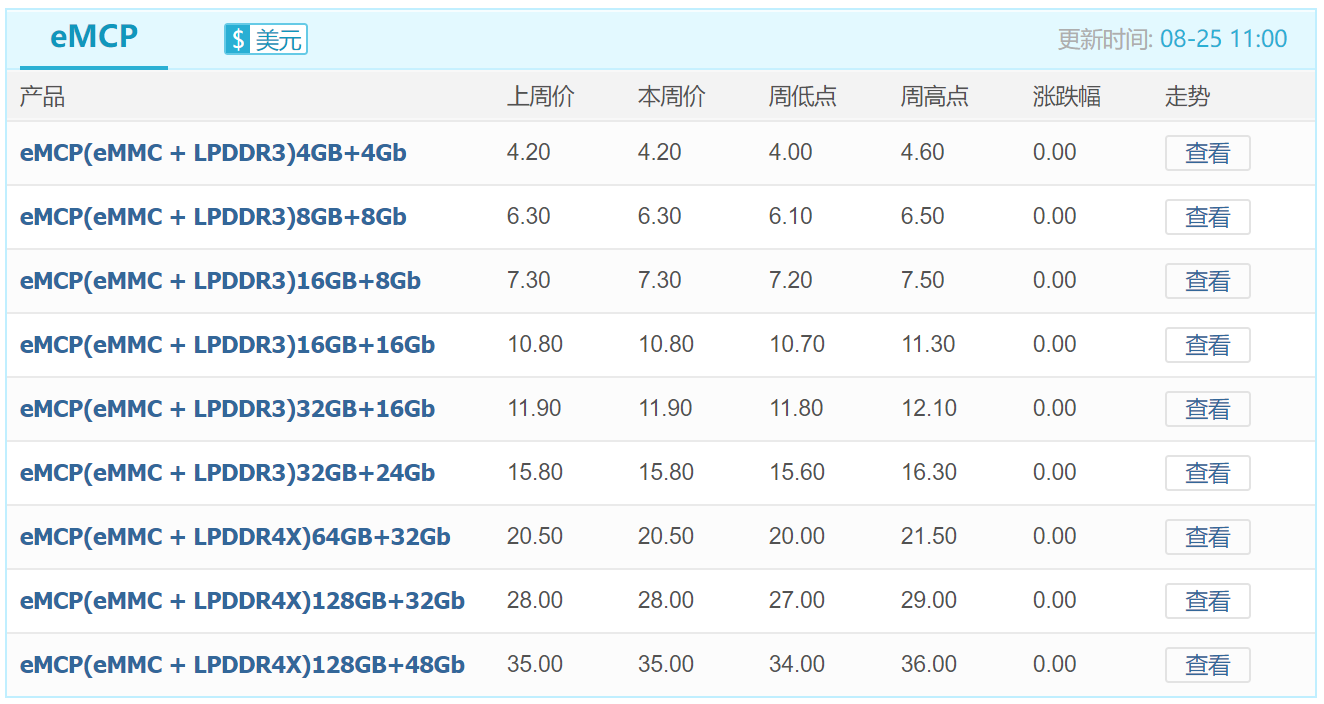
在全球经济低迷的大背景下,存储市场自然无法“独善其身”,市场需求疲软依然是主要基调,加上上周美国对华为出台“终极禁令”,直接限制华为购买基于美国软件或技术来开发或生产的半导体芯片,更令存储厂商神经紧绷。
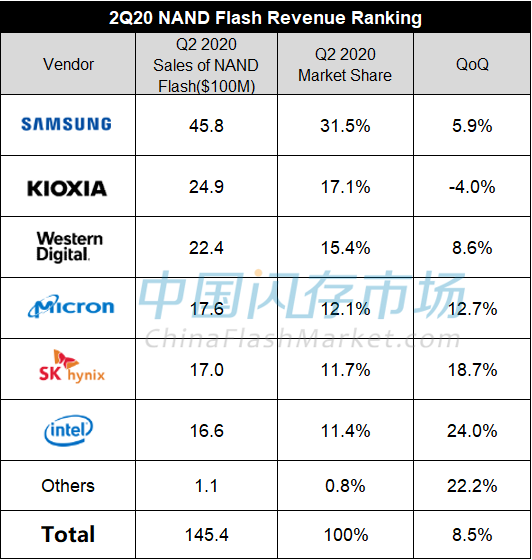
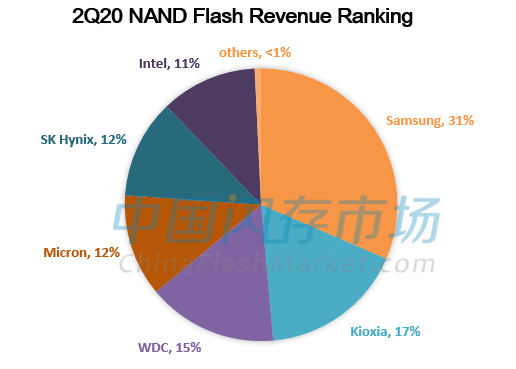
在业绩一片大好的情况下,原厂对于下半年行情的发展却显示出担忧。各大原厂均认为由于全球COVID-19和贸易争端导致经济和终端需求依然存在不确定性。
由于全球经济大环境依然不景气,再加上国际贸易争端升级等问题加剧半导体产业链动荡,以及各地区不断有“疫情”反弹的现象,个人消费力疲软影响零售市场销售,预计整体终端市场需求下行的趋势短期很难改善,NAND Flash和DRAM价格行情仍有进一步下滑的可能性。
 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





















 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格