


1、三星NAND、DRAM产能再增10%,看好明年下半年需求重返繁荣
据韩媒报道,业内人士称,三星电子已经在为下一次大规模投资做准备,预计明年上半年每月增加12英寸存储晶圆产能10万片,其中DRAM领域投资5万片产能,集中在平泽P2产线;NAND领域投资5万片产能,分布在西安工厂和平泽P2产线。

近日,兆易创新董秘李红强调,存量产能都在有序生产,但是因为需求端旺盛,由于晶圆厂产能紧缺,要扩产的话就会受到一些影响,新增的部分还没有常规运转起来。
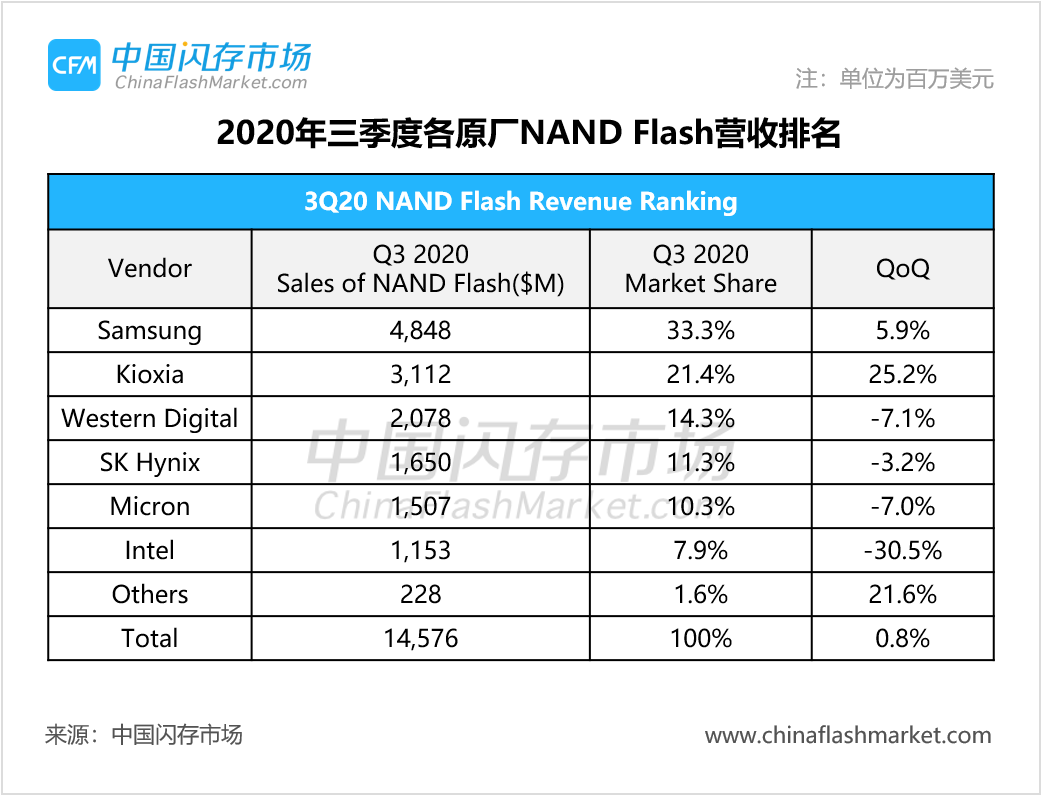
3、长江存储产能爬坡加速,三季度各原厂NAND Flash营收排名出炉
据CFM(中国闪存市场)研究显示,在经历二季度的高速增长后,Q3服务器市场需求降温,但在移动市场需求恢复增长的带动下,全球NAND Flash在三季度销售收入环比增长0.8%至146亿美元。
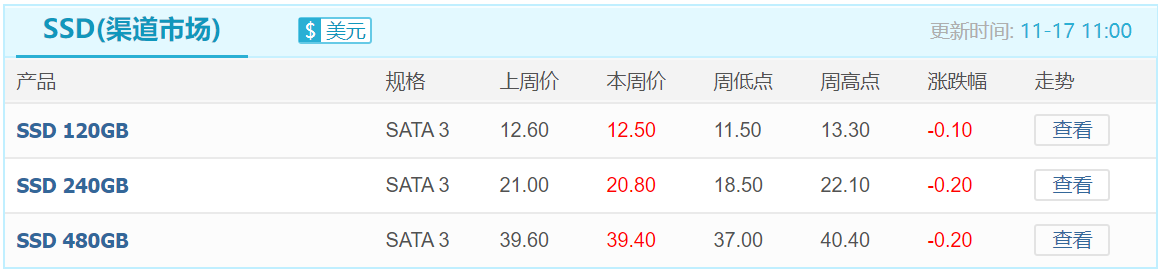
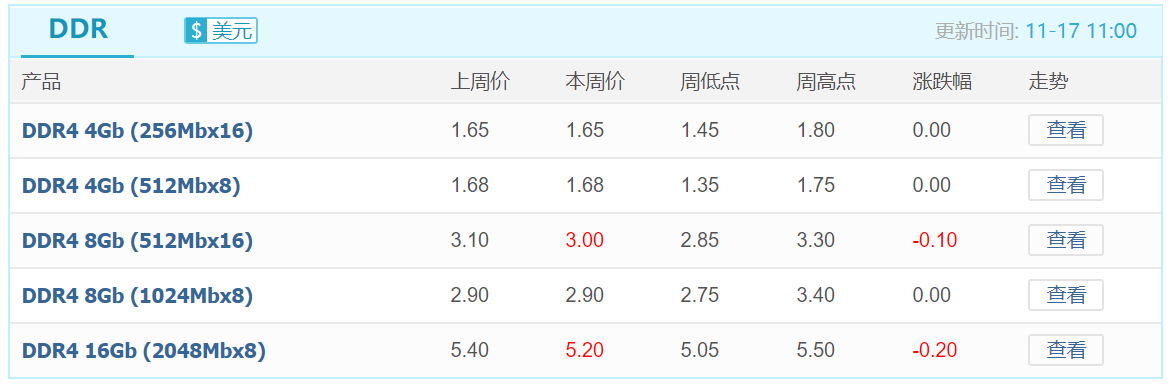
4、渠道内存条、SSD双双降价,是试水还是跌势已定?后续行情走向关键在于原厂!
自10月下旬以来,主流的SSD、内存条产品价格一直保持稳定的走势,但随着需求疲态之势的持续影响,大部分商家都面临着较大的出货压力,为了刺激市场需求,本周(11月17日)渠道市场SSD和内存条产品价格率先下调,行业市场价格持续保持平稳走势。
据韩媒引述德国FRAM企业Ferroelectric Memory(FMC)公告,FMC近期募资2,000万美元,投资者包含SK海力士、Robert Bosch Venture Capital、MVentures、imec.xpand等,并计划将募集资金投入FRAM研究中,事业版图未来可望进军美国、亚洲等国际市场。
由于美国加强限制,Kioxia无法给华为供货,并决定推迟原定于10月6日的上市计划。Yuji Sugimoto解释到,对华为的供货限制使得销售受损,业务表现将存在不确定性。他强调,从中长期看存储需求持续增长,但今年疫情对经济影响严重,经济趋势的变化也对上市时间的确定很重要。
7、慧荣推出16通道PCIe 4.0企业级SSD控制芯片解决方案
在推出首批PCIe 4.0 SSD主控方案,包括高性能的SM2264、主流的SM2267、入门级的SM2267XT后,慧荣科技今日推出最新款企业级的SM8266,提供PCIe 4.0 NVMe SSD主控“交钥匙”(turnkey)方案,支持多达16个通道,并提供相应固件,客户可直接采纳部署、快速成品上市。
群联电子发布全新一代可定制化企业级SSD解决方案FX系列,为特殊专用储存市场(Purpose-built Storage Market) 所设计的FXSSD解决方案,将是高速运算 (High-performance Computing)、人工智能(AI)、应用服务器、以及超大规模数据中心 (Hyperscale Datacenter) 的最佳企业级储存方案选择。
9、忆恒创源D轮融资2亿元,加大企业级NVMe SSD领域布局
11月16日,北京忆恒创源科技有限公司(Memblaze)宣布完成总额2亿元(人民币)D轮融资。此次D轮融资,由软银亚洲风险投资公司(SoftBank Ventures Asia)领投,同有科技跟投,这也是同有科技第二次增资Memblaze。此前,Memblaze 还曾获得Infinity(英飞尼迪)、BAI、鼎兴创投、高通创投、腾讯以及Microsemi的投资。
10、应用材料:明年NAND产业设备支出增长将显著趋缓,供过于求市况有望改善
在存储领域,随着客户不断推动技术路线发展,今年的支出增速已经超过了晶圆代工领域,而且今年NAND方面的支出增长率是整体市场的两倍,并超过DRAM,然而预计2021年将发生逆转,NAND支出将与今年持平,DRAM产业的支出增长将反超NAND。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格