


由于华为手机业务在未来将面临“断供”的危机,因此在美国禁令生效前,华为开始疯狂“囤货”,使得芯片业务短期订单增加,再加上三星电视、智能手机销量反弹,三星Q3业绩有望持续强劲。
2、AMD:“华为事件”对其业务未造成大影响,暗示已获得“许可证”
AMD高级副总裁、数据中心暨嵌入式部门业务总经理Forrest Norrod表示会100%致力于遵守美国法律,已经采取了适当的措施以确保AMD管理好实体名单以及与客户或潜在客户的互动。
此外,Forrest Norrod也透露,AMD已经获得了许可证,预计不会因为这些措施而对AMD业务产生重大影响,但他也没有透露其他相关信息。
3、SEMI示警:将中芯国际列入黑名单,更多的是影响美企市场份额
国际半导体协会 (SEMI) 代表数家晶圆设备厂表示担忧,美国若再对中芯国际半导体 (SMIC) 实施禁令,恐危害美国本土企业,该信件预计将于本周送达至美国商务部长罗斯 (Wilbur Ross) 手中。
SEMI草拟信函内容表示,由于中芯国际每年向美国晶圆设备与材料厂的采买规模达 50 亿美元,若美国方面对中芯实施禁令,提高美企对中芯供货的难度,恐危害美国企业的技术优势。
经过今年“新冠”疫情,人们重新意识到PC,尤其是笔记本对学习、娱乐和工作的不可替代,导致今年上半年笔记本热卖。在容量升级方面,笔记本更是快于智能手机,目前华为、联想、戴尔、华硕等主要笔记本厂商均已推出TB级固态存储,甚至部分产品固态存储容量已经高达2TB。
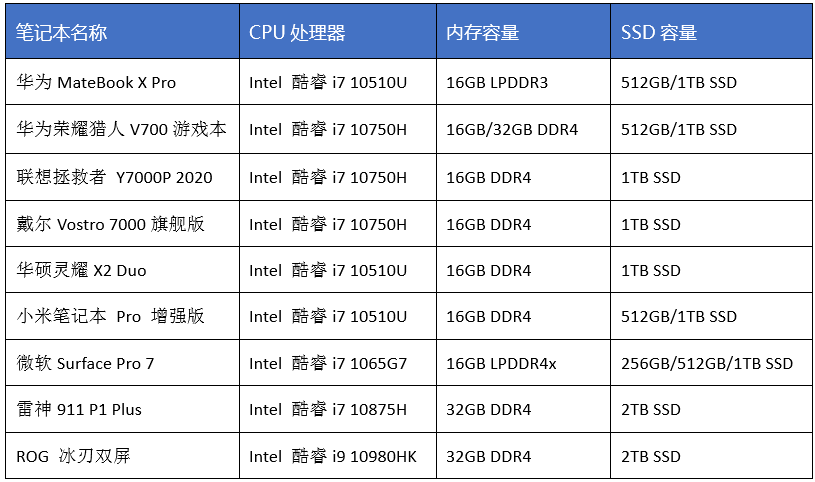
5、内存条产品价格持续上涨,部分SSD产品价格微涨,此波涨价行情能维持多久?
随着美国“禁令”生效,华为核心供应商在未获得“许可证”前将无法继续供货,而产业链为华为“囤货”的动作也将告一段落,此波备货需求也会随之降温,再加上后续事态发展和终端需求不明,市场观望气氛居多,本周内存条价格持续上涨,部分SSD价格表现微幅上涨,闪存卡和U盘价格回归平稳走势。


6、三星、SK海力士最近说了啥?将影响下一代DRAM、NAND技术发展!
日前,三星和SK海力士公开了其关于下一代半导体技术战略:三星计划批量生产全球首批采用GAA(Gate all around)技术的芯片,SK海力士将于明年在M16工厂的DRAM工艺中引入EUV。
虽然来自华为的收入不足10%,但华为依然是铠侠的主要客户之一,铠侠在上市文件表示,该公司多数销往华为的芯片有很大可能受禁令限制,在无法及时寻求替代客户情况下,存储芯片恐供过于求,并打击市价。同时,铠侠已在15 日停止向华为出货,目前计划将空出产能,转为其他智能手机和数据中心供货商生产芯片。
8、英特尔:未来GPU、存储芯片都可能外包,持续布局AI芯片
未来英特尔会以芯片委外拆分 (Chip Disaggregation) 设计策略,与晶圆代工厂合作,降低生产成本、增加制造弹性,像是 GPU、存储芯片等都有可能采外包方式进行,并持续往 AI 芯片布局。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格