


1、美光看好2020年光景,然对华为的供货能否获批,成其绊脚石!
美光CEO Sanjay Mehrotra表示,正面看待库存去化比产业供应增加的速度快,乐观看好后续存储产业发展,尤其是DRAM 市场供需将趋于健康,预计到2020年第 1 季后,在5G手机、人工智能、物联网等应用推升存储需求下,产业将向积极乐观的趋势发展。
韩国电子产业振兴协会 (Korea Electronics Association,KEA) 在最新发布的一份报告显示,由于数据中心的需求疲软,今年的 1 月至 9 月,韩国企业的 SSD 出口额为 31 亿美元,较去年同期减少了 46.9%。
3、美国商务部:已批准一些美国企业可向华为出售商品,也有被拒绝
据外媒报道,美国商务部周三表示,已经开始为一些公司颁发许可证,以向华为出售商品,这是给予华为第二次缓刑,允许向华为出售产品。目前大约有300个许可在申请中,大约有一半已得到处理,其中大约一半(或四分之一)得到批准,另一半被拒绝。
4、SK海力士宣布128层1Tb将提前量产,2020年大规模商用!
SK海力士宣布11月份向主要客户交付基于128层1Tb 4D NAND的工程样品,并比预期提前量产。本次SK海力士基于128层1Tb 4D NAND的样品,包括1TB UFS 3.1、2TB 客户端cSSD、16TB 企业级eSSD,计划将于2020年实现在5G手机、PC、企业级市场的商用。

5、购物季刺激,闪存产品价格虽趋于稳定,但渠道市场仍难改低迷氛围
相较于10月闪存产品价格大跌的情况,11月份以来,NAND Flash相关产品价格已明显止跌,本周(11月19日)整体SSD价格也未见明显变化。
其中,行业市场受购物季需求的带动,整体出货稳定,SSD价格也较为稳定。有小部分市场受低价且非Good Die货源的影响,价格略有下滑,但不足以影响到整体OEM市场价格变化。


6、三星将为NVIDIA、Google供应新一代车用级DRAM、SSD
三星电子日前曾表示,2020年将对主要客户供应符合车用等级的新一代DRAM、SSD。为强调产品适合车用,产品名称将增加Auto字样,如Auto.GDDR6、Auto.LPDDR5、 Auto.SSD等。
7、出货季节性回暖、竞争优势决定利润,各大原厂三季度NAND Flash市占排名出炉
在部分原厂宣布减产,西部数据、铠侠工厂产能损失等影响下,NAND Flash价格在短时间内触底反弹。中国闪存市场数据显示,自7月至8月中旬,消费类NAND Flash价格指数涨幅高达30%。三季度市场需求随季节性增加,带动原厂营收环比增加。
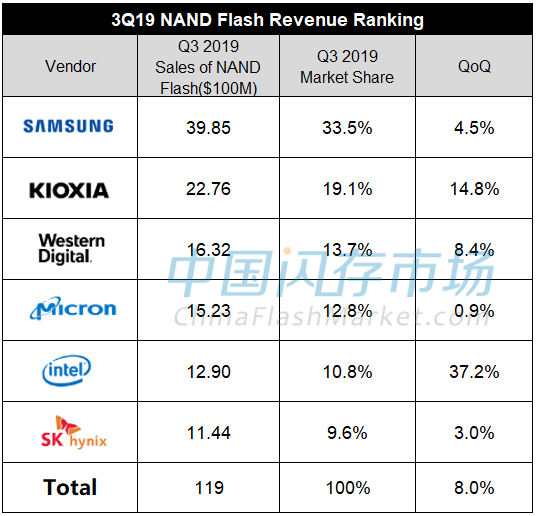
从厂商排名来看,三星、铠侠、西部数据依然占据前三的位置;美光由于受华为影响较大,营收环比仅增加0.9%,排名第四;由于营收环比、同比大涨,英特尔超过SK海力士,排名第五。
日本政府自今年7月初对韩国实行出口限制以来,首次允许日本企业向韩国出口氟化氢的申请。除氟化氢之外,另外两种限制产品EUV光刻胶、氟化聚酰亚胺分别在8月和9月实现管制后首批出口。对此次允许出口,业内人士却没有抱有“乐观”想法,认为日方放行氟化氢对韩方出口似乎是想“含蓄地”表明,日方施行出口管制与世贸组织的国际贸易规范不相悖。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格