


1、延迟出货中芯国际?ASML澄清:实因需要等待政府出口许可
日前有报导称ASML因受到来自美国的压力,推迟向芯片制造商中芯国际交付一笔订单。7日,ASML 澄清称,个别客户交货时程仅是媒体推测,公司从未评论或确认,公司一向在遵守相关国际法规前提下,服务全球客户,对于 ASML 决定延迟或终止出货说法有误,延迟出货是因需重新取得荷兰政府出口许可,并非因美国的压力。
据美光最新提交给美国SEC证监会的文件显示,10月31日美光正式将IMFT纳入旗下,并支付给Intel公司12.5亿美元的分手费。
Intel和美光在2006年合资成立了IMFT公司(Intel-Micron Flash Technologies),共同研发生产NAND Flash,并在2015年推出3D XPoint技术。但因双方在技术路线上有分歧,决定分手。根据协议,美光在去年10月份开始全资控股IMFT公司,收购计划大约需要6-12个月,最晚在今年12月完成。在此期间,IMFT工厂会继续按照成本价给Intel供应。
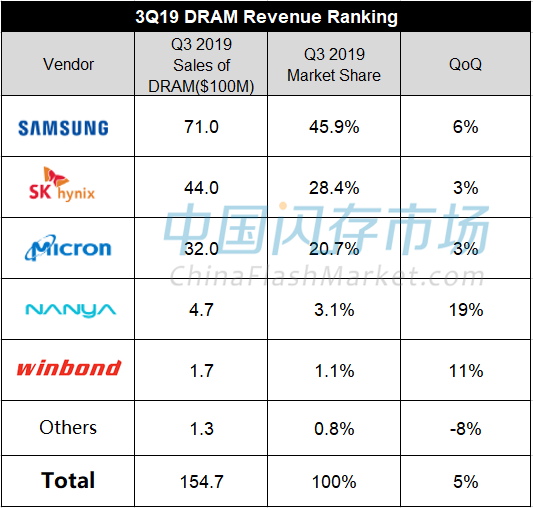
3、三季度需求虽相对回升,后市恐现疲乏,各大原厂DRAM市占排名出炉
在智能手机新品的推出和部分数据中心客户扩大采购的推动下,第三季度DRAM Bit出货量大幅增长,虽然各家DRAM ASP仍在下跌,但跌幅明显收敛,整体三季度DRAM市场销售额达155亿美元,环比增长5%。

4、存储产业供过于求,手机或将被华为超越,三星押注折叠手机?
面对存储产业供过于求,价格下滑的大环境,以及中国手机厂的强势增长,三星Q3财报净利润同比大跌了52%,财报正面临着巨大挑战。但值得注意的是,三星Q3 IM业务营收29.25兆韩元,同比增长17%,营业利润2.92兆韩元,同比增长32%,是各部门业绩中增长最快的!

5、西部数据发布TLC NAND企业级SSD,寿命和可靠性被赞“坦克级”
西部数据今日发布了新款企业级SSD UltraStar DCSS540,采用TLC NAND闪存,但是寿命和可靠性都是顶级的存在,被外媒赞为“坦克级”。该硬盘采用2.5寸标准形态,厚度15mm,接口为SAS 12Gbps,第三代96层堆叠3D TLC闪存,容量共有九种,其中800GB、1.6TB、3.2TB、6.4TB的支持每天3次全盘写入(留有足够多的冗余空间),960GB、1.92TB、3.84TB、7.68TB、15.36TB支持每天1次全盘写入。

6、库存“亚历山大”!西部数据预计2020年NAND产业Bit增长率将低于30%
近期,市场淡季明显,导致NAND Flash价格持续下滑。对于低迷的市场环境,西部数据预计2020年NAND Flash产业Bit增长率将低于30%,低于以往NAND Flash供应水平。

虽然原厂从2019上半年开始采取减少NAND Flash bit供应的措施,但是随着3D NAND技术的发展,目前西部数据96层3D NAND bit产出量已超过了64层3D NAND技术,并持续扩大新技术在UFS、eMMC、SSD等产品中的应用,预计2020年96层3D NAND应用的这一比例将进一步得到提高,同时100+层3D NAND的技术也将面世。
7、本周eMMC、eMCP、UFS价格全线下调,渠道高容量SSD持续跌势!
NAND Flash市场淡季明显,据中国闪存市场ChinaFlashMarket报价,自8月下旬以来消费类NAND Flash综合价格指数跌幅已达16%,部分闪存产品价格已跌回涨价前。本周eMMC、eMCP、UFS产品价格全线下调,而渠道市场高容量SSD价格也持续跌势。

8、希捷2020财年Q1净利润2亿美元,HDD出货3554万台
希捷科技截止到2019年10月4日的2020财年第一财季财报显示,按照GAAP准则,该季营收25.8亿美元,环比增长8.7%,同比下滑13.8%;毛利率26%;净利润2亿美元,同比下滑56%,环比下滑79.7%,摊薄后每股收益0.74美元。

希捷该季度HDD营收23.9亿美元,企业级解决方案、SSD和其他营收为1.88亿美元,HDD总容量密度出货98.3EB,平均容量2.9TB,以此推算,该季度希捷HDD出货量3554万台,环比增长8.3%,同比下滑14.2%。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格