





三星电子最新财报显示,2024年第二季度营收为74.07万亿韩元(约合540.34亿美元),环比增长3%,同比增长23%;经营利润10.44万亿韩元(约合76.16亿美元),环比增长58%,同比增长1458%;净利润9.84万亿韩元(约合71.78亿美元),环比增长46%,同比增长472%。
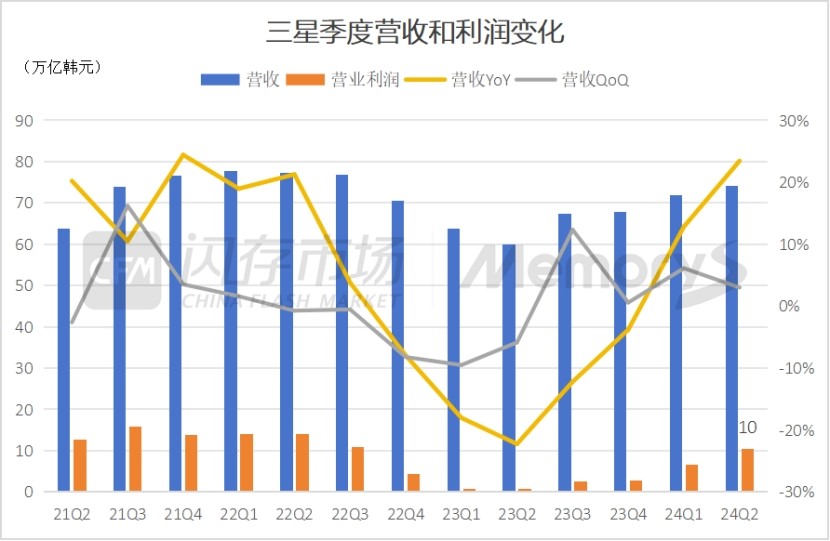
数据来源:三星电子,图表制作:CFM闪存市场
三星Q2存储营收为21.74万亿韩元(约合158.59亿美元),环比增长24%,同比增长142%。结合一季度,三星上半年存储营收达39.23万亿韩元,比去年上半年的17.89万亿韩元,同比增长119%。存储业务所在的DS部门经营利润为6.45万亿韩元(约合47.05亿美元),环比增长238%,同比增长248%。

数据来源:三星电子,图表制作:CFM闪存市场
三星表示,2024年二季度,由于HBM、DDR5等AI高附加值存储产品的销售增长,加上整体价格改善,令该季度盈利环比大幅增长。超大规模客户对AI投资的扩大不仅增加了对HBM的强劲需求,同时也带动了对传统DRAM和SSD的强劲需求,存储市场整体持续复苏。
另外,在第一季度DRAM和NAND bit出货量强劲的高基础之上,第二季度增长较为有限,其中,NAND以灵活性为重点的销售策略,其出货量呈中个位数下降;但随着销量超过产量,DRAM 和 NAND 的库存水平较上一季度进一步得到改善。三星预计,三季度DRAM 和 NAND bit保持低个位数增长。
三星表示,二季度PC终端需求相对疲软,但因中国OEM客户订单增加,mobile产品需求保持强劲。而服务器存储市场方面,由于云服务提供商持续进行AI投资以及企业对其本地服务器的AI需求不断增长,令服务器应用需求持续强劲,通过满足生成式AI应用对高附加值产品的需求,第二季度业绩较上一季度环比大幅改善。
研发投入和先进技术
三星表示,2024年二季度研发投入8.05万亿韩元。三星通过销售基于最先开发的1bnm 32Gb DDR5技术的量产128GB存储产品,扩大了其在DDR5领域的市场领先地位,且该产品为业内首次开发。
市场展望
根据CFM闪存市场发布的《2024Q2全球存储市场总结与Q3展望》,今年二季度以来传统终端市场消沉,而服务器市场依旧保持强劲需求,CFM闪存市场预测三季度应用于服务器领域的DDR5和NAND价格将上涨10-15%,而三星也表示三季度仍然坚定保利润,将进一步根据实际需求优化产品组合,积极扩大供应以满足服务器SSD需求,预计今年服务器SSD年收入将比去年增长四倍。
三星预计2024年下半年,随着各大云服务商和企业加大对AI的投资,预计AI服务器将占据更大的市场份额。而配备HBM的AI服务器具有比传统DRAM和SSD更高的平均单机容量,AI服务器对HBM、DDR5和SSD等服务器存储产品的需求将保持强劲。由于产能集中在HBM、服务器DRAM和服务器SSD,预计应用于PC和移动设备的传统DRAM供应将受到限制。
DRAM方面,三星计划通过满足积极满足应用于AI的高附加值存储产品需求,扩大产能以增加HBM3E销售比例,预计第三季度HBM3E销售额在HBM销售额占比将超过10%,并有望在第四季度扩大至60%。三星已经完成12层HBM3E芯片的量产准备,计划于今年下半年开始供货。另外还将专注于高密度存储产品,例如基于服务器DRAM中的1bnm 32Gb DDR5的服务器存储产品。
而对于NAND,三星计划通过提升TLC SSD的供应来增加销量,TLC SSD仍占人工智能需求的大部分,同时将通过优化适用于所有应用(包括服务器、PC和移动设备)的QLC产品阵容,巩固其在QLC市场的领导地位。目前16TB和32TB QLC SSD已大规模量产,64TB QLC SSD目前正在验证中,计划下半年将大规模生产。三星将在第四季度增加128TB产品到产品线中,以响应对高密度QLC SSD日益增长的需求。

 SK海力士:未来三年DRAM和HBM产能几乎售罄但拒绝“无脑扩产”
 部分存储厂商杀价激进叠加资源价格松动令市场卖压加重,本周渠道SSD价格全面下调!
 本周部分渠道DDR5内存条继续小涨,但近期个别资源价格出现松动涨价后劲存疑!