


今年下半年,随着各大原厂减产效应逐渐显现,主要终端客户库存调整完毕,存储设备采购需求逐渐回温,产品价格也逐渐趋于稳定。
基于如此市况,SK海力士披露最新财报,第三季度营收为9.066万亿韩元(约合69.1亿美元),同比下降17%,环比增长24%。经营亏损1.792万亿韩元(约合13.7亿美元),经营亏损环比减少38%,经营利润率从二季度-39%回升至-20%;净亏损2.185万亿(约合16.7亿美元),净利润率收敛至-24%。
SK海力士表示,业绩在一季度低点后持续改善,今年一季度由盈转亏的DRAM业务仅在两个季度后实现扭亏为盈,面向AI应用的HBM3、高容量DDR5和高性能LPDRAM等产品销售势头良好,连续亏损的NAND业务也跟随市况出现好转的迹象。同时,包括Solidigm在内,减少了低利润NAND产品的销售,预计Q4 NAND出货将环比下降超10%。
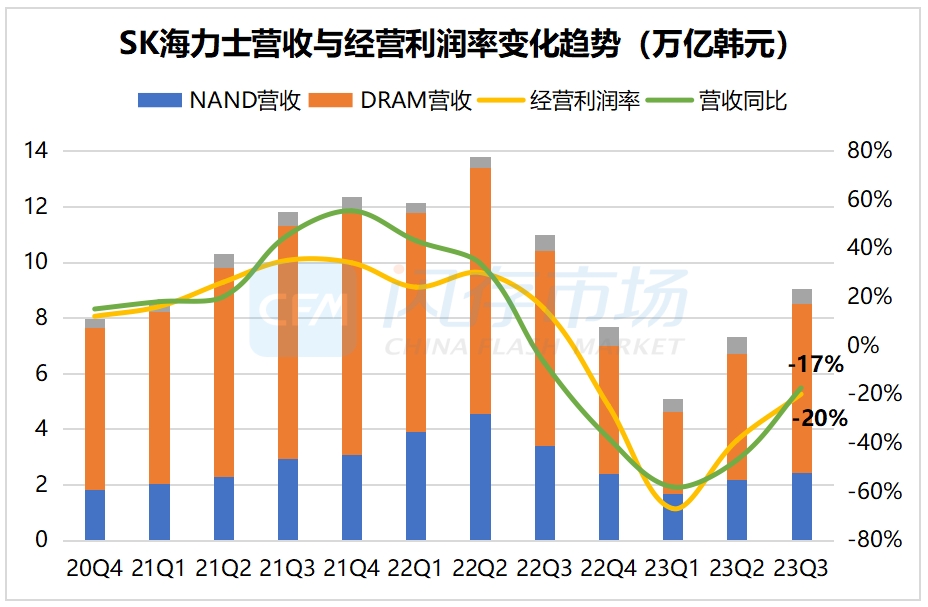
数据来源:SK海力士,图表制作:CFM闪存市场
具体业务来看:
NAND业务收入占比27%,约2.45万亿韩元,NAND Bit出货量环比增长约5%,NAND Flash ASP环比轻微下降。大部分基于176层NAND的产品已经达到成熟量产水平,238层NAND良率正在改善。
DRAM业务收入占比67%,约6.07万亿韩元,DRAM Bit出货环比增长约20%,DRAM ASP环比增长约10%。大部分基于1anm制程的产品已经达到成熟量产水平,下一代1bnm制程的良率正在提高,1bnm HBM3E在8月已经送样。
业绩展望
SK海力士计划今年四季度扩大DDR5销售规模,DRAM销售环比增长约10%;NAND方面,包括Solidigm在内,SK海力士减少了低利润产品的销售,四季度整体NAND出货将环比下降11%-19%。
整体上看,SK海力士预期DRAM业务2023年bit出货量将增长约5%,2024年bit出货量将增长约17%-19%;NAND业务预计2023年bit出货量将增长7%-9%,2024年bit出货量将增长约17%-19%。
PC市场:随着渠道库存回归正常水位,加上明年换机需求提升,整体出货量有望实现约5%增长。另外,由于存储产品成本下滑以及AI PC出现,预计2024年容量增长有望实现两位数百分比。
智能手机市场:由于今年下半年新机发售加上旗舰产品组合增加,LPDDR5需求加速,整机上看,伴随部分换机周期来临,整机出货量明年预计将实现约5%增长,另外,AI应用更加广泛有望推动高存储密度产品渗透。
服务器市场:随着云服务提供商投资增加,改善型需求提升,预计2024年整体服务器市场将逐渐复苏。其中,由于人工智能竞争激烈,AI服务器投资需求持续,通用服务器投资也将修复。
资本支出方面,SK海力士预计2024年资本支出将较2023年有所增加,但是考虑到整体财务稳定性以及投资效率,增长幅度将降至最低。
SK海力士将会把投资侧重点放在HBM、DDR5、LPDDR5 DRAM等高附加值主力产品。另外,公司将进行以第四代10纳米级(1a)和第五代10纳米级(1b)DRAM为中心的生产线转换,同时扩大对HBM TSV技术的投资。

来源:SK海力士
最后,SK海力士重点介绍了HBM3E产品,称其拥有对AI存储至关重要的世界级的热处理、用户便利和速度性能水平。其采用先进的MR-MUF技术,散热性能提高10%,向后兼容现有系统,无需设计或结构更改,致力于在2024年为客户提供全面的HBM3E产品支持。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格