


虽然云端市场的强劲需求、适用于5G手机的最新UFS解决方案的强劲需求,但在一定程度上被客户端市场和消费者终端市场(尤其是零售)表现所拖累,西部数据在三季度取得51亿美元收入,环比增长3%,同比增长29%。
来源:西部数据
从各部门业务来看,
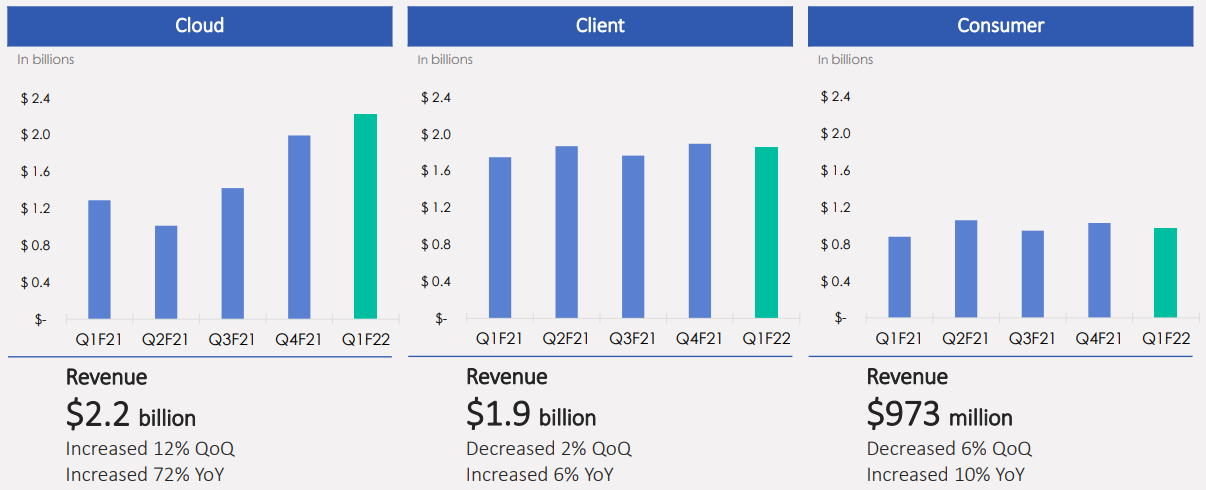
· Cloud部门收入连续三个季度增长,收入占比达到44%,本季度更是创下同比增长72%和环比增长12%的收入纪录新高。其中,不仅HDD收入创纪录,eSSD也环比增长了30%;
· Client部门收入占总收入的37%,为19亿美元,环比下降2%,同比增长6%。其中,Flash收入增长,但受到来自台式机和笔记本电脑方面HDD的压力;
· Consumer部门收入占比19%,为9.7亿美元,环比下降6%,同比增长10%。因供应中断,疫情封锁导致的地域需求不均,Flash和HDD收入均连续下降。不过Consumer业务非常具有季节性,西部数据预计四季度consumer业务将出现环比增长;
从产品结构来看,
· Flash收入25亿美元,环比增长3%,同比增长20%。ASP环比持平,Bit出货环比增长8%,同比增长30%。其中,Flash收入里面有17%是来自BiCS5;
· HDD收入为 26 亿美元,环比增长2%,同比增长39%。HDD Exabyte出货量增加了4%,而HDD的平均价格增加了5%,达到 102 美元。本度销售硬盘2410万个,环比减少5%,主要是来自PC的HDD销售量减少;
西部数据认为整体需求形势很积极,但供应造成了一定调整影响,对2022年依然非常乐观。预计下个季度收入47~49亿美元,低于预期的52.4亿美元,不过西部数据也进一步表示Flash收入将环比增长,HDD收入将环比下滑,主要是有一个大客户供应链出现问题,正在推迟一些订单。
存储原厂的展望:需求形势依然良好,供应链错配造成一定负面影响
财报季接近尾声,存储原厂也相继公布三季度业绩报告,从已公布的数据来看,
· 三星三季度存储部门营收20.83万亿韩元(178亿美元),环比增长17%,同比增长46%;
· SK海力士三季度营收达11.81万亿韩元(101亿美元),环比增长14%,同比增长45%;
· 美光三季度收入83亿美元,环比增长11%,同比增长37%;
· 西部数据三季度Flash收入25亿美元,环比增长3%,同比增长20%。
无论是同比还是环比,三季度无疑都创造了俱佳的业绩表现。对于四季度的看法,各家原厂也都较为一致,认为需求还是很好,尤其是服务器市场需求强劲,但供应问题对整体需求造成了一定程度的抑制,也并不能断言这种供应链错配的情况会持续多长的时间。总体而言,NAND表现将会优于DRAM:
三星预计Q4 DRAM bit出货量环比持平,NAND bit出货量环比增长5%以上;
美光预计Q4收入环比下滑,主要受PC的供应影响;
SK海力士预计Q4 DRAM bit出货量环比高个位数增长,NAND bit出货量环比两位数增长;
西部数据Q4 NAND收入环比增加;
此外,目前存储市场供需双方面临库存两极化对比:存储原厂库存相对较低,终端库存相对较高。
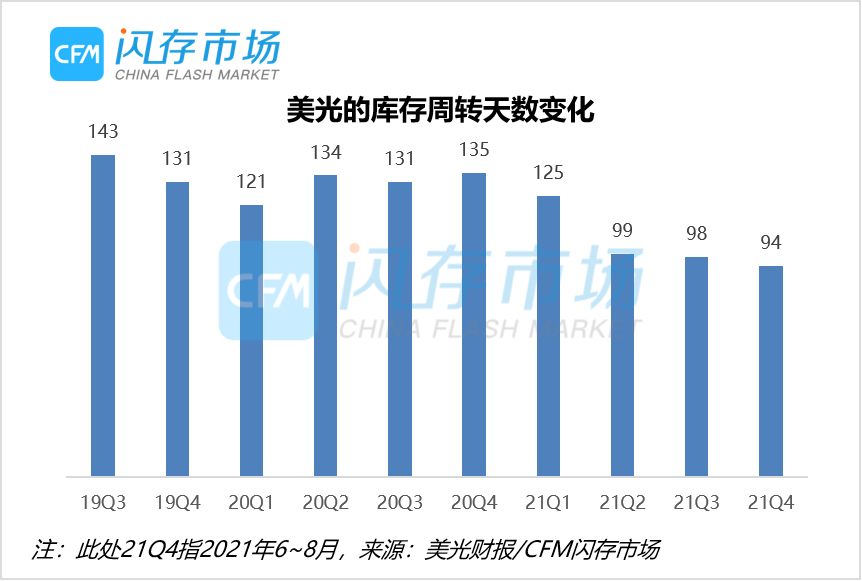

2021年的供应混乱局面使得采购方加大囤货力度,甚至出现overbooking,带动存储原厂出货节节攀升,加上扩产规模有限,其库存也一直处于低位。与此同时,终端需求方为应对供应端的不确定性变化,目前的库存水平已经远远超过疫情前。现阶段存储产品以外的零部件短缺影响到终端设备的出货,同时高企的终端库存也面临调整,这将造成对存储采购需求的放缓,非常考验存储原厂与终端客户间的定价谈判。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格