


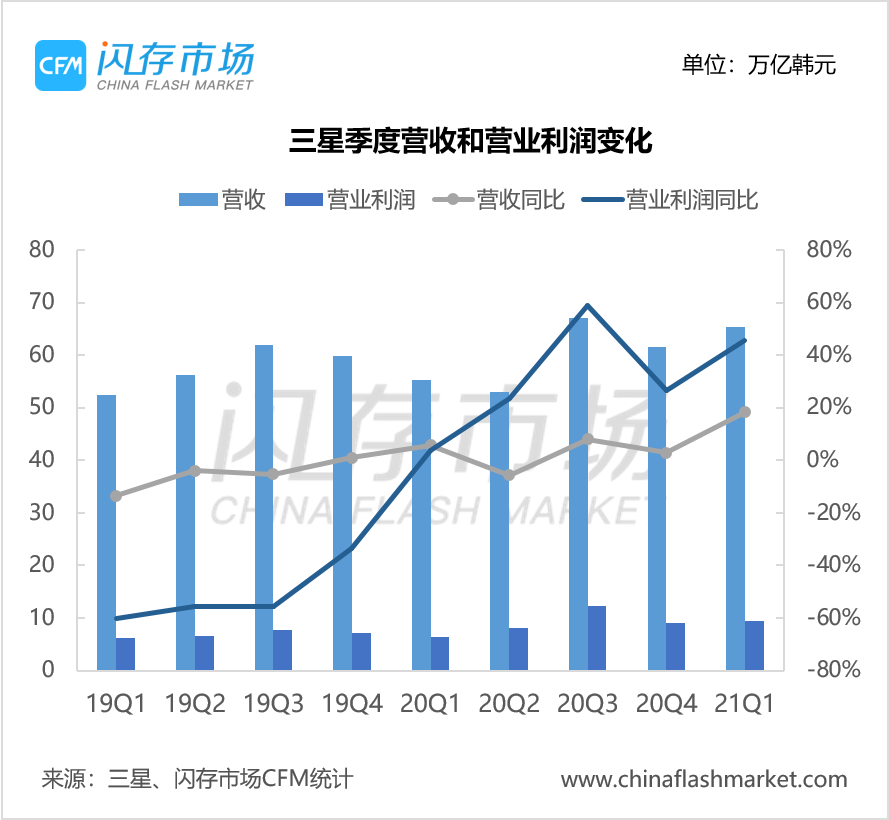
受惠于智能手机、TV等消费电子的强劲需求,三星2021年Q1营收达65.39万亿韩元(约合590亿美元),环比增长6%,同比增长18%,创同期历史新高。尽管半导体和显示器业务利润不佳,三星在Q1的营业利润仍同比增长45%,达9.38万亿韩元(约合84.6亿美元)。
半导体业务利润下滑,三星IT与移动通信业务成最大利润贡献部门
从各部门收入与盈利来看,在一季度,三星的IT与移动通信业务(IM)收入为29.21万亿韩元(约合263.5亿美元),营业利润为4.39万亿韩元(约合39.6亿美元)。IM部门的收入及利润均实现了环比大幅增长,贡献整体利润的47%,成为三星盈利最高的部门。这主要归功在,三星Galaxy S21旗舰手机的销量环比增长,以及A系列平价手机的稳定表现,平板电脑、PC、可穿戴设备等产品的贡献增加。

来源:三星
而作为三星一直以来的赚钱机器的半导体业务部门,在一季度的表现却不佳。三星半导体业务Q1营收19.01万亿韩元(约合171亿美元),同比增长8%,环比减小5%;营业利润3.37万亿韩元(约合30亿美元),环比下降12%,同比下降15.5%,贡献整体利润的40%,而在2020年四季度这个比例为62%。
那么,为何三星的半导体业务不再是“现金奶牛”?
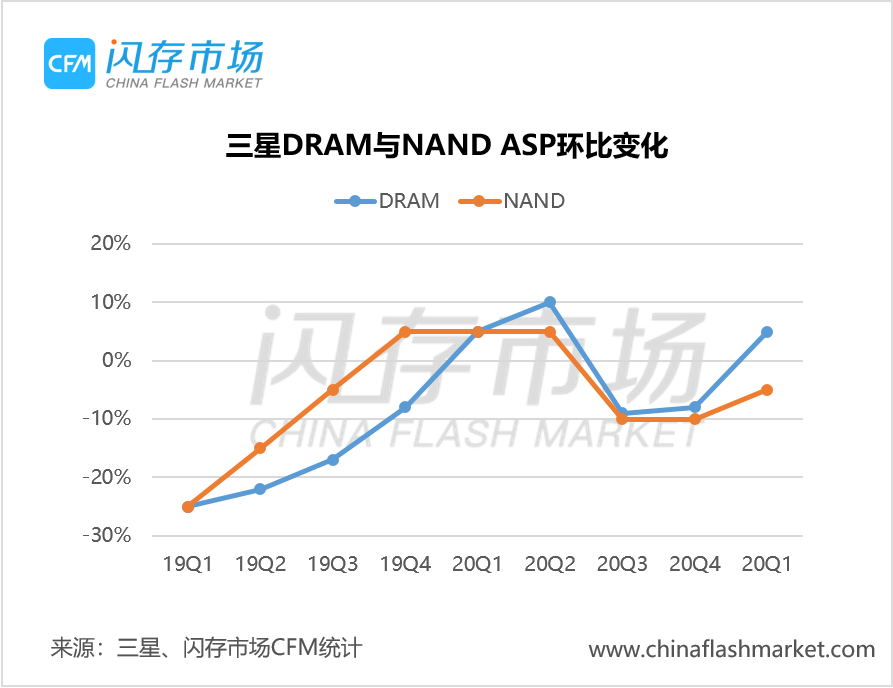
三星解释称,一季度存储芯片出货量强劲,但奥斯汀工厂的停工亏损、NAND Flash价格连续三个季度下跌,以及新产线的成本增加,造成了半导体业务利润的下滑。
从DRAM来看,一季度DRAM量价齐升。
· 尽管处于销售淡季,但大部分手机客户推出了新机型,再加上5G手机渗透率的提升,从整体来看,智能手机销售保持稳定。
· 网上教育、远程办公已成为日常趋势,PC需求依然强劲。
· 服务器DRAM同比显著增加,新服务器CPU的采用使得单个服务器容量提升,主要需求来自于数据中心。
· 此外,消费电子产品需求很强,4K高清内容、TV增长、服务于流媒体的机顶盒存储容量增长等等,均推动对DRAM的需求增长。
从NAND来看,一季度NAND Bit出货量增长,ASP环比下跌。
· 智能手机的平均存储容量提升以及销量增长,极大推动对NAND Flash的需求。
· 由于主要数据中心公司恢复了存储投资,服务器SSD的需求较上季度回升。
三星看到二季度半导体利润回升,智能手机等销售因零部件短缺而下滑;芯片短缺在下半年持续
对于二季度的市场表现,三星乐观展望存储芯片业务收入将在二季度显著增长,因服务器需求强劲以及其他应用的推动,市场状况有所改善。不过,在全球芯片短缺的持续以及销售淡季的双重影响下,尤其是旗舰手机销量会环比减少,预计智能手机需求将会下降。
在二季度,由于服务器需求的强劲将推动存储业务的增长。基于全面的强劲需求,DRAM价格在下半年保持上升轨道;因为主控的产能不足,下半年某些应用领域NAND会供不应求。
此外,三星将加快扩大15nm DRAM和128L V6的生产,增强成本竞争力,增加8TB及以上容量SSD的供应。应用EUV生产14nm DRAM的步伐也会加快,并在下半年推出基于双堆栈176层V7 NAND的产品。
目前三星奥斯汀工厂已经完全恢复正常运转,但其设计移动处理器等逻辑芯片的System LSI业务将继续受此前生产中断的影响。三星表示,System LSI业务计划扩大委外代工,以确保产能。有分析师指出,三星自己的晶圆制造厂订单已经满负荷,无法再应对新的需求,因此增加委外业务。三星也表示,当前的全球芯片短缺可能在下半年持续。
为应对供应短缺,SK海力士此前已经表示将提前增加资本支出计划,但在明年才能看到供给的增加,这表明全球半导体短缺将长期存在。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格