


SK海力士公布截至2021年3月31日的2021年第一季度(1-3月)的财务业绩,尽管2021年首季处于传统淡季,但是随着笔记本电脑和手机对存储产品需求的增加,半导体市况改善,再加上有效的成本费用控制,以及良率的提升,SK海力士第一季度营收同比增长18%,营业利润同比大增65%。
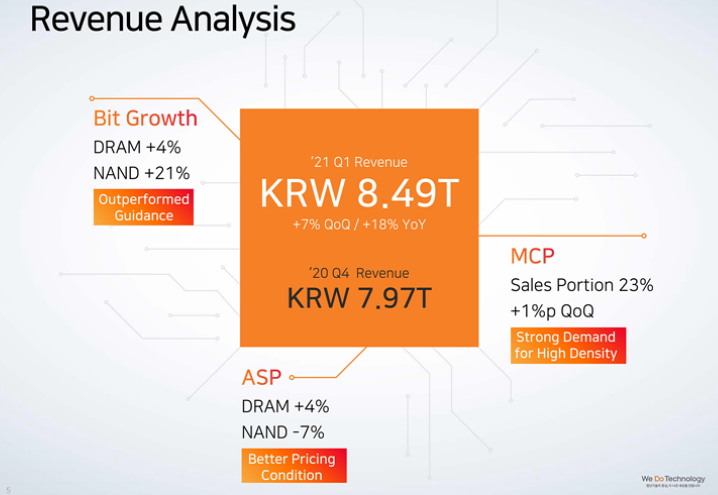
据财报显示,SK海力士2021年第一季度营收为8.5万亿韩元(约76.3亿美元),环比增长7%,同比增长18%,营业利润为1.32万亿韩元(约11.9亿美元),环比增长37%,同比大增65%,净利润9930亿韩元(约8.9亿美元),环比下滑44%,同比增长53%,营业利润率为16%。
来源:SK海力士
SK海力士Q1 DRAM bit出货量环比增长4%,预计2021全年市场供应持续紧张
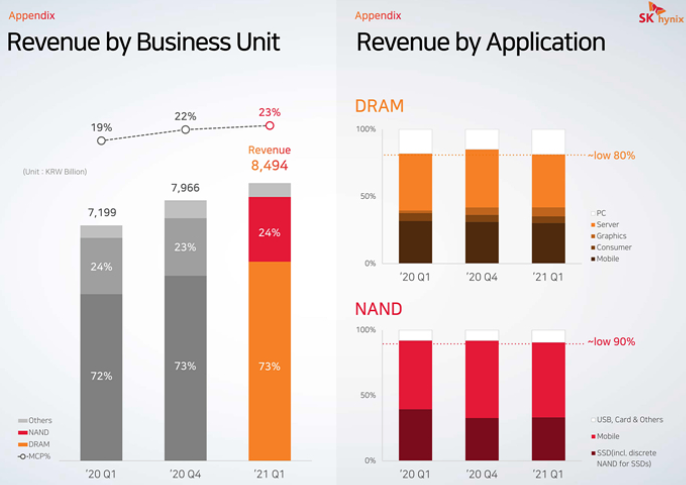
SK海力士2021年第一季度DRAM营收6.2万亿韩元,因应市场需求的变化,专注于手机、笔记本等市场,DRAM bit出货量环比增长4%,SK海力士预计全年DRAM市场供应将持续紧张的局面。
来源:SK海力士
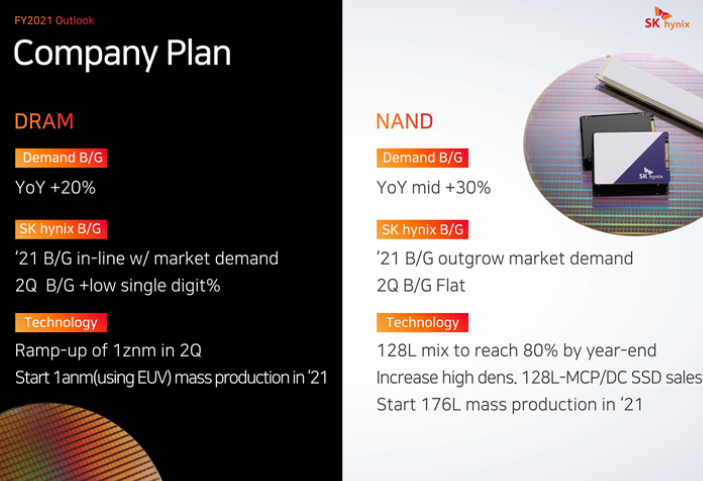
在DRAM和产品规划方面,由于5G手机、游戏手机等对高容量和高性能存储需求增加,SK海力士已在3月份开始量产高容量18GB LPDDR5,同时计划在第二季度开始提供基于12GB DRAM的高容量MCP产品,并增加1z nm技术的产量。
另外,SK海力士新M16工厂已竣工,将首次引进EUV光刻设备,目前正在向设备厂ASML采购EUV设备,计划2021年内完成EUV设备导入1α nm技术,实现批量生产。不过,SK海力士也强调,由于供应紧张,设备有可能出现延迟的情况。
SK海力士展望2021年,数据中心投资将推动服务器产品的需求增加,同时5G手机、游戏手机搭载高容量,以及服务器CPU新平台带动,预计2021年DRAM行业需求增幅在20%左右。
SK海力士手机对更高容量需求增加,Q1 NAND Bit出货量环比增长21%
对于NAND Flash市场,SK海力士2021年第一季度NAND Flash营收2.04万亿韩元,受惠于手机对高容量需求的增加,NAND Flash Bit出货量环比增长21%,SK海力士预估NAND Flash市场改善会持续优于预期。
SK海力士正在增加128层4D NAND产品组合,新款企业级SSD- -PE8110 E1.S已于3月底完成内部认证,将从5月份开始提供给主要客户,有助于增加企业SSD的销量。同时,SK海力士计划2021年批量生产176层4D NAND,进一步增强NAND Flash的技术竞争力。
展望2021年,SK海力士认为移动市场搭载更大容量,以及笔记本、游戏机等需求持续带动SSD市场,再加上英特尔服务器CPU新平台的推动,预估NAND Flash行业需求增幅将超过30%左右,市场将持续优于预期。
来源:SK海力士
看好存储市场需求,SK海力士将在2021下半年增加投资
SK海力士认为,随着全球IT市场持续强劲的需求增长,客户库存将迅速减少,2021年全年对DRAM的需求将会继续增加,对NAND Flash市场的需求也有望增长。
来源:SK海力士
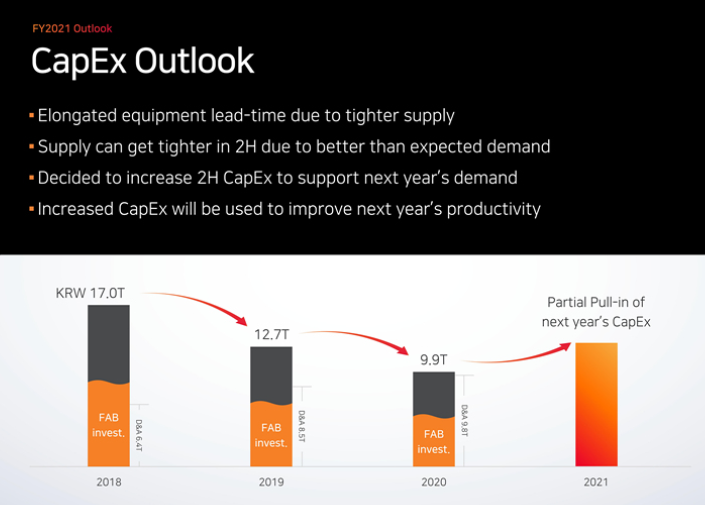
SK海力士预计2021年全年资本支出将较2020年明显增加,金额预估超过10万亿韩元(约合90亿美元),同时也因为下半年供应将吃紧,下半年将增加资本支出,提高生产力,以缓解市场紧张的市况,以及应对2022年市场需求增长。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格