


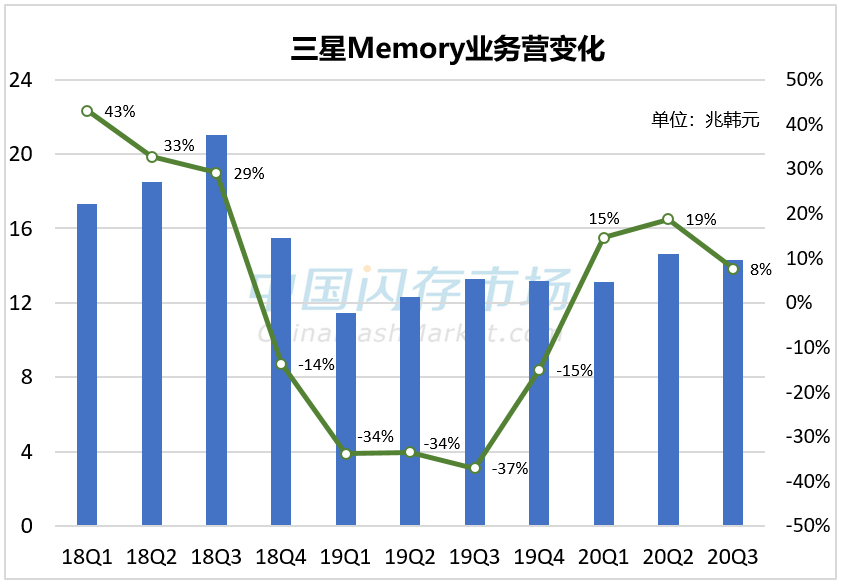
10月29日,三星发布第三季度财务报告,该季度营收66.96兆韩元,环比增长26%,同比增长8%,而重要的半导体业务营收18.8兆韩元,同比增长7%,营业利润同比大涨82%,其中存储业务营收14.28兆韩元,环比下滑了2%,同比增长了8%。
尽管Q3服务器市场需求降温,以及前期NAND Flash和DRAM芯片价格下跌幅度较大,但手机和PC产品出货量高于预期,再加上LSI系统业务利润和代工业务订单增加,抵消了部分不利的影响,使得三星第三季度营收实现了有史以来最高的历史记录,半导体营业利润也同比大涨,但预计第四季度恐将面临利润下滑的挑战。
来源:三星财报,中国闪存市场ChinaFlashMarket整理
1、手机、PC需求带动,消费类价格止跌反弹,三星Q3 DRAM Bit量增长高于预期
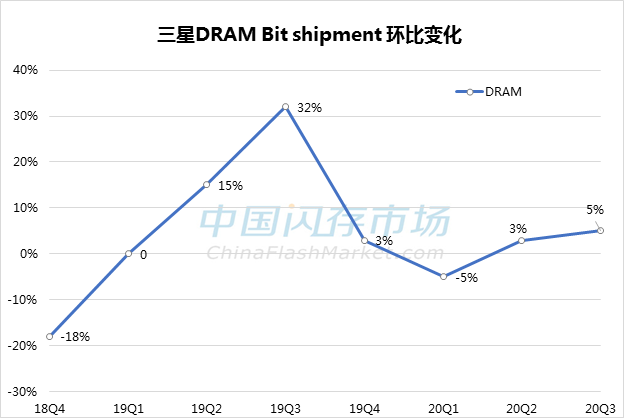
虽然服务器市场需求疲软,但消费类市场旺季需求带动,以及价格在9月止跌反弹,让三星第三季度DRAM bit量增长高于预期,DRAM业务营收达到8.55兆韩元,DRAM Bit量环比增长5%。
来源:三星财报,中国闪存市场ChinaFlashMarket整理
对于DRAM业务,由于强劲的旺季需求带动,5G手机以及中、低端智能手机销量增加,另外笔记本电脑的强劲销售也推动了PC需求的增长,再加上华为加大库存采购效应的推动,消费类市场DRAM价格终于在9月份止跌反弹,部分内存产品价格涨幅高达10%,甚至到10月上旬,部分内存产品供应持续紧缺,价格依然较为坚挺。
展望四季度DRAM,新智能手机的推出,移动市场需求预计仍将增加,但服务器库存持续调整,需求预计将保持疲软之势。对于PC,中低端笔记本电脑的需求可能会保持稳定,同时,新GPU和游戏机的推出也推动了市场需求的增长。
2、三星Q3整体NAND Bit出货量增长,但需求持续疲软,Q4 服务器SSD价格恐将下滑
三星第三季度NAND Flash业务营收达5.73兆韩元,NAND bit增长量环比增长17%,ASP下滑了10%。

来源:三星财报,中国闪存市场ChinaFlashMarket整理
主要是因为,手机品牌商不断的推出新机型,再加上华为的订单增加,推动移动市场需求强劲。SSD方面,主要的企业客户库存持续调整,导致服务器市场需求下降,但客户端SSD在中低端笔记本电脑市场需求强劲,而新游戏机也在推动大容量的SSD大幅增长,推动整体NAND Bit出货量增长。
展望四季度NAND,中国市场用户的消费水平明显改善,再加上中国手机品牌商需求,预计移动市场需求将持续增加。SSD市场,由于中低端笔记本电脑的需求将保持稳定,因此对客户端SSD的需求预计将持续强劲,而服务器市场,由于客户继续调整库存并保守地管理其资本支出,需求可能会持续疲软并且SSD价格会将下降。
3、三星Q3库存创高+服务器需求疲软持续,预计Q4利润将下滑
2020上半年“疫情”冲击全球产业链和制造链,下半年国际贸易争端升温,加剧了货源和供货的不确定性,因此大部分半导体企业,也包括存储原厂在内,都提高了原材料、零组件等库存,以确保一定的安全库存水位,保证生产和销售无虞。
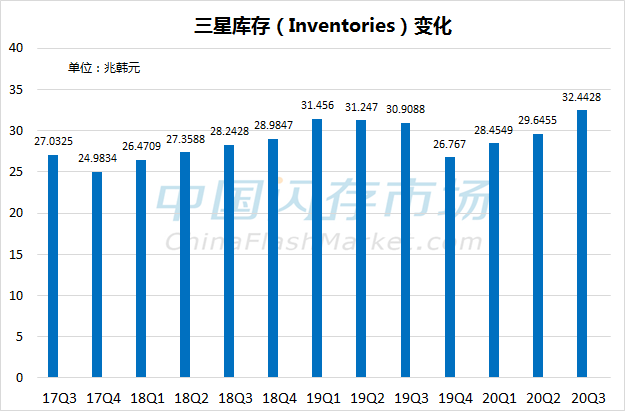
据三星财报显示,相较于前几年稳定的库存波动,2020年三星库存价值数额从第一季度开始,一直呈现上升趋势,到第三季度,库存价值已达到了32.4兆韩元,环比增长了9.4%,更创下历史季度新高。
来源:三星财报,中国闪存市场ChinaFlashMarket整理
然而,展望第四季度,三星认为尽管移动和笔记本电脑对存储的需求稳定,但由于IT企业客户库存调整而导致服务器存储价格疲软,可能会拖累存储业务,加之手机和消费电子产品的竞争加剧,预计第四季度利润将下降。
为了提高市场竞争力,三星将加速向1Znm DRAM和第六代V-NAND技术转换,并开发下一代产品,比如基于EUV的1anm DRAM和第七代V-NAND。三星也将在第四季度开始专注于扩展移动SoC业务,将提供首款采用5纳米工艺技术的5G 1-Chip SoC,并将在2021年扩大出货量。
4、三星2020资本支出较2019年增长超30%,产能大增应对2021年需求复苏
2020年半导体产业充满挑战,但对于2021年产业前景三星还是非常看好,尽管可能将长期受到国际贸易争端以及疫情的影响,但随着5G手机继续扩展到低端和中端机型,移动市场需求预计将持续稳健增长。服务器市场,随着库存水平正常化以及企业客户的投资信心恢复,2021上半年需求将有可能出现好转。
三星新工厂投产情况和规划

来源:公开信息,中国闪存市场ChinaFlashMarket整理
正因为看好2021年需求复苏,三星在2020年不断加码投资,3月三星西安二期1阶段投产第五代9X层3D V-NAND芯片,8月已实现满产,二期第二阶段项目投资80亿美元,2021年下半年竣工,预计将用于投产128层或更高堆叠层数的3D NAND芯片。同时,三星也在扩大平泽工厂的生产能力,新建成的P2工厂已导入极紫外(EUV)技术批量生产16 Gb LPDDR5,以及投资8兆韩元新建NAND Flash产线,计划2021下半年开始量产。
此外,三星也在扩大晶圆代工的生产能力,三星韩国华城建设的首个EUV专用生产线在2020下半年投产5nm工艺,同时在2020年Q2的韩国平泽投资新建EUV产线,预计将于2021年下半年全面投产5nm及以下工艺技术,甚至正在计划新建P3工厂。

来源:三星财报,中国闪存市场ChinaFlashMarket整理
三星预计2020全年资本支出约为35.2兆韩元,其中28.9兆韩元用于半导体,4.3兆韩元用于显示面板。相较于2019年,三星2020年整体资本支出额大幅增长了31%,而大部分资金都用于半导体投资。在三星不断投资的推动下,未来2年内三星DRAM、NAND Flash以及晶圆代工产能将明显大增,因应2021年需求的复苏。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格