


1、美光uMCP5正式量产,5G手机时代,eMCP终将成为过去式
2020年三星引领高端5G手机搭载LPDDR5+UFS3.0成为标配,随着千元5G手机不断上市,已从高端向中低端渗透。在5G手机时代,基于对性能的高要求,uMCP将逐渐取代eMCP成为中高端手机主流嵌入式存储解决方案。

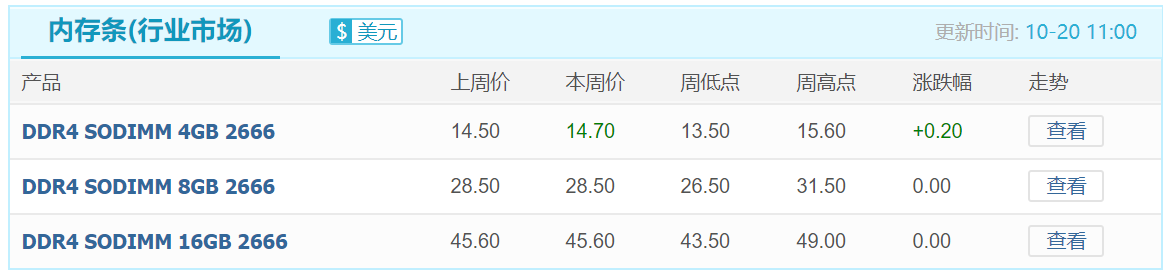
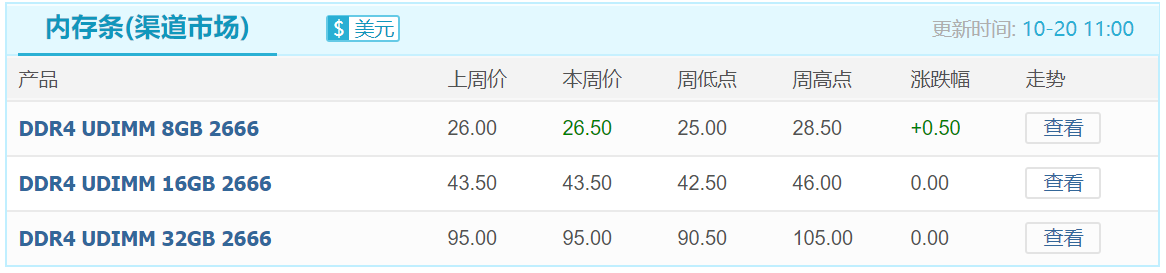
2、内存资源紧缺恐到年底,本周部分价格涨幅最高8%,SSD市场价格走势稳定
就10月上旬存储市况而言,由于大部分原厂暂无明显大的动作,仍保持一定的出货节奏,且对价格的态度较为坚挺,SSD和内存条产品价格在上周全面上涨后,本周(10月20日)SSD市场价格整体走势平稳,而部分内存条产品价格持续上涨,且部分产品市场资源较为紧缺。


3、为何8英寸产能吃紧?详解国内外主流晶圆代工企业,从全球工厂分布窥探一二!
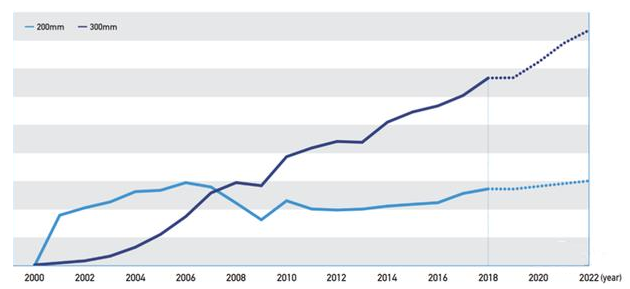
以往客户因为不希望背负高库存的压力,往往是按需下单,但在2020年因为疫情、国际贸易紧张等不确定因素影响,导致部分客户考虑到晶圆代工产能吃紧,为确保货源稳定,开始提早下长单,尤其是8英寸晶圆产能,能见度已到2021年3、4月。
4、重磅:SK海力士百亿美金收购英特尔大连存储工厂,市场格局将迎重大变化
继与美光分手、完全出售IM工厂股权后,此次英特尔又将大连工厂出售给SK海力士,接连放弃存储芯片生产制造工厂,这背后原因究竟为何?而对于SK海力士来说,其与英特尔在3D NAND的技术路线上本就存在差异,收购基于英特尔原有技术的NAND工厂是否划算?其收购的意图又是怎样?
5、SK海力士和英特尔交易细节曝光:若交易被取消,最高或赔付3.53亿美元
根据协议,SK海力士的罚金高于英特尔。在与政府批准相关的某些情况下,如果交易协议终止或不满足交易条件,需要SK海力士支付取消费用。费用金额因发生时间而异,如发生在第一笔交易之前(2021年底)为3.5亿美元(约4000亿韩元),第一笔交易之后和第二笔交易之前(2025年3月)为1亿美元(约1100亿韩元)。
相反,如果在某些情况下由于与交易有关的法律问题终止了合同,或者英特尔未能在首次关闭之前满足条件,则SK海力士需要支付1.4亿美元(约1600亿韩元)的取消费。金额也根据发生时间而有所不同,但是如果发生在第一笔交易之后第二笔交易之前,将减少到4000万美元(约445亿韩元)。
6、英特尔预警:数据中心需求疲软将持续!Q3净利润大跌30%
英特尔Q3数据中心业务营收59.05亿美元,同比下降7%,低于分析师预期的62.1亿美元。英特尔表示,主要是受“疫情”影响,企业和机关单位的收入在前2个季度增长超过30%后,Q3下降了47%,云收入增长了15%,而整个部门的平均销售价格同比下降15%,导致数据中心Q3营业利润同比和环比均下滑39%至19亿美元。

数据中心领域市场需求疲软,也拖累了存储部门业务的表现,英特尔Q3非易失性存储器业务营收11.53亿美元,同比下降约11%,营业利润2900万美元,较上个季度营业利润3.22亿美元,环比大幅下滑90%以上,但较去年同期亏损的4.99亿美元好转。
希捷的首席执行官Dave Mosley表示,“在视频和图像应用市场强劲复苏以及云数据中心需求强劲的支撑下,本季度希捷的大容量存储解决方案的相关收入同比增长了两位数。目前,我们已经感受到企业级需求有改善的迹象,随着整个市场的复苏,我们对下一季度表现持有乐观的态度,并加强对全年营收的预期。”
8、认罪协商+罚金6000万美元!联电欲结束与美司法部的营业秘密诉讼案
联电日前发布公告称,该公司已针对与美国司法部的营业秘密刑事案件,提出建议量刑书状,请求法院处以较轻罪名及罚金6,000万美元。
深圳市得一微电子有限责任公司(YEESTOR)宣布完成B2轮融资,由鼎晖投资 、松禾资本、亿宸资本、浙商创投、渤海创富、投控东海、鹏汇投资、TCL等多家知名产业和投资机构联合投资。
10、发改委回应芯片项目烂尾:个别地方盲目上项目,将建立防范机制
国家发改委新闻发言人孟玮表示,国内投资集成电路产业的热情不断高涨,一些没经验、没技术、没人才的“三无”企业投身集成电路行业,个别地方对集成电路发展的规律认识不够,盲目上项目,低水平重复建设风险显现,甚至有个别项目建设停滞、厂房空置,造成资源浪费。
针对当前行业出现的乱象,发改委将从四方面维护产业发展秩序:一是加强规划布局规范发展秩序;二是完善政策体系优化发展环境;三是建立防范机制,早梳理早发现早反馈早处置。四是引导地方加强风险意识,对造成重大损失和风险的予以问责。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格