


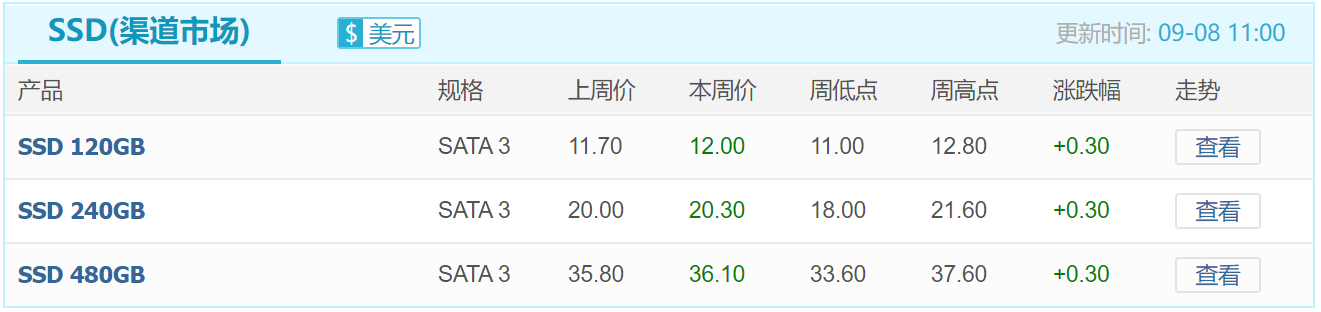
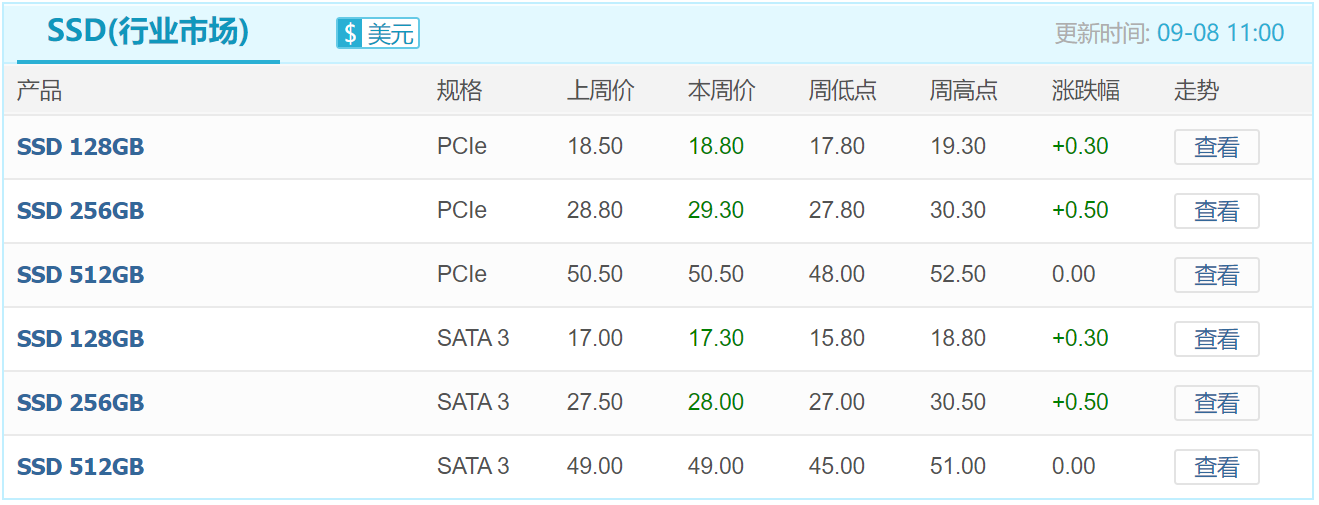
9月份是传统备货旺季,苹果、三星、华为等将陆续发布新款旗舰产品,各大院校也将陆续开学,存储厂商经过前两个月的库存消耗,逐渐回归正常库存水平。
此外,在8月17日美国升级出口管制之后,华为开启大规模备货模式,甚至接受部分产品涨价,以求最大限度囤积芯片库存。在各方面因素综合作用下,本周存储市场止跌趋势明显,部分产品价格明显回调。
2、三星下一代176层3D NAND可能采用双堆叠工艺生产,成本竞争力或被削弱
韩媒报道称,三星正在研发第七代V-NAND,堆叠层数将达176层,预计明年4月份量产。此外,有报道称,该新一代产品将采用双堆叠制造程序生产。
然而,对于堆叠层数更高的下一代NAND闪存,若不在其中增加强化结构,很难再以相同方式增加层数。因此,三星计划改用双堆叠方式强化结构,但是这样做的弊病就是会增加制造程序,同一时间所能制造的产品数量便会减少,进而产品成本竞争力将会削弱。
3、慧荣科技宣布全系列主控芯片全面支持长江存储 Xtacking 3D NAND
慧荣科技宣布公司全系列主控芯片全面支持长江存储Xtacking 3D NAND闪存,包括长江存储最新研发成功的128层 Xtacking 3D TLC/QLC闪存,为全球市场注入更完整及更多元化的存储解决方案。

9月10日,长江存储推出致钛系列两款消费级固态硬盘(SSD)新品,分别为PCIe接口PC005 Active和SATA接口SC001 Active,兼具强劲的性能和可靠的品质。

长江存储表示,目前两款产品现已登陆京东预售,参加预售的消费者将享受10元抵50元定金膨胀优惠活动,两款产品将于9月22日起正式开放购买。
5、突发!SK海力士NAND工厂化学品泄露,产线生产幸未中断
当地时间9日,SK海力士清州工厂泄露了一种液体化学品,事故发生之后员工进行了撤离,无人员伤亡。
SK海力士在清州的工厂主要是NAND Flash产线,目前有M11、M12和M15三座Fab厂。业内人士表示,这是一种危害很小的化学物质,并且,事故发生过程中,产线生产也没有中断。
6、三星将为腾讯云大规模供货PCIe Gen4 SSD,提升云计算性能
腾讯云宣布已与三星共同完成对PM1733企业级PCIe Gen4固态硬盘(SSD)的联合测试,并正式用于云服务,且达到大规模量产阶段,将大大提高云服务性能并提供稳定服务,加快研究和导入行业领先的存储技术。

三星和SK海力士将于下周(9月15日)停止向华为出售存储芯片,需获得美国供货“许可证”后,方可继续供货。
在此之前,美光高管透露,公司将无法在9月15日之后对华为供货,且华为对美光营收的贡献已从13%降至10%。同时,华为也是三星和SK海力士存储厂商重要的客户之一,若韩企也停止对华为的存储芯片供货,将引发存储产业短期动荡。
8、群联8月营收月减2.73%,NAND供过于求将持续到明年Q1
群联董事长潘健成预期,今年第 4 季至明年第 1 季,NAND Flash 市场仍将面临供过于求的情况,但看好跌价有利刺激市场产品容量需求倍增;而群联高价库存压力预计 8、9 月可反应完毕,第 3 季毛利率仍有压,第 4 季能否回升,得观察原厂对价格的态度。
9、美光再建新工厂,加剧DRAM市场竞争,对短期供应影响有限
最新消息称,美光计划在2021年提出建设A5厂项目的申请,持续加码投资DRAM,将用于1Znm制程之后的微缩技术发展。
据悉,目前美光在台湾地区布局,包括中科的前段晶圆制造A1、A2厂和后段封装厂,在桃园有A、B两厂,其中1Znm产线主要位于台中厂,而桃园厂则以1ynm量产技术为主。此外,美光正在新建A3工厂洁净室,预估将在2021年投入量产1Znm或1α技术,进一步扩大先进技术的量产规模。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格