


1、SSD、行业内存条价格止跌,寄望9月市况改善,但能否影响行情走向,仍未可知!
在居家办公和公办教学采购需求带动下,再加上处于9月传统销售旺季,近期行业及部分中低端PC市场订单增多,一些客户也有备货意愿,询单明显增加,但是客户报价依然偏低,再加上PC整体出货仍是下滑趋势,以及原厂新3D NAND产能释放的速度等,都将影响后续走向。
因此,行业SSD市场本周(9月1日)价格仍以稳定价格为主。
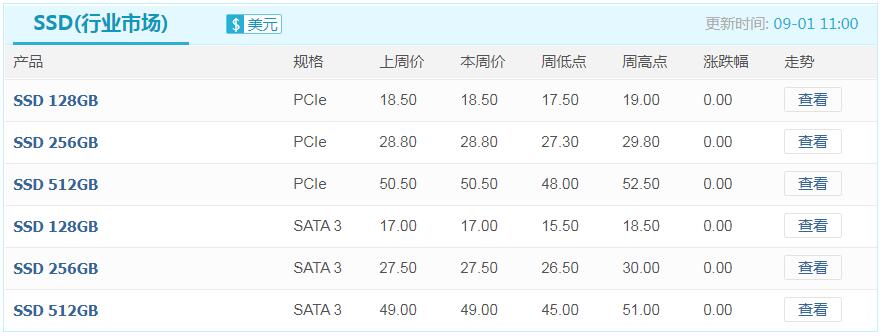
自3月下旬以来,渠道SSD市场价格持续下滑,且部分产品累积跌幅已超过30%,使得市场价格一直处于 “倒挂”。如今,渠道市况较之前略有好转,再加上询单也有所增加,刺激市场喊“涨”心理高涨。
不过,因为全球经济大环境依然疲软,尤其是海外市场受“疫情”影响较大,消费者购买力道薄弱,且大部分以按需询单为主,备货意愿并不明显,因此渠道市场本周(9月1日)SSD整体价格未见明显大的变化。

2、SK海力士Q3营业利润预估将环比跌近40%,DRAM市况何时回升将是关键
2020下半年,海外“疫情”影响持续,微软、谷歌等数据中心、企业领域采购需求降温,导致服务器DRAM和SSD价格和需求持续增长的动力不足,再加上iPhone新机上市延迟,以及美国对华为的禁令影响其手机业务,使得整体手机、PC等消费类市场Q3需求递延,与此同时,消费类NAND Flash和DRAM价格也在持续下跌。
因此,业内人士预计SK海力士第三季度的销售额为7.85万亿韩元,环比将下降8.7%,营业利润1.21万亿韩元,环比将大跌37.9%。
随着三星新折叠屏手机 Galaxy Z Fold 2发布、获得Nvidia新系列 GPU 订单、内存报价复苏,以及华为禁令有望受惠等众多利好带动,市场多数看好三星未来成长潜力,甚至有分析师认为三星明年涨幅空间高达5成。
4、降低对SK海力士依赖,半导体设备供应商Nextin将加大对三星、长江存储供货
据韩媒报导,APS Holdings的半导体晶圆检测设备制造子公司Nextin近日表示,计划分散其目前偏向SK海力士的收入来源,预计加大面向三星电子和长江存储的销售力度。并计划于10月份在KOSDAQ上市。
5、群联电子发布企业级QLC SSD:最大容量15.36TB
群联电子宣布推出采用群联S12DC控制芯片企业级QLC SSD存储解决方案,最大容量15.36TB。与HDD相比,群联企业级S12DC QLCS SD存储方案能针对读取密集存储应用提供更高的效能、更低的功率消耗、以及更高的服务器机架存储安装密度,适用于企业服务器客户。提供1.92TB,3.84TB和7.68TB、15.36TB等多种容量选择。

6、紫光再迎“大将”,原华润微电子副董事长陈南翔正式加盟,预计可能负责长江存储相关工作
华润微电子副董事长陈南翔已经于8月28日离职,并于9月1日加入紫光集团,担任集团联席总裁,直接向集团董事长汇报,预计可能负责长江存储相关工作。
7、平泽P2新厂启动,三星产能将大增,DRAM和NAND产业供需面临挑战!
三星宣布位于韩国平泽市的第二条生产线(P2工厂)已开始导入极紫外(EUV)技术批量生产16 Gb LPDDR5。新16Gb LPDDR5采用的是三星第三代10nm级(1znm)工艺为基础,拥有更高容量和更高性能,能够满足下一代智能手机中5G和AI功能的应用。

据网络消息称,英特尔透露会继续遵守美国的出口法规,包括BIS(美国商务部工业和安全局)实体名单所施加的要求,华为是公司的客户,现在公司会继续与BIS协作,以确保公司有必要的批准才能继续按照美国出口管制进行供应。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格