


1、英特尔Q2数据中心和存储营收大涨,7nm CPU延迟等影响盘后股价跌超10%!
英特尔2020财年第二季度(2020年4-6月)财报显示,按照GAAP会计准则,该季度营收为197.28亿美元,同比增长20%;营业利润为56.97亿美元,同比增长23%,净利润为51.05亿美元,同比增长22%,毛利率53.3%。
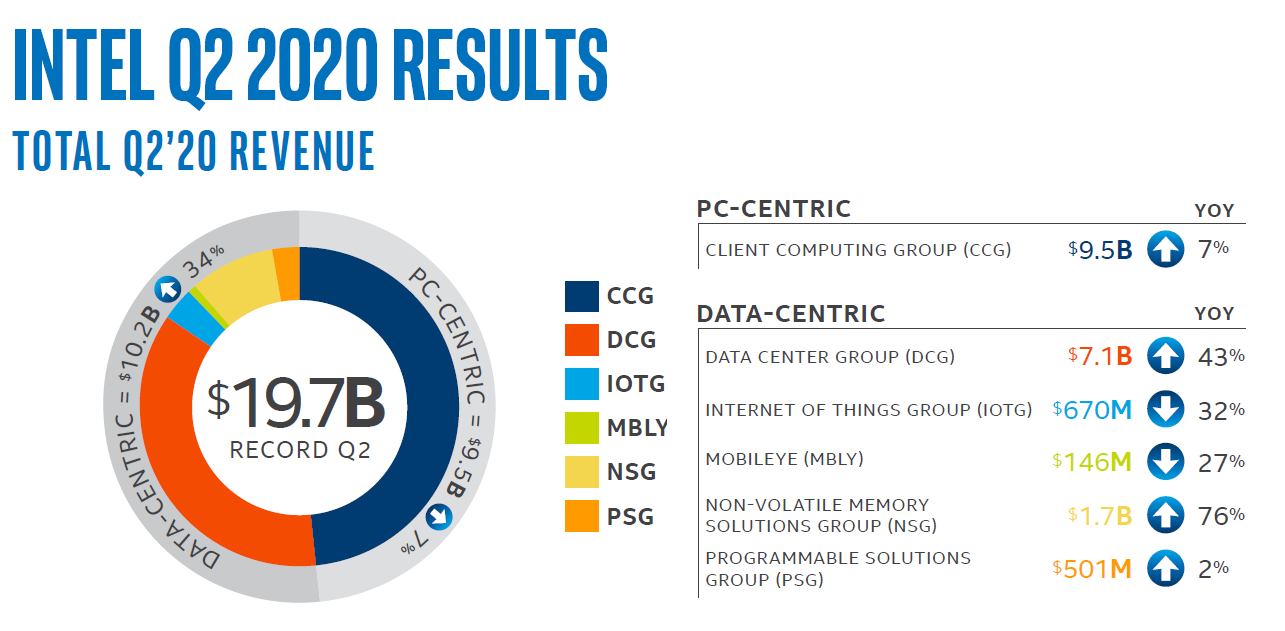
英特尔数据中心业务营收同比增长43%,存储业务同比大涨76%且营业利润扭亏为盈。
2、SK海力士Q2净利润大涨135%,下半年不确定性仍大,将减缓资本支出和扩产计划
尽管受COVID-19影响,经济和市场需求存在很大的不确定性,但受惠于远程办公、在线教育、线上服务、游戏等需求增加,服务器对存储芯片的需求保持强劲,使得产品价格有支撑,再加上主要产品成品率提高导致的成本降低,推动SK海力士第二季度业绩净利润环比增长95%,同比大增135%。
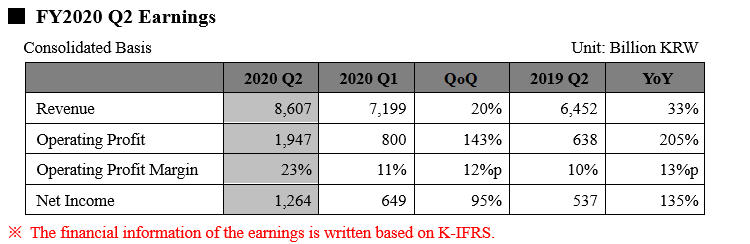
为了提高市场竞争力,SK海力士在保证产品质量同时,将致力于以盈利为导向的产品管理,同时保守对待资本支出和产能扩产计划,灵活应对大环境需求的变化。
3、原厂急寻突破口,海外市况不确定性较大,SSD、内存条价格缓跌
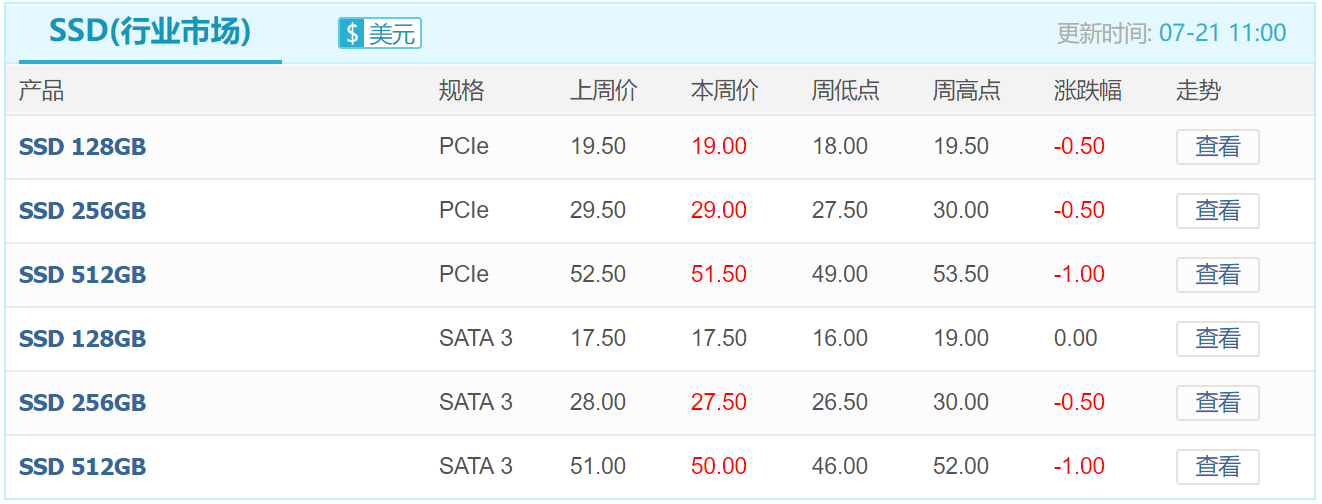
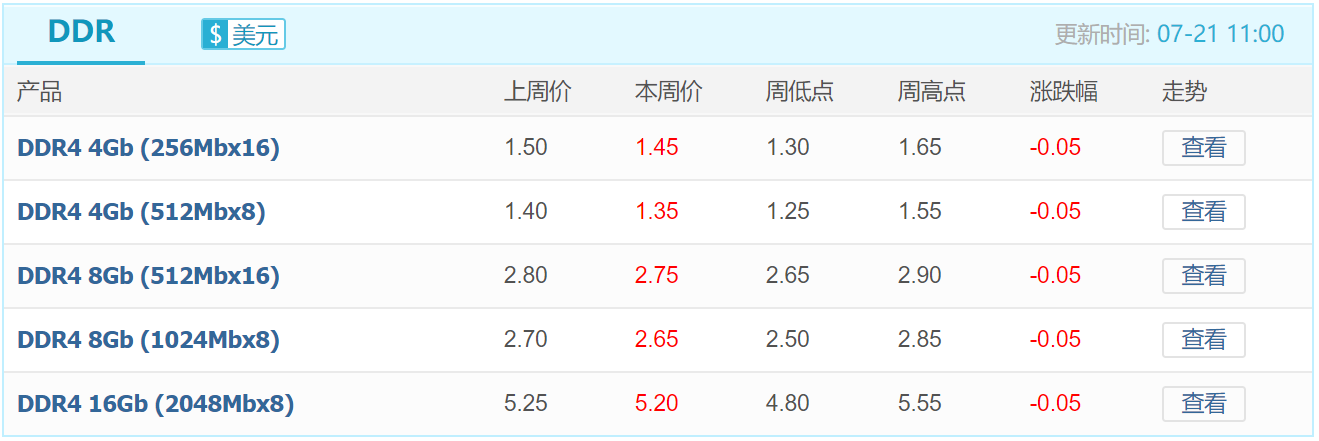
对于存储市场而言,因为突如其来的“疫情”影响,扰乱了企业的发展和规划,同时全球失业率增加,冲击了消费者购买需求,使得服务器、PC等市场的需求相较于Q2明显降温,再加上国际贸易冲突、海外“疫情”等对手机市场、PC等销售的影响,近期存储产业市况未见明显改善,行业和渠道SSD、DDR颗粒、内存条等产品价格持续呈现跌势。

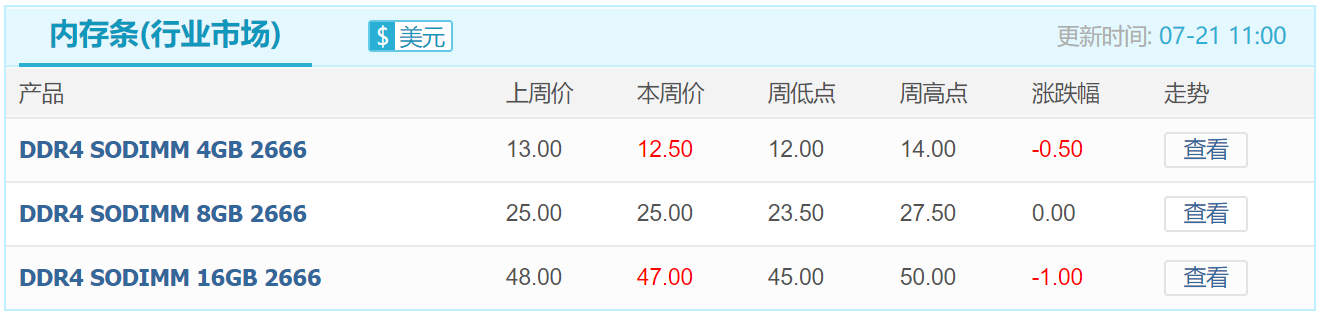
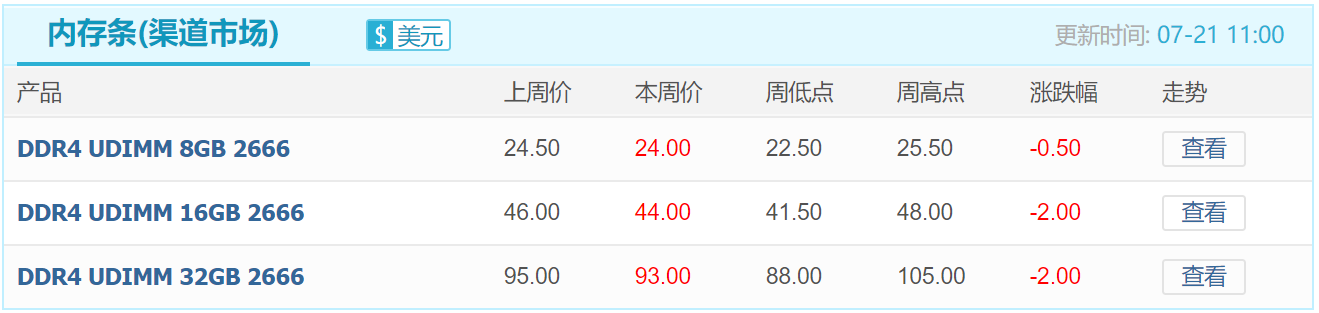
日本半导体制造装置协会(SEAJ)发布报告称,6月的日本造半导体制造设备的销售额同比增长31.1%,达到1804亿日元(约118亿人民币)。其原因被认为是在推进半导体国产化的中国市场,大型半导体厂商的投资保持强劲。
5、存储产业扩产竞赛,预计2021年DRAM和NAND设备支出将分别增长20%以上
SEMI预估2020年全球半导体制造设备市场将较2019年(596亿美元)增长6%至632亿美元,其中中国大陆居首位且增长幅度达29%。预计2021年全球半导体制造设备市场将进一步增长,超过700亿美元,成长超1成,并创历史新高。

由于终端市场需求变化,力成表示,个人计算机和服务器用的标准型DRAM正向看待,智能型手机用移动DRAM和消费电子用利基型DRAM需求趋缓;高速运算(HPC)、车用、网通、游戏机和个人计算机用绘图芯片DRAM需求强劲。
7、中国6月进出口实现正增长,上半年集成电路进口同比增长25.5%
闪存市场消息,据中国海关总署数据显示,中国6月进口集成电路420.5亿个,进口金额达2048.3亿元;1-6月集成电路进口2422.7亿个,同比增长25.5%,进口金额达10842.2亿元,同比增长16%。
8、DRAM成本将大幅降低?SK海力士计划在M16产线中引入EUV工艺
据韩媒报道,SK海力士内部已经成立了研究小组专门针对EUV光刻相关技术展开研究,并计划将其应用于最新的DRAM产线,为即将到来的EUV时代做准备。
在EUV产线的建立方面,SK海力士也在积极推进,并计划在利川厂M16产线中引入EUV制程。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格