


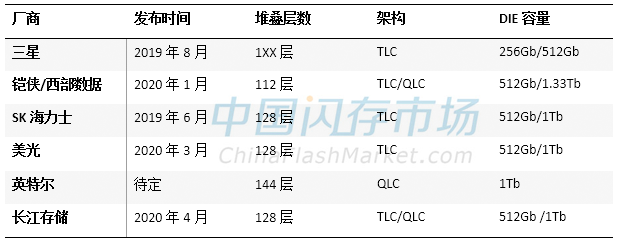
1、英特尔144层3D NAND已有实质性进展:QLC时代对市场将意味着什么?
当前100层+3D NAND和QLC是最新的技术,除了英特尔,其他原厂三星、西部数据、铠侠、美光、SK海力士、长江存储在已推出了100层+3D NAND,且大部分原厂进入送样或量产阶段,而QLC SSD产品则主要采用的是96层堆叠的3D NAND,后续将会进一步升级到100层+3D NAND,QLC依然成为NAND Flash市场新力军。
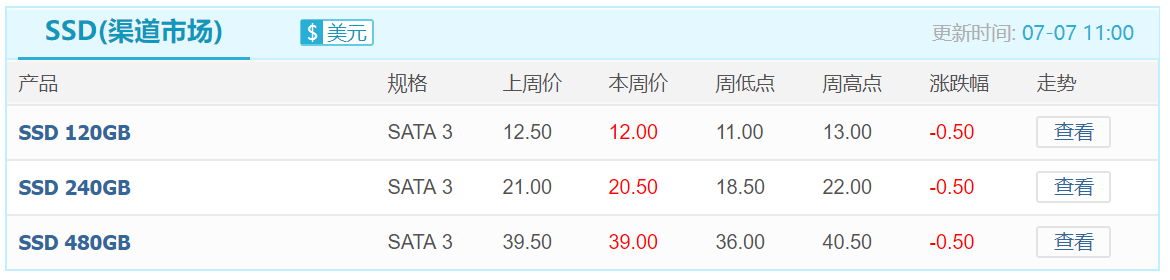
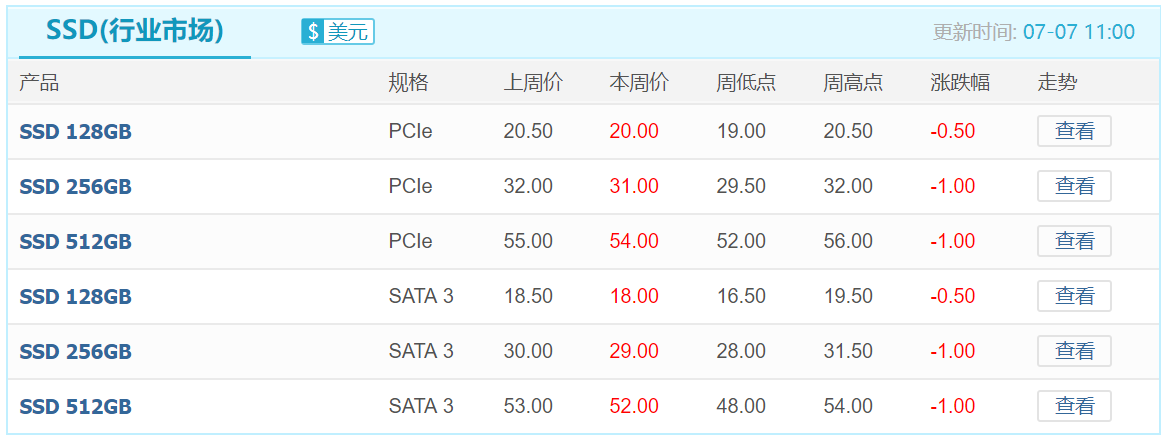
2、出货压力大,市场“降价换量”是短期常态!本周DDR价格大跌,SSD价格续跌!
对于存储市场而言,缺乏PC、数据中心强劲的需求带动,以及手机龙头三星下调全年手机销售目标,华为手机生产和销售受限,再加上后续需求依然能见度低,商家在采购上也较为谨慎和保守,导致终端消耗NAND Flash和DRAM产能的速度大幅减缓,7月初SSD价格不得不进一步下探,DDR颗粒、内存条价格也开始向下大幅调整,以刺激出货量的增长。
3、中芯国际科创板上市:大基金二期加持,带动国内产业链协作!
中芯国际5日披露发行公告,公司确定发行价为27.46元,7月7日申购,网下申购时间9:30-15:00,网上申购时间9:30-11:30,13:00-15:00。29家战略配售对象中前三甲分别是,国家集成电路产业投资基金二期股份有限公司获配35.175亿元;新加坡政府投资有限公司获配33.165亿元;青岛聚源芯星股权投资合伙企业(有限合伙)获22.24亿元。
三星周二发布了第二季度业绩预期,预测其第二季度营业利润为8.1万亿韩元(约合67亿美元),与去年同期的6.6万亿韩元(约合52亿美元)相比增长22.7%,远高于市场普遍预期的6.8万亿韩元(约合57亿美元)。分析师表示,三星的芯片业务可能不会继续强劲增长,因为其主要客户可能控制库存水平。但他们预计其移动、显示器和消费电子业务将稳步复苏。
5、为产能提升做准备!长江存储发布新一轮招标,设备国产化趋势加速
据中国国际招标网日前披露,长江存储发布新一轮国际招标公告,包括封装级高并行度芯片分选机、高速芯片测试机等产品。
目前长江存储累计已采购1362台工艺设备,正在招标430台工艺设备,总采购1792台工艺设备。近期还有200多台设备采购计划,主要包括CVD、刻蚀、量测、去胶设备等。
6、群联1-6月营收同比增长25%,PCIe SSD控制器出货成长近120%
群联电子2020年6月份合并营收33.71亿元(新台币,下同),较去年同期 (YoY) 持平。累计1-6月份营收达237.22亿元,年增率 (YoY) 将近25%。

与去年同期比较 (YoY),6月份控制芯片总出货量成长近12%,而SSD及eMMC控制芯片总出货量成长近50%。6月份总销售额部分,SSD成长近25% (YoY),PCIe SSD更是维持75%的高成长 (YoY)。
7月8日晚间,紫光国微发布关于终止发行股份购买资产暨关联交易事项的公告,紫光国微董事会决定终止发行股份购买北京紫光联盛科技有限公司100%股权事项。
8、韩国发布“材料、零部件和设备2.0战略”及“制造业回流战略”
韩国9日发布“材料、零部件和设备2.0战略”,大幅扩充相应供应链管理名录,积极应对后新冠时代全球供应链重组,勾勒零部件产业强国和尖端产业世界工厂的宏伟蓝图。
9、南亚科:Q2 DRAM 价量齐涨6-9%,营收同比增长近33%
南亚科公布第 2 季自结财报,受惠疫情带动的居家办公、虚拟教学等需求,推升 DRAM 需求量成长,销售量与ASP均成长 6-9%,挹注获利表现,单季税后纯益 32.11亿元(新台币,下同),季增 66.5%,年增 16.9%,每股纯益 1.05 元,近 5 季高点。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格