


1、“内外交困”的铠侠扩大消费类产品布局,能否解决“当务之急”?
铠侠自去年10月份正式更名后,一直致力于优化业务结构,意图通过整合光宝、OCZ资源扩大在消费类市场的布局,包括此次推出“铠侠”消费类品牌,其最终目的是为了摆脱其墨守成规仅专注于企业间的B2B市场,主要是数据中心、企业级、手机等需求量大且利润可观的市场而忽略消费类市场的形象,为上市做准备。

2、三星西安工厂NAND产能将翻倍!二期二阶段已开工,明年底投入运营
基于中国市场在三星全球布局中的重要地位,三星电子继上月中旬宣布西安二期一阶段工厂投产后,日前二期二阶段也全面开工建设,并将于2021年下半年竣工,预计将用于投产128层或更高堆叠层数的3D NAND芯片。

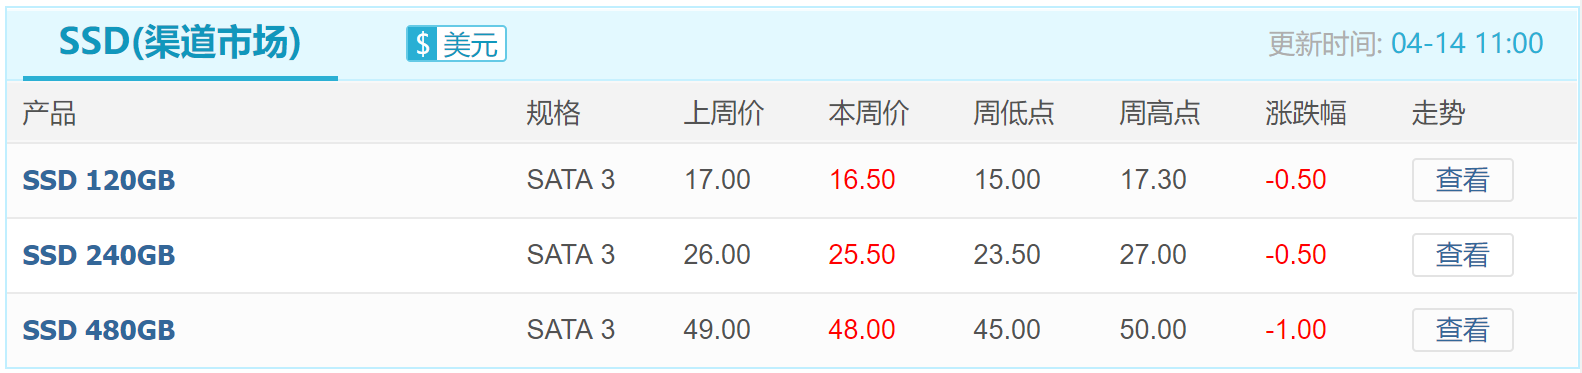
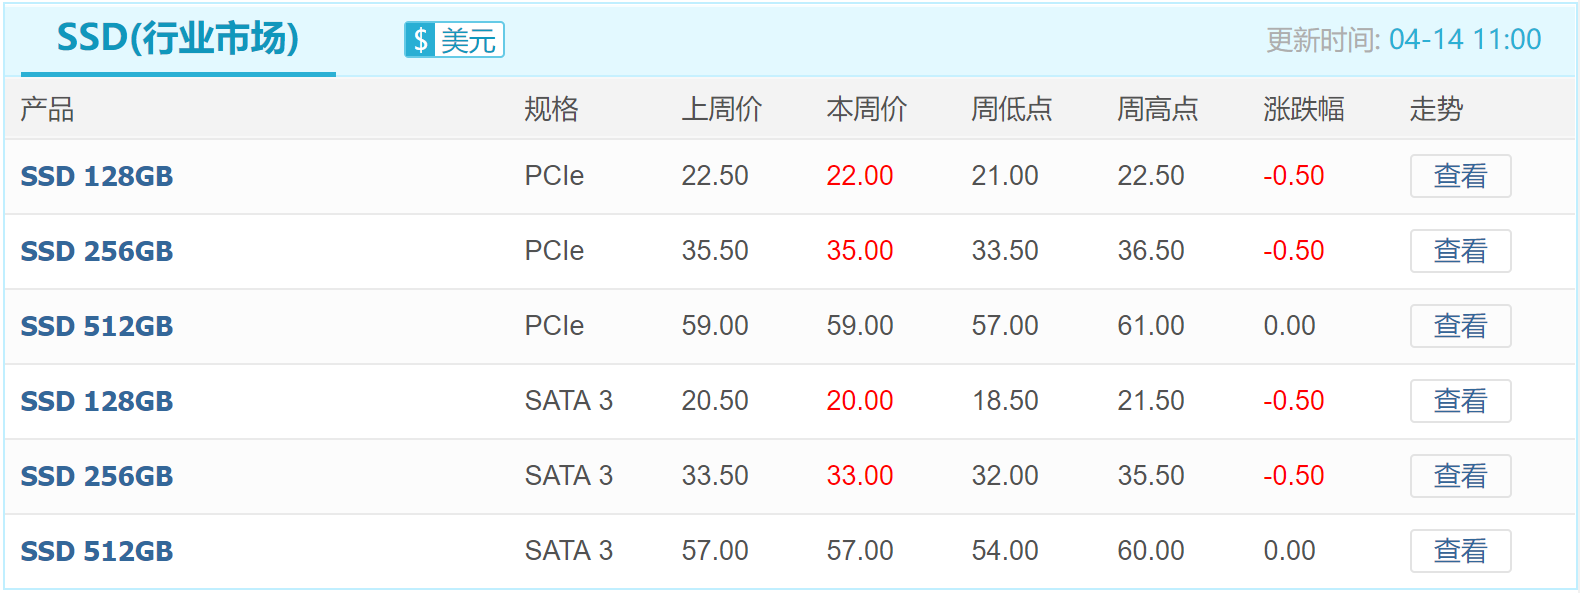
3、存储市场需求外“冷”内“温”,渠道价格持续“倒挂”,SSD价格呈缓跌之势!
随着中国市场需求慢慢回暖,全球“宅经济”带来的PC、平板等需求增加,再加上数据中心、超大规模资料中心需求加持,国内整体市场需求相较之前略有好转,主要是PC OEM市场需求有所回温,目前正处Q1订单生产交付阶段。
渠道市场则表现糟糕,尤其是海外市场依然处于停摆的状态,再加上原厂依然持续有限的供货,以及不愿降价的态度,导致SSD市场价格“倒挂”严重。即使市场出现商家少量补货,但报价较低,成交量不大,甚至部分小企业以劣质芯片生产SSD扰乱市场价格。
4、长江存储正式发布128层TLC/QLC闪存芯片,核心参数领先,量产时间已定
4月13日,长江存储重磅发布两款128层3D NAND 产品,分别为:容量为1.33Tb的128层QLC 3D NAND闪存和容量为512Gb的128层TLC 3D NAND闪存,其中,128层QLC产品为目前业内发布的首款单颗Die容量达1.33Tb的NAND闪存,容量、性能均优于主要竞争对手,并且两款产品均已获得主流控制器厂商验证。

5、服务器芯片需求提振,预估SK海力士Q1营业利润将环比增1倍
由于全球疫情大流行,带动服务器芯片需求强劲,市场分析师预期SK海力士第一季获利有望环比反弹回升,营业利润可达5047亿韩元(约4.11亿美元)。据预测数据,SK海力士第一季营业利润将比2019年同期大减63%,但是会较去年第四季高出一倍以上。
6、东芝宣布日本工厂停工15天,群联:供货正常,并非NAND工厂
东芝宣布日本的分支机构,销售办事处和工厂等基地从4月18日临时停工,业内人士担忧恐影响存储器生产,群联表示:铠侠株式会社 (KIOXIA) 目前工厂营运及生产一切正常,并没有影响与其之间的闪存供货。
SEMI 15日公布《全球半导体设备市场报告》中指出,2019年全球半导体制造设备销售总额为598亿美元,相较2018年创下的645亿美元历史新高衰退7%。台湾地区挤掉韩国,成为全球最大半导体销售市场。
8、得一微并购大心电子,获国际知名芯片IP公司基金Alphatecture领投B轮融资
深圳市得一微电子有限责任公司(YEESTOR)宣布成功并购深圳大心电子科技有限公司(EpoStar)。同时,得一微电子完成B轮融资,由国际著名芯片IP公司旗下美元生态基金Alphatecture领投,德联资本、华登国际等跟投。

9、韩国:4月前10天出口同比减少18.6%,半导体下滑1.5%
韩国关税厅(海关)13日发布数据显示,4月前10天韩国出口同比减少18.6%,为122亿美元。开工日数(8.5天)同比持平,日均出口额同样减少18.6%。
从出口项目来看,半导体(-1.5%)、乘用车(-7.1%)、石油制品(-47.7%)、无线通信设备(-23.1%)、汽车零部件(-31.8%)出口均低迷不振。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格