


1、存储需求继续上涨,LPDDR5+UFS3.1将成旗舰手机标配
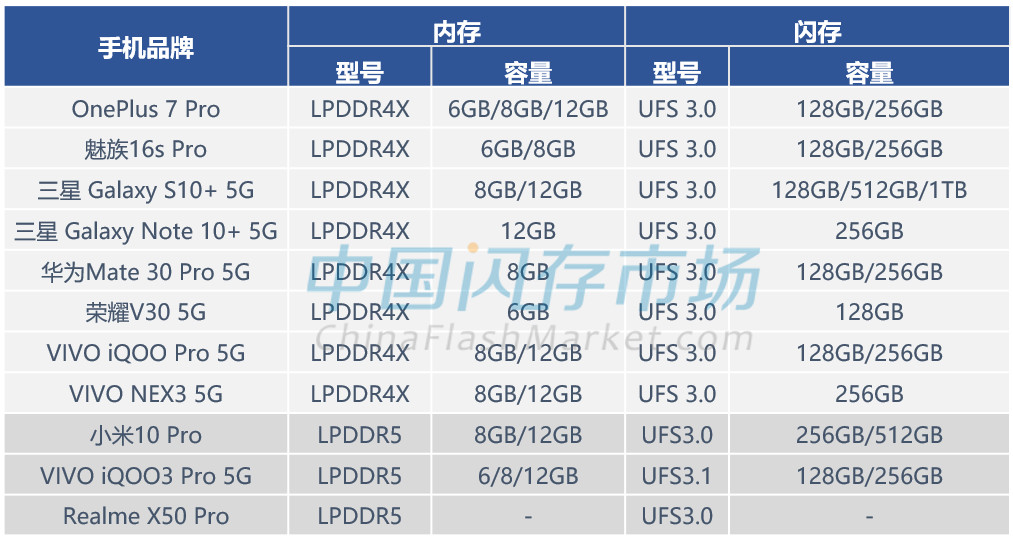
回顾近期新机的发布,LPDDR5+UFS3.1成为今年上半年旗舰手机的顶级配置。与此同时,铠侠和西部数据顺势推出UFS3.1产品,三星也宣布正式量产业内首款16GB LPDDR5。
2019~2020年部分手机新品及其存储配置
日前,长电科技在互动平台答投资者提问时表示,因受疫情影响,宿迁集成电路封测项目一期生产厂房的交付使用与原计划相比将有所延迟,具体交付时间将视疫情发展情况而定。
疫情恐慌拖累美股创下逾8年最大跌幅,隔夜美国三大股指全线暴跌超4%,其中道指下跌4.42%,标普500指数下跌4.42%,纳指下跌4.61%,整体蒸发3万亿美元市值。
4、铠侠上市时间敲定?传已委托证券商负责IPO,上市节点引疑虑!
传铠侠已委托野村证券、三菱UFJ摩根士丹利、高盛萨克斯(Goldman Sachs)、J.P. Morgan等大型证券公司负责今年秋于东京证券交易所IPO,预计具体时间将在2020年10月,IPO案总金额将达4兆日圆(约362亿美元)。
5、长鑫存储重磅发布核心DRAM产品,宣告加入DRAM全球版图
长鑫存储官方正式上线DRAM产品,包括8Gb DDR4芯片、8GB DDR4内存条、2GB/4GB LPDDR4X产品,均符合国际通行标准规范,相较于上一代DDR3芯片,拥有更快的数据传输速率,更稳定的性能和更低的功耗,将广泛用于目前主流市场,包括电脑、台式PC、手机、平板、电视、人工智能等消费类电子产品。

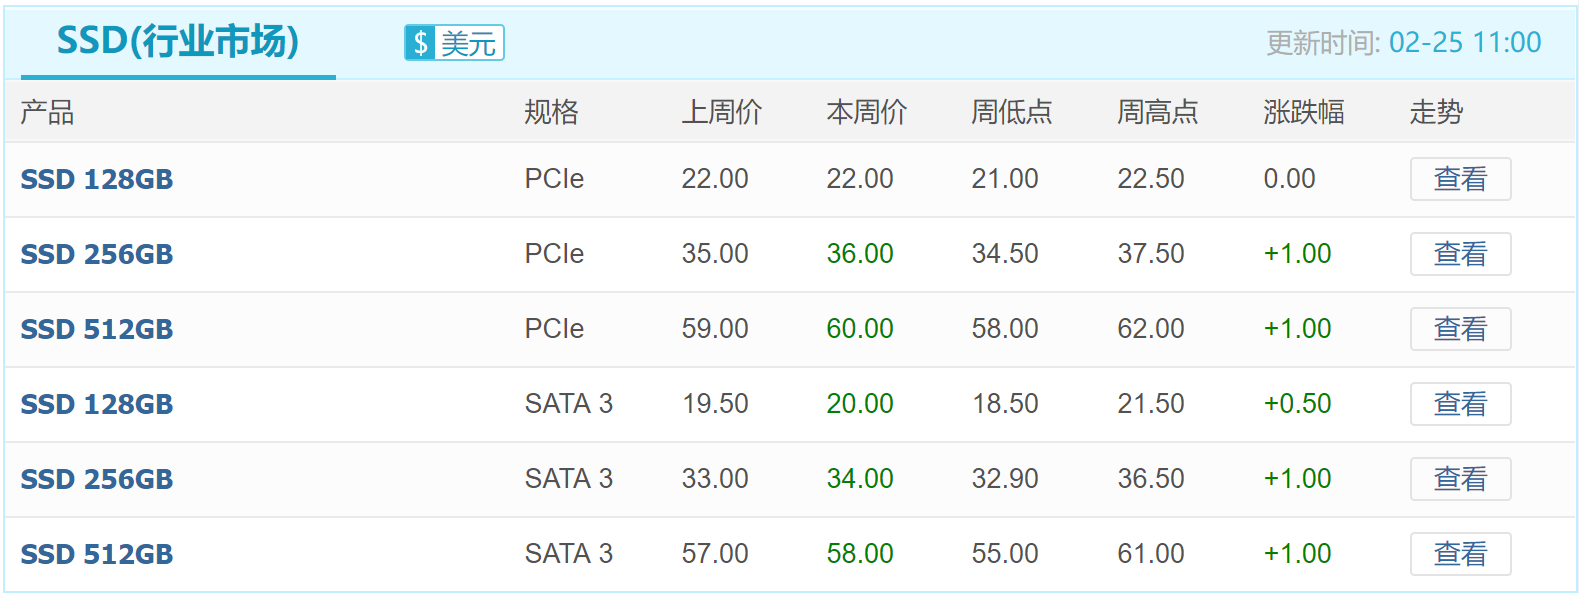
经历数月的奋斗,大陆地区“疫情”得到有效控制,大陆企业和工厂也陆续复工,相较于上周,国内存储市况略有好转,但由于目前企业复工率不足,所以市场依然存在货源较少,尤其是主流的高容量产品供货紧缺,再加上生产、供货以及过关货物迟缓等问题,本周SSD市场价格持续微幅上涨,高容量eMMC价格也表现涨势。


虽然四季度各家原厂DRAM ASP呈现下跌趋势,但是因数据中心加大采购形成的拉货效应仍在持续,行业DRAM Bit出货量保持环比个位数增长。整体来看,2019年四季度DRAM销售额为155亿美元,环比持平。
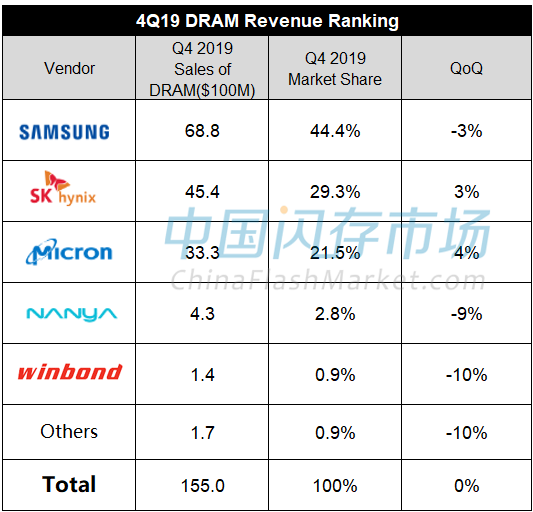
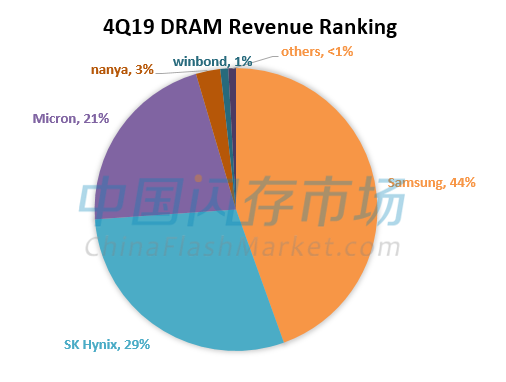
受价格下跌影响,三星在四季度DRAM营收环比下滑3%至68.8亿美元,但其市场份额仍位列第一;SK海力士在四季度DRAM营收为45.4亿美元,市场份额达29.3%,排名第二;美光四季度市场份额为21.5%,排名第三;南亚与华邦分别位列第四和第五,市场份额分别为2.8%和0.9%。
8、原厂优先配置产能,存储涨价重要源头,企业级数据中心究竟是何方神圣
面对2020行业发展,原厂非常看好数据中心、企业级等领域需求,并看涨NAND Flash行情,也因此原厂延续大陆春节假期前侧重高利润市场并严控供货的策略,原厂的策略成为价格上涨的另一个要素。
9、PCIe 6.0规范0.5版本草案发布:带宽较PCIe 4.0增加三倍,达64 GT/s
据外媒报道,随着PCIe 6.0规范0.5版本草案的发布,PCIe 6.0规范的制定取得了里程碑的发展。PCIe 6.0相比PCIe 4.0每通道带宽增加了三倍,达到了64 GT/s,导致在X16配置中产生了256 GB/s的双向带宽。

10、看好工业物联网存储需求,美光携手七家合作伙伴共推IQ计划
美光科技宣布IQ合作伙伴计划,将在其他创始成员(研华,ATP电子,Greenliant,Innodisk,控创,Mercury Systems和Viking Technology)的支持下,为整个工业领域提供高质量,坚固耐用的产品应用,例如工厂自动化,运输和国防系统。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格