


三星第四季度净利润同比下滑38%,2019年净利润更是同比腰斩,但随着NAND Flash价格见底回升、服务器需求增长等,使得三星的半导体业务有所起色利润开始回升。不过,由于季节性因素,三星预计2020年一季度DRAM需求有所减少,NAND Flash价格会随服务器需求增长而上涨。
三星近日公布2019年第四季度财务报告,数据显示三星在四季度营收59.88万亿韩元(约503亿美元),同比增长1.03%,环比减少3.42%;营业利润7.16万亿韩元(约60亿美元),同比减少33.70%,环比减少7.97%;净利润5.23万亿韩元(约44亿美元),同比减少38.18%,环比减少16.85%。总体来看,三星2019年全年收入230万亿韩元,同比下滑5%,全年净利润22万亿韩元,同比下滑51%。
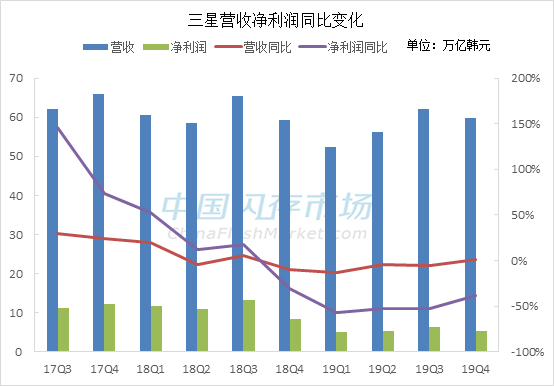
来源:三星,中国闪存市场ChinaFlashMarket
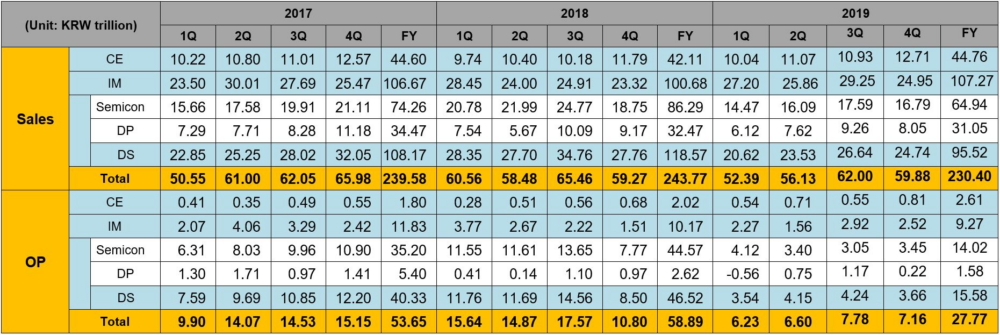
来源:三星
由于存储芯片价格的持续下跌和显示面板的疲软,三星在第四季度的利润较上年同期有所下降。但随着服务器和移动产品中使用的存储需求不断增长以及旗舰手机的强劲销售,有助于缓解三星整体收益的下降。此外,2019年三星整体资本支出为26.9万亿韩元(约230亿美元),其中22.6万亿韩元用于半导体支出,2.2万亿韩元用于显示面板支出。
第四季度半导体需求上升后,季节性疲软隐现
三星的半导体业务在第四季度合并收入为16.79万亿韩元(约141亿美元),同比减少10%,环比减少5%;营业利润为3.45万亿韩元(约29亿美元),同比减少56%,环比增加13%;存储业务收入13.18万亿韩元(约111亿美元),同比减少15%,环比减少1%。
三星表示所有应用的存储需求均超过第四季度的发货量预测指导。虽然Bit出货量增加,但是DRAM价格仍保持下降趋势,导致三星的存储业务收入同比下降。不过由于数据中心和其他主要应用的需求增加,再加上有效降低成本并提高差异化产品的销售,使得三星在本季度存储业务利润较上季度增加。
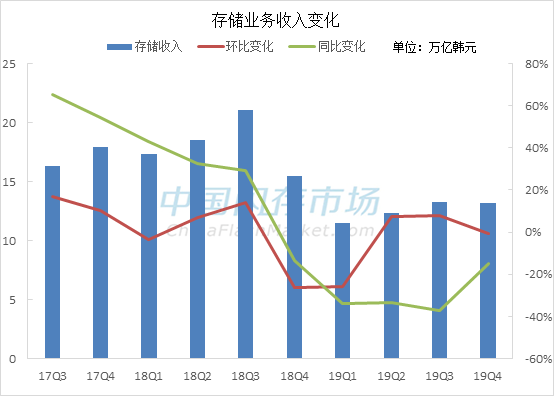
来源:三星,中国闪存市场ChinaFlashMarket
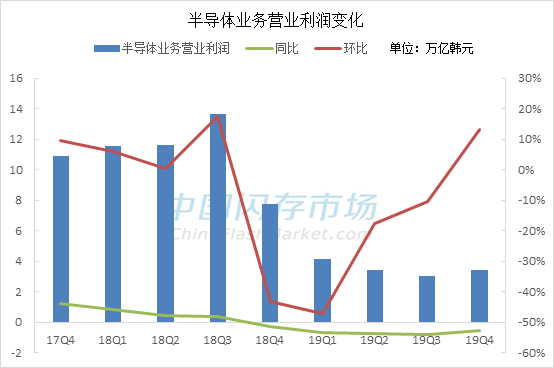
来源:三星,中国闪存市场ChinaFlashMarket
在DRAM方面,服务器需求的增长主要集中在高容量产品上,而中国客户由于采用了新的CPU也增加了订单;随着中高端智能手机逐渐向5G手机扩展,也增加了对DRAM的需求;在PC方面,诸如CPU短缺之类的负面问题被OEM客户的固定装置数量增加所抵消,从而保持了稳定的购买需求。第四季度DRAM的Bit出货量环比低个位数增长,ASP环比下降高个位数。
在NAND方面,由于新的智能手机发布增加高容量产品订单,需求要高于预期;为了提高性能,服务器也增加对SSD的需求。第四季度NAND Flash的Bit出货量环比高个位数增长,ASP环比中个位数增长。
三星对2020年存储市场情况的展望
到2020年第一季度,尽管对服务器及移动设备的采购将保持稳定,但由于季节性因素,整体DRAM需求将有所下降,但在下半年随着新一代CPU的发布将增加对DRAM的需求。三星计划将节点范围扩展迁移到1Ynm产品,并利用其灵活的产品组合来响应对高容量产品的需求,从而增加成本竞争力。
对NAND来说,在一季度,随着市场趋于稳定,三星预计NAND Flash价格将由于服务器需求增长而持续上涨。尽管需求季节性疲软,但数据中心对高容量、高性能SSD产品采购将扩大,游戏及汽车等新应用需求也逐渐增长。目前第五代V-NAND适用于所有应用并处于量产阶段,同时为了提高盈利和产品竞争力,三星计划在2020年上半年加速向第六代V-NAND迁移。
总体而言, 由于数据中心公司的需求增加以及5G智能手机的采用,三星认为存储器市场状况可能会逐渐改善。 但是,5G扩展的实际步伐及其对DRAM内容的影响尚待观察。 三星预计库存将在今年上半年恢复到往年的水平,并将专注于向下一代芯片(1Znm及第六代V-NAND)生产的过渡。
目前正值新冠病毒疫情严重之际,对三星而言,主要会影响到西安的NAND Flash工厂,目前一期已建成,二期一阶段项目计划将在2020年投产。三星半导体业务部高级副总裁 Han Jin-man 也表示,近期对宏观经济和地缘政治的担忧已现缓和迹象,但仍不能排除情况恶化的可能性。不过三星拒绝就武汉肺炎疫情对需求造成的可能影响发表评论,仅表示已根据中国政府的指引,暂缓部分工厂的开工时间,并已成立工作组,专门负责管理中国当地公司管理人员的健康情况等事务,并采取限制职员前往中国出差的有关措施。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常






 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格