


1、台积电:正式启动2nm工艺研发,预计2024年投产
台积电宣布正式启动2nm工艺的研发,工厂位于台湾新竹的南方科技园,预计2024年投入生产。
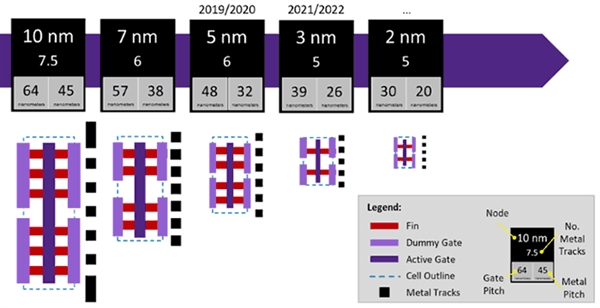
2nm工艺是一个重要节点,Metal Track(金属单元高度)和3nm一样维持在5x,同时Gate Pitch(晶体管栅极间距)缩小到30nm,Metal Pitch(金属间距)缩小到20nm,相比于3nm都小了23%。
2、产能、良率将大幅提升!DRAM制程升级,并将用上EUV设备
三星暂定2019年11月开始量产采用EUV技术的1znm DRAM,量产初期将在华城17产线,不过由于与晶圆代工事业部共享EUV设备,所以初期使用量不大,之后平泽工厂也会启动EUV DRAM量产。
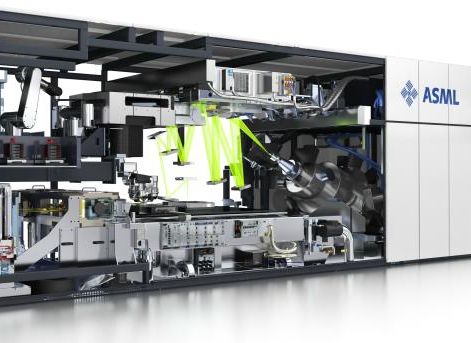
美光也在评估使用EUV设备带来的DRAM成本效益。SK海力士也有意以EUV制程生产DRAM,积极发展技术。
3、尽量避免使用美国原产技术,传长鑫存储已重新设计DRAM芯片
长鑫存储还无法完全消除威胁,其生产中依然会使用到美国的半导体设备(如Applied Materials、Lam Research及KLA-Tencor)和EDA工具(如Cadence和Synopsys),传长鑫存储已经重新设计DRAM芯片,以尽量减少对美国原产技术的使用。
4、存储器产业支出下降45%!SEMI下调全球晶圆厂设备支出至484亿美元
SEMI预估今年存储器产业支出将下降45%,占今年降幅的绝大部分,但2020年可望强劲复苏45%至280亿美元。以每半年的投资动态来看,今年上半年存储器支出将减少48%,投入3D NAND和DRAM的资金分别下滑60%和40%;不过,存储器产业支出可望在今年下半年回稳,并在2020年时呈现复苏。2020年存储器相关投资将较今年增加超80亿美元,并带动晶圆厂支出的复苏,但与 2017、2018 年相比,明年存储器相关投资仍将远低于先前水平。
5、继续增产,美光新厂宣布将于年底量产1Znm LPDDR4,同时还将扩大投资
美光科技广岛工厂新建B2楼已竣工,将在2019下半年增加1Ynm产量,除此之外,预计将在年底启动第3代工艺即1Znm,将用于低功耗的LPDDR4生产。
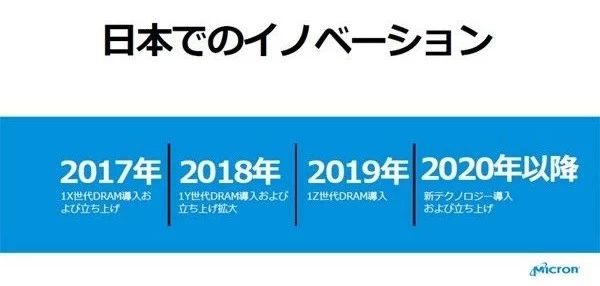
美光计划1α、1βnm工艺将部分在广岛工厂的F栋生产,继续对日本工厂进行投资,到目前为止的投资,已累计达数十亿美元。
6、库存大,价格跌,淡/旺季交替时节,厂商甚为谨慎
尽管美光、SK海力士、英特尔等纷纷宣布减少Wafer产出,但是目前原厂依然有很大的库存压力,再加上正处于淡/旺季交替时节,后续市场走向不明朗,导致NAND Flash相关产品价格持续下滑。
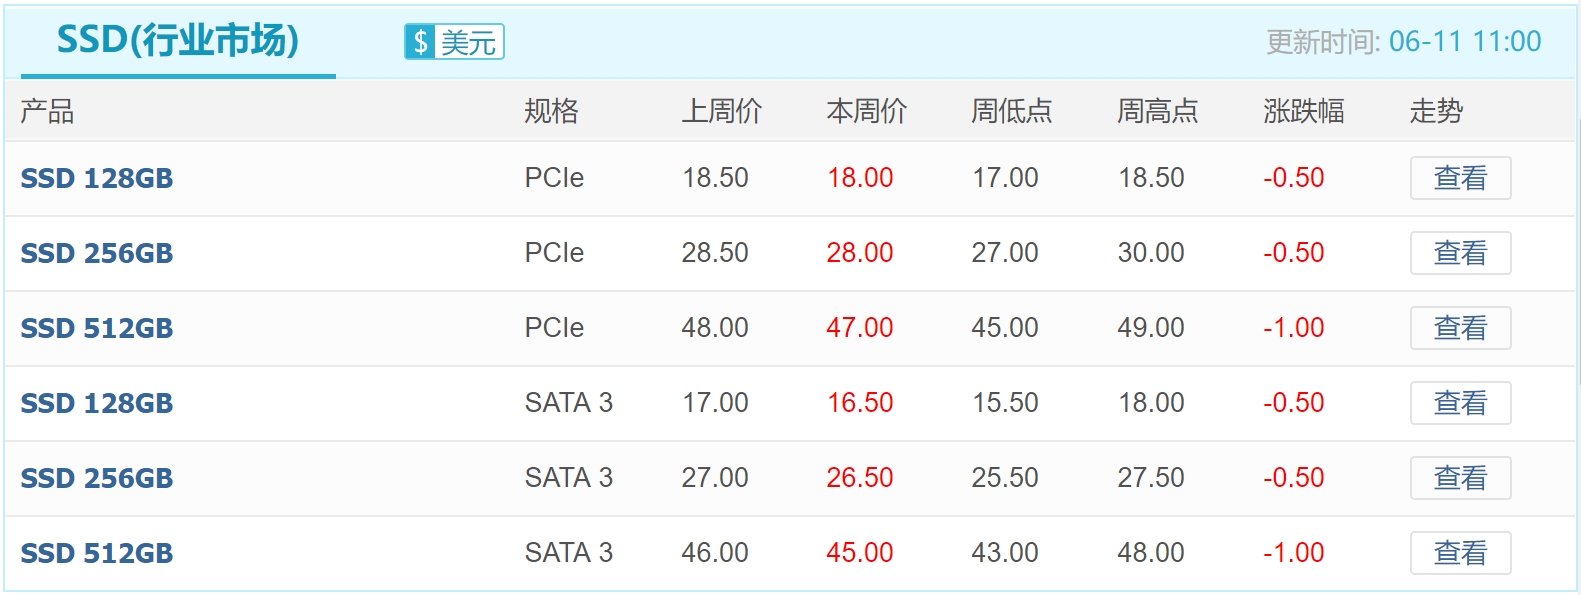
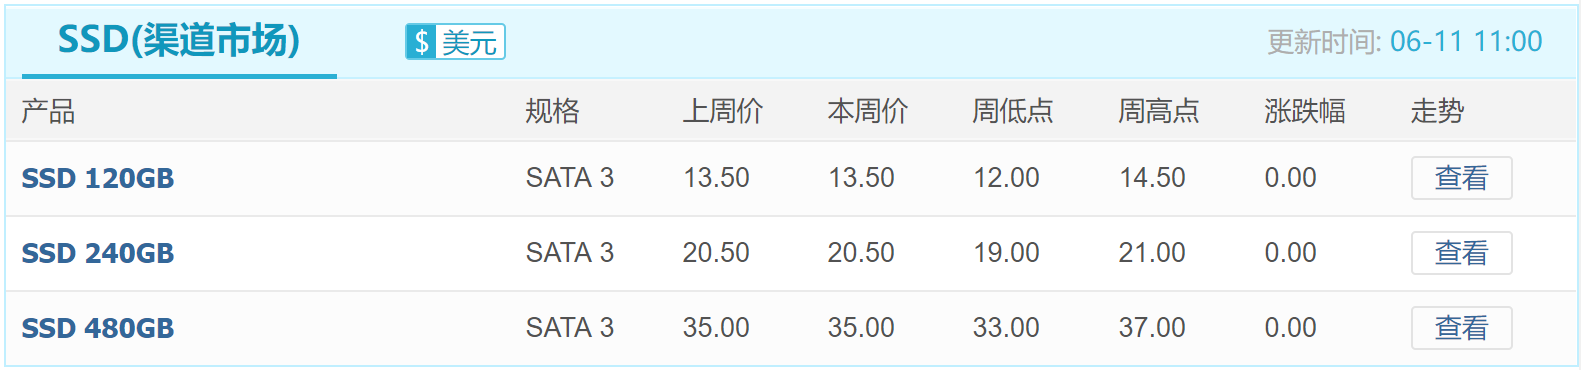
原厂库存压力主要表现在Good Die产能过剩,也是影响行业市场SSD价格持续下滑的主要因素。据中国闪存市场ChinaFlashMarket报价显示,本周(6月11日),行业市场SSD整体下滑,尤其是大容量的512GB价格跌幅明显,其中PCIe SSD 512GB价格由48美金下跌至47美金,SATA SSD 512GB价格由46美金下跌至45美金,2019年价格累积跌幅均已达24%。
7、美光UFS 2.1产品导入汽车市场应用,并已向客户送样,Q3量产
美光汽车级存储解决方案UFS 2.1已经向汽车客户开始送样,预计2019年第三季度将实现批量生产。UFS2.1系列产品是基于64层TLC 3D NAND,容量覆盖从32GB到256GB。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格