


日前,尽管美光、SK海力士、英特尔等纷纷宣布减少Wafer产出,但是目前原厂依然有很大的库存压力,再加上正处于淡/旺季交替时节,后续市场走向不明朗,导致NAND Flash相关产品价格持续下滑。
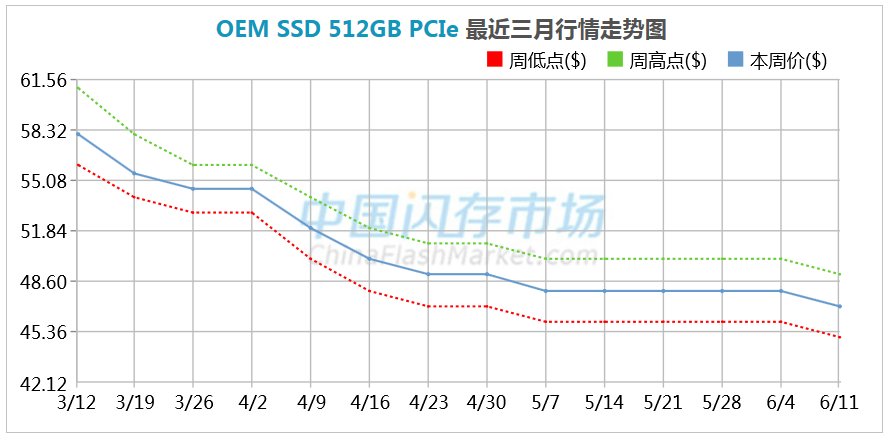
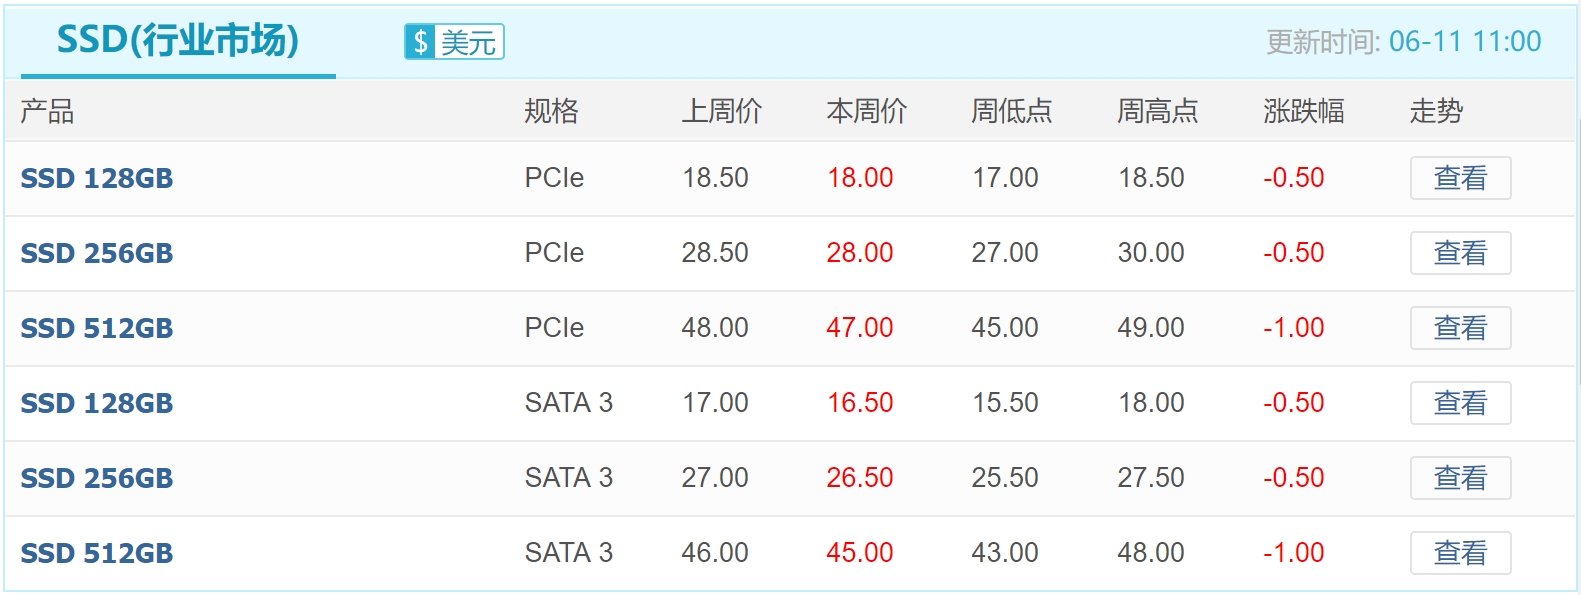
原厂库存压力主要表现在Good Die产能过剩,也是影响行业市场SSD价格持续下滑的主要因素。据中国闪存市场ChinaFlashMarket报价显示,本周(6月11日),行业市场SSD整体下滑,尤其是大容量的512GB价格跌幅明显,其中PCIe SSD 512GB价格由48美金下跌至47美金,SATA SSD 512GB价格由46美金下跌至45美金,2019年价格累积跌幅均已达24%。
行业市场PCIe SSD 512GB历史价格走势
行业市场SSD本周(6月11日)报价
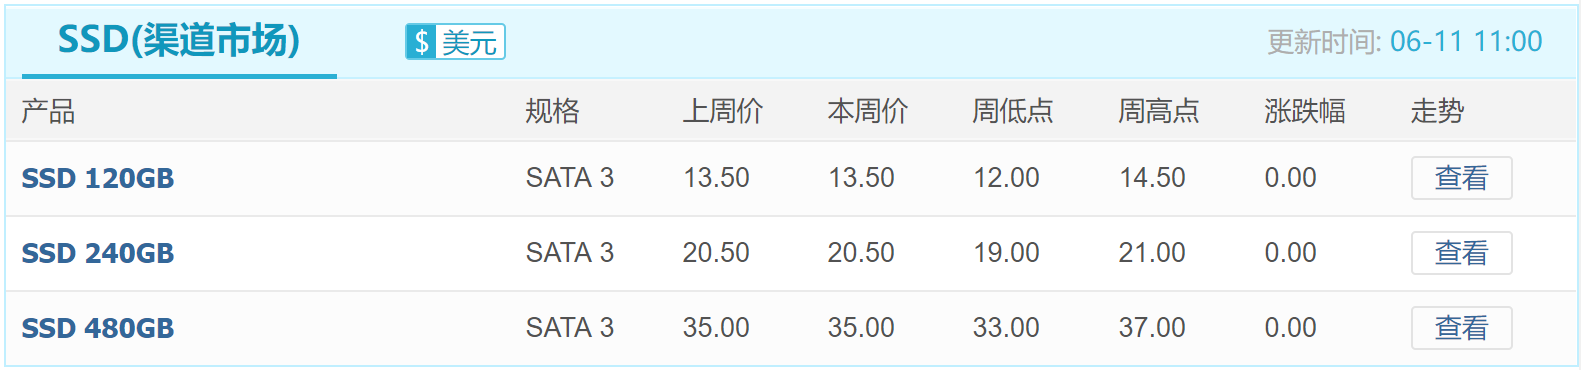
渠道市场SSD本周(6月11日)报价
在NAND Flash市场大环境处于跌价的趋势下,以及全球经济、贸易紧张关系的持续影响,业内人士对于Q3旺季需求的看法不一,也给后续市场发展增加了诸多不确定因素。另一方面,DRAM市场杀价严重,甚至部分厂商已出现亏损的情况。在NAND Flash和DRAM市场双重压力下,市场厂商备货谨慎,操作也显得格外的小心翼翼。
以行业市场SSD为例,一般下游厂商向原厂采购Wafer,然后封装做出成品,周期大约需要1个半月,面对NAND Flash供应过剩的市况,以及还未到来的旺季需求,市场厂商预期价格会一直往下走,为了降低风险,所以大部分都不敢“冒进”采购大单,以免亏损更大,而这种恶性循环,也使得市场需求疲软的市况进一步恶化。
就目前市况而言,虽然未见旺季需求大量涌现,同时NAND Flash和DRAM不利的价格走向给存储厂商也带来了不少困扰,但是业内人士依然看好Q3市场需求要优于Q2,只是在产能过剩的笼罩下,旺季表现略低于以往。
eMMC本周(6月11日)报价

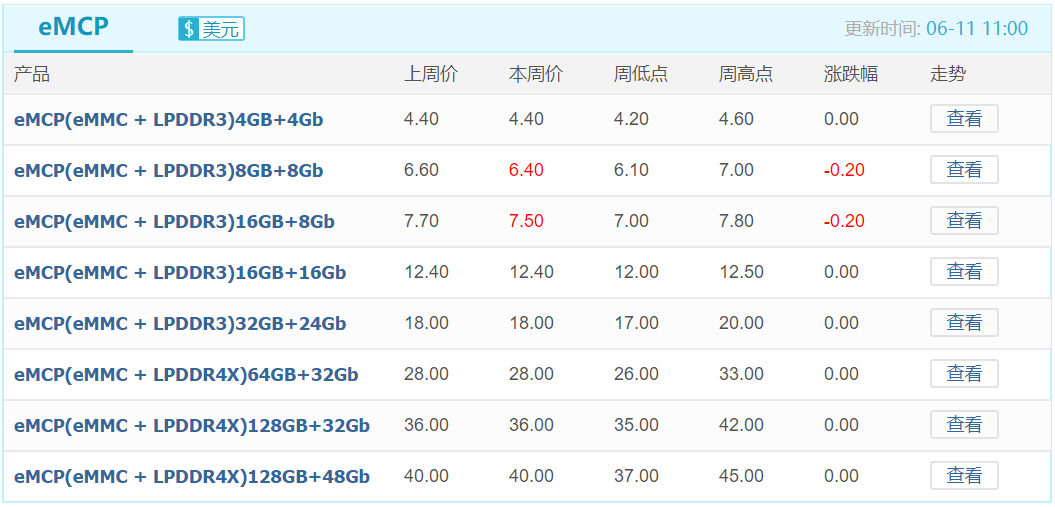
eMCP本周(6月11日)报价
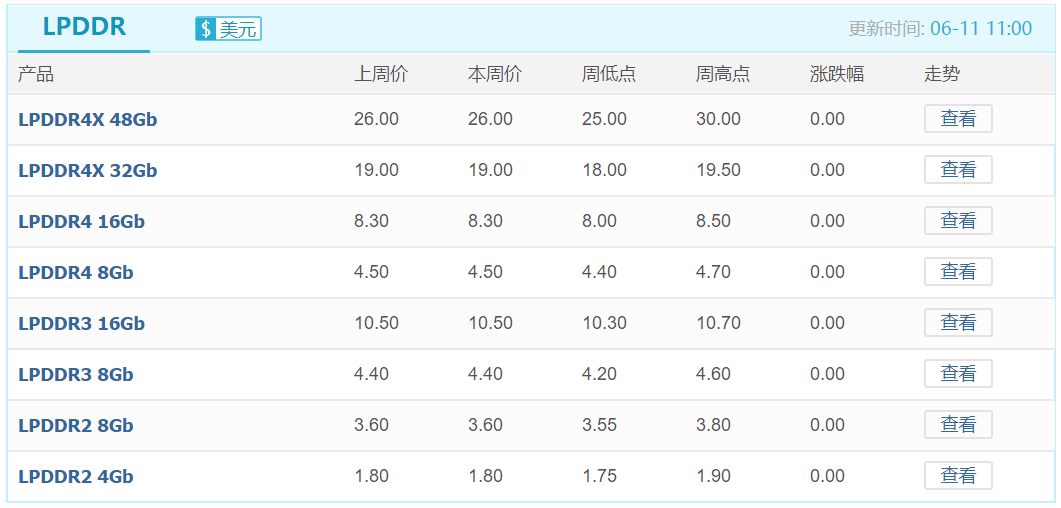
LPDDR本周(6月11日)报价
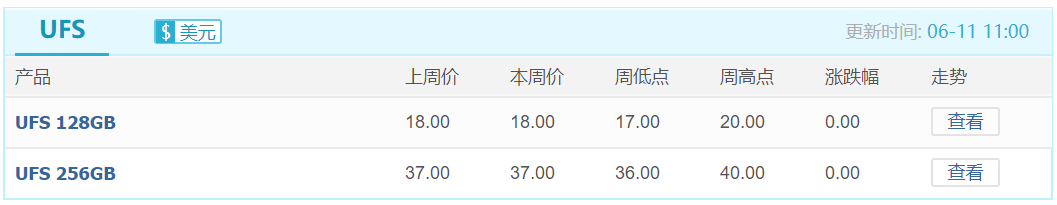
UFS本周(6月11日)报价

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格