


在全球经济增长趋缓,贸易摩擦升级的大背景下,受全球智能手机出货下滑、品牌手机容量升级放缓、数据中心库存调整等因素影响,整体市场需求疲软,而同时各大原厂技术升级又增加了供应,2019年存储市场或将面临更加严峻的挑战。
供过于求的市场导致NAND Flash、DRAM持续跌价,而第一季度又是传统淡季,三星、美光、SK海力士2019年首季净利润分别同比大跌57%、44%、65%, TMC甚至出现亏损。各家原厂NAND Flash销售收入均有不同程度的下滑,总体来看2019年一季度NAND Flash整体销售较上季度减少23%。三星依然保持第一的市场份额,市占达31%;东芝市占21%,排名第二;西部数据和美光分列三、四位,差距逐渐减少;SK海力士市占9%,排名第五;排名第六的是英特尔。
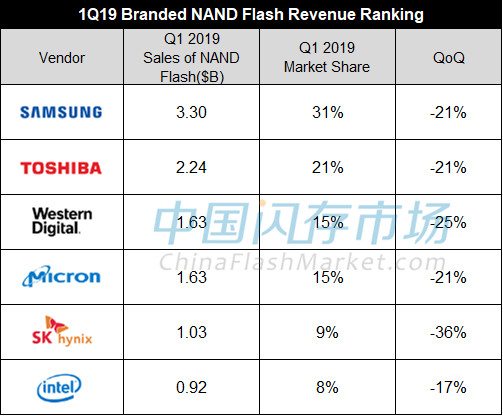
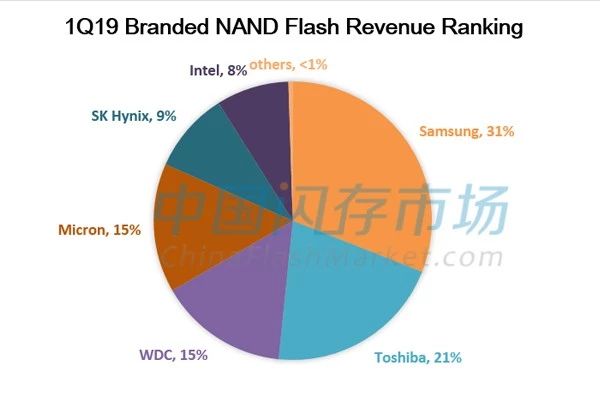
从竞争态势上来看,三星一季度NAND Flash 的bit出货量增长4%~6%,ASP下降24%~26%;SK海力士因为库存积压以及供应商之间的竞争加剧,NAND Flash的bit出货量下降6%,ASP下降了32%;美光NAND Flash 的bit出货量环比增长,ASP环比下降20%以内;西部数据NAND Flash的bit出货减少5%,ASP下滑23%;英特尔NAND Flash的ASP环比减少40%以上;东芝存储器NAND Flash的bit出货减少4%~6%,ASP下滑20%以上。
为了平衡市场供需,减缓市场跌价的速度,原厂纷纷采取减产策略,三星、美光、英特尔、SK海力士相继宣布减少NAND Flash Wafer供应。预计第二季度Memory市场需求依然会持续疲软,但是部分市场应用需求将会逐步改善。客户库存水位将在年中回到正常,NAND bit出货量在下个季度缓慢下跌,并在第四季度迎来增长。2019年整体市场NAND供应将成长30%,需求略低于供应。
5G、物联网、车联网的发展将带来爆炸式的数据增长,支撑起对DRAM和NAND Flash容量持续增加的长期需求趋势。虽然暂时性需求疲软,但存储未来成长仍可期。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格