


目前市场买气消沉,部分产品线市场流速减缓处于持续库存去化阶段。近期,渠道市场成品倒挂严重且仍然抢单杀价,令短期渠道SSD和内存价格基于底部小幅下探。不过,上游原厂和部分终端对于Q3已有初步的涨价预期,市场仍需耐心等待低价库存消耗以及Q3传统需求的回暖。
本周渠道SSD和内存条价格全面走低,部分下游存储厂商为追逐业绩不惜降价求售但受需求萎缩拖累收效甚微;行业市场相对稳健但资源端成本高企,厂商备货意愿低迷;嵌入式市场虽有零星询单但实际成交寥寥,待原厂官价落地及部分终端新产品逐步亮相,市场能见度进一步提升。
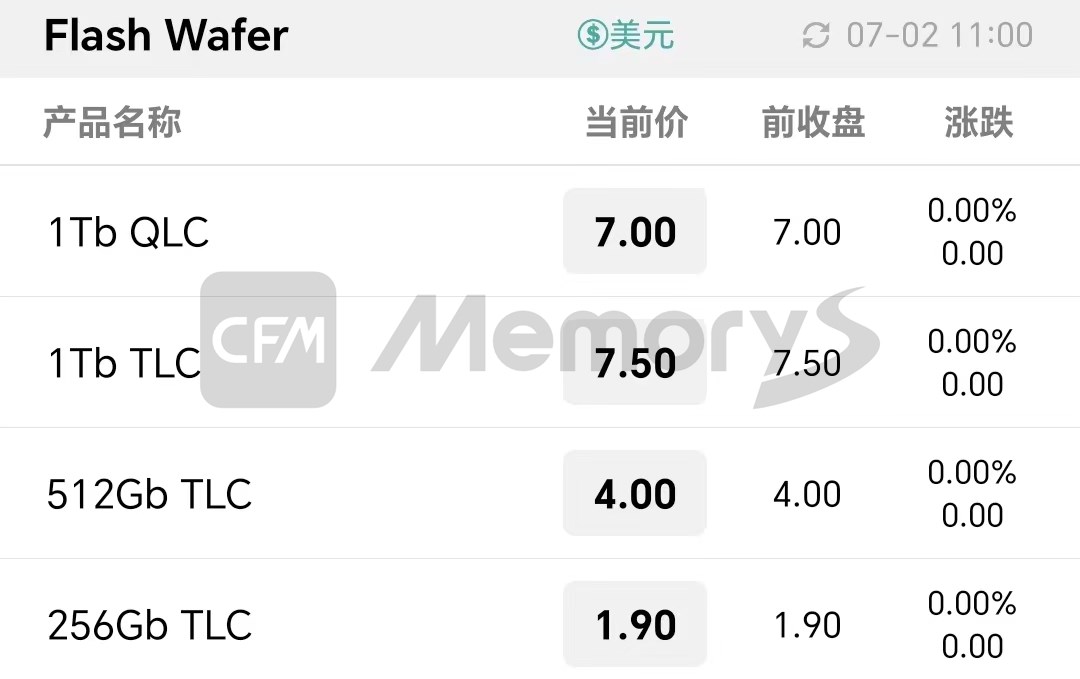
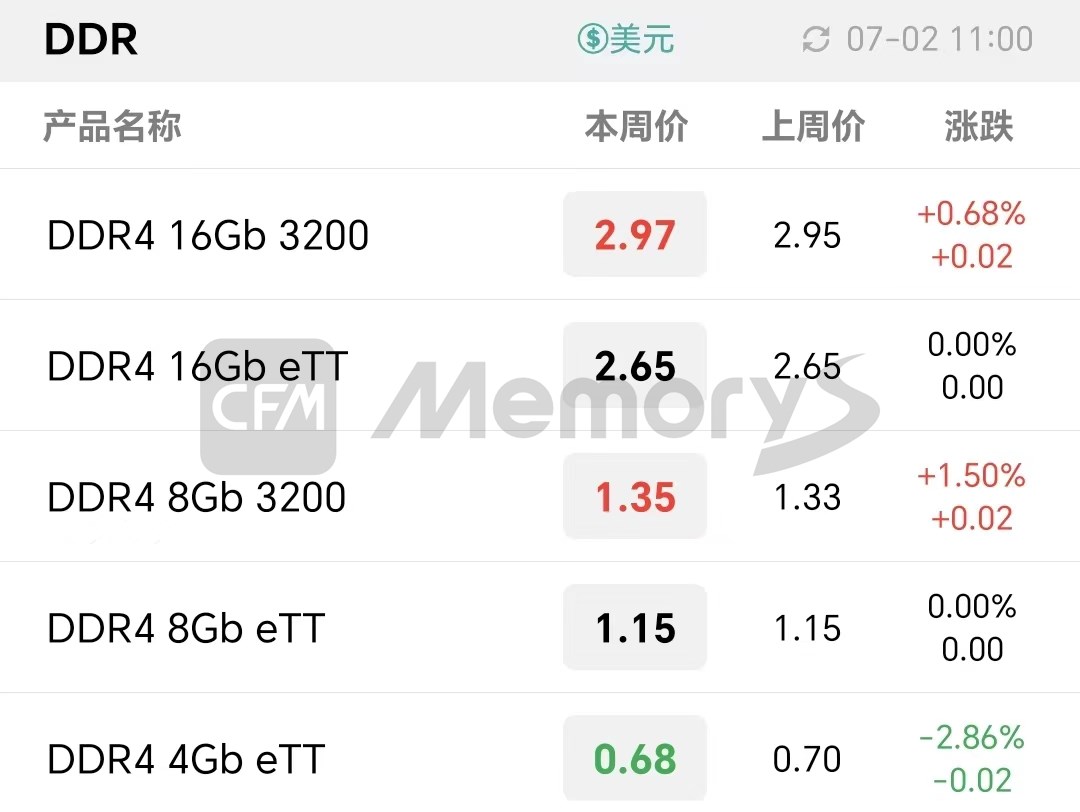
本周NAND Flash Wafer价格维持不变,部分DDR颗粒价格微涨,DDR4 16Gb 3200/8Gb 3200价格调整至2.97/1.35美元。DDR4 16Gb eTT/8Gb eTT价格维持不变,DDR4 4Gb eTT微跌,整体波动不大。
Flash Wafer最新报价
DDR最新报价
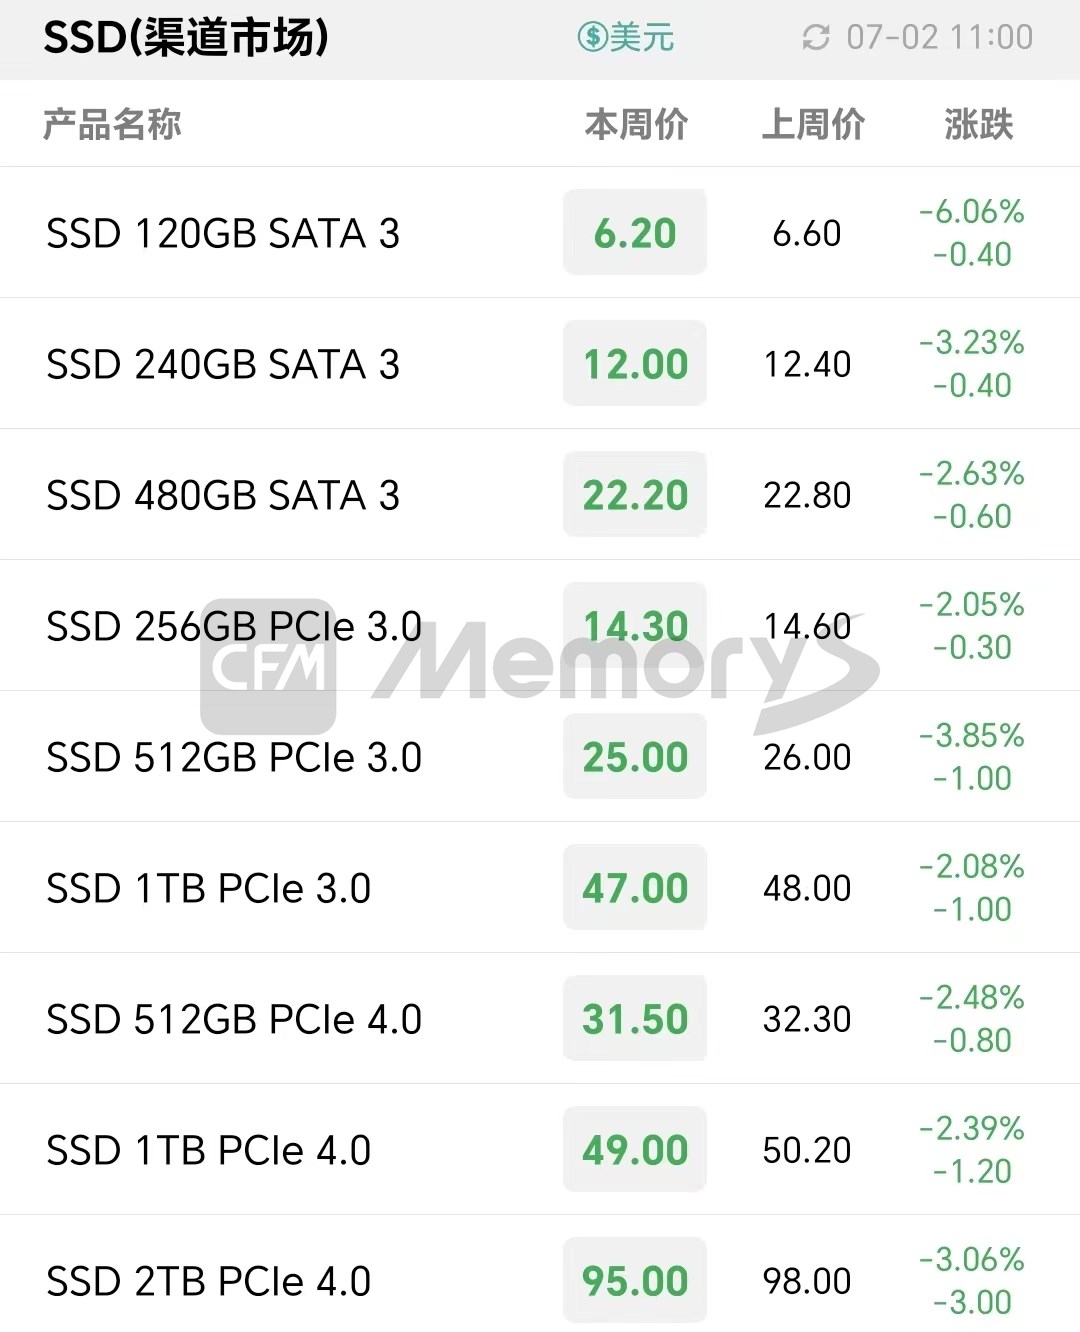
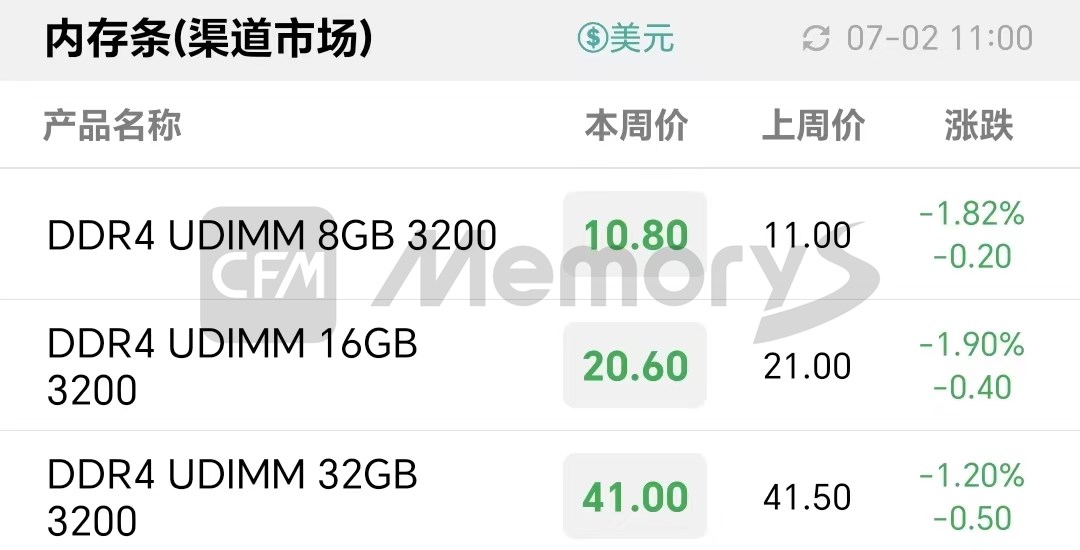
本周渠道SSD和内存条市场价格全面小幅下探,整体需求惨淡且抢单厮杀激烈。下游厂商库存积压,但低价库存正在消耗并逐渐减少;现货市场成品倒挂不惜降价求售以加速业绩与流水增长却依旧未能提振需求,所获效果微乎其微。
渠道市场SSD最新报价
渠道市场内存条最新报价
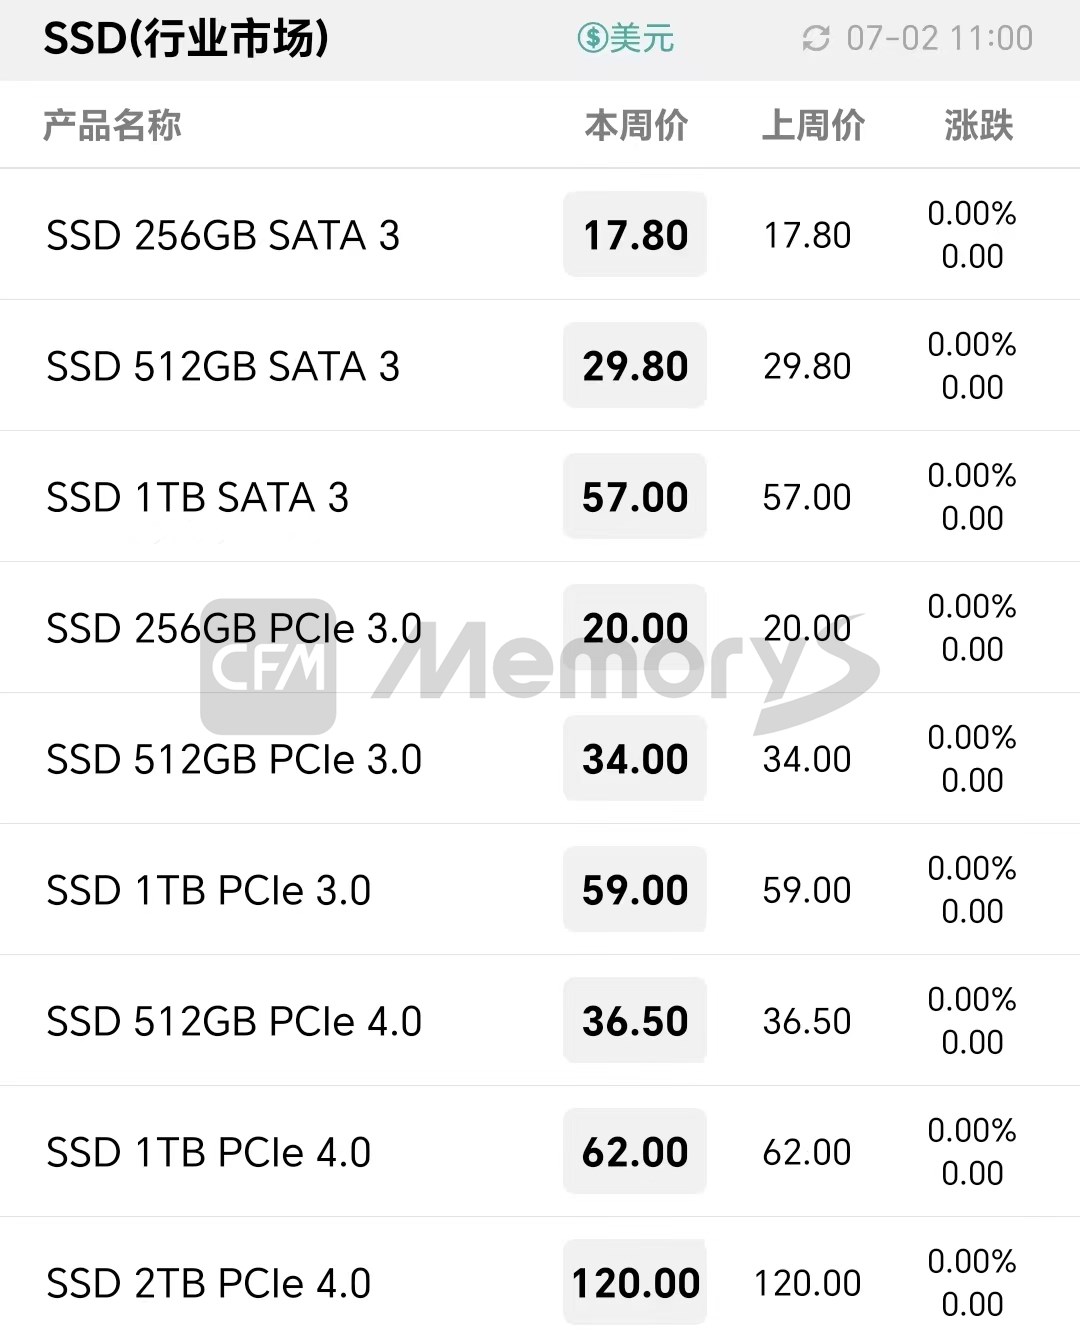
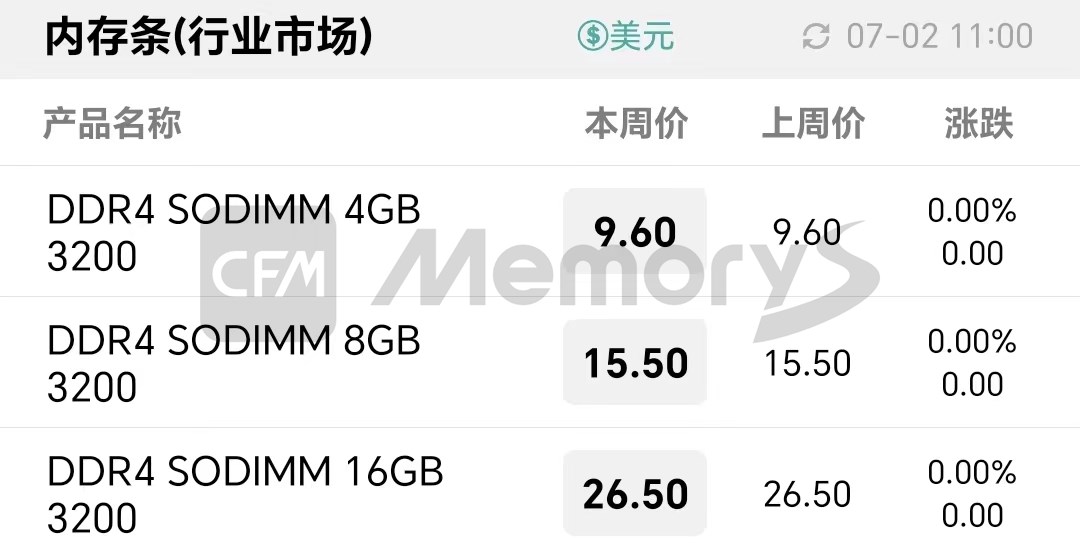
行业市场方面,本周存储行业SSD和内存条价格相对持平,未出现明显杀价情况。上游资源保有一定库存且上游供应端资源成本普遍偏高,行业存储厂商备货意愿低;随着二季度业绩的几近完成,行业厂商出货上的迫切性并无过分强烈,但为应对市场不确定性或维护客户稳定,也适时采取灵活调价策略。
行业市场SSD最新报价
行业市场内存条最新报价
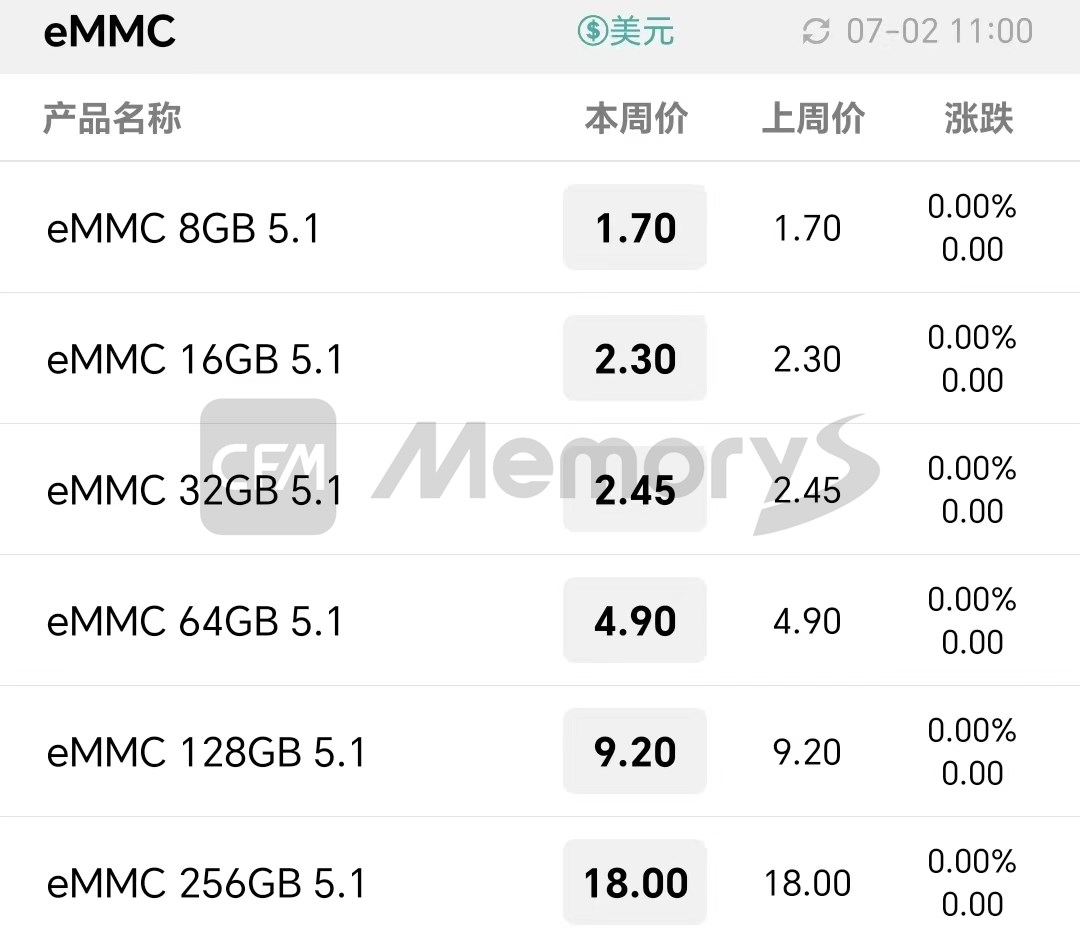
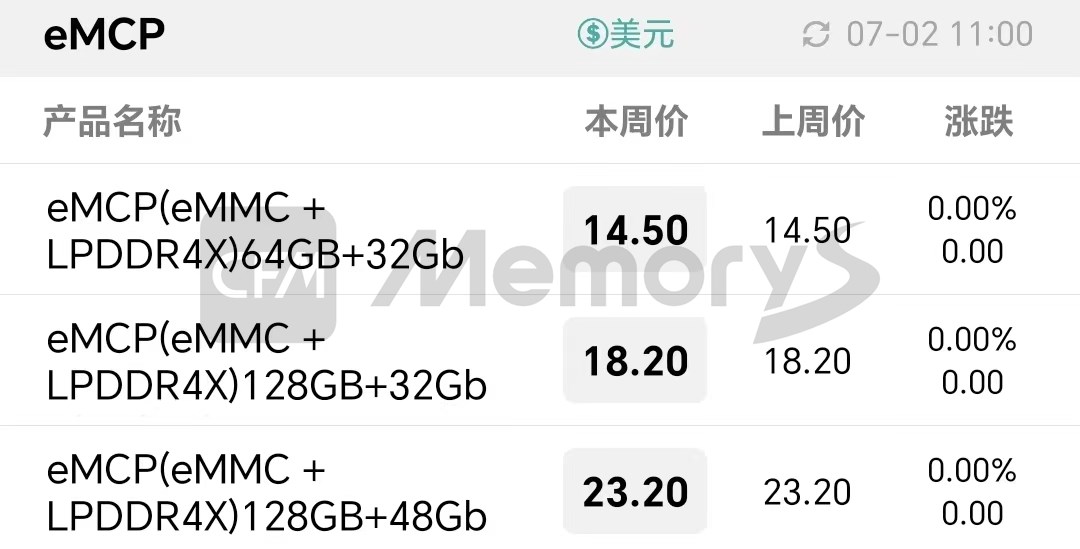
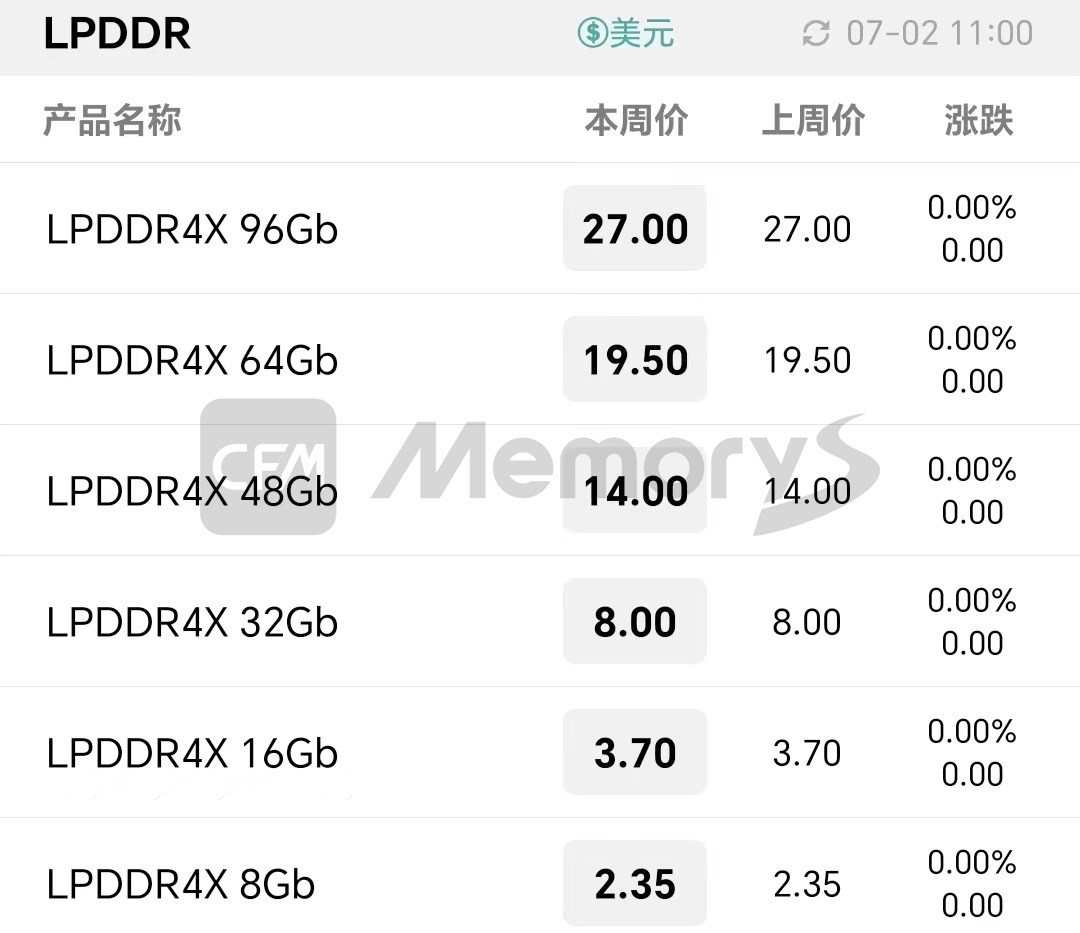
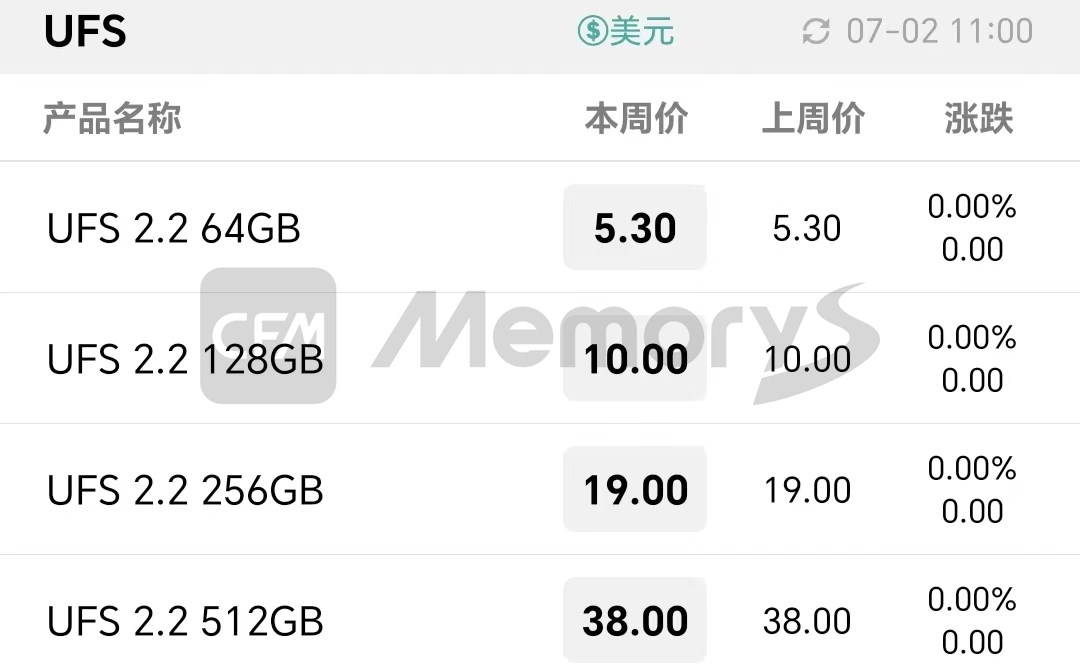
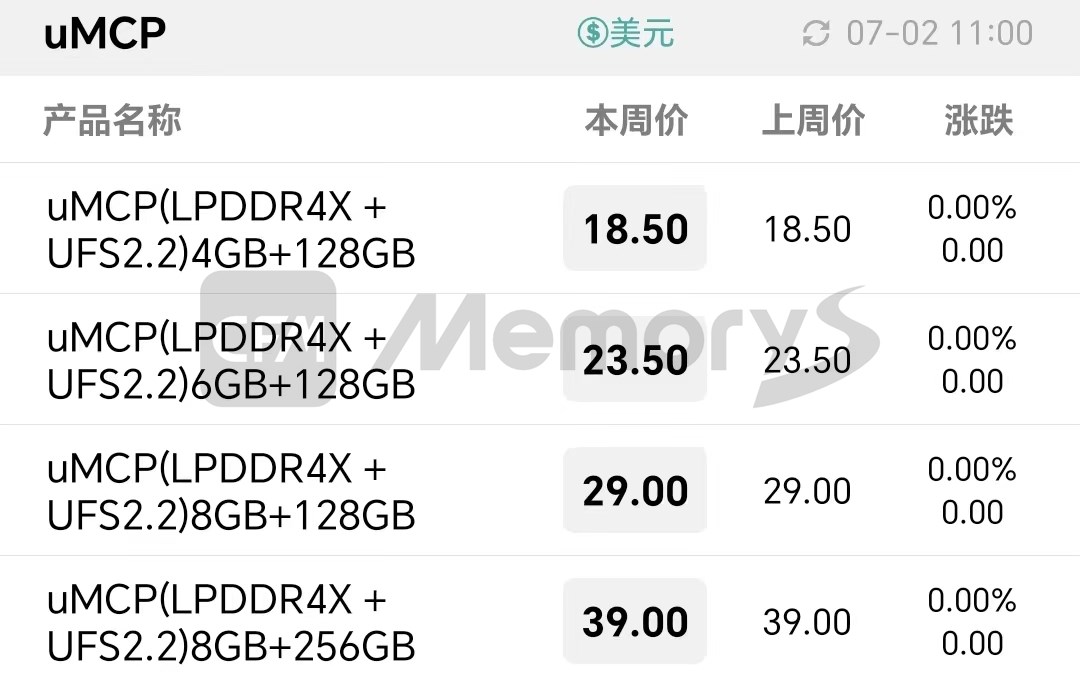
本周嵌入式价格趋于平稳。虽嵌入式现货市场有少量询单,但市场成交依然寡淡,整体市场观望情绪浓重。下游存储厂商库存水位及资源端成本偏高,存储原厂价格和现货渠道价格两级分化,短期未见需求回暖,待原厂Q3报价释出行情才能逐步体现,另外部分手机厂商新机将出,能否带动消费端需求回暖仍未可知。
eMMC最新报价
eMCP最新报价
LPDDR最新报价
UFS最新报价
uMCP最新报价

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格