


1月即将过去,目前来看存储供应端一致保持控货涨价态度,并专注改善业绩及盈利情况。去年前三季度,五家存储原厂累计经营亏损高达250亿美元,为了快速扭转亏损的业绩,原厂已积极调整产能改善过高的库存,并强势控货涨价重新掌握定价权。
在原厂干预供应下存储供需得到明显改善,继上游存储资源日渐走高后,一季度原厂成品端价格也全面出现大幅上涨。尤其是涉及服务器、手机市场以及信创行业的design-in存储产品,相关资源和成品价格强势上涨没有悬念。
目前市场杂音主要集中在PC端,渠道现货SSD和内存行情受PC市场的消费需求影响较大,且市场供应冗杂竞争激烈,因此在备货淡季下需求端涨价接受度偏低,价格落地存在心理预期差。不过由于源头上,存储资源控货涨价普遍存在,及渠道倒挂加剧持续发酵,迫使渠道行情仍在缓慢攀升,市场耐心等待节后新一轮备货需求的浮现。
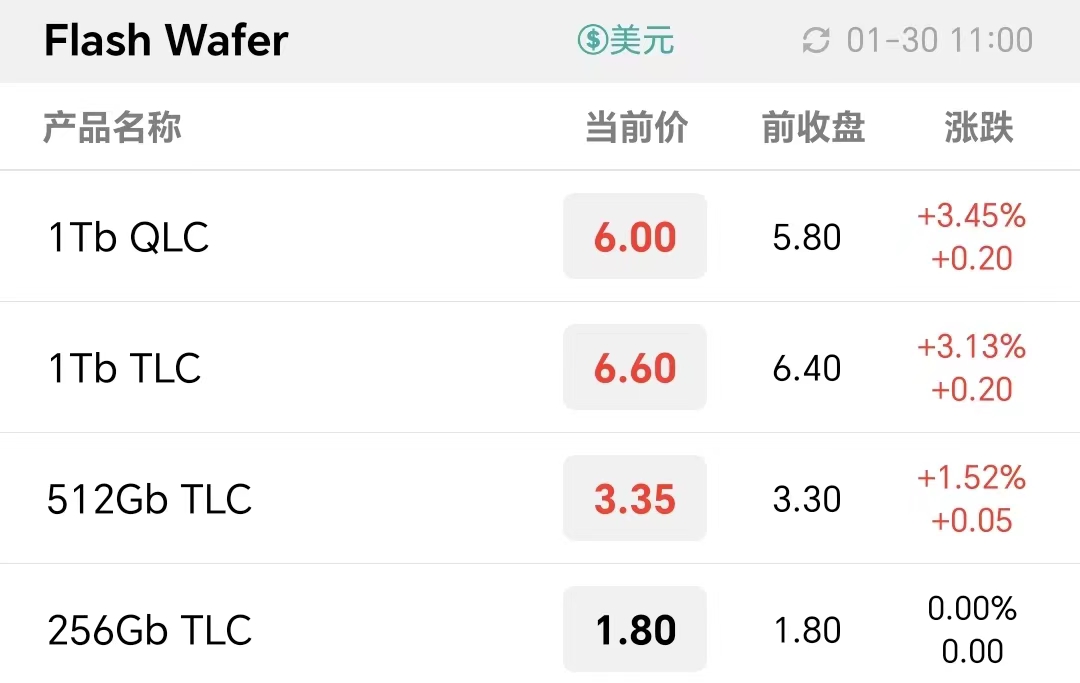
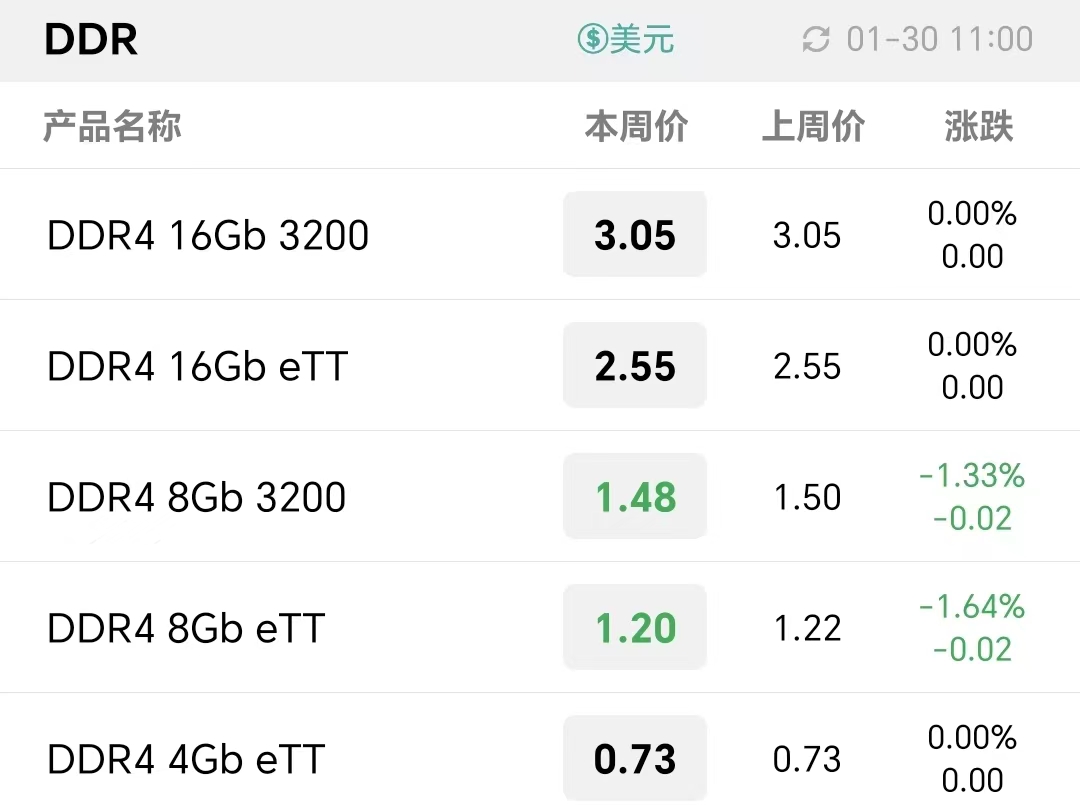
本周NAND Flash Wafer延续涨价,DDR4 16Gb持平8Gb小幅回调。1Tb QLC/1Tb TLC/512Gb TLC/256Gb TLC NAND Flash Wafer价格分别涨至6.00/6.60/3.35/1.80美元,DDR4 16Gb 3200/16Gb eTT/8Gb 3200/8Gb eTT/4Gb eTT价格分别为3.05 /2.55/1.48/1.20/0.73美元。
Flash Wafer最新报价
DDR最新报价
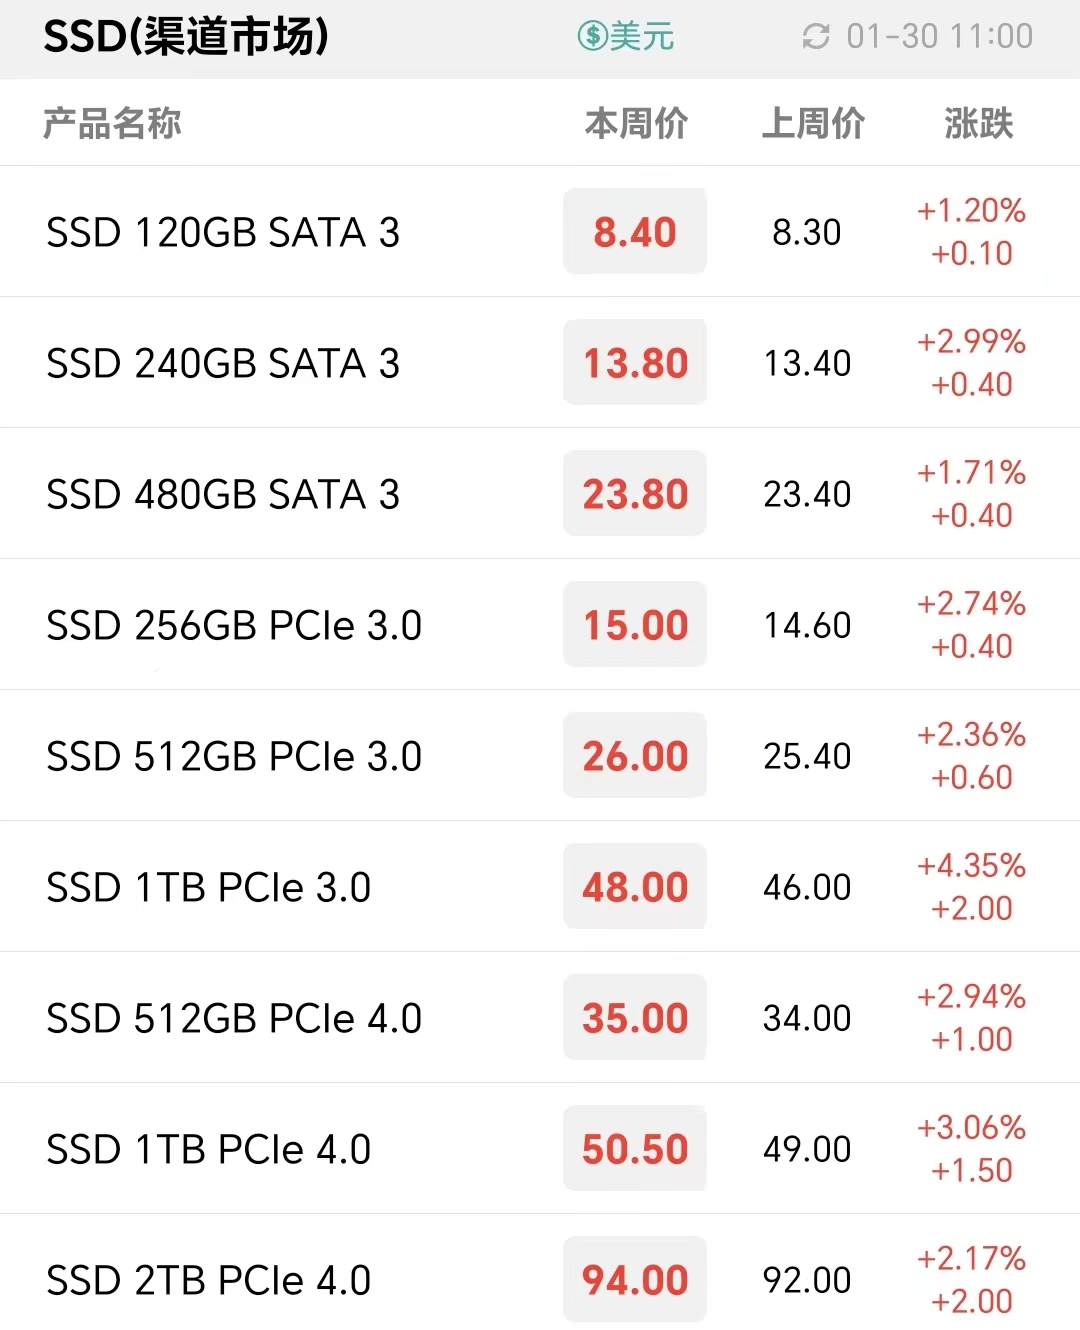
由于原厂持续控货拉涨,在备货淡季中渠道行情缓慢上行,本周渠道SSD和内存价格小幅上涨。
渠道市场SSD最新报价
渠道市场内存条最新报价

基于一季度涨价行情的确立,近期行业市场仍存在备货需求,加上资源成本日渐走高,带动本周行业PCIe SSD价格上涨。
行业市场SSD最新报价

行业市场内存条最新报价

卡和U盘市场,本周32GB闪存卡价格报涨,其他产品价格暂维持不变,等待年后市场需求启动。
嵌入式方面,上游原厂成品端涨价形势确定,现货FLASH和LPDDR供应趋紧,嵌入式价格持续攀升。
eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价

uMCP最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格