


12月存储现货市场活跃度有限,本周存储成品端涨幅放缓,渠道行情仍在持续倒挂,市场整体在陆续交货及年底结算中,等待新一轮备货需求的出现。
由于目前NAND Wafer资源价格高昂,推涨部分嵌入式及行业产品价格,而靠近零售端的渠道市场需要时间消化库存,存储现货行情整体倒挂加剧,市场购买力偏弱。在倒挂行情和时节因素的影响下,短期内市场对存储涨价接受度不足。近期存储成品端涨幅有所放缓,部分原厂也放缓了NAND Wafer涨价节奏,市场需要时间消耗库存并观望实际需求的改善。
而中长期来看,明年存储价格有进一步上涨的预期。在市场需求复苏缓慢的市况下,存储原厂通过计划性的供应,推动存储价格逐步回升,从而达到尽快盈利的预期目标。如近日西部数据涨价通知函中称明年NAND进一步涨价,并预警计划外的订单需求交货时间延长。现阶段存储行情整体保持平稳运行,耐心等待新变量的出现。
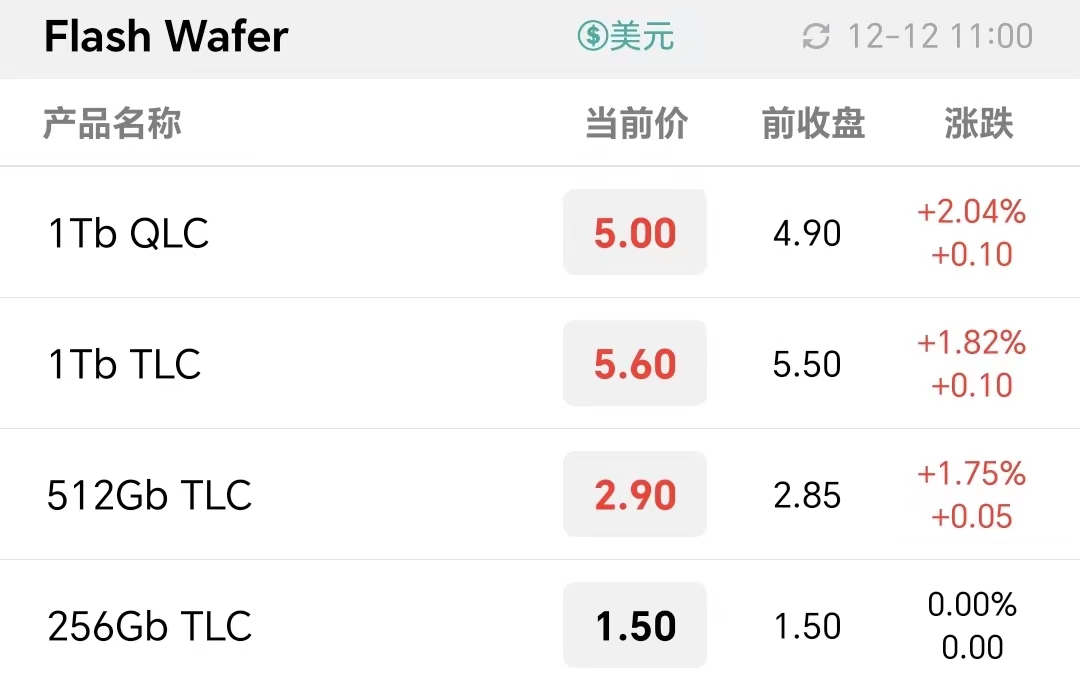
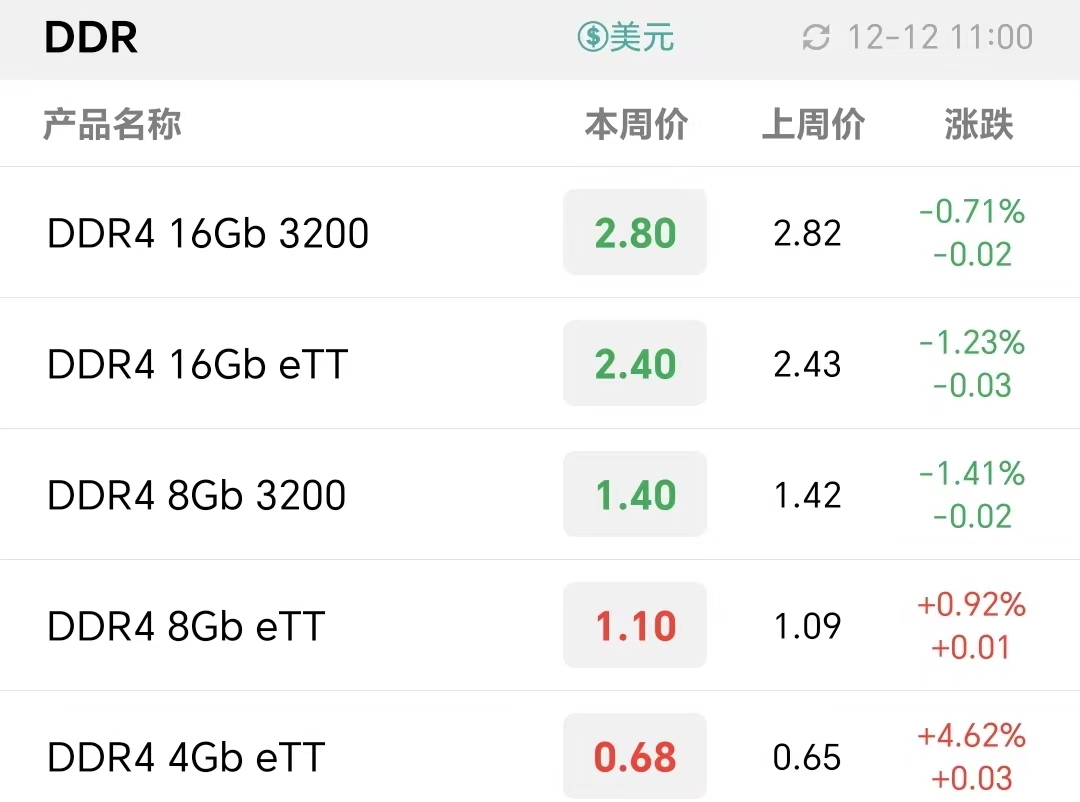
本周NAND Flash Wafer价格小幅上调,1Tb QLC/1Tb TLC/512Gb TLC/256Gb TLC NAND Flash Wafer价格分别涨至5.00/5.60/2.90/1.50美元。DDR4资源涨跌不一,DDR4 16Gb 3200/16Gb eTT/8Gb 3200/8Gb eTT/4Gb eTT价格分别为2.80/2.40/1.40/1.10/0.68美元。
Flash Wafer最新报价
DDR最新报价
渠道市场方面,倒挂行情仍在持续,需求未见明显变化,渠道市场短期仍处于库存去化的阶段,本周渠道SSD及内存价格平稳。
渠道市场SSD最新报价

渠道市场内存条最新报价

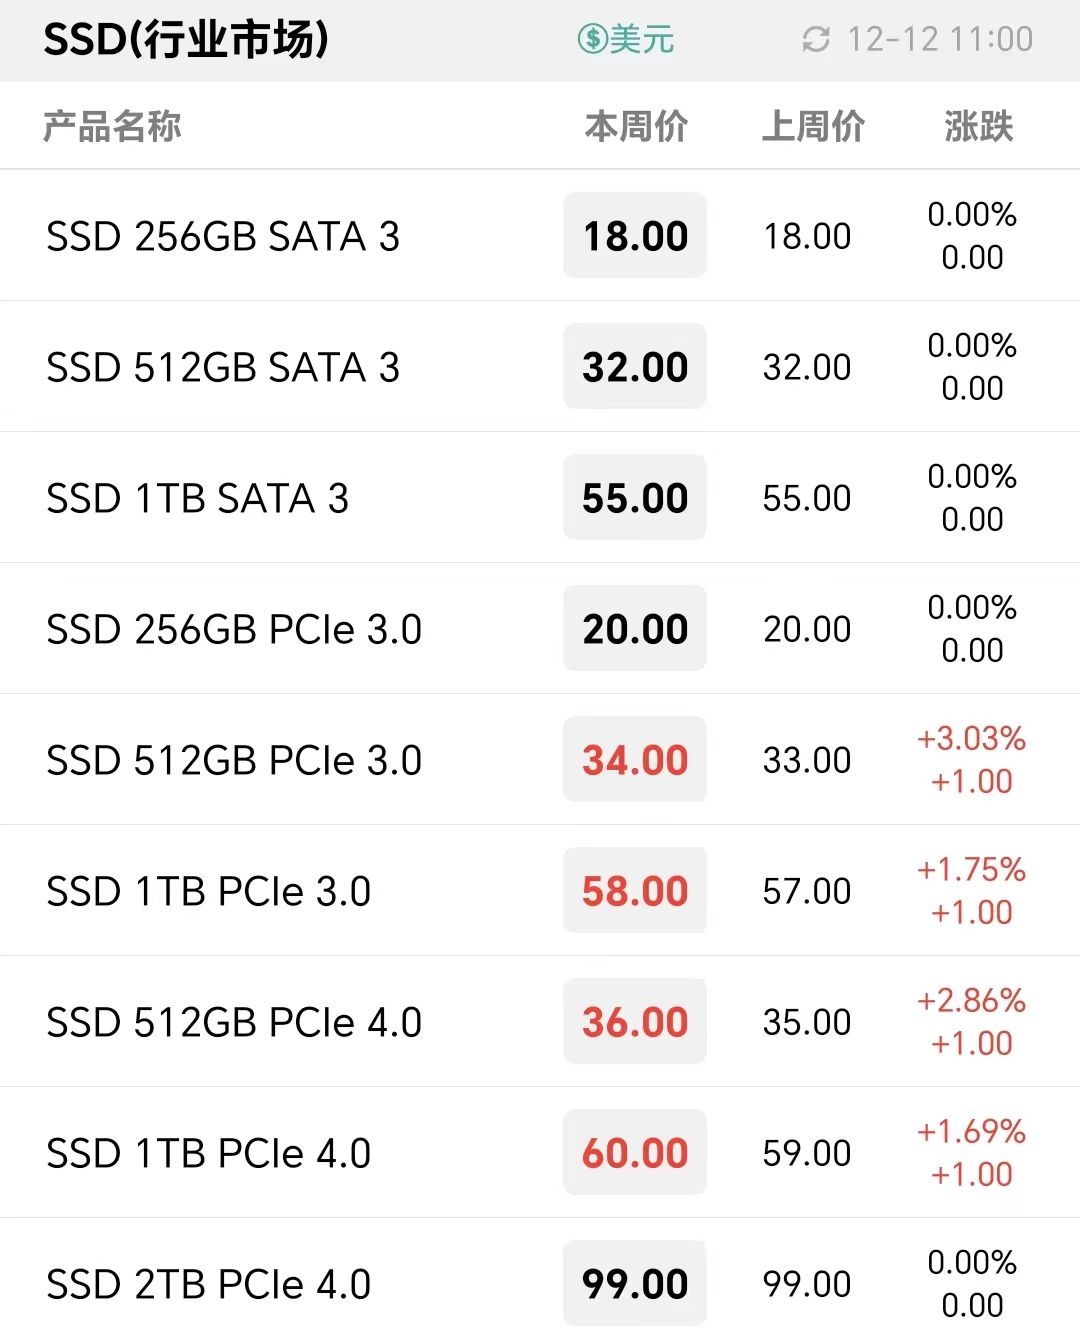
行业市场方面,good die资源成本高昂,部分高容量SSD价格小幅上调,整体涨幅有所放缓,行业内存价格稳定。
行业市场SSD最新报价
行业市场内存条最新报价

卡和U盘市场,部分价格略有上调,近期终端客户需求一般,行情出现倒挂,市场购买力弱,等待新一轮备货需求。
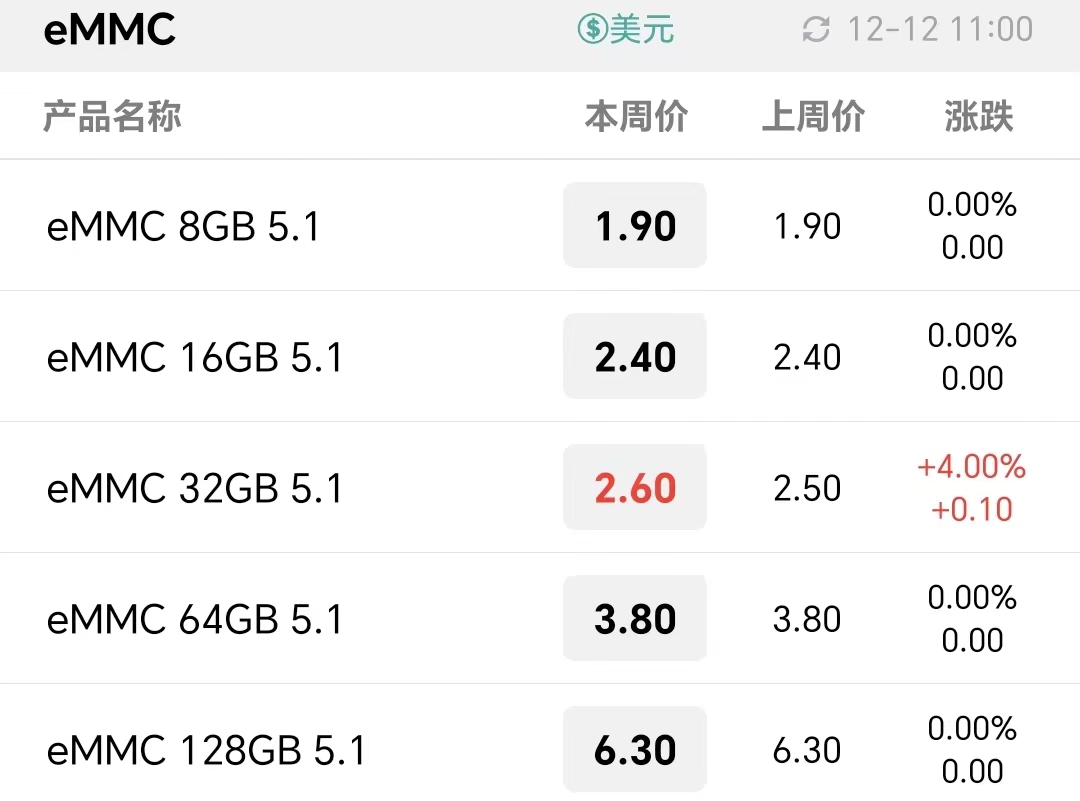
本周嵌入式价格整体变动不大,部分eMMC、UFS价格小幅随市上调。
eMMC最新报价
eMCP最新报价

LPDDR最新报价

UFS最新报价

uMCP最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格