


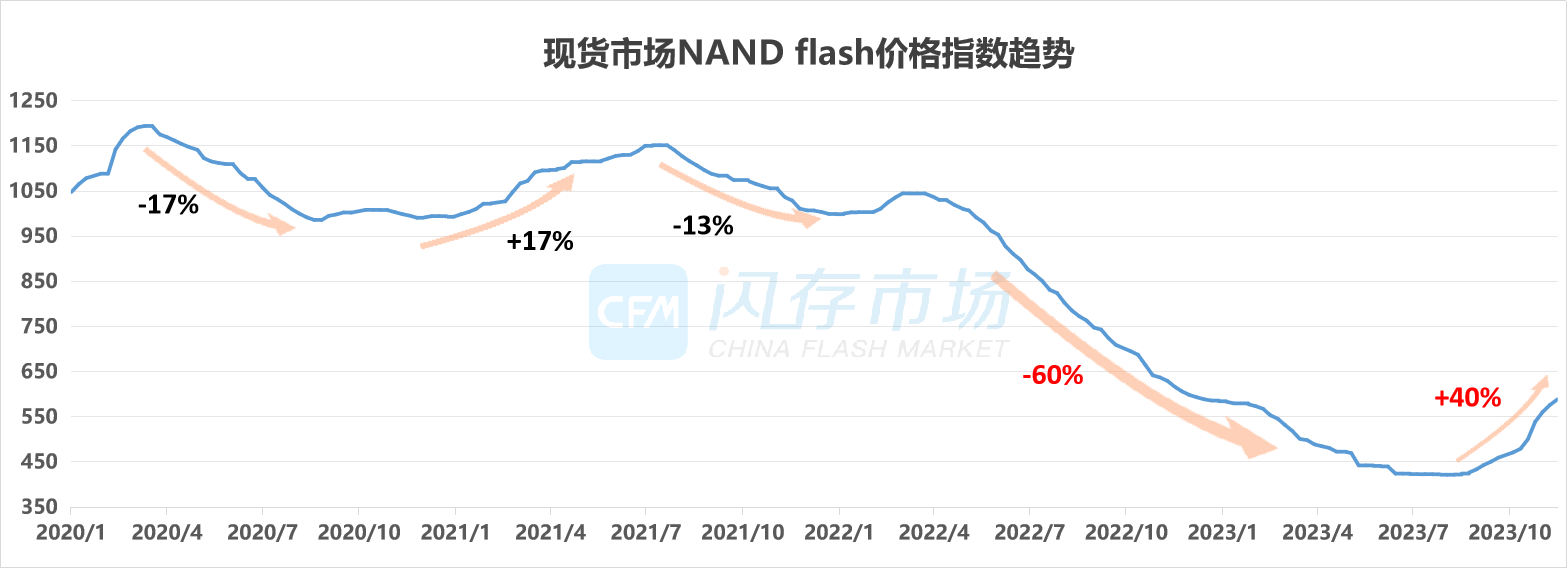
不知不觉,2023已近尾声,跌跌不休的存储行情终在四季度上演强势“翻盘”,尽管此前终端客户对涨价早有预期,但是此番涨幅之大仍超出预料。根据CFM闪存市场数据,自10月份以来,现货市场NAND Flash价格指数涨幅已达40%。
数据来源:CFM闪存市场
四季度合约市场价格同样呈现大幅上扬,具体涨幅CFM闪存市场已在《2023年Q3全球存储市场报告与Q4展望》报告中详细说明。

数据来源:CFM闪存市场
从终端消费者角度来看,此番行情上涨折射到固态硬盘价格走势上,带来最直观感受莫过于各大电商平台上存储产品普遍涨价。这波涨价行情会持续多久?市场现在尚无定论,但短期来看对年底希望采购基于3D NAND闪存颗粒的固态硬盘的企业或经销商来说,价格上涨带来的压力势必会对采购决策带来一定影响。
巨额亏损下,扭转财报是各大存储原厂重中之重,减产、控货多管齐下强势拉涨存储!
今年对于各大原厂来讲可谓挑战重重,根据CFM闪存市场统计,三星、SK海力士、美光、铠侠和西部数据五家原厂合计亏损,从Q1亏损100亿美元收敛至Q2亏损85亿美元再到Q3亏损65亿美元,累计亏损250亿美元,压力之大可想而知。
另一方面,SK海力士三季度尽管整体仍陷亏损,但其DRAM业务已经率先扭亏为盈,美光也于近日提升9-11月营收预估,并预计在2024年上半年即实现扭亏为盈。整体来看,DRAM业务有望率先实现盈利,而NAND业务则仍深陷亏损,快速扭转盈利表现的压力也更加迫切。由此可见,原厂扭转财报、增加获利的急迫与重要程度已经远超抢夺市占,成为当前所有决策制定的重中之重。
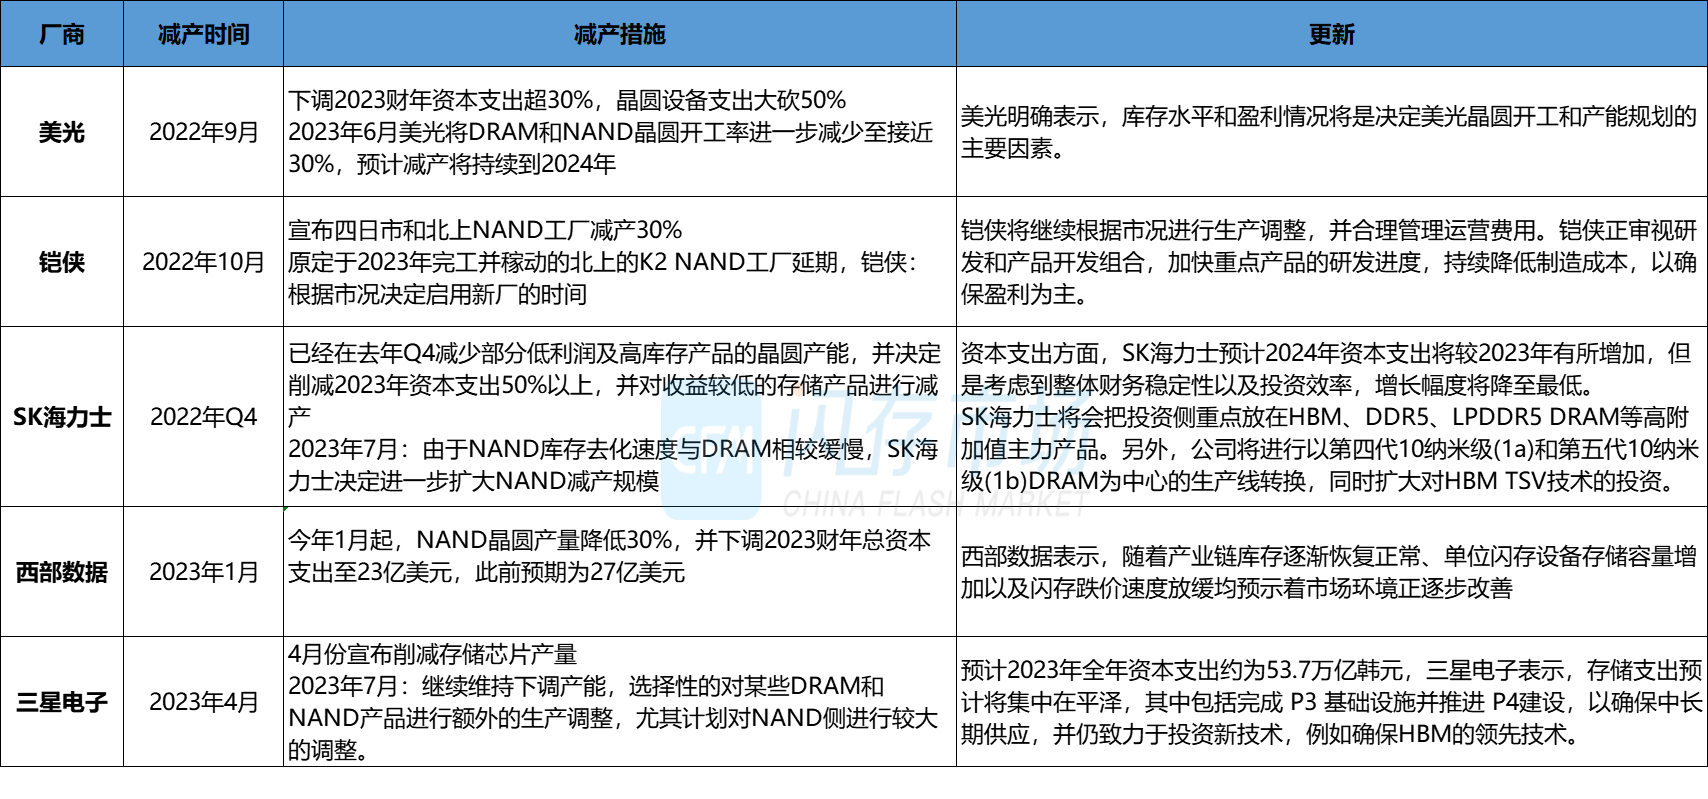
减产、控制产能释出则是实现业绩扭转的最快手段,据CFM闪存市场统计,各大原厂NAND Flash减产幅度在30%-50%,尤其是产能占比较大的成熟制程产品,且对明年的资本支出和产能释出也都持谨慎态度,仍需根据库存水位及盈利情况灵活调整。
从上述NAND Flash现货市场价格指数趋势图可以看出,此番下行周期是近年来持续时间最长、跌幅最大的一次,也给各大原厂带来了史无前例的经营压力。所谓物极必反,正是如此高压下,竞争激烈的存储原厂才步调一致,强势减产拉涨价格,其决心之大可见压力之重。
尽管四季度原厂通过控货、惜售强势拉涨NAND Flash价格,但是由于此前跌幅过深,加上减产导致成本压力更大,目前的产品价格仍未达到盈亏平衡线,由此可见,原厂未来仍将致力于改善获利,价格继续上涨势在必行,只是涨幅快慢仍需根据各应用市场情况而定。
三大应用市场下半年环比回温,但存储价格下跌也加速终端设备平均容量的增长,带来存储“甜蜜点效应”
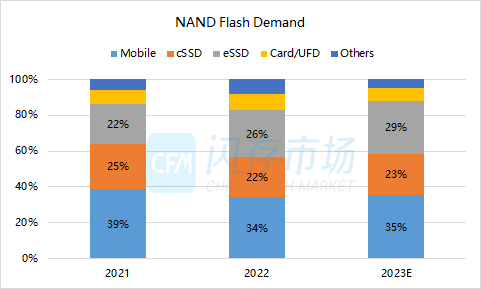
再看存储产能出海口,根据CFM闪存市场数据,2023年企业级/服务器为主要应用领域的eSSD消耗了全球约29%的NAND Flash产能;以智能手机应用为主的Mobile产品消耗了约35%产能;以PC应用为主的cSSD消耗了全球约23%的产能。
数据来源:CFM闪存市场
那么目前这三大应用市场库存和需求情况如何呢?
· 企业级/服务器
今年服务器市场持续调整库存,全球大型云服务商削减资本支出,北美服务器市场需求冷清。国内部分互联网企业收缩公有云业务,公有云扩张逐渐转由通讯运营商主导,但今年运营商招标延迟并下调数量,互联网企业和通讯运营商相关采购需求有所降温。
即便服务器需求呈现萎缩之势,但是环比来看,四季度以来部分国内互联网厂商需求开始回温,加上供需两端对当前存储价格已处底部达成共识,一定程度上带来备货需求。
整体而言,服务器市场热度回暖仍需时日,但是在持续性AI投入以及通用型服务器投资恢复情况下,预计明年服务器整体出货量将有所回升。
· Mobile
在三大应用市场中,现阶段手机需求较为明朗,全球手机销量环比回暖,在华为强势归来以及国内手机容量配置提升的影响下,中国市场手机也得到提振。从各大手机品牌厂商的FCST来看,2024年的销量预期较2023年微幅增长,CFM闪存市场预计2023年全球智能手机出货量为11.5亿部,为近几年的最低点,但2024年将有望恢复增长至12亿部。
尽管智能手机出货量在今年依然低迷,但单机容量增长之势并未被打破,随着2022年下半年到2023年上半年存储价格的迅速下跌,依然加速了手机平均容量的大幅提升,据统计,今年国内智能手机单机容量相比去年增长近30%。
· PC
今年以来,PC市场环比需求逐步改善,渠道库存回归正常水位,在新处理器平台以及Windows更新的带动下,明年将会迎来一定的换机需求,预计2024年PC出货量将由2023年的下跌14%恢复至增长8%。不过大容量SSD需求的快速增长以及DDR5的导入,也令PC平均存储容量持续提升。

数据来源:CFM闪存市场
结语
在宏观经济挑战加剧、产业发展不确定性增强的大背景下,无论终端消费者还是企业级用户都开始压缩开支及投资,从上游供应端来看,经过以价换量的激烈厮杀之后,并没有等来市场恢复,业绩及盈利压力日益加大,而不得不“断臂”减产以扭转财报,由此可见原厂压力之大与决心之强。
在当前存储价格已经跌破原厂底线的情况下,行情发展已与实际需求无关,尽管四季度开始拉涨但仍未达到盈亏平衡点,后续价格将可能在供需两端的拉扯中逐步上升。
整体而言,从当前存储产业供、需双方情况分析,当前价位仍在底部区间,但也不排除下游个别渠道商为刺激出货增加现金流小幅降价,但不会改变整体行情上扬的趋势。对于消费者而言,由于每个人对存储产品需求的情况不同,相信每个人心中也有一套评判标准,纵观行情走势,如果确实有年底购买固态硬盘的需求,不妨把握每一次促销机会,不过度纠结于价格的涨跌,可根据自己预算选购理想的存储产品。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格