


随着国内双十一收官,除部分终端有超预期的销售表现,多数终端及存储产品相对平淡,务实的消费者以刚需为主,整体消费需求复苏乏力。而从宏观数据来看,国内7月CPI出现两年半以来的首次负增长,8月转涨9月持平,而10月正逢黄金消费周但CPI再度转负,国内再陷通缩阴影,显示内需复苏充满着重重挑战。
不过,对于供应高度集中的存储行业而言,存储涨价由亏无可亏的供应端发起,原厂通过大幅减产并严控供应,以人为方式来动态调节存储供需平衡,NAND的强势涨价已然脱离需求因素。但即便NAND连番涨价,原厂仍面对着NAND业务短期无法扭亏为盈的困境,而持续减产将抬高设备计提的固定成本。从NAND盈利角度来看,原厂控制存储供应并强势涨价是大势所趋,现货市场NAND供应趋紧、价格缓涨的市况在一段时间里或成为常态。
相较于NAND行情而言,DRAM行情短期则出现些变数。传统服务器作为消耗DDR4的重要应用,目前仍处于库存调整阶段,同时AI为主的需求带动新平台渗透率提升,DRAM需求正从DDR4加速切到DDR5。而原厂正积极削减DDR4产能转投利润更充足的DDR5,未来存在一定的供需缺口,但短期来看现货DDR4供需仍面临不确定性。近期现货NAND和DRAM行情出现明显分化,部分品牌DDR4内存价格出现松动,本周DDR4 8Gb 3200/eTT及渠道DDR4内存条价格下调,DRAM行情短期呈现小幅调整的整固状态。
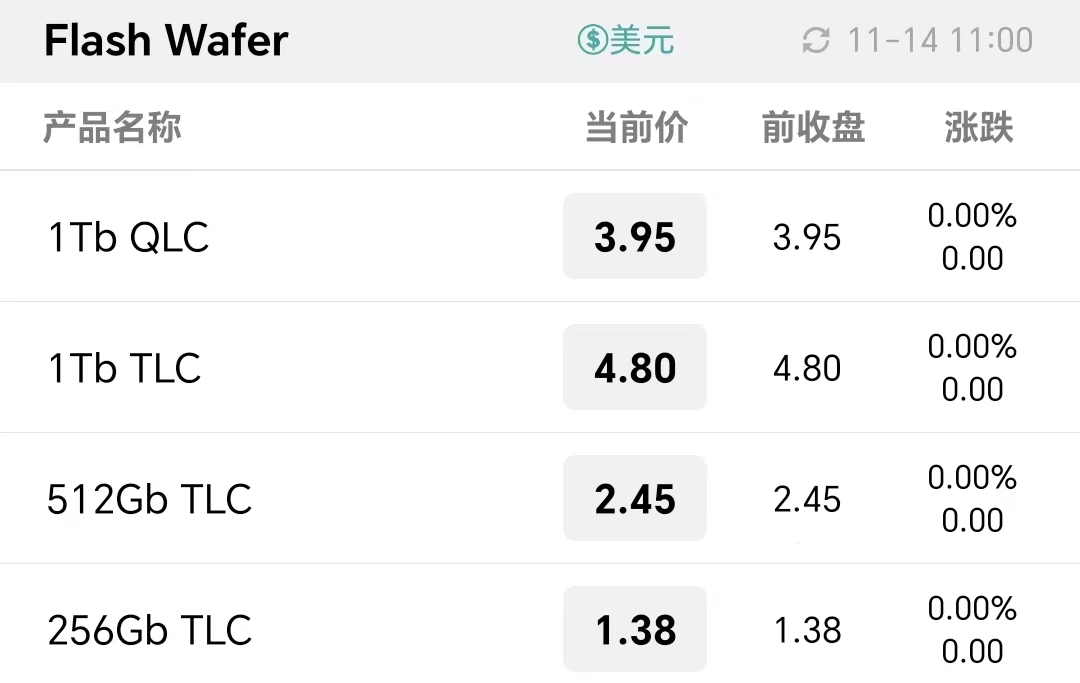
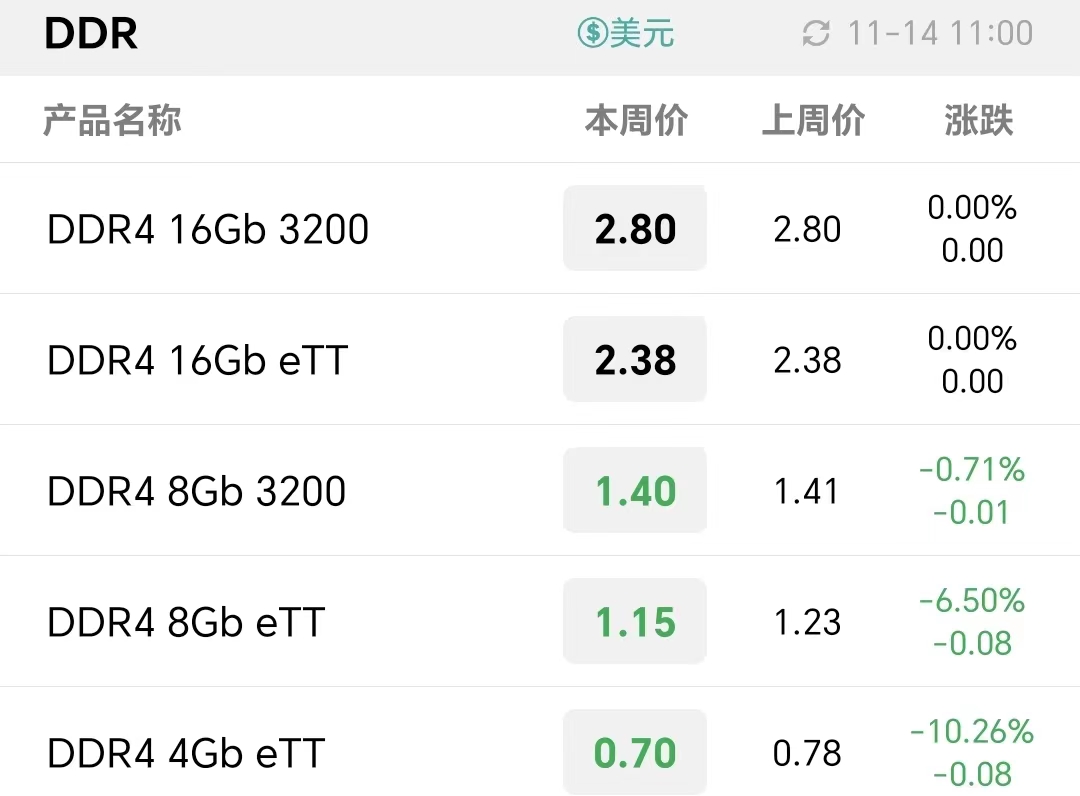
本周NAND Flash Wafer价格继续上调,1Tb QLC/1Tb TLC/512Gb TLC/256Gb TLC NAND Flash Wafer价格分别涨至3.95/4.80/2.45/1.38美元。本周DDR4 16Gb价格持平,DDR4 8Gb及4Gb价格下调,DDR4 16Gb 3200/16Gb eTT/8Gb 3200/8Gb eTT/4Gb eTT价格分别为2.80/2.38/1.40/1.15/0.70美元。
Flash Wafer最新报价
DDR最新报价
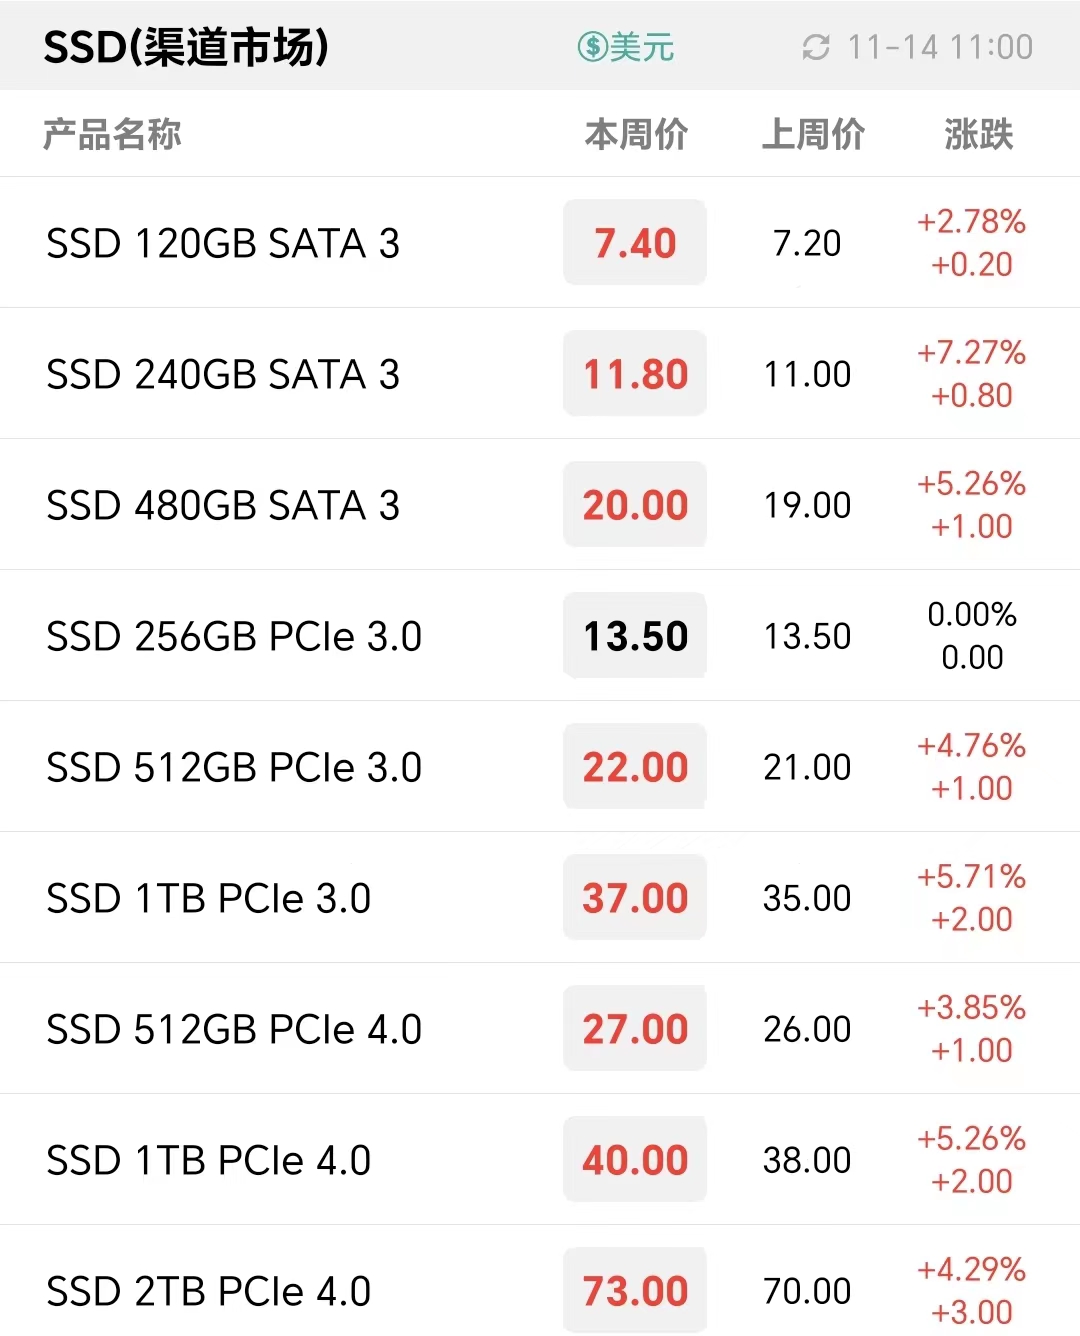
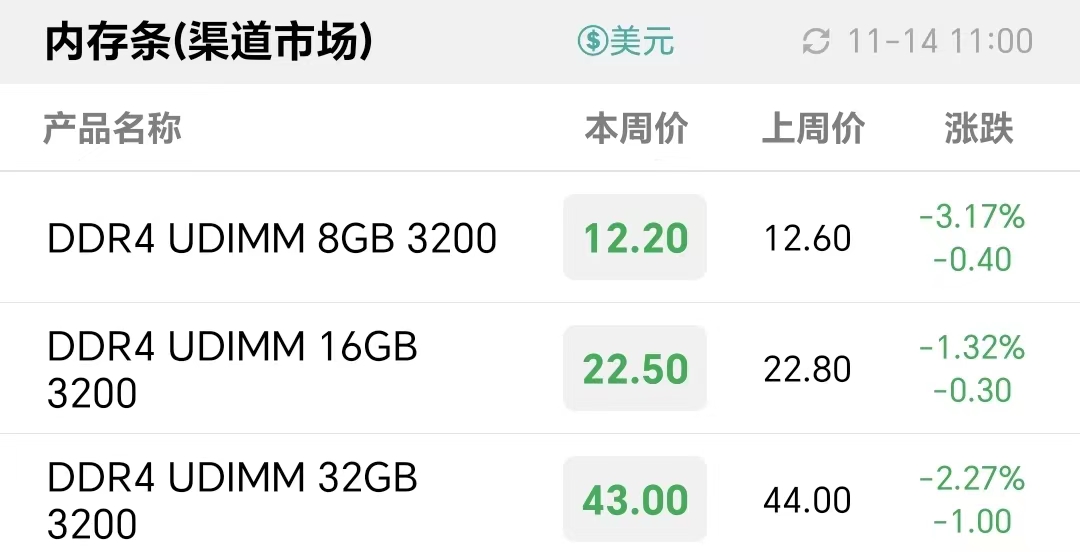
渠道市场方面,市场整体需求较为平淡,但由于NAND资源供应有限并继续涨价,本周渠道SSD价格上调,而部分品牌内存价格小幅调整,本周渠道内存条价格下调。
渠道市场SSD最新报价
渠道市场内存条最新报价
行业市场方面,由于NAND资源价格一路上扬,有实际需求的客户不得不接受涨价,但市场整体观望氛围浓厚,本周上调部分行业SATA SSD价格,其他价格维持不变。
行业市场SSD最新报价

行业市场内存条最新报价

卡和U盘方面,市场需求疲软,但由于NAND资源紧缺涨价,卡和U盘价格仍在上行,市场整体成交量较少。
本周现货嵌入式市场出现些杂音,令有备货需求的客户转为观望态度,但由于嵌入式NAND供需更为吃紧,加上原厂主导NAND供应并持有更强的定价权,现货嵌入式价格盘整后继续上调的可能性更大。本周嵌入式价格基本维持不变,部分eMMC价格跟进市场小幅上调。
eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价

uMCP最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格