


随着需求市场的持续恶化,尽管bit shipment在季节性效应的带动下有所增长,但抵挡不住DRAM和NAND Flash的平均价格在四季度扩大跌幅的负面影响,导致存储市场规模连续两个季度下跌。
据CFM闪存市场数据显示,2022年四季度全球NAND Flash市场规模环比下跌24%至104.98亿美元,DRAM市场规模环比下跌32%至121.55亿美元;整体四季度存储市场规模为226.53亿美元,环比下跌28%,同比下跌47%。
从全年来看,CFM闪存市场数据显示,2022年全球存储市场规模为1391.87亿美元,同比下跌15%,结束连续两年的双位数增长;其中NAND Flash市场规模为601.26亿美元,同比下跌11%,DRAM市场规模为790.61亿美元,同比下跌17%。
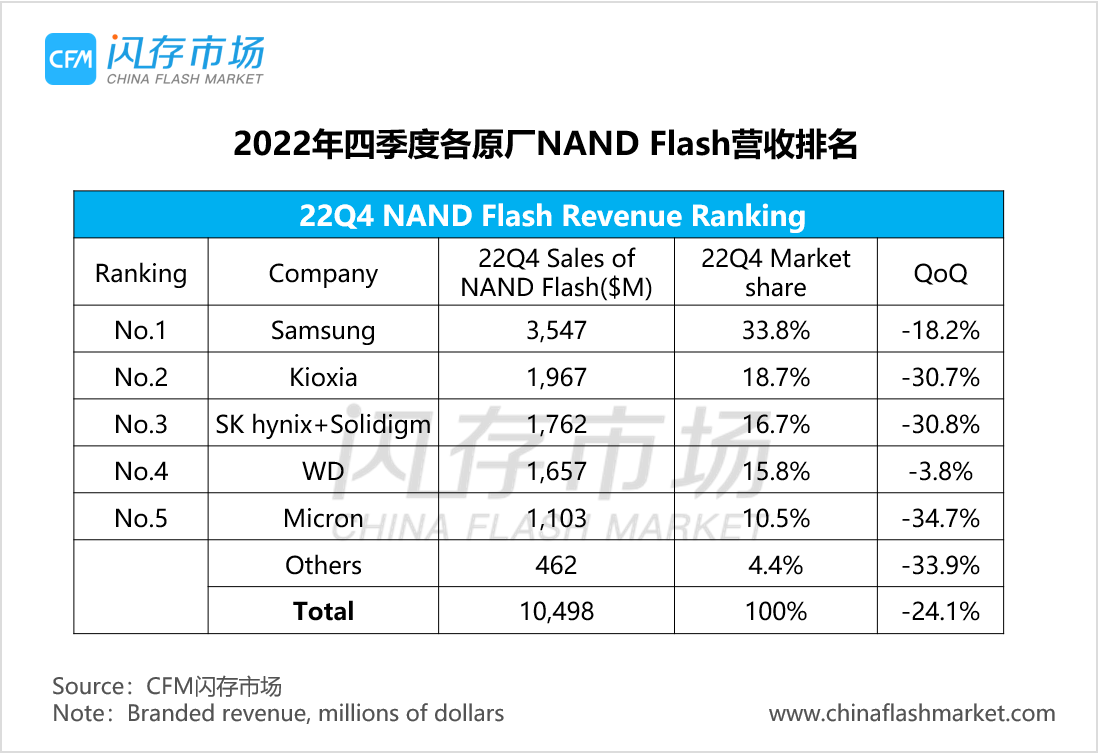
四季度全球NAND Flash市场规模104.98亿美元,环比减少24%,同比减少43%
三星四季度的NAND Flash销售收入达35.47亿美元,环比减少18.2%,市场份额为33.8%。四季度三星的NAND Flash Bit出货量环比增长超过10%,NAND Flash ASP下降25%以上。
铠侠在四季度的NAND Flash收入为19.67亿美元,环比减少30.7%。铠侠Flash Bit出货量环比下滑约15%,以美元计价的ASP环比下跌20%,强势美元对ASP的影响超过以日元计价的ASP跌幅。
SK海力士(包括Solidigm)四季度NAND Flash收入17.62亿美元,环比减少30.8%。NAND出货量环比高个位数百分比增长,NAND ASP下滑超过30%。
西部数据四季度NAND Flash业务收入为16.57亿美元,环比下跌3.8%,消费类业务环比回升,带动Bit出货量环比增长20%,平均单价环比下降20%。
美光四季度NAND Flash营收11.03亿美元,环比下滑34.7%,NAND Bit出货量环比减少15%,NAND ASP下降20%以上。(注:因美光财报统计月不同,此处为9-11月业绩。)

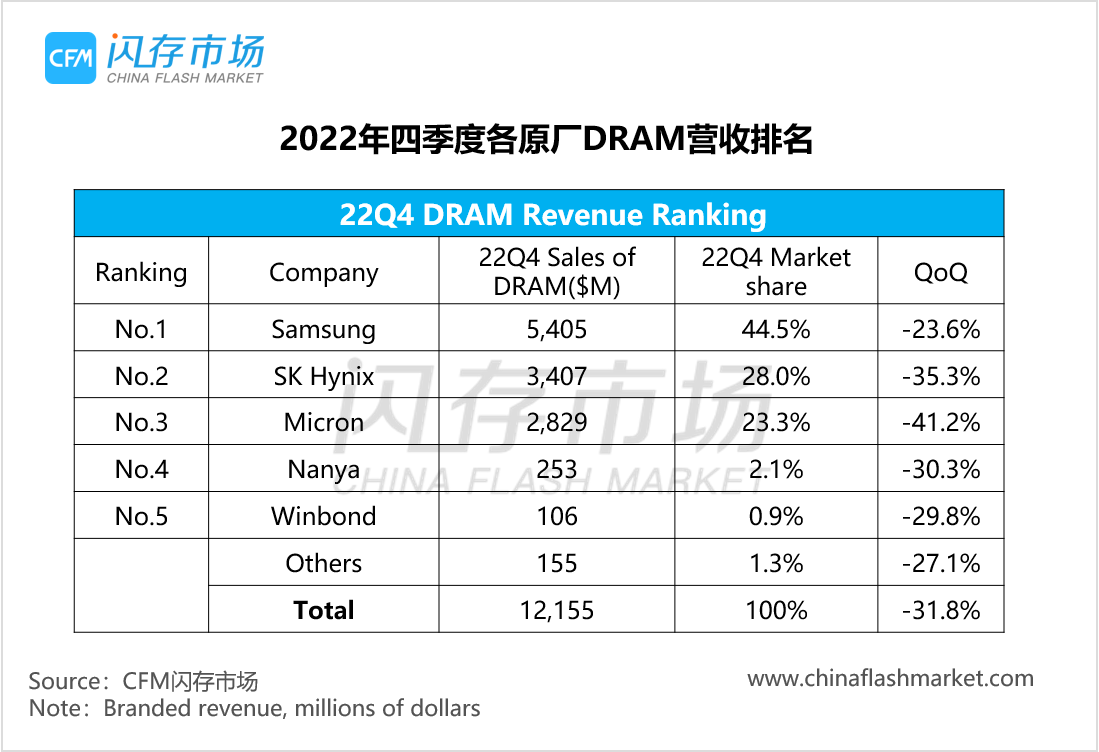
四季度全球DRAM市场规模121.55亿美元,环比减少32%,同比减少51%
三星四季度DRAM销售收入达54.05亿美元,环比减少23.6%,市场份额为44.5%。DRAM Bit出货量环比高个位数增长,ASP环比下跌超30%。
SK海力士四季度DRAM收入达34.07亿美元,环比减少35.3%,DRAM出货量环比持平,ASP下跌超30%。
美光四季度DRAM收入为28.29亿美元,环比下跌41.2%, DRAM Bit出货量环比下降约25%,DRAM ASP环比减少20%以上。
南亚科技四季度DRAM收入环比减少30.3%至2.53亿美元,华邦电子四季度DRAM收入环比减少29.8%至1.06亿美元。
以智能手机、PC为主的消费需求持续疲软,同时数据中心服务器也在面临剧烈的库存调整,使得数据中心和企业级SSD的需求正在急剧减弱,导致各大存储原厂四季度存储收入大幅下滑,同时除三星外,各大原厂在四季度都遭遇利润亏损,而三星也仅仅只能勉强维持住存储部门的盈利。
在存储供需严重失衡的市况下,各原厂纷纷紧急制动、减少产能,以求减少供应,延缓价格的下跌,但需求端的实质性回暖还存在极大的不确定性。那么,各原厂对今年的存储市场有着怎样的看法,以及有何动作和规划来应对不确定性?
敬请关注3月23日在深圳宝安前海JW万豪酒店举办的中国闪存市场峰会CFMS2023,齐聚三星、美光、铠侠、Solidigm、长江存储等重要原厂代表发表演讲,将就市场变化和技术革新与大家展开充分的讨论。


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格