


疫情三年,半导体产业链市况由最初的全面缺芯发展为结构性供需失衡,目前已经演变为全面供过于求。在此期间,存储行情也随之跌宕起伏。
来到去年下半年,全球宏观经济在一系列“黑天鹅”事件冲击下萎靡不振,终端需求难以对行情发展形成有力支撑,存储产品价格走势可谓“一泻千里”,CFM闪存市场数据显示,NAND和DRAM现货市场价格指数跌幅均已经超过50%。
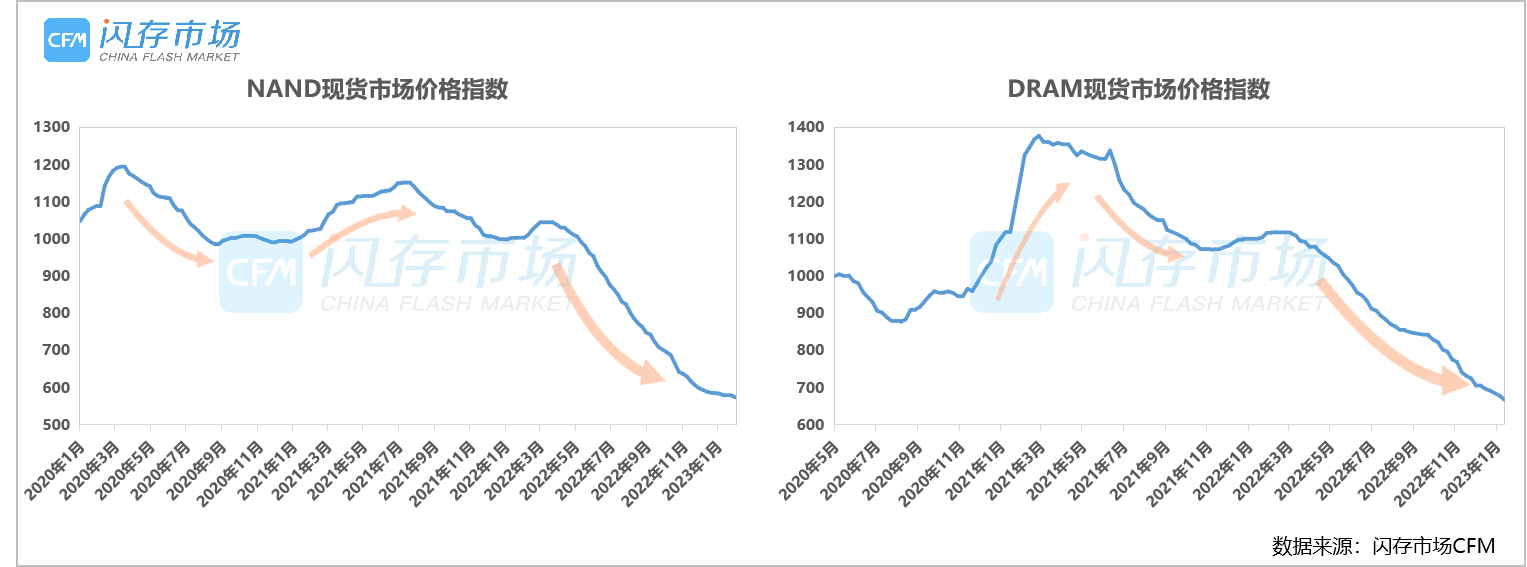
存储厂商营收大幅下滑甚至陷入亏损泥潭,本轮行情下探空间已经十分有限,市场在“磨底”中艰难前行
在渠道现货市场,“倒挂”行情已经绵延了将近一年之久,在“买涨不买跌”心态下,市场并没有因产品降价有所起色,跌价行情一直延续至今。业内人士反馈,很多厂商制造成本倒挂问题十分严重。如此“卖一单亏一单”困境之下,存储厂商承受力已经逼近极限。
品牌模组厂财报显示,
· 群联电子2022年Q3季度营收145.75 亿新台币,环比减少10.5%,同比减少13%,税后纯益11.92 亿新台币,环比减少34%,同比减少50%;
· 江波龙去年三季度实现营收为17.23亿元,同比减少27.49%,实现归母净利润为-1.61亿元,同比减少160.13%;
· 佰维存储预计2022年实现营业收入约为25亿元至28亿元,同比变动约-4.18%至7.32%; 预计实现归母净利润约6500万元至8000万元,同比变动约-44.24%至-31.37%。
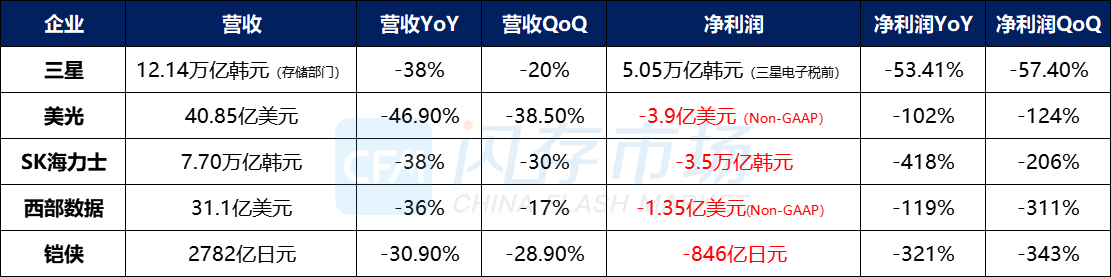
原厂情况也不容乐观,根据最新财报数据,三星、美光、SK海力士、西部数据和铠侠存储业务季度营收均大幅下滑,其中美光、SK海力士、西部数据、铠侠四家原厂则全部陷入亏损状态,行情艰难可见一斑。
来源:CFM闪存市场整理
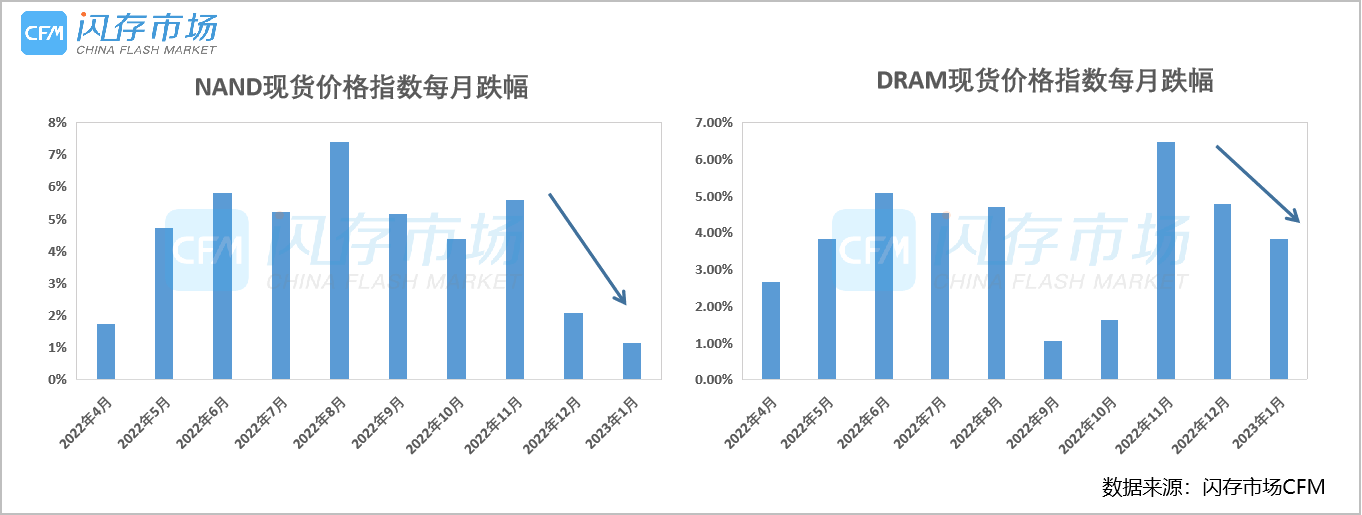
如此压力之下,CFM闪存市场数据显示,进入今年以来,NAND和DRAM现货价格指数跌幅已经明显收窄,尤其是NAND产品。截至目前,业界普遍认为,存储行情下跌空间已经十分有限。即便如此,磨底过程依旧令人煎熬,业界翘首以盼的上升拐点究竟何时形成,是万众期待的关键问题。

原厂减产大招效果显现+下半年需求复苏预期,Q2或“筑底”有望!
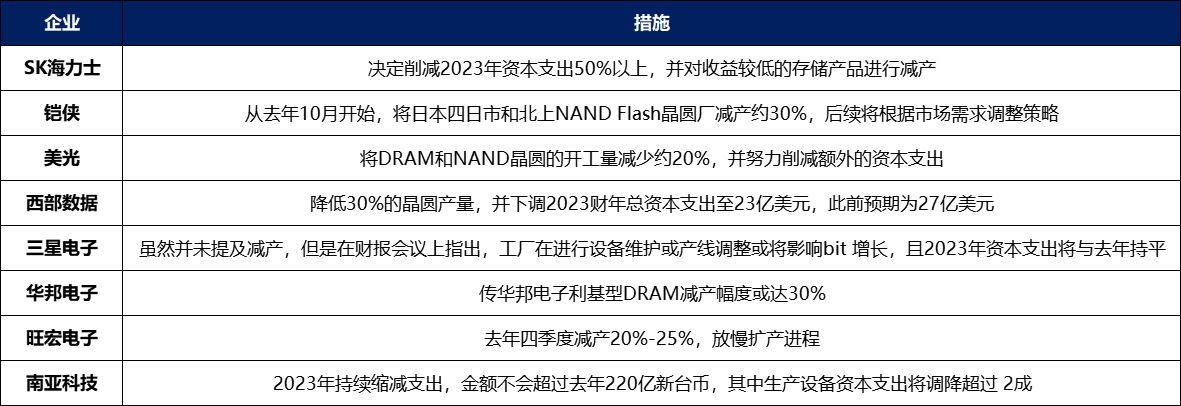
在巨大业绩压力下,各大原厂相继出招,打出减产、降低投资规模的组合拳:
来源:CFM闪存市场整理
然而,数据显示,目前包括原厂、下游终端厂商库存均处于高位水平,去库存依旧是当前的主要课题。

来源:CFM闪存市场整理

来源:CFM闪存市场整理

来源:CFM闪存市场整理
在市场消费尚未完全复苏的情况下,市场预计今年手机、PC出货量将继续下调,根据 Gartner的数据,2023 年全球设备总出货量(个人电脑、平板电脑和手机)预计将下降 4.4%,降至17亿台,其中PC出货量将下滑6.8%到2.68亿;平板出货量将下滑2.9%到1.33亿台;手机出货量将下滑4%到13.4亿台。在此背景下,市场预计到二季度减产效果将开始显现。
Q2能否筑底,Q3是否有足够的需求支撑尤为重要。众所周知,三季度为传统的消费旺季,海内外假期消费叠加电商促销双重作用,一直是终端厂商销量增长的最佳时机。
宏观层面,今年作为国内疫情放开第一年,在稳经济扩消费的大势下,春节期间消费市场明显回暖,为经济复苏开了好头,无论是餐饮、旅游还是文化娱乐等方面的需求不断释放,消费市场繁荣兴旺,线下实体消费也全面复苏,消费实现了翻倍增长,充分展现了我国的经济韧性。
产业链方面,为了扩大出货量,终端厂商也在努力打造产品亮点吸引消费者,其中存储容量升级就是其中重要一环。近期关注度较高的就是一加最新发布的Ace 2,起售价是2799元,而且起步就是12GB内存、256GB存储,被网友称之为“价格屠夫”,随后Redmi K60全面开启“512GB普及风暴”,用2999元起的价格,就能享受“512GB大存储+2K屏+无线充”的三重旗舰体验。
业内人士表示,目前不仅高端机型在扩大存储容量,中低端机型容量也在增长,8GB+256GB逐渐成为主流,且随着经济逐渐复苏,预计服务器厂商也将恢复采购,带动存储产能消耗。
此外,近期备受关注的人工智能聊天机器人ChatGPT为存储厂商提供了更多商业机会,有消息称,自今年年初以来,受惠于AI技术,三星电子和SK海力士的高带宽存储器 (HBM) 订单一直在激增。
在外界宏观经济趋于好转加上终端设备扩容的驱动下,Q3市场有望迎来反弹,届时存储行情有望走出“V”形走势。
3月23日CFMS2023共聚深圳宝安,话存储未来之路!
在行业有望发生转折之际,存储产业链各环节将如何应对局势变化?3月23日CFMS中国闪存市场峰会诚邀您莅临深圳宝安JW万豪酒店,以“探讨未知,探索未来”为主题共话存储未来之路!
届时现场将有包括原厂、主控、品牌模组、封测等存储产业链核心企业以及手机、PC、服务器、汽车及系统平台厂商现场交流沟通,共同探寻新的市场机遇!


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格