


旺季不旺的三季度步入尾声,由于消费需求迟迟不见起色,供应链库存调整仍在持续发酵。不仅英特尔及AMD双双示警当前PC市场进一步恶化,市场消息还称三季度安卓智能手机终端厂商的砍单动作并未停止。作为半导体行业的“金丝雀”,存储芯片需求遇冷,周期性最强、弹性最大的DRAM市场更是首当其冲。
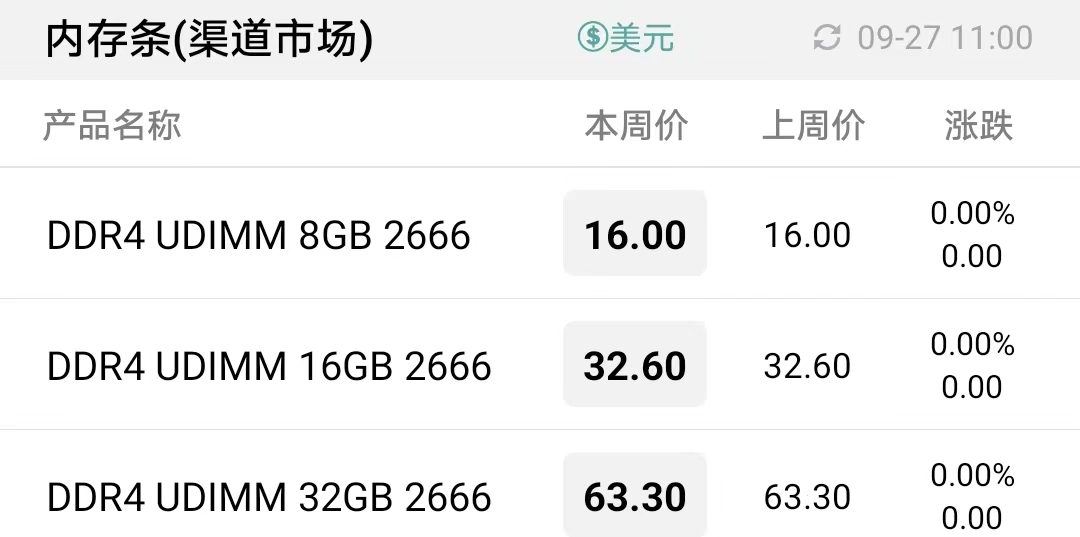
在DRAM市场规模下滑阶段,DDR5的渗透率增长无疑将被寄予厚望,而这离不开全新平台的大力支持。对于性能至上的服务器市场,英特尔下一代Eagle Stream平台延迟至明年放量,属实是“远水救不了近火”,而消费市场仅支持DDR5的AM5平台,伴随AMD处理器锐龙7000处理器刚推出,成本再次成为破局关键。DDR5扩产降价成为应用落地的必经之路,通过不断缩小与DDR4的价差,提升DDR5产品的性价比和市场竞争力。本周行情方面,渠道市场的DDR4内存条在汇率影响下,杀价意愿明显降低,全面止跌。
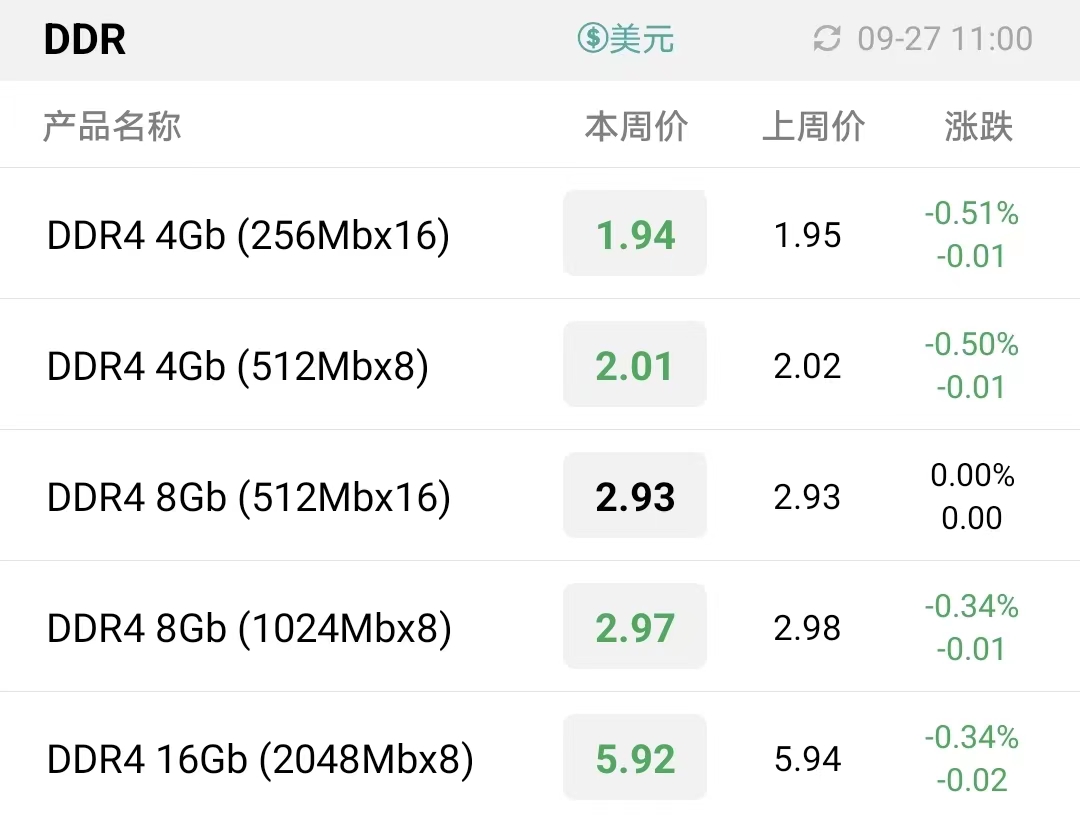
近期部分资金雄厚的下游厂商出现补货动作,开始建立低价库存。本周上游资源整体延续跌势,DDR4 8Gb维持不变,16Gb下调0.02美元,其余规格均降0.01美元。
DDR颗粒最新报价
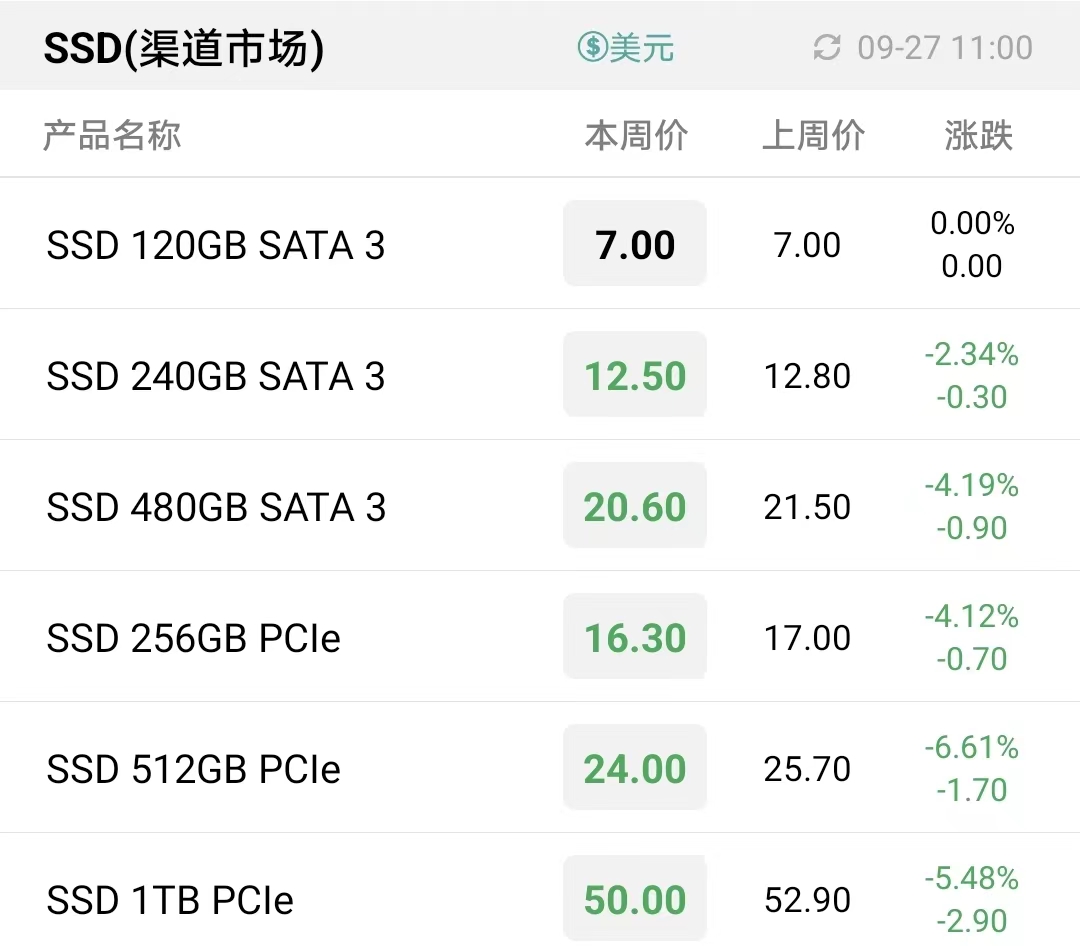
本周渠道市场SSD及内存条行情分化严重,大容量SATA及PCIe SSD跌幅较大,而渠道内存条本周全面止跌,价格及成交趋于稳定。如上周行情所言,近期美联储暴力加息令汇率波动加剧,近一个月以来人民币汇率贬值超4.5%,使得存储芯片进口成本骤升,渠道内存条市场继续以价换量的意愿明显降低。但渠道SSD杀价现象仍没有好转,大容量SATA及PCIe SSD价格加速下滑。
渠道市场SSD最新报价
渠道市场内存条最新报价
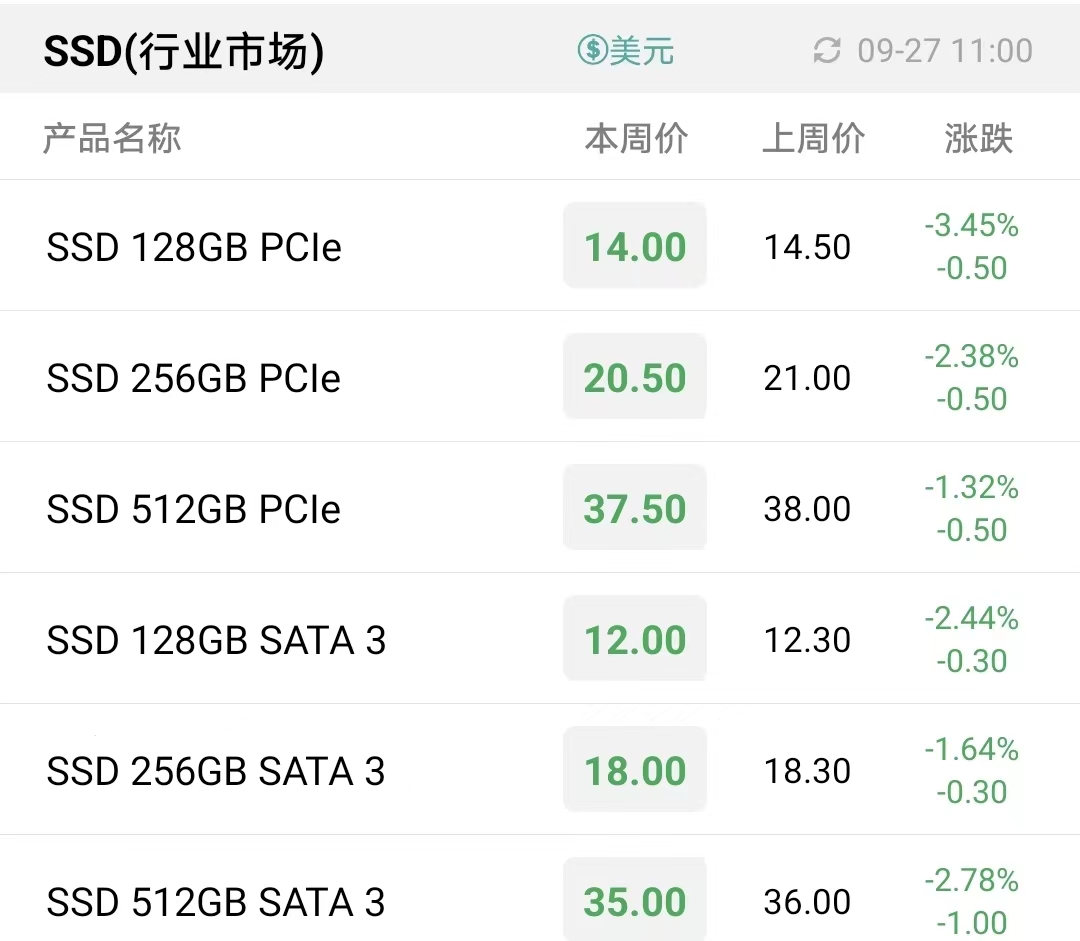
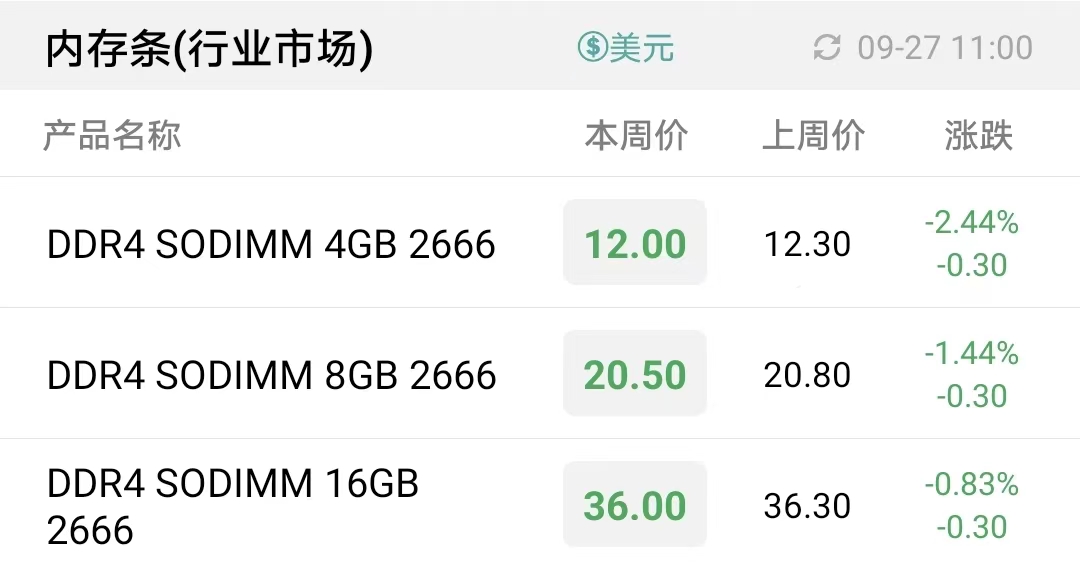
行业市场直面PC产业链去库存的难题,拉货动力疲软,行业SSD及内存条延续下跌趋势。另外,随着三季度步入尾声,细分OPS行业市场成交量明显变少,小容量行业SSD及内存条产品也难逃跌势。
行业市场SSD最新报价
行业市场内存条最新报价
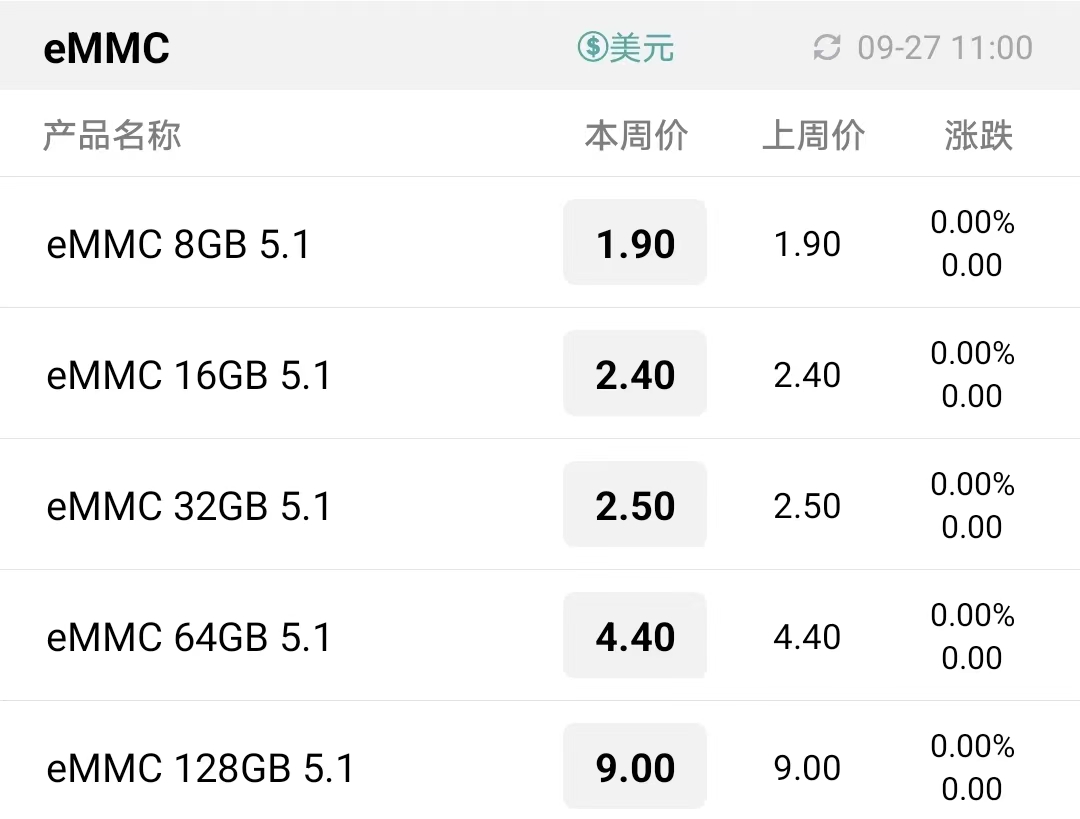
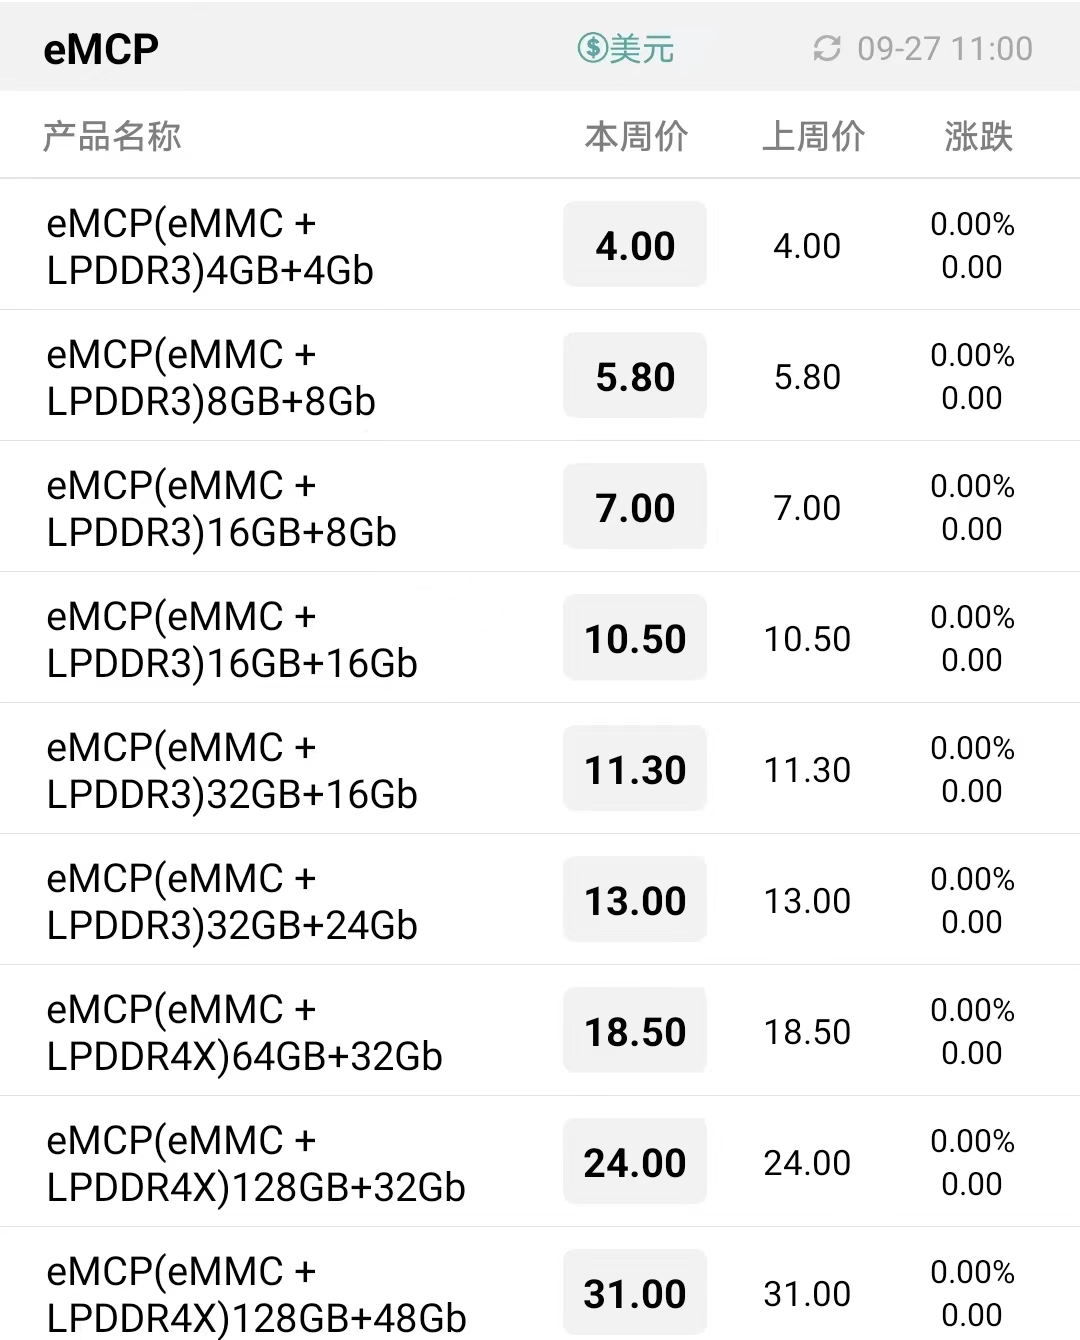
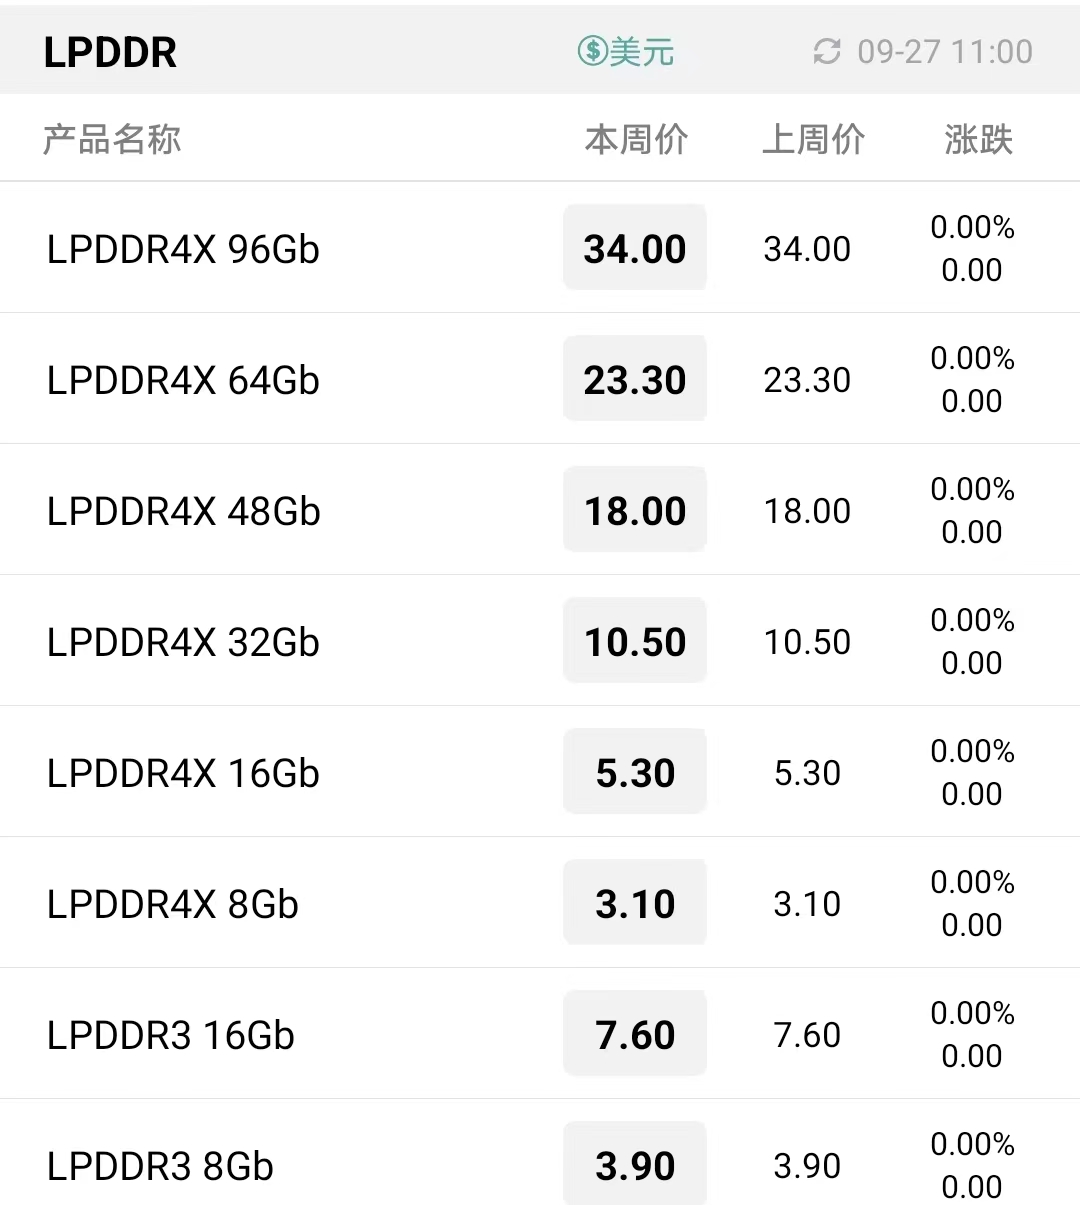
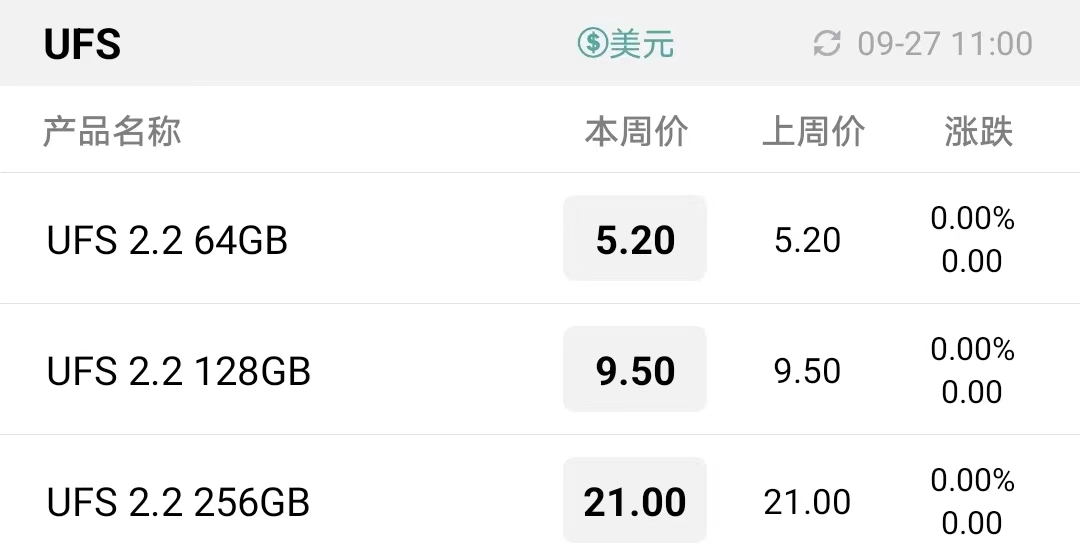
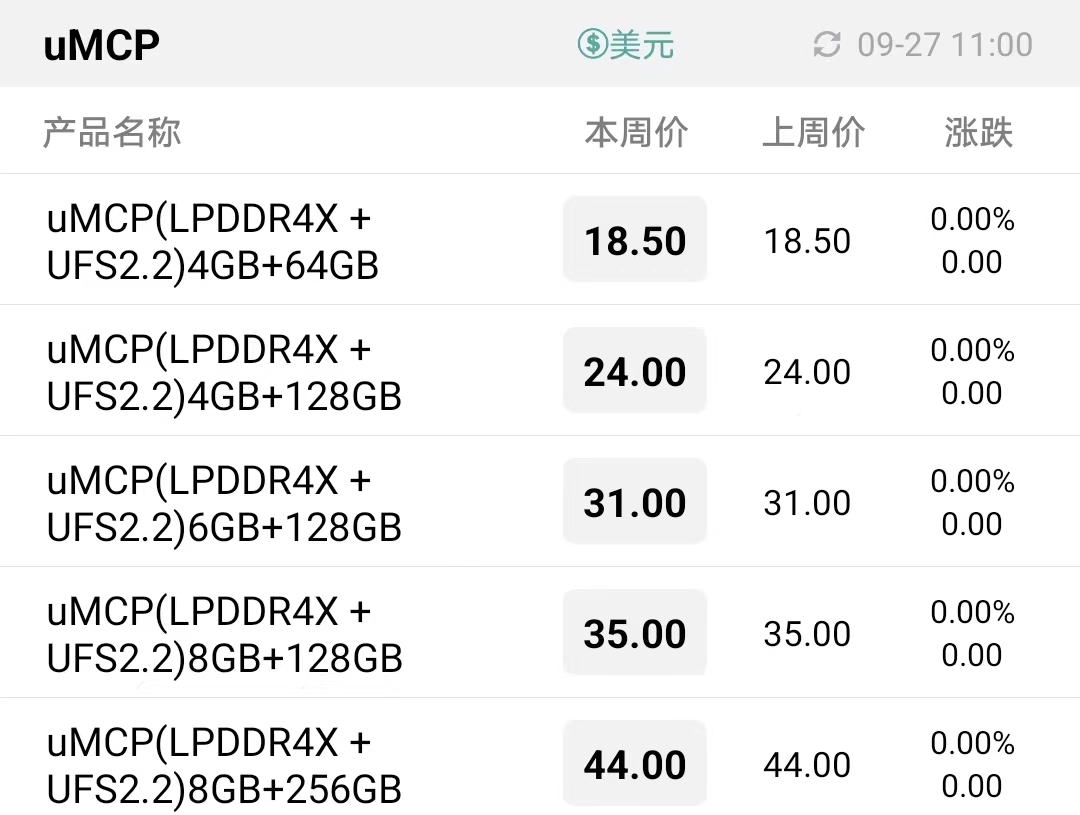
本周嵌入式存储价格维持不变,市场需求平淡。
eMMC最新报价
eMCP最新报价
LPDDR最新报价
UFS最新报价
uMCP最新报价

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格