


二季度以来,消费类市场砍单、下调出货预期等消息早已屡见不鲜,其中以智能手机产业链最为严重,截至目前全球主流手机品牌厂商均下调了今年的出货预期。
PC产业链也不容乐观,宏碁董事长陈俊圣近期表示,个人计算机市场已经翻转为供大于求;天风国际证券分析师郭明錤预估,消费类笔记本电脑订单下调幅度较为明显,若商用笔记本电脑贡献力道因经济衰退减弱,今年恐难达成市场所共识的全球笔记本电脑出货量2.2亿台。
如此需求境况之下,牵动着包含LCD驱动IC、TDDI、MCU、面板显示器以及模拟IC等上游零部件早已出现价格调整。供应链消息称,即便晶圆代工环节,除台积电稳如山外,二线厂商下半年也面临稼动率松动挑战。
在物流运输方面,近期DHL预计2023年港口拥堵会有所缓解,但也不会出现疫情前运费很低的运能过剩局面。加上近期韩国货运工人罢工时间较预期长,业内对物流故障的担忧正在上升。
需求端尚未复苏,本周存储市场继续下调
作为电子产业链的重要组成部分,存储产业链也正在低迷的市场需求中煎熬,经过了近两个月的跌价行情后,存储市场仍未感受到回暖信号,清库存、促流速仍是业内主旋律。
Flash wafer最新报价

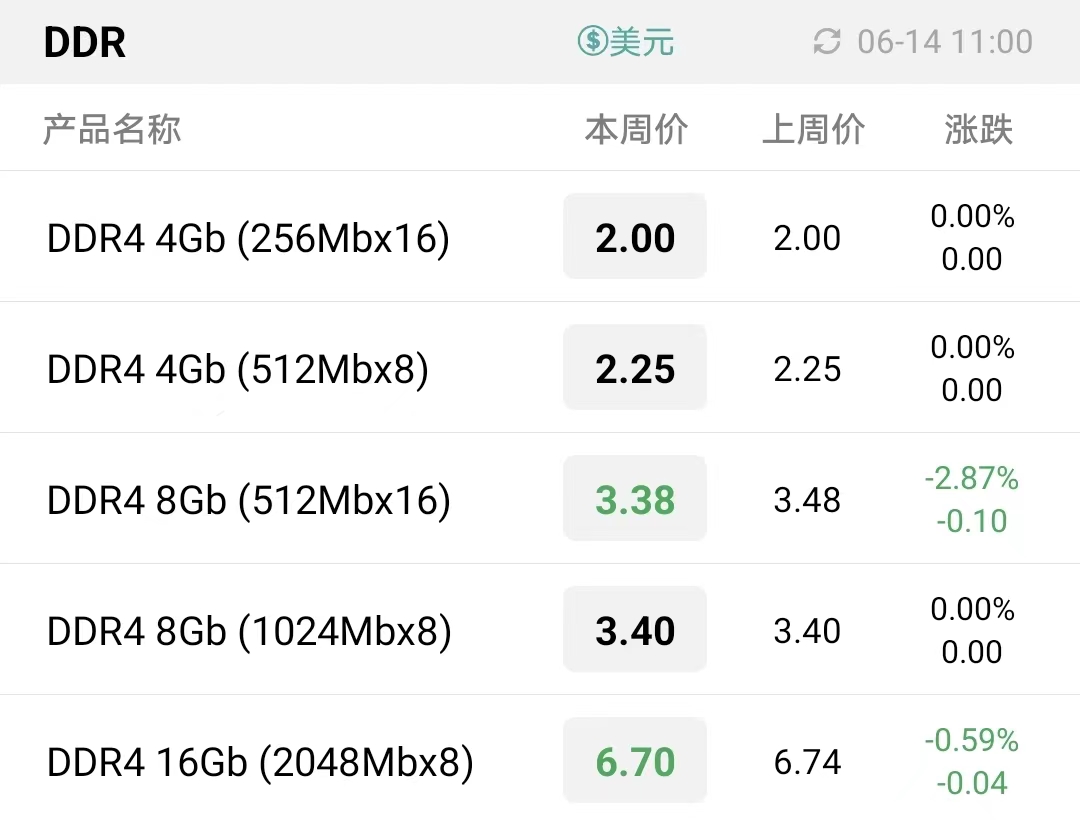
DDR颗粒最新报价
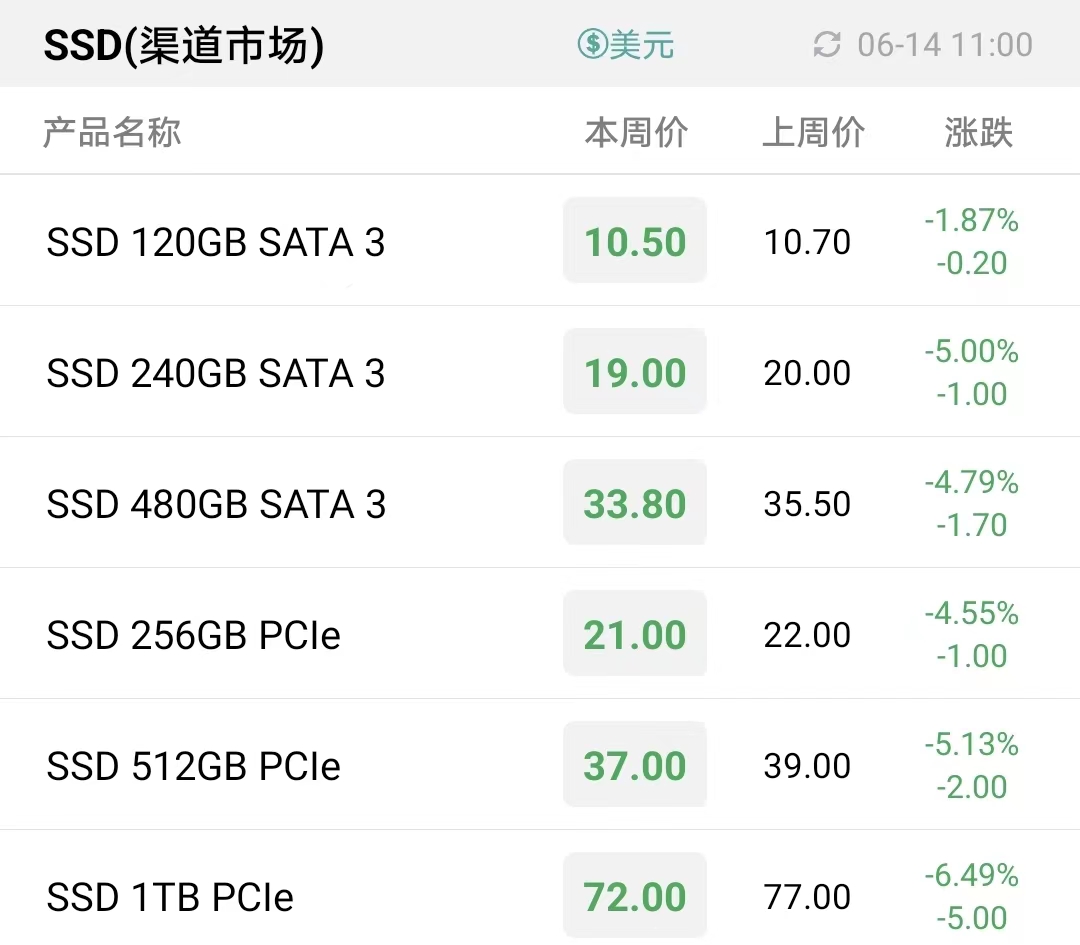
渠道市场SSD最新报价
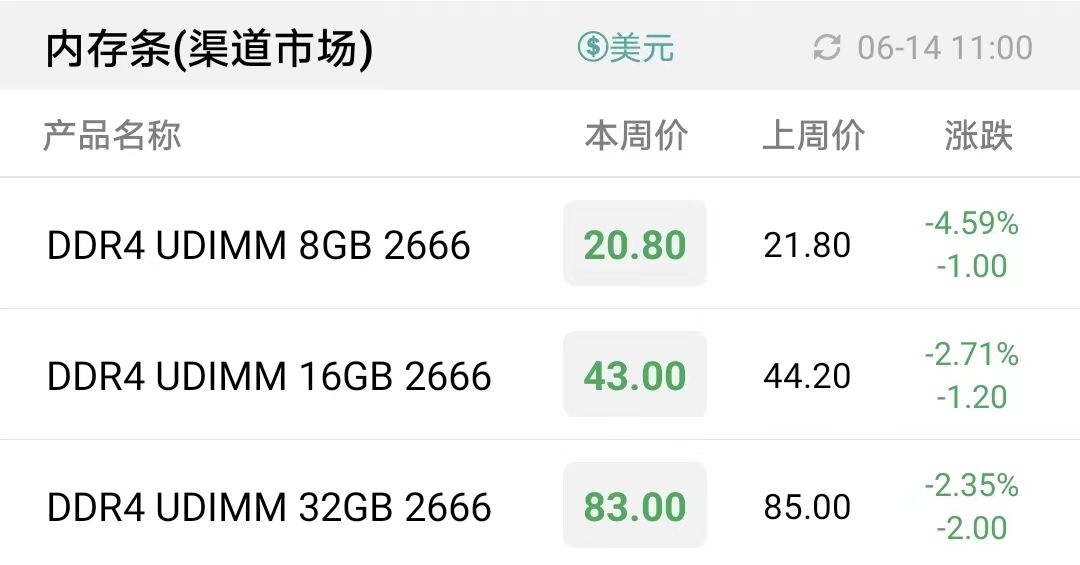
渠道市场内存条最新报价
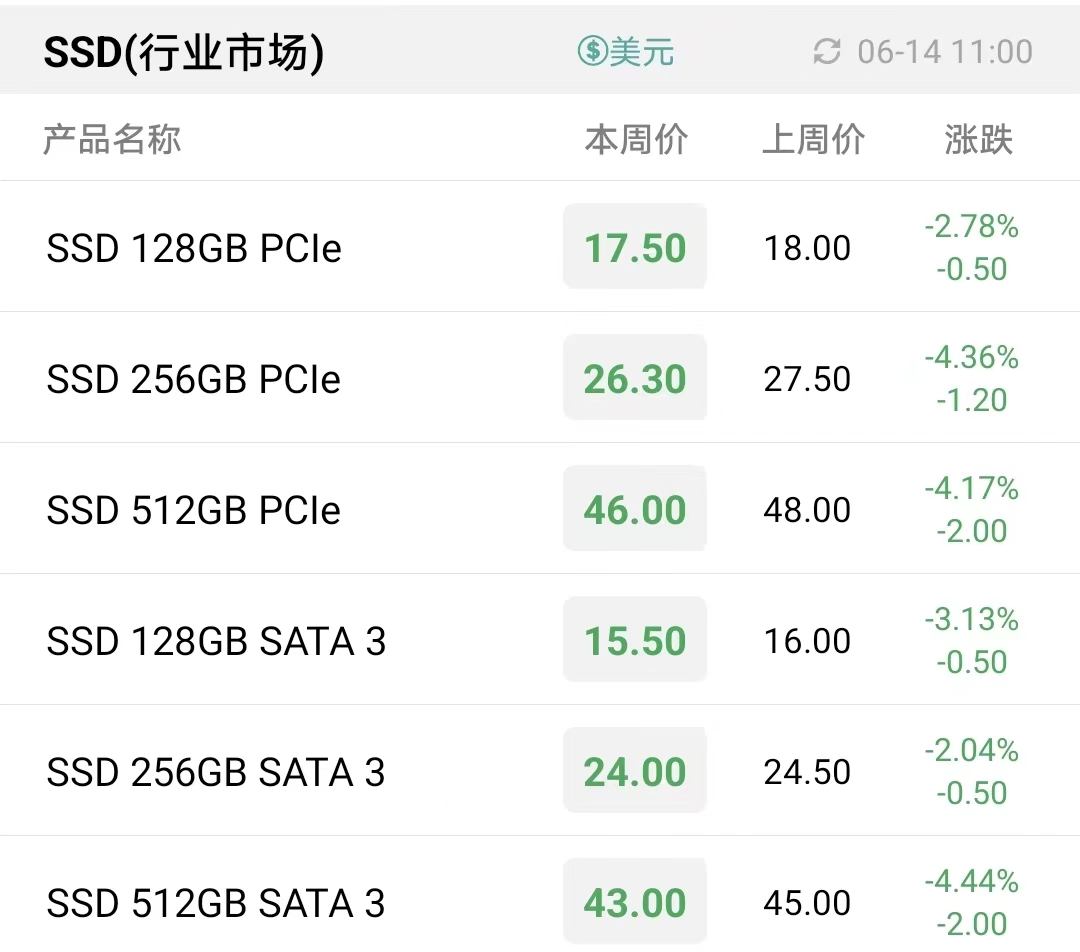
行业市场SSD最新报价
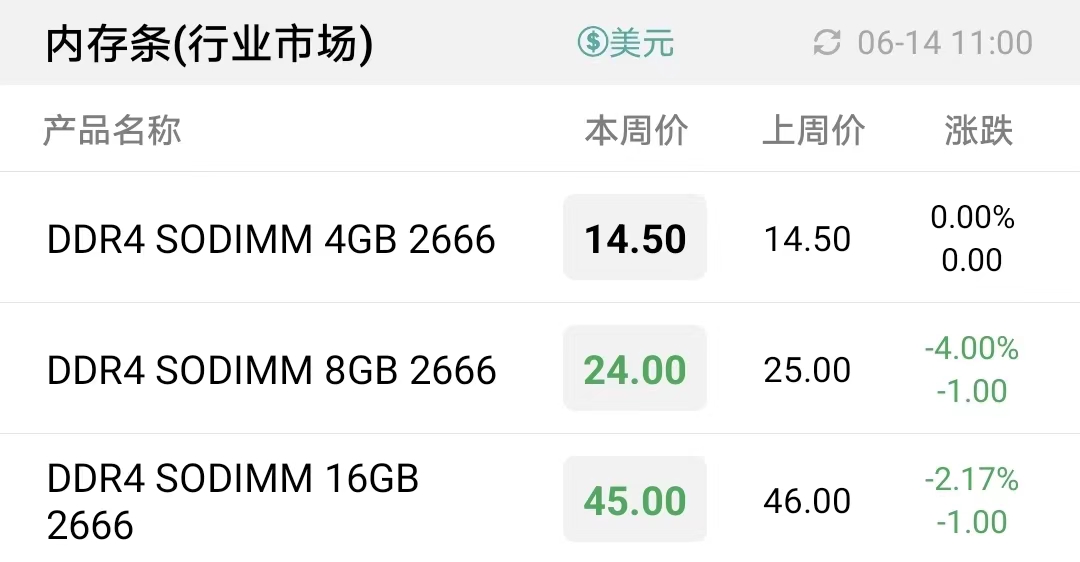
行业市场内存条最新报价
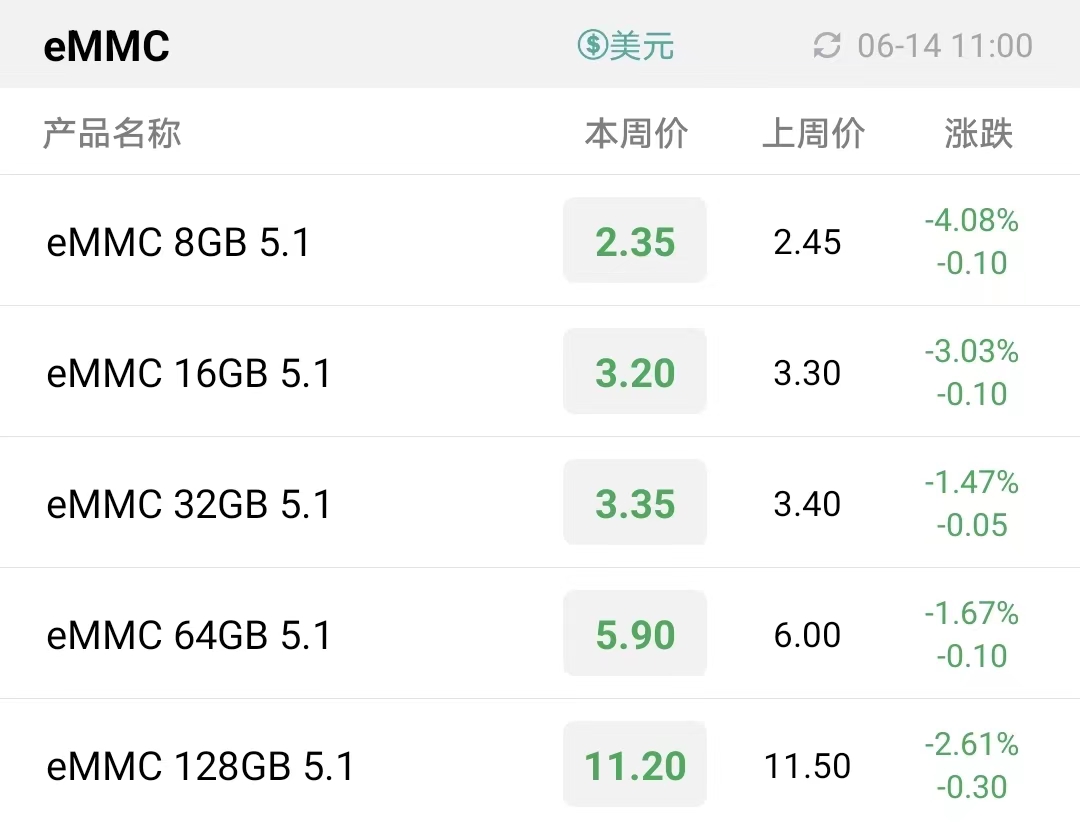
eMMC最新报价
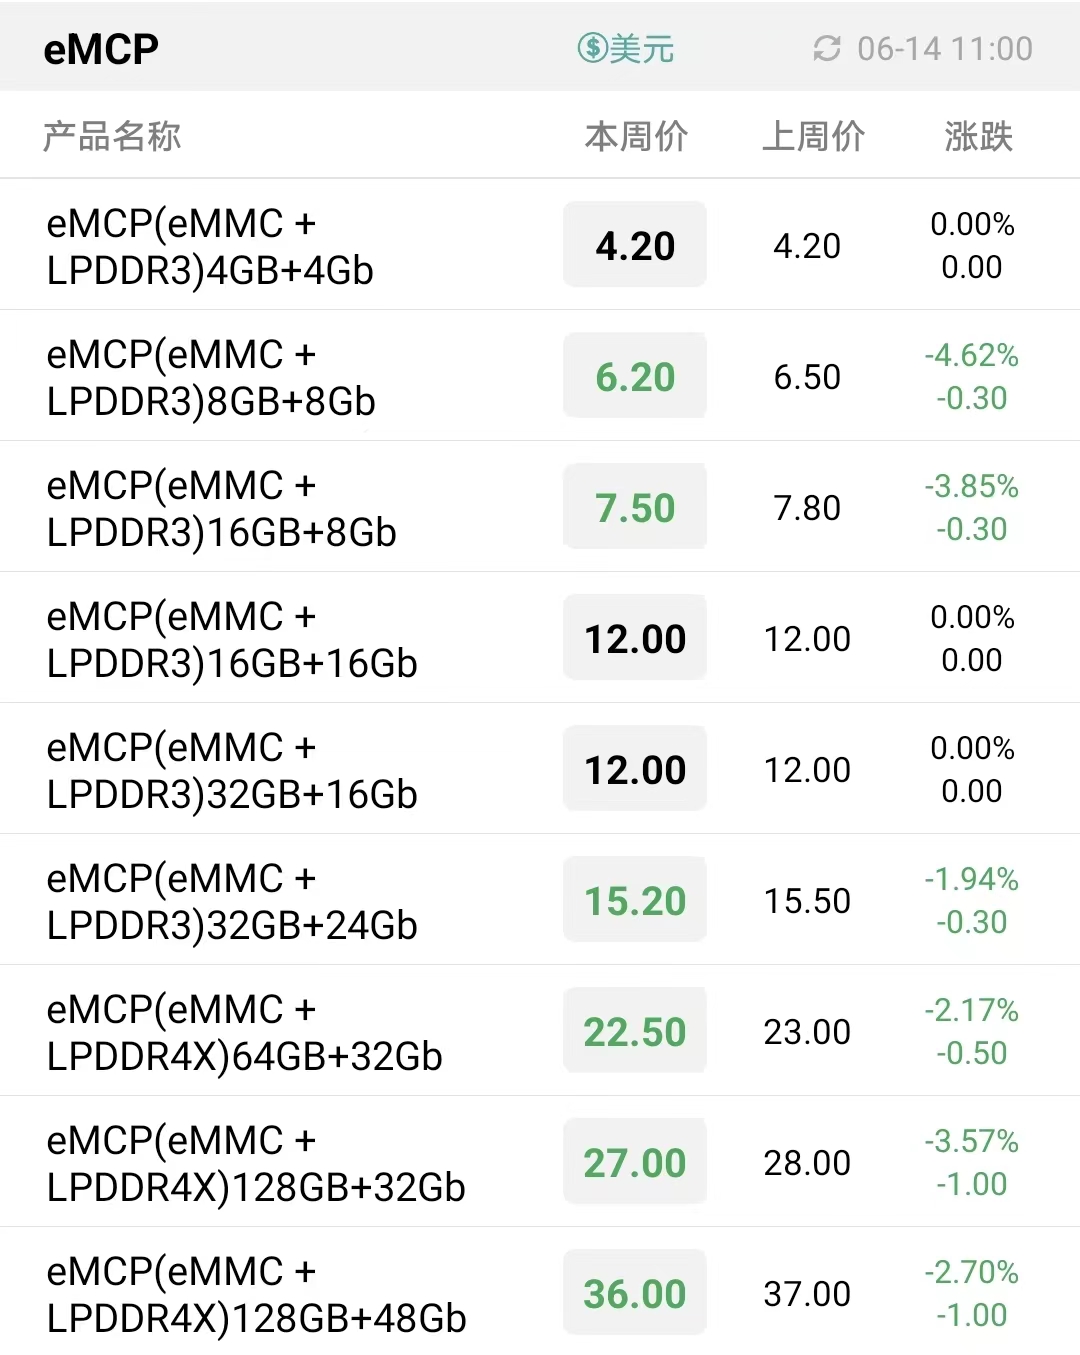
eMCP最新报价
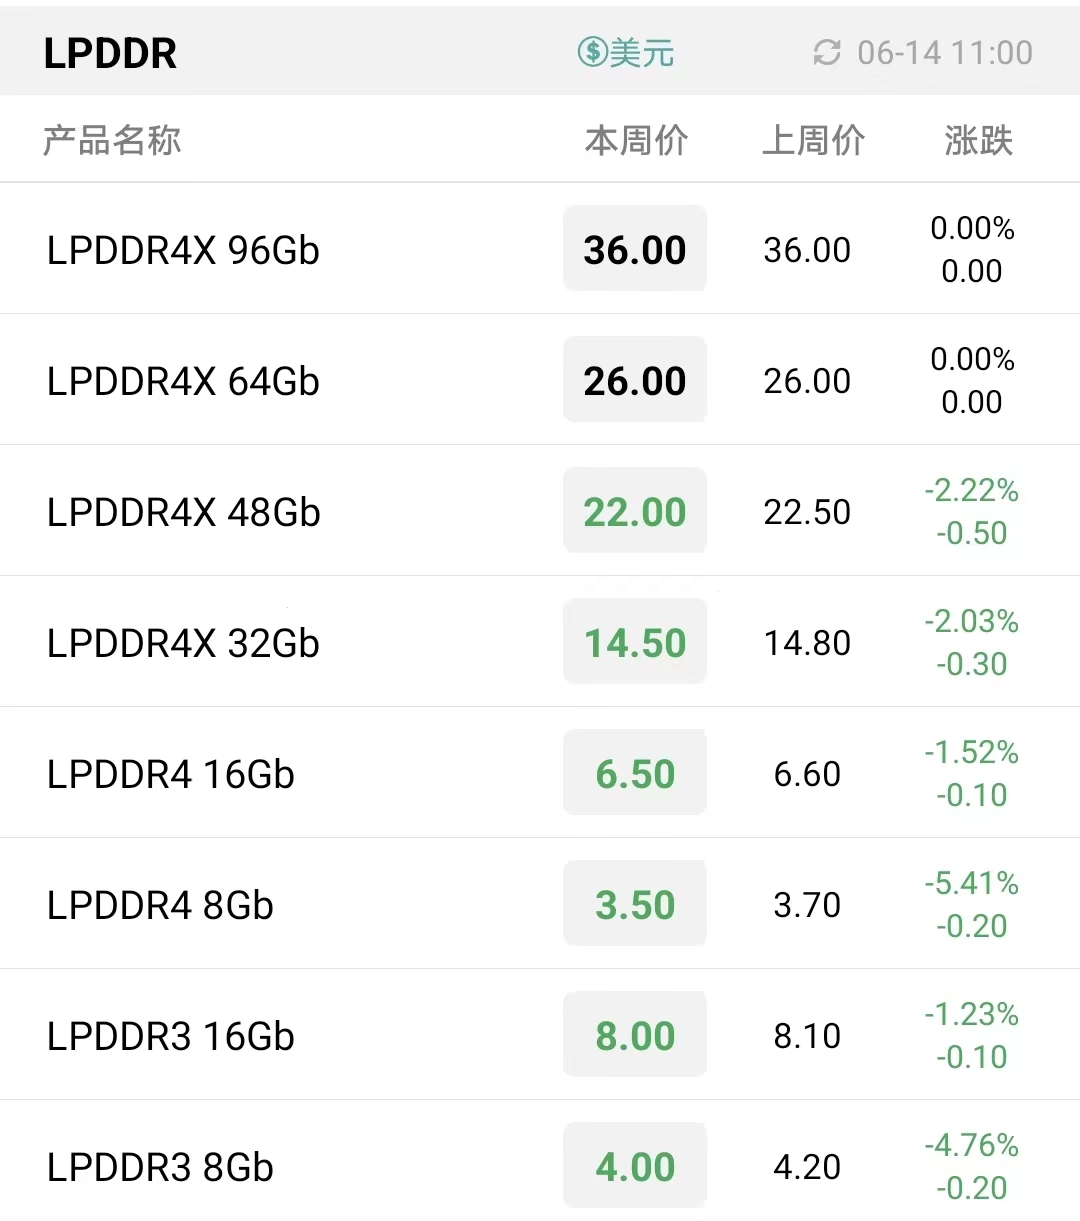
LPDDR最新报价
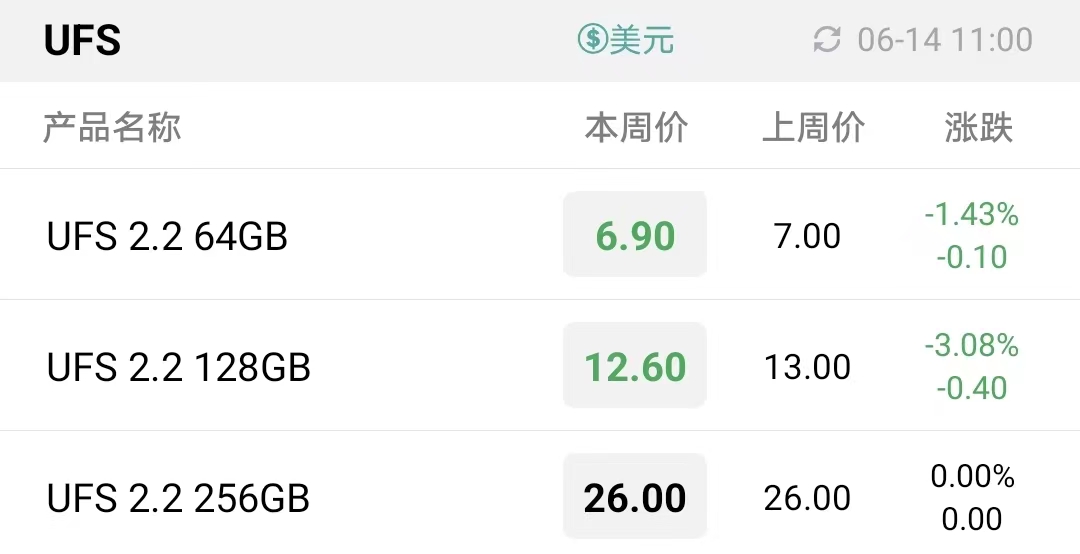
UFS最新报价
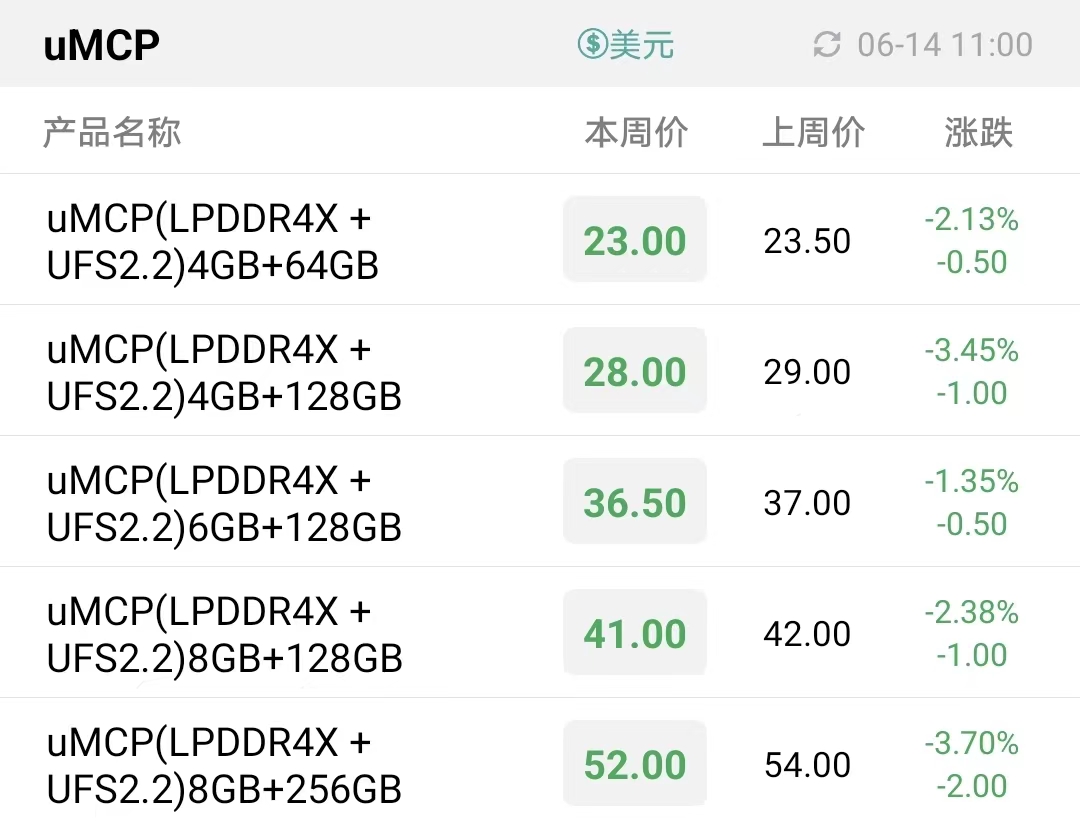
uMCP最新报价
短期需求受阻,存储原厂看好行业长期发展,技术升级、扩产投资脚步不停歇!
尽管短期市场需求遭遇逆风,但是从消息面上,各大原厂似乎并未放慢技术迭代与扩产投资的脚步。
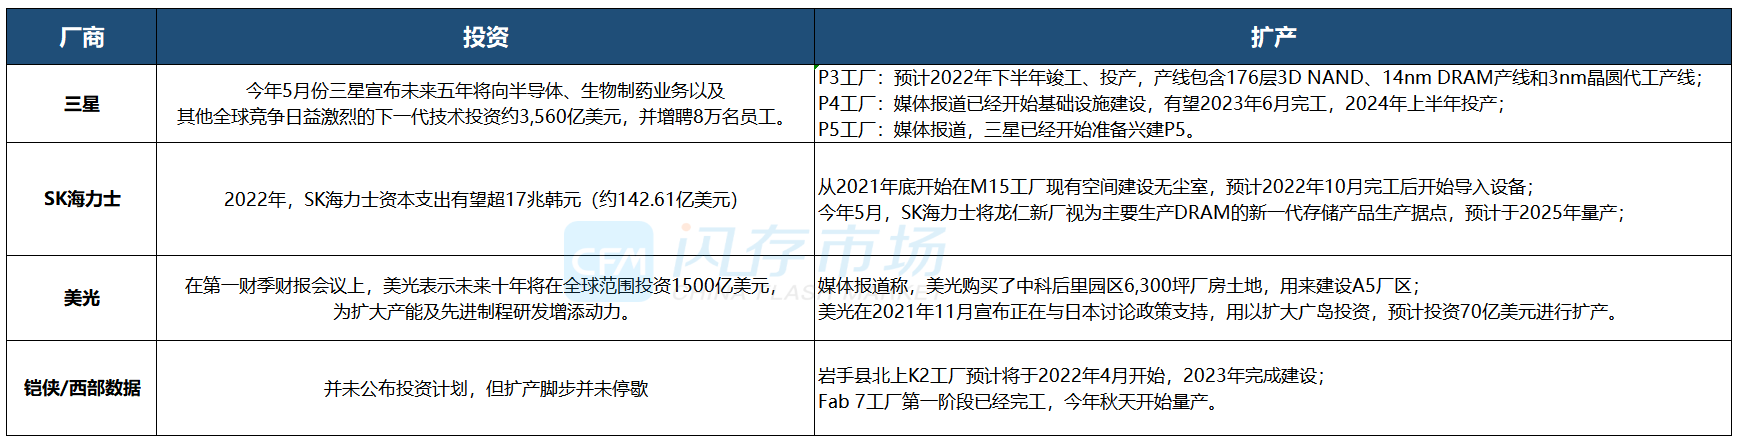
投资与扩产:
今年上半年,三星、美光、SK海力士相继宣布各自的投资计划,其中三星和SK海力士的投资额度相较之前均有较大提升。在扩产方面更是脚步不停,几大原厂均在推动新厂区建设。
技术迭代:
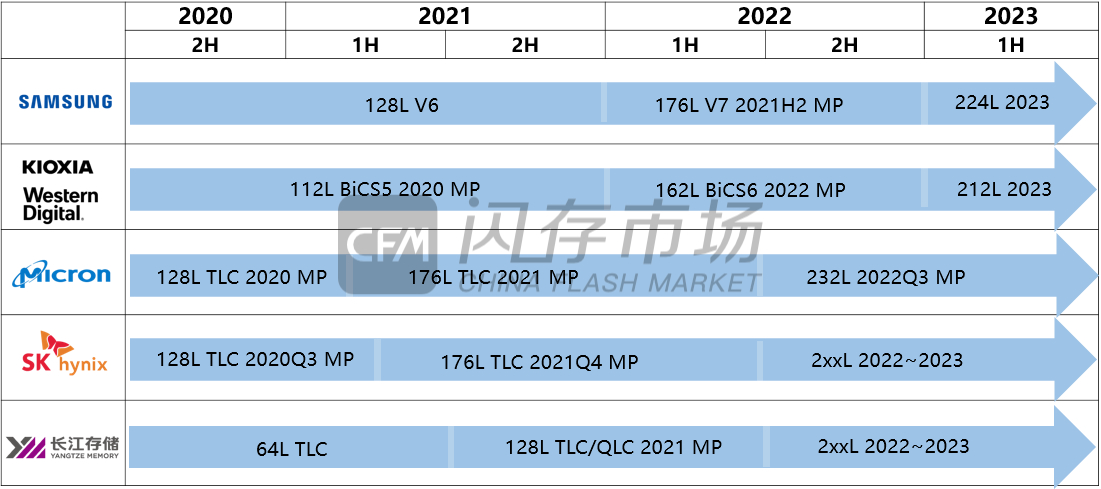
近期,各大原厂相继发布技术路线图:
美光表示将在2022年底推出1β制程DRAM产品,将可为图形、HBM3和汽车等领域提供良好的性能。美光表示将在1γ DRAM工艺中引入EUV技术;NAND Flash方面,美光后续的工艺节点依次为232层,预计将在2022年底推出,采用3D TLC架构,原始容量为1Tb。
西部数据预言3D NAND即将进入200+层堆叠,西部数据称其为BiCS+。对于BiCS7的堆叠层数,西部数据表示此前预计将达到212层。
韩媒报道,三星电子下一代3D NAND产品或将采用128层叠加96层工艺,最终获得224层3D NAND,最快或将在2022年底或2023年上半年开始量产供应市场。DRAM领域今年也将进入1β制程节点。
截至目前,SK海力士虽然尚未公布下一代技术节点,但是业内预估其NAND Flash领域也将迈入2XX层,DRAM将迈入1β制程。


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格