


在刚刚过去的一周,随着上海、北京全面解封,企业复工复产率节节攀升,尤其是汽车、消费电子和半导体行业复工率更是处于高位水平。尽管当前从供应链角度看,由于部分上游供应商库存耗尽,工人分批复工导致产能尚未完全恢复,物流环节仍受限制,供应水平依然没有回到疫情前的水平,但是整体上积极向好的大趋势是并未改变的。
从需求方面,短期内伴随着618电商大促及全国各地推出包括发放消费券在内的消费刺激措施确实在一定程度上撬动了消费需求。叠加一系列产业政策支持。众多因素作用下,6日A股及基金迎来强势行情,三大股指盘中震荡上升,沪指收复3200点,创业板指重回2500点上方。
股市上涨难掩消费类市场需求萎靡态势,曾经“一芯难求”的火爆产品也陷入下跌行情
如上所言,近期的市场信号确实较为积极,但是众所周知,股市行情仅代表投资者情绪相对好转。近期,机构发布的《未来消费者指数》报告显示,由于疫情带来的经济不确定性及通货膨胀,近60%的全球受访者倾向于储备资金,52%表示消费能力下降,未来将控制消费水平,减少非必需品购物,而更换智能手机就属于非必需品购物。
在此市场信心之下,当前消费类电子产业链中仅晶圆代工环节在芯片供应结构性失衡及客户洽签长约的保证下,订单能见度维持高档有底气继续上扬报价之外,其余环节大多“败下阵来”,包括曾经一度供不应求的DDR5、GPU和电源管理芯片。
近期,市场信息表示,DDR5-4800内存现在每GB的价格不到5欧元(约35.7元人民币),在短短四个星期内就便宜了20%。这与2021年底的15欧元(约107.1元人民币)每GB价格相比有了明显降低;
GPU行情也不同前两年的疯狂市况,供需关系调整之后,报价也趋于冷静。最新追踪数据显示,5月GPU平均价格较4月再降15%,目前AMD和英伟达超过一半的显卡售价在建议零售价或以下;
近期,模拟芯片厂商德州仪器也通知客户称,随着中国市场需求降温及新产能开出,供需逐渐恢复平稳,去年下半年市场极度缺乏的电源管理芯片等模拟芯片供不应求逐渐纾解,持续一年多的模拟芯片涨价潮即将结束。
618及各类消费券刺激作用仍有限,仅加快库存流速,并非带动需求增量
经过了4、5月份的消费低迷,近期适逢618电商大促,叠加各地消费券发放,取得了一定效果:
其中,四川成都第一波66万张“5·20”消费券不到5分钟被一抢而空。截至5月21日24点,本次消费券活动核券总量超16万张,不过1天半的时间,核销率已达25%;
海南省开展“助商惠民,乐享海南”消费券发放活动,吸引1万多家商户参与,带动海南10家重点零售企业5天内实现了1亿多元销售额,同比增长3.86%;
广州市第一轮消费券发放首日(5月8日)正值母亲节,促进当天销售超2500万元。第二轮消费券5月13日发放后,推动5月14至15日周末实现销售超1600万元。
然而,落实到存储行业,大部分城市的消费券覆盖范围很广,仅深圳、东莞针对手机、电脑、可穿戴设备等消费电子产品给予消费补贴,带动效果整体有限。业内人士表示,消费券刺激作用有限,目前行业仍以清库存为主,尽管流速稍有变快,但是整体行情还是向下。
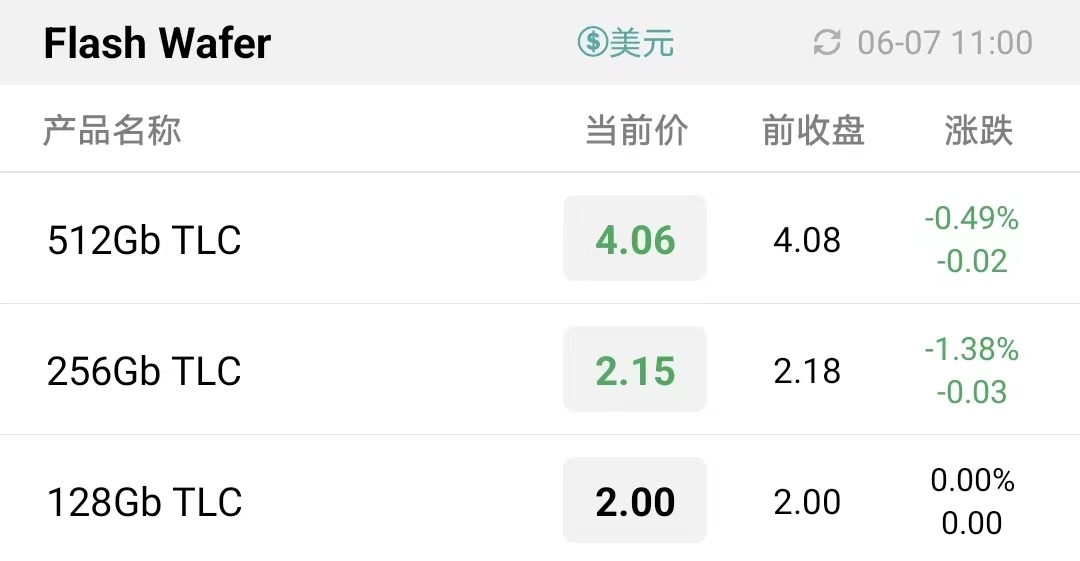
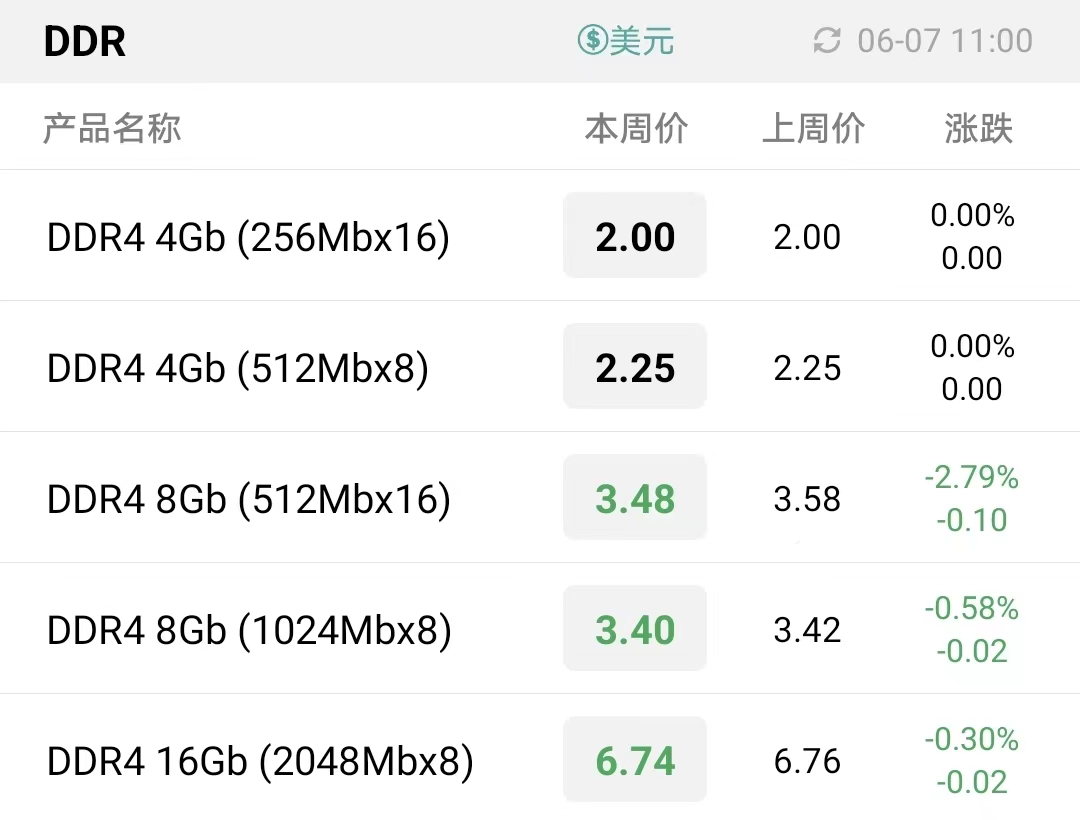
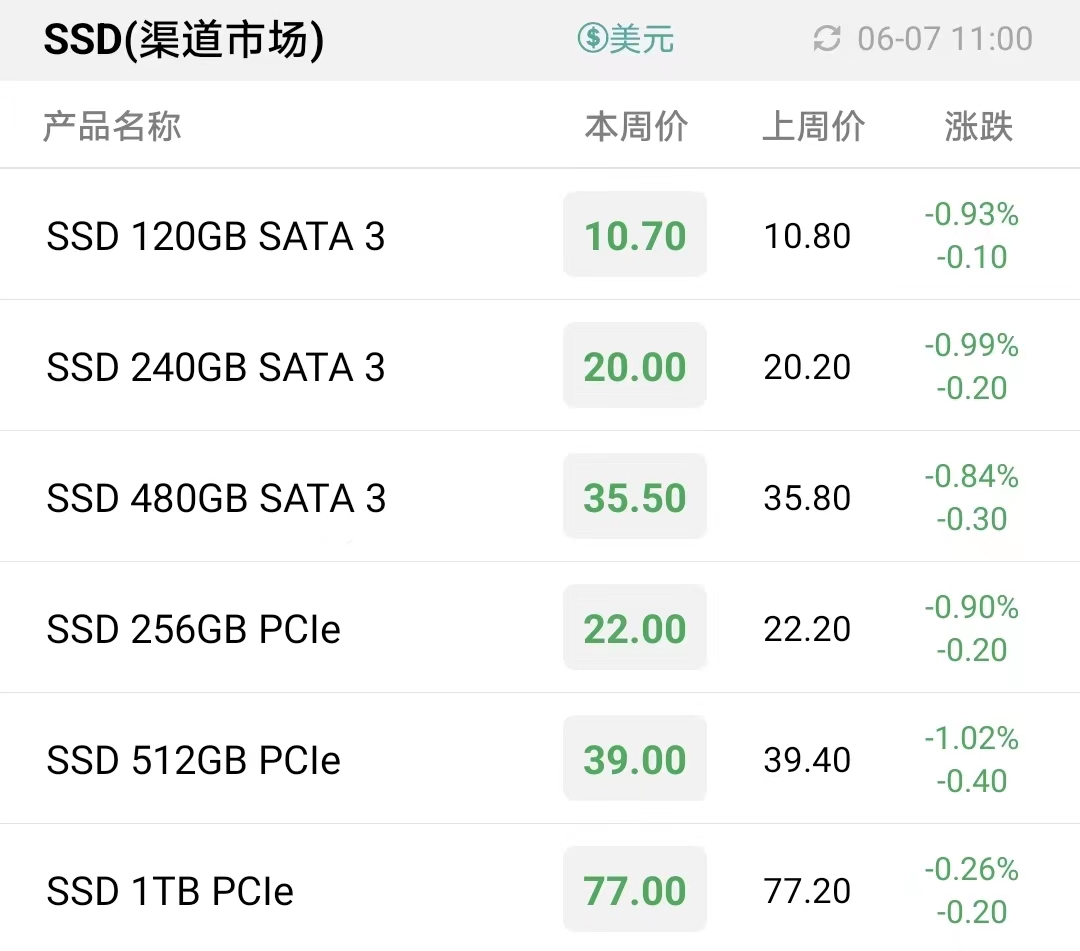
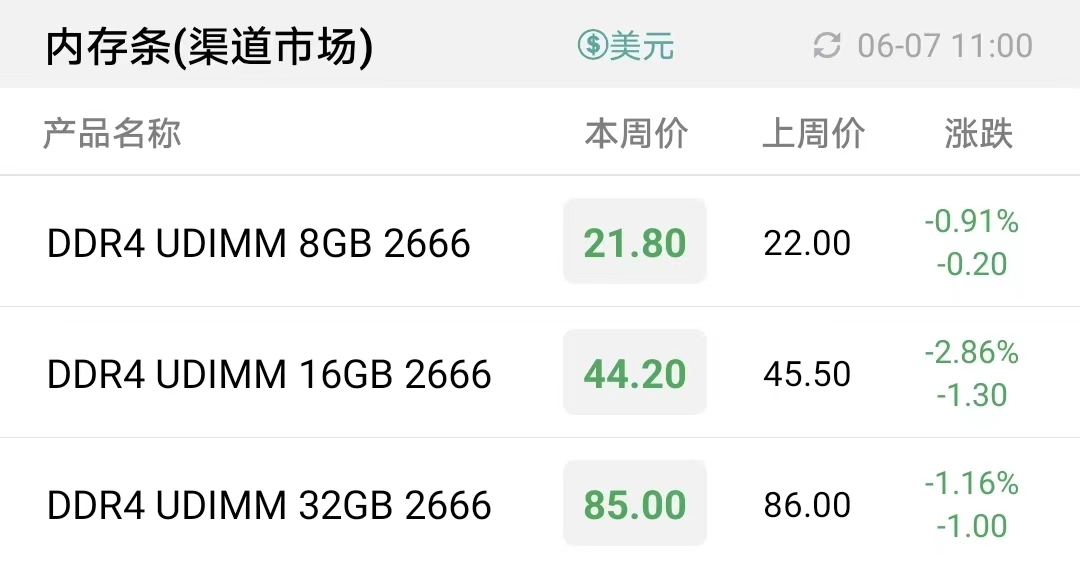
在此背景下,本周存储行情依然整体向下:
Flash Wafer最新报价
DDR颗粒最新报价
渠道市场SSD最新报价
渠道市场内存条最新报价
本周部分闪存卡价格下调,U盘价格相对稳定,物流受阻,需求未见明显好转。
行业市场需求也并未见好转,即便降价,刺激作用也收效甚微,因此本周报价整体稳定,仅个别产品报价下调。
行业市场SSD最新报价

行业市场内存条最新报价

嵌入式行情本周也基本稳定。此外,为了更好的反映市场行情,CFM闪存市场于2022年6月7日新增部分存储产品报价。
新增产品如下:
uMCP(LPDDR4X+UFS2.2)4GB+64GB,uMCP(LPDDR4X+UFS2.2)4GB+128GB,uMCP(LPDDR4X+UFS2.2)6GB+128GB,uMCP(LPDDR4X+UFS2.2)8GB+128GB,uMCP(LPDDR4X+UFS2.2)8GB+256GB。
uMCP最新报价

eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格