


二季度帷幕已然拉起,但存储市场需求仍在国内外严峻挑战下呈现低迷态势,经历了接近一个月的“僵持”行情之后,本周部分产品价格已经开始有所松动。
本周上游资源供应基本稳定,部分DDR颗粒小幅下滑,但物流交通不畅导致部分半导体芯片交付时间创新高
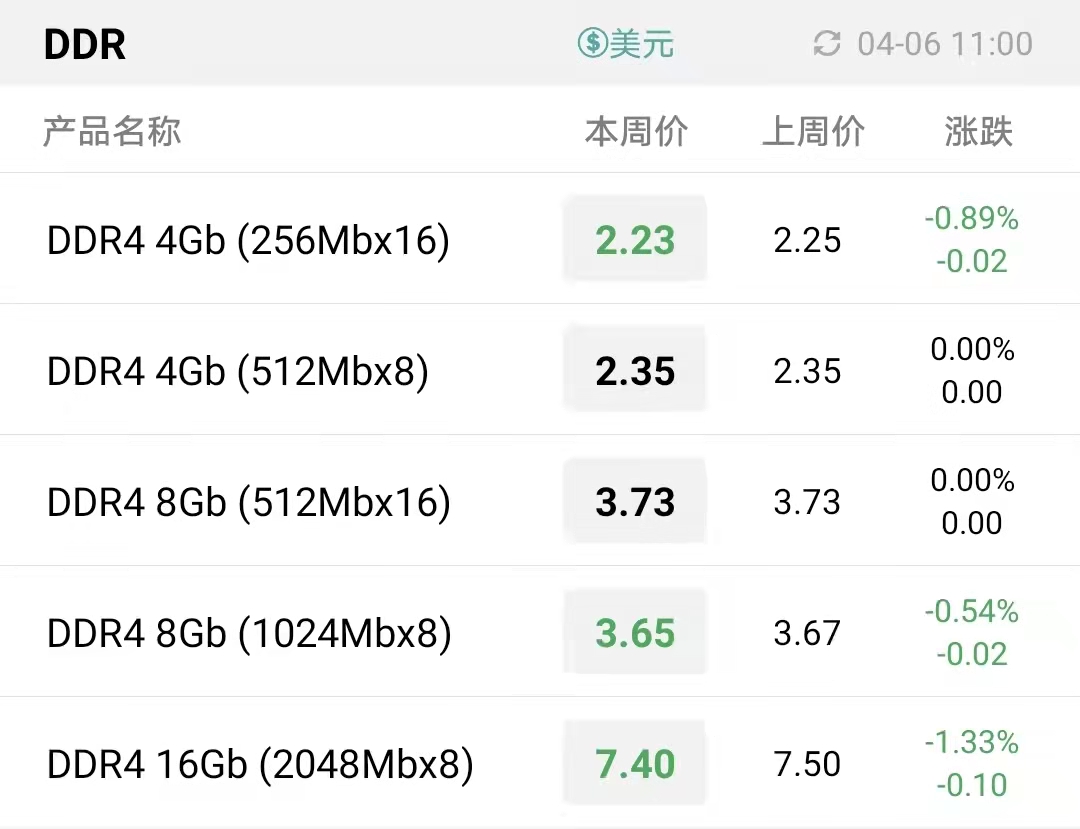
在当前冷淡的需求氛围下,即便上游存储原厂仍然持有涨价态度,但是实际上涨动力已然不再坚挺,从上周起,部分NAND Flash wafer和DDR颗粒资源出现了小幅下滑。本周上游供应相对平稳,DDR4 4Gb (256Mbx16)、DDR4 8Gb (1024Mbx8)和DDR4 16Gb (2048Mbx8)报价继续小幅下调。
DDR颗粒最新报价
另一方面,物流交通不畅成为困扰半导体产业链的又一难题。调查报告显示,在国内多地疫情管控升级、日本福岛大地震影响下,3月份半导体芯片的平均交付周期已经增至26.6周,达到新的纪录,包括微MCU、电源管理芯片、模拟芯片和存储芯片,大部分类型芯片的交付时间都更久了。
行业市场需求能见度低,为加快流速,本周行业SSD和内存条报价全线下调
近期,市场上关于PC、笔记本产业链下调出货预期的杂音确实广泛传播,包括晶圆代工、IC设计及封测等环节均有动能下滑的消息传出。其中由于近年来,各大封测厂商积极扩充产能,随着需求趋淡,或将引发起一场“稼动率保卫战”。
然而同时产业链部分厂商表示,随着零部件长短料缺口呈现缩小趋势,今年二季度出货量相较一季度仍然有望成长。但是长期来看,在当前俄乌冲突以及国内疫情变化的不确定性下,大部分PC笔记本产业链厂商已经将全年出货量调至持平或下修。
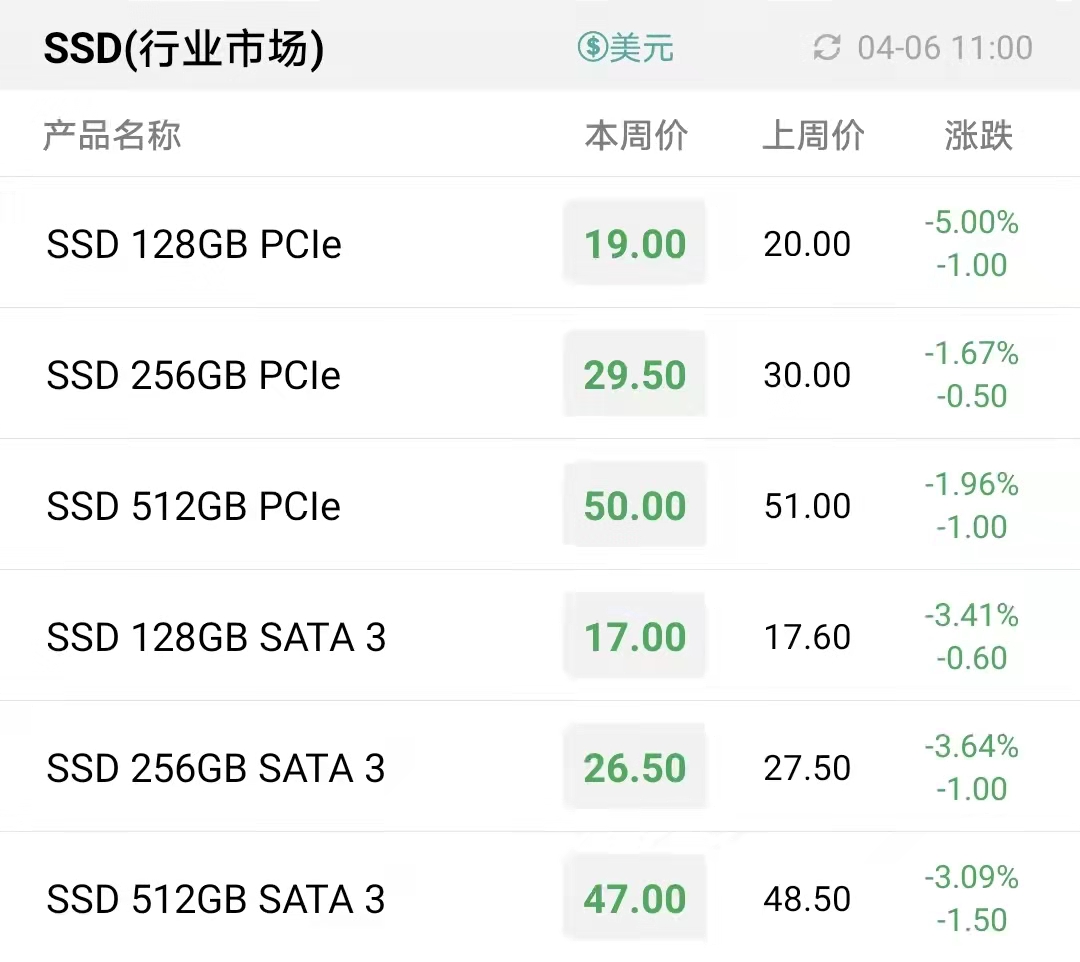
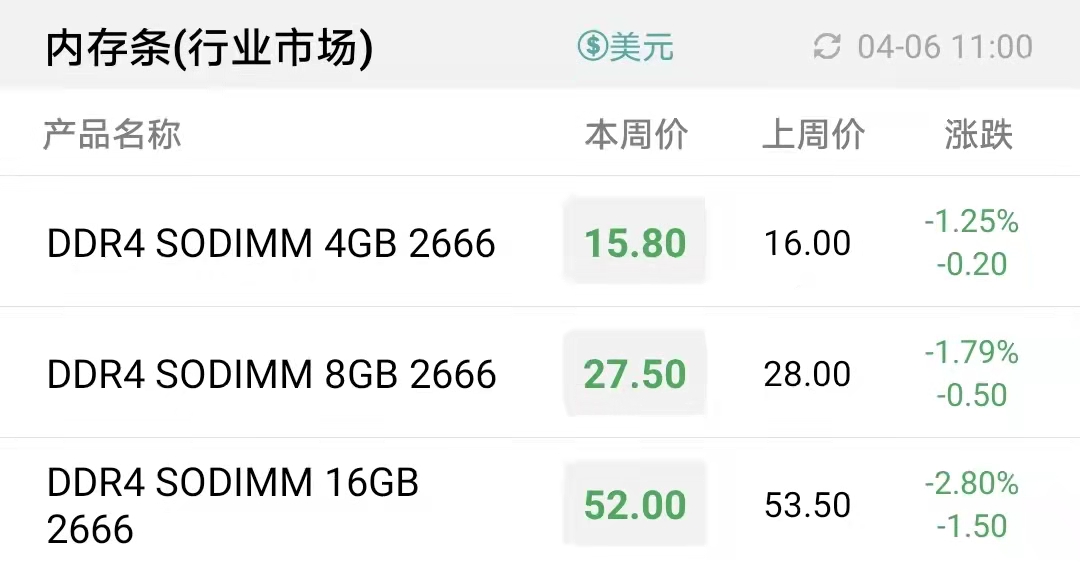
目前来看,行业OEM市场对存储产品需求能见度尚不清晰,暂未得到显著改善信号,在此情况下,为改善产品流速,本周行业SSD和内存条产品报价均开始下调。
行业市场SSD最新报价
行业市场内存条最新报价
嵌入式市场表现低迷,但在成本压力下,本周报价僵持不动
对于今年智能手机产业链发展,业内基本都秉持着保守的态度。近期,苹果产业链传出5G iPhone SE和AirPods系列产品将在二季度砍单的消息。尽管有产业链厂商澄清道,“目前尚未接受到客户砍单的指令,因为其实5G iPhone SE方面,本来苹果给出的需求预估就不算太高。”除苹果之外,国产手机厂商下调出货预期的消息也是不绝于耳。
另一方面,即便近日摩托罗拉发布了搭载12GB内存、512GB闪存的edge S30,售价仅为2499元。业内人士依然预计总体上手机厂商对存储容量升级仍然是克制的。
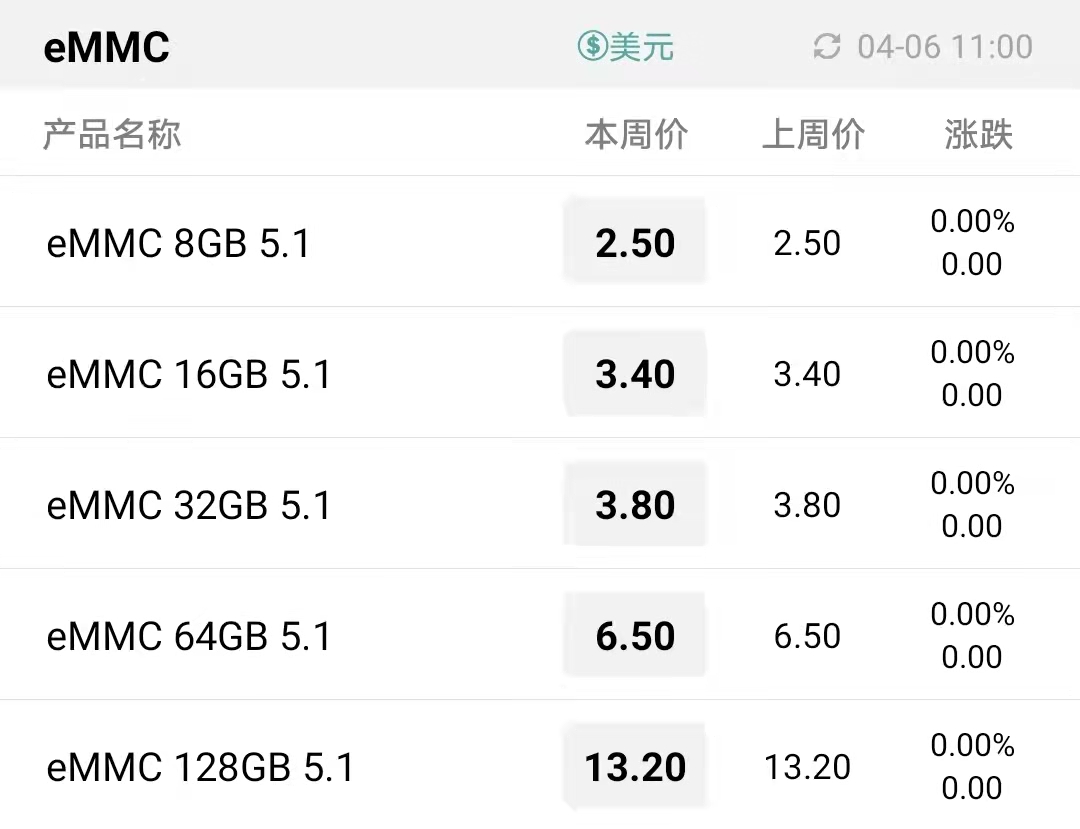
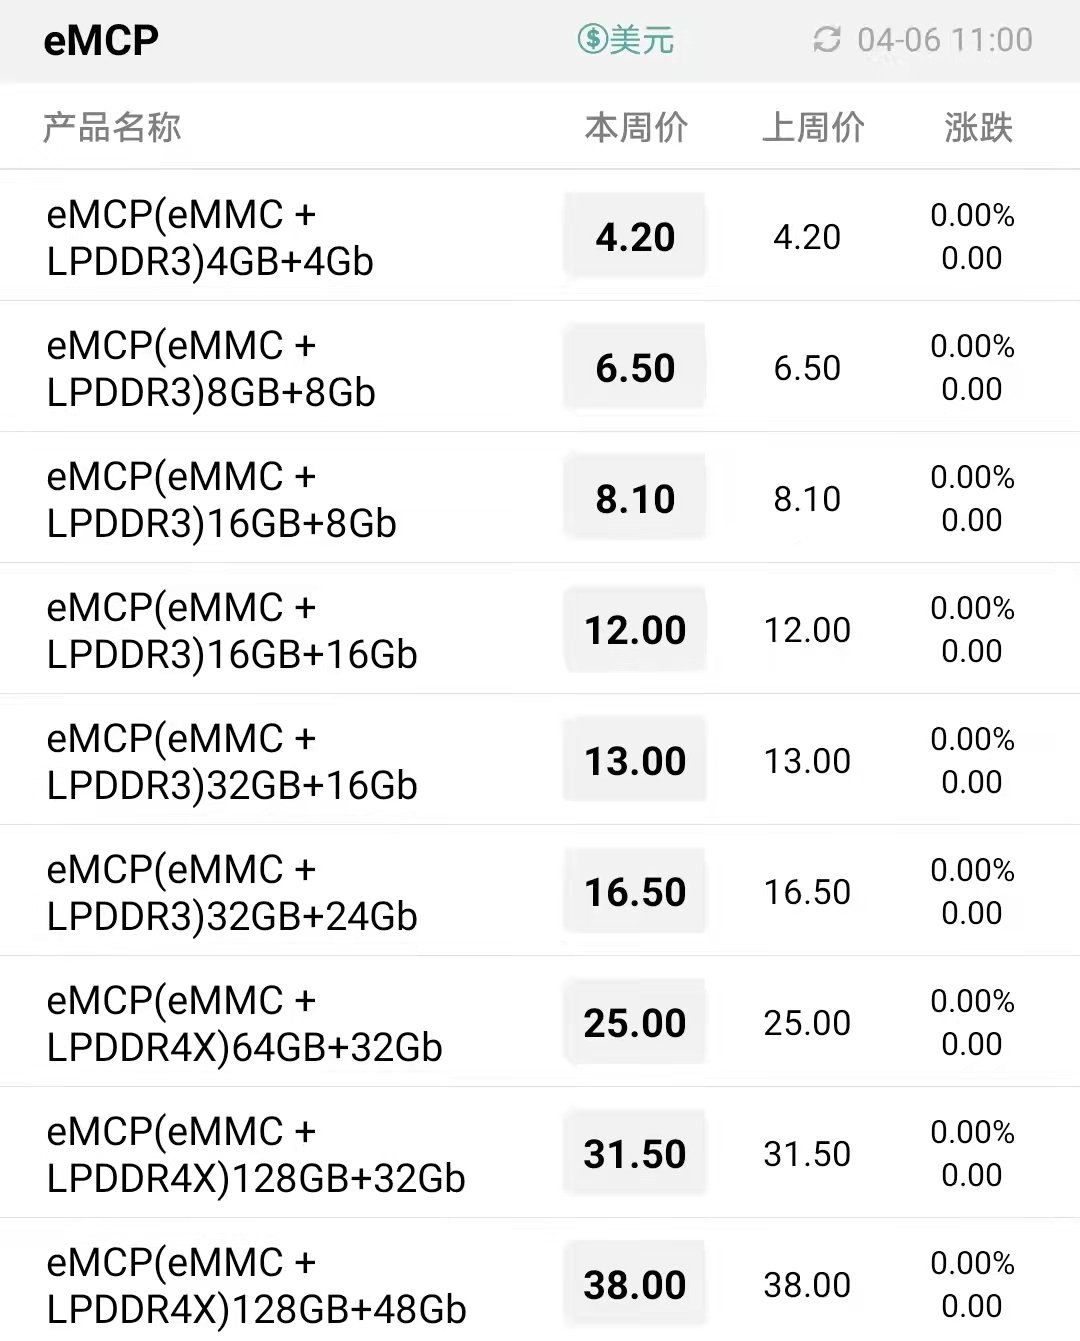
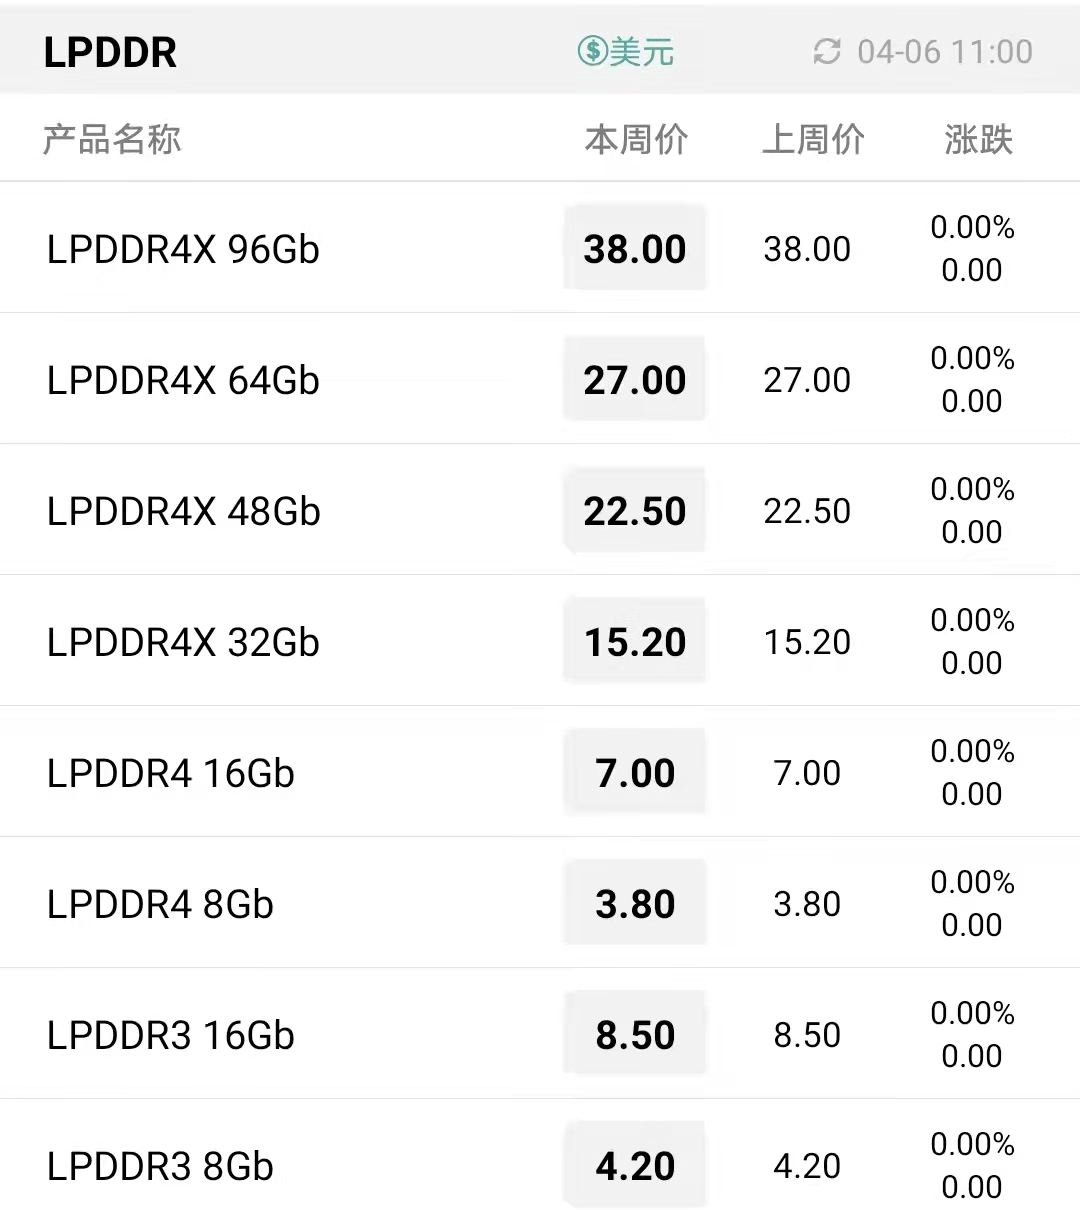
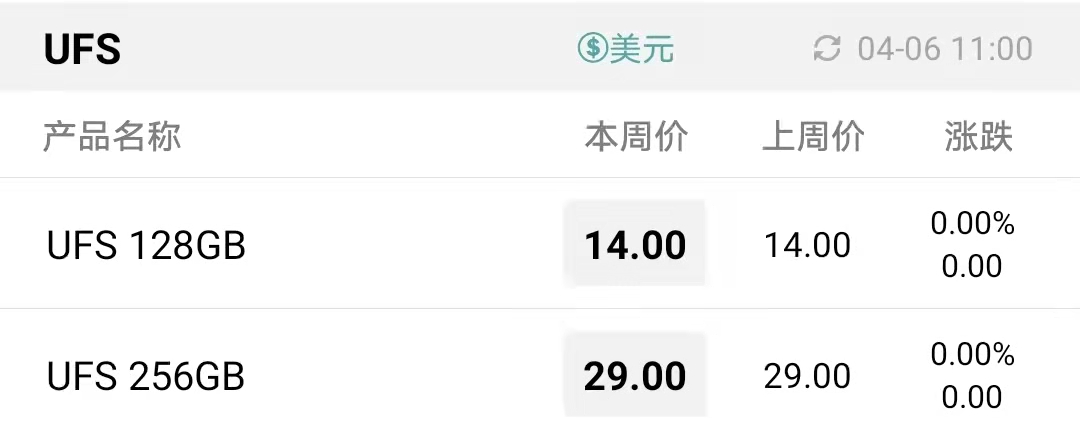
如此背景下,嵌入式产品需求难以热络,但是在成本压力下,本周报价继续僵持。
eMMC最新报价
eMCP最新报价
LPDDR最新报价
UFS最新报价
降价也难以提振需求,本周渠道市场报价继续胶着
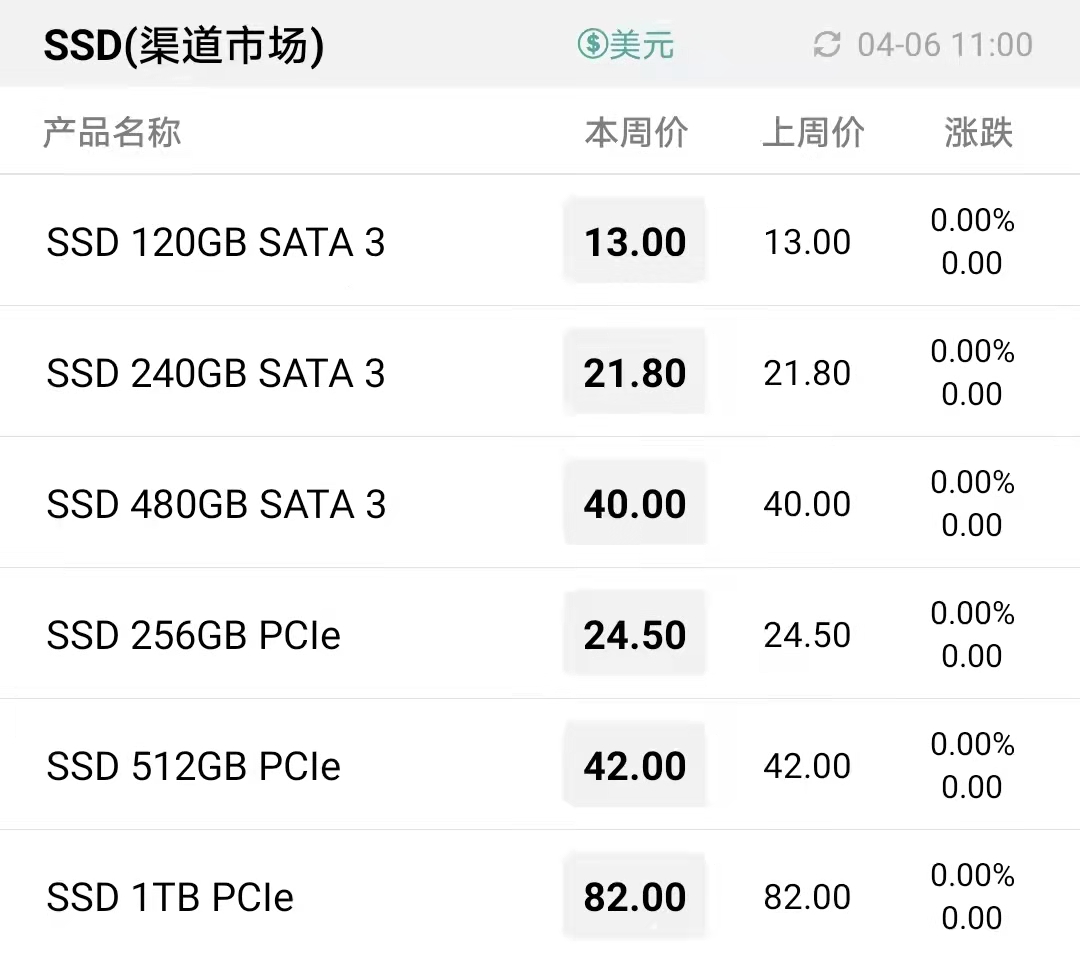
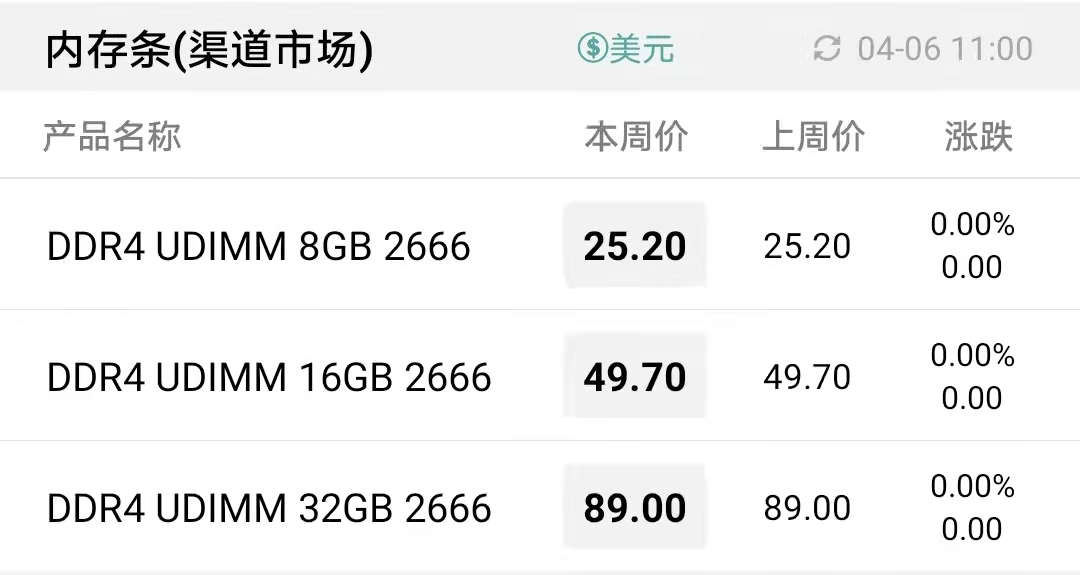
近期一个月以来,对于渠道市场需求表现,只能用惨淡进行形容,而且本周也并无明显波澜,因此本周报价继续横盘。
渠道市场SSD最新报价
渠道市场内存条最新报价
对于存储卡和U盘市场,行情依然很差,本周部分卡和U盘价格下调。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格