


虽然cSSD需求因长短料而受到一定抑制,智能手机需求也受到季节性波动,但是在数据中心及企业级SSD需求的带动下,三星、Kioxia、SK海力士、西部数据、美光在三季度的NAND Flash bit出货量分别环比增长5%、18%、15%、8%、3%;而其NAND Flash ASP则分别环比上涨10%、5%、5%、0%、5%。量价齐升,也推升三季度的全球NAND Flash市场规模创历史新高。
三季度全球NAND Flash市场规模达185.9亿美元,SK海力士跃升至第三
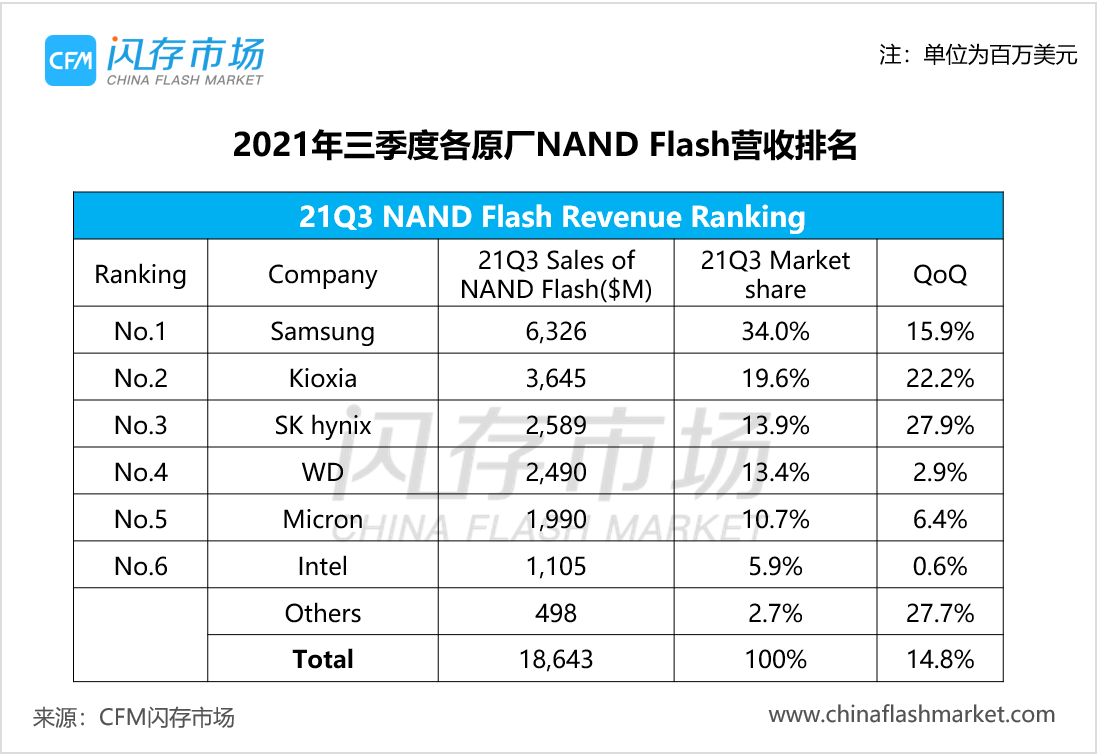
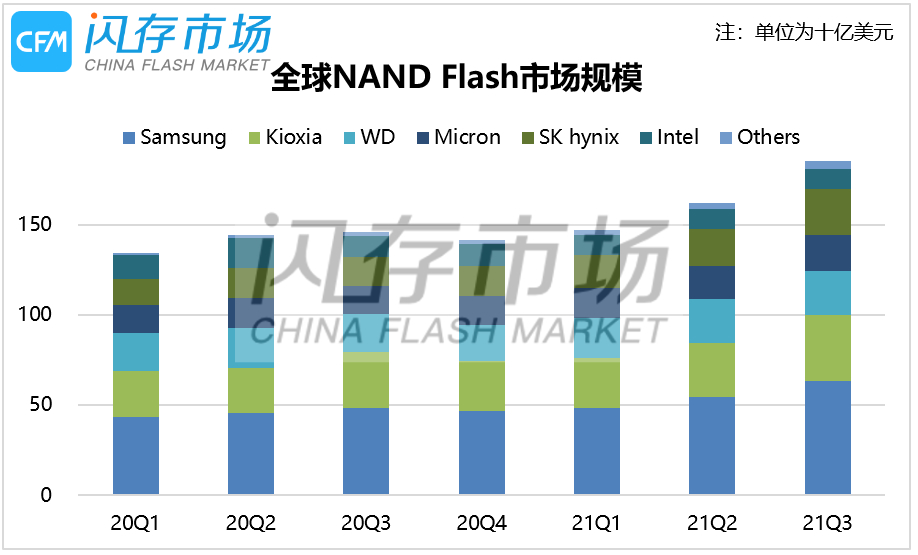
据CFM闪存市场数据显示,今年三季度,全球NAND Flash市场规模达到186.4亿美元,环比增长14.7%,同比增长27.8%,创历史新高。
其中,
· 三星在三季度的NAND Flash销售收入达63.26亿美元,环比增长15.9%,市场份额达到34.0%,较上季度增加;
· Kioxia三季度NAND Flash销售收入达到36.45亿美元,环比增长22.2%,市场份额达到19.6%;
· SK海力士三季度NAND Flash销售收入达到25.89亿美元,环比增长27.9%,市场份额为13.9%,继去年超过美光后本季度再次超过西部数据,市场份额跃升至第三;
· 西部数据三季度NAND Flash销售收入为24.9亿美元,环比增长2.9%,市场份额为13.4%;
· 美光三季度NAND Flash销售收入为19.9亿美元,环比增长6.4%,市场份额为10.7%,排名第五;
· 英特尔三季度NAND Flash销售收入为11亿美元,市场份额为5.9%,排名第六。
三星在三季度NAND Flash bit出货量环比增长5%,Flash ASP环比上涨10%左右。展望四季度市场发展,三星认为,由于新款CPU的推广和数据中心投资的扩大,服务器的基本需求预计将保持强劲;智能手机厂商可能会继续推出新款5G机型,但零部件短缺和客户库存调整可能会影响需求;PC市场增长速率预计与上一季度保持一致。
Kioxia的三季度NAND Flash总Bit出货量环比增长15%以上,并且已经连续五个季度增长。同时,因市场供需关系的改善,三季度NAND Flash ASP环比增长5%,但也受到部分产品结构调整的影响。Kioxia表示,cSSD需求在短期内表现比较疲软,但在全球经济的恢复带动下,云需求增长、企业IT支出强劲恢复,带动对数据中心/企业级SSD的需求,并且这种强劲需求仍在持续。
SK海力士在三季度的128L NAND产品销售额已经提升至75%以上,也实现了NAND业务的扭亏为盈。在NAND Flash出货方面,SK海力士积极应对服务器和新移动产品的强劲需求,三季度实现NAND Flash bit出货量增长低于20%,但高于此前预期10%的指引,平均售价以中个位数百分比增长,推动季度收入超过3万亿韩元,连续两个季度创下历史新高。此外,SK海力士认为四季度的mobile市场会有一定的改善,预计Q4的NAND将实现两位数出货量增长。
西部数据认为整体需求形势很积极,但供应造成了一定调整影响,对2022年依然非常乐观。预计下个季度收入47~49亿美元,低于预期的52.4亿美元,不过西部数据也进一步表示Flash收入将环比增长。
美光表示本财季NAND Flash收入20亿美元,环比增长9%,同比增长29%。NAND Flash Bit出货量环比低个位数成长,ASP环比增长5%。不过,美光也认为PC需求在短期内受到一定程度的影响,eSSD在出货方面也受到芯片短缺的限制。
英特尔三季度NAND Flash收入为11亿美元,环比持平,预计四季度收入环比下滑至9亿美元。
当然,此前我们也提到过目前无论是智能手机、服务器还是PC等市场都面临着零部件短缺和库存调整的问题,这也是最大的不确定性。预计在这些因素的影响下,四季度的NAND Flash市场会环比有所收敛。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格