


今年二季度,由于零部件短缺以及全球主要智能手机生产基地因疫情反复导致产能受阻,智能手机出货量出现下滑。另外,PC产业链也有传言称,联想、惠普、戴尔等品牌大厂近期对零组件供货商大砍单,削减至少20%的Chromebook订单,总量高达1000万台。
然而,由于单个终端设备存储容量有所提升,加上部分主要客户需求不断增长;另外,由于数据中心企业对服务器投资增长以及企业级客户强劲需求,SSD出货量有所增长,整体上二季度NAND Flash bit出货量超过此前预期。
Q2 NAND Flash量价齐升,全球市场规模达161.7亿美元,同比增长11.2%
Q2 NAND Flash在供不应求态势下,原厂营收、利润均出现显著增长,加上各大厂商积极推动先进制造工艺带动成本不断降低,部分厂商净利润甚至同比增长达300%。
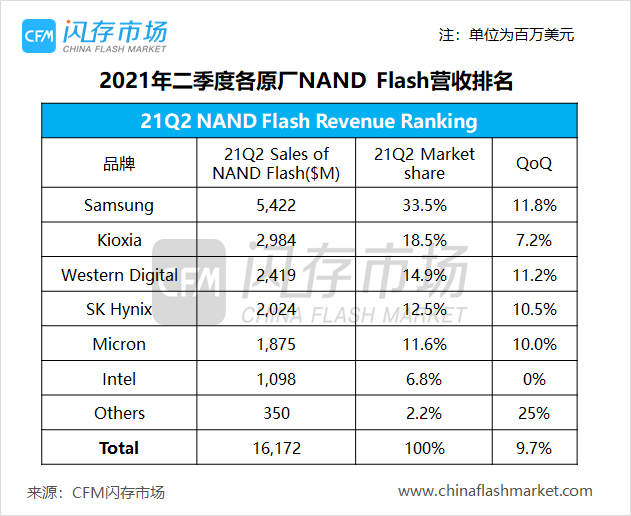
根据闪存市场ChinaFlashMarket数据,今年二季度,全球NAND Flash合计市场规模达161.72亿美元,环比增长9.7%,同比增长11.2%,为11个季度以来的最高规模。
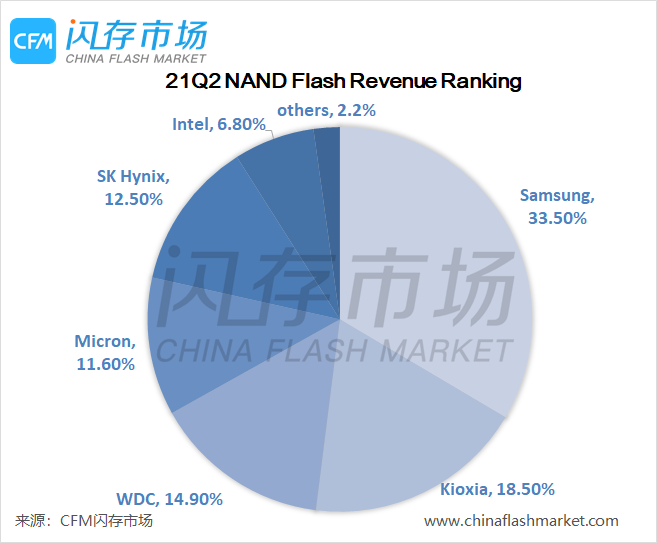
其中,三星Q2 NAND Flash销售收入达54.22亿美元,占比33.5%;Kioxia NAND Flash销售收入达29.84亿美元,占比18.5%;西部数据NAND Flash收入达24.19亿美元,占比14.9%;SK海力士NAND Flash销售收入达20.24亿美元,占比12.5%;美光NAND Flash收入达18.75亿美元,占比11.6%;英特尔NAND Flash销售收入达10.98亿美元,占比6.8%。
Q2营收大涨后,NAND Flash原厂普遍认为供不应求态势将延续
近期,市场上不乏有传言称,在当前零部件短缺,部分终端厂商长短料问题严重的情况下,下半年存储产业恐难延续Q2的强劲趋势。然而,根据各大原厂给出的下季度预测,普遍预计Q3市场将延续供不应求态势。
三星:Q2由于NAND Flash出货量均强于预期,因此,当前库存水位处于相当低的水平。另外,三星认为尽管零部件短缺确实影响终端需求,然而,随着新款智能手机发布,以及高存储容量机型增加,移动市场需求有望回升,另一方面,随着混合工作模式普及,企业级客户对PC的需求表现也较为强劲;
西部数据:认为Q3 NAND Flash和零部件供应不足的情况将延续,其将策略性调整bit供应,以提升营收及毛利率;
Kioxia:就目前来看,数据中心SSD需求依旧强劲,企业级SSD需求也因客户加大投资力度处于持续复苏之中,另外,预计智能手机市场也将随着5G产品线扩展及传统旺季来临实现回弹。因此,整体来看,Kioxia预计今年下半年NAND Flash供需关系将稳定保持在当前水平;
美光:认为虽然由于疫情导致马来西亚的封锁措施无限期延长,以及缺芯限制终端设备的出货等的影响,限制到一些存储器的订单,然而,美光依旧在所有终端市场都看到了强劲的增长,预计存储芯片供不应求的状况将延续至2022年。
面对市场的风云变幻,各大原厂将如何应对?又将对存储产业产生哪些重大影响?9月14日,三星、铠侠、英特尔、长江存储、美光将齐聚2021中国闪存市场峰会CFMS2021并将发表重要演讲,让我们共同期待!


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格