


最近一段时间,台湾地区及东南亚疫情已经成为半导体产业链的热议话题,马来西亚宣布二次封城,台湾部分半导体厂商也因聚集性感染而暂时停工,民众对封城的呼声也愈演愈烈。
对半导体产业链来讲,此次疫情反扑更是影响深远,其影响已经蔓延至制造、封测及成品组装各个环节,英特尔、高通、英伟达、日月光、台积电等产业龙头也纷纷牵扯其中,使得本就供应紧张的芯片产业链雪上加霜。
截至目前,产业链零部件涨价、缺料已经掀起了终端产品涨价潮。存储产业作为全球产业链的一部分,面对如此复杂的局势,自然难以独善其身,那么本周存储市场行情又有哪些最新动态?
受需求低迷影响,本周渠道内存条报价继续下挫,然业内对后市看法悲喜不一
对于品牌模组厂商来讲,在当前渠道市场低迷行情之下,部分厂商为刺激市场流动,部分产品价格持续下修。而且由于大部分厂商在5月份部分原厂增加放货数量之际,均已储备了一定数量的具有相对成本优势的库存,加上内存行情本就处于高位,因此,此波下调仍在接受范围之内。
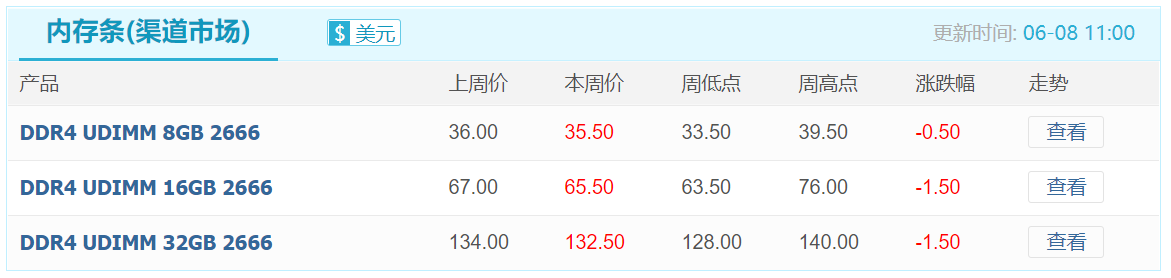
根据闪存市场ChinaFlashMarket报价,本周部分内存产品报价小幅下调。其中,DDR4 8Gb (512Mbx16)报价由4.7美元下降至4.65美元,降幅1.1%。渠道内存条产品全线下调,其中,DDR4 UDIMM 8GB 2666报价由36美元下降至35.5美元,降幅1.4%;DDR4 UDIMM 16GB 2666报价由67美元下降至65.5美元,降幅2.2%;DDR4 UDIMM 32GB 2666报价由134美元下降至132.5美元,降幅1.1%。
DDR颗粒最新报价

渠道市场内存条最新报价
对于渠道内存市场后市发展,目前业内已经产生分化:部分厂商认为渠道市场短期内难以回暖,而另一部分厂商则认为DRAM市场供不应求的大环境仍然未变,并且当前库存储备较为充足,后期仍有机会重回上升通道。
面对当前瞬息万变的市场局势,存储行情究竟如何发展,还需密切关注市场走向。
行业内存条市场依然表现稳定,报价保持不动
行业市场内存条最新报价

上游原厂态度坚挺,下游需求持续低迷,本周渠道SSD市场依旧僵持
对于渠道SSD市场,整个二季度都比较煎熬。一方面,上游原厂态度坚挺,对部分产品持续上浮报价,存储厂商获利单薄,部分产品甚至倒挂,而需求方面,低迷的市况尚未看到复苏的迹象。在上、下游拉扯之下,本周渠道SSD市场保持稳定。
渠道市场SSD最新报价

本周部分行业SSD市场依旧出货稳定,报价维持不动
行业市场SSD最新报价

成本上扬叠加台湾疫情影响产能输出,部分嵌入式产品涨幅达7%
对于嵌入式市场行情,上游原材料供应仍是主要症结,业内人士反馈,截至目前各种原材料成本上涨幅度已经接近20%,叠加目前台湾疫情使得部分封测厂产能输出受到影响。因此,即便当前需求表现不佳,部分产品依旧小幅上扬。
根据闪存市场ChinaFlashMarket报价,eMMC 8GB 5.1由3.3美元下调至3.2美元,降幅3%;eMMC 16GB 5.1报价由4美元上涨至4.1美元,涨幅约2.5%;eMMC 32GB 5.1报价由4.5美元上涨至4.6美元,涨幅约2.2%;eMMC 128GB 5.1报价由14.5美元上涨至15美元,涨幅约3%。
eMMC最新报价

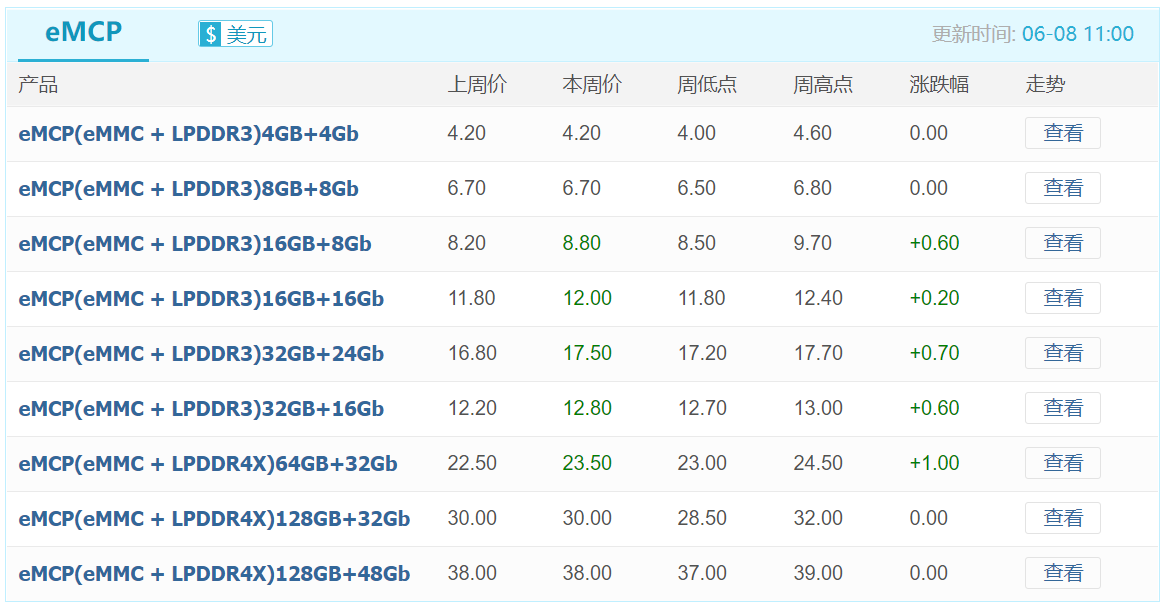
eMCP方面,eMCP(eMMC + LPDDR3)16GB+8Gb报价由8.2美元上涨至8.8美元,涨幅约7%;eMCP(eMMC + LPDDR3)16GB+16Gb报价由11.8美元上涨至12美元,涨幅约1%;eMCP(eMMC + LPDDR3)32GB+24Gb报价由16.8美元上涨至17.5美元,涨幅约4%;eMCP(eMMC + LPDDR3)32GB+16Gb报价由12.2美元上涨至12.8美元,涨幅约4%;eMCP(eMMC + LPDDR4X)64GB+32Gb报价由22.5美元上涨至23.5美元,涨幅约4%。
eMCP最新报价
LPDDR最新报价

UFS最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格