


进入二季度之后,存储行情在渠道市场需求不佳以及产业链零部件缺料等综合作用下陷入胶着,价格走势也逐渐趋于平稳。来到4月中旬,在近期奇亚币挖矿风潮、台湾地区、日本宫城县地震以及台积电南科工厂停电事件接连发生后,存储市场有望打破沉寂。那么,在一系列事件影响下,本周存储市场又有哪些新动态?
另外,为了更好地反映市场行情变化,基于中国闪存市场产品报价体系的调整,中国闪存市场ChinaFlashMarket于2021年4月20日对综合指数进行了重大调整:
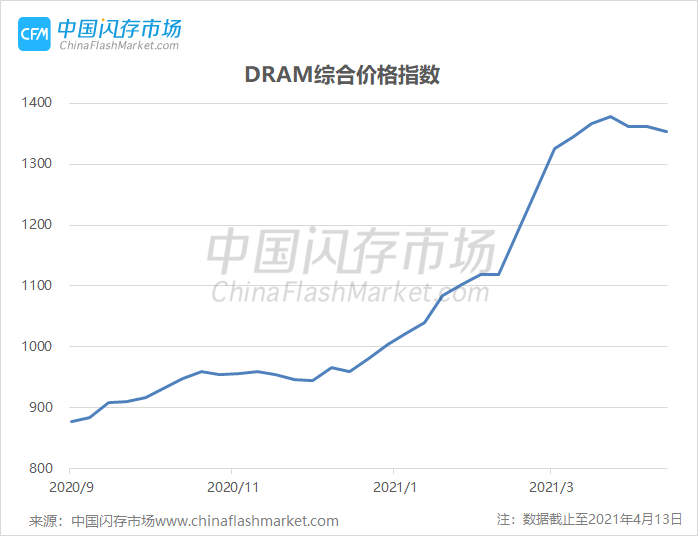
一、新增DRAM综合价格指数
由于在2020年5月26日调整了DRAM产品报价,为了更好地反映DRAM市场行情变化,特此增加DRAM综合价格指数。DRAM综合价格指数的更新频率为1次/周,每周二更新。
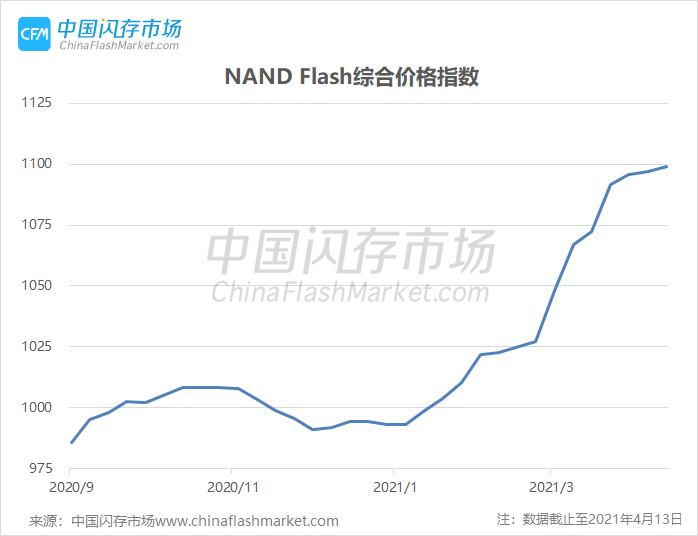
二、NAND Flash综合价格指数调整
为了反映市场应用变化趋势,对NAND Flash综合价格指数的因子及权重进行了调整。新NAND Flash综合价格指数的更新频率调整为1次/周,每周二更新。若关于指数有其他疑问,请联系Service@ChinaFlashMarket.com。
本周部分DDR颗粒报价小幅下挫,渠道市场内存条报价却集体上扬,背后原因究竟为何?
近期内存市场可谓动荡,尤其是渠道市场,起初由于上游原厂态度坚挺,厂商成本不断升高,但是在季节性淡季影响下,需求表现不佳,使得渠道内存条深陷“倒挂”泥沼。然而,近日随着奇亚币挖矿的风行,大容量硬盘备受追捧,价格也是水涨船高,进而对内存市场也产生了带动效应。
另一方面,近日上游原厂也开始呈现松动迹象。由于此前原厂报价一直居高不下,导致成交疲软,近日有迹象表明,原厂或存在部分型号产品库存较高的情况。
因此,在上下游市场因素综合作用下,本周部分DDR颗粒小幅下挫,而渠道内存条产品全线上扬。
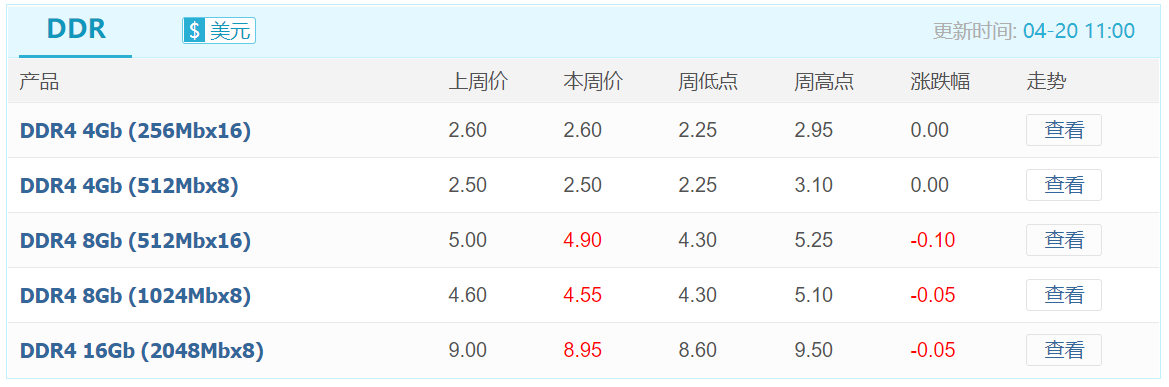
其中,DDR4 8Gb (512Mbx16)报价由5美元下调至4.9美元,下跌2%;DDR4 8Gb (1024Mbx8)报价由4.6美元下调至4.55美元,下跌1.1%;DDR4 16Gb (2048Mbx8)报价由9美元下调至8.95美元,跌幅0.6%。
DDR颗粒最新报价
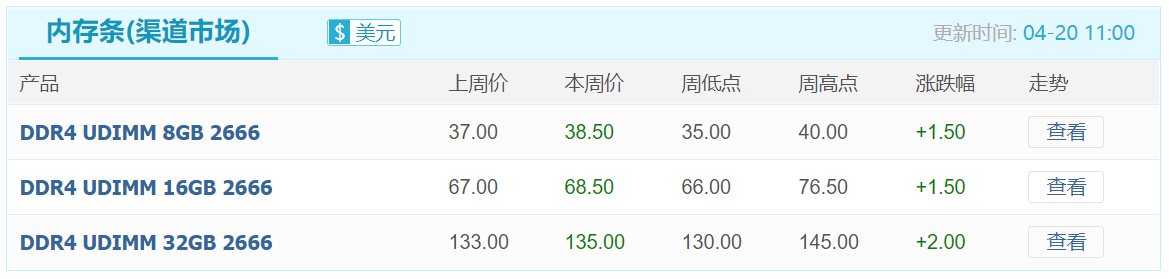
而DDR4 UDIMM 8GB 2666内存条报价由37美元上涨至38.5美元,涨幅4.1%;DDR4 UDIMM 16GB 2666报价由67美元上涨至68.5美元,涨幅2.2%;DDR4 UDIMM 32GB 2666报价由133美元上涨至135美元,涨幅1.5%。
渠道市场内存条最新报价
然而,值得关注的是,由于此波挖矿热潮仅是对内存市场产生带动效应,真正有多少能够转化为市场需求尚未可知,加上零部件缺料阴霾仍未消散,市场后续走向仍应保持密切关注。
行业内存条市场,本周需求正常推进,加上二季度信创市场迎来批量交付期,各厂商纷纷积极出货,抢占市场份额,整体表现较为良好。
根据中国闪存市场ChinaFlashMarket报价,本周行业内存条市场报价保持不动
行业市场内存条最新报价

本周SSD市场报价保持稳定,但仍需密切关注挖矿热潮带来的后续影响以及主控芯片供应情况
对于SSD市场来讲,本周行情基本延续上周态势,市场表现整体平稳。
然而奇亚币挖矿热潮是其中最大的变数,实际上,此波挖矿热潮主要带动的是大容量HDD需求,SSD本身并不太适合用于挖奇亚币,因为其速度优势不能发挥,成本较高,损耗大使得产品寿命较短。
然而,在丰厚的利润面前,矿工们不管三七二十一,通通开启抢购模式,甚至将消费类SSD用于挖矿。由于消费类SSD寿命不能满足挖矿需求,导致客诉纠纷。目前业内对此次挖矿热对SSD市场带来的影响仍无法估计,加上台积电停电事件导致40/45nm工艺受到冲击最为严重,可能导致eMMC、SATA SSD控制芯片缺口扩大,一系列变数之后,市场将如何发展尚需进一步观察。
渠道市场SSD最新报价

行业市场SSD最新报价

本周嵌入式行情稳定,报价不动
eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格